Особый путь зависимости: экономическое развитие современной России. Введение, глава 1
- Введение
- 1. Экспортно-сырьевая ориентация экономики
- 1.1. Положение российской экономики и её роль на мировом рынке после распада СССР
- 1.2. Экспортная сверхприбыль (рента)
- 1.3. Монополизация производства сырья. Ценовой диспаритет
- Примечания
Введение
Основная цель настоящей работы — анализ российской экономики как специфического случая зависимого развития. Насколько известно автору, это первая попытка рассмотреть экономическую зависимость России системно, т. е. с разных сторон и на разных уровнях (включая историю её формирования, в т. ч. обусловленность зависимого развития тем, каким образом происходила трансформация экономики в первые годы после распада СССР). Ранее в экономической литературе как правило рассматривались отдельные стороны и проявления зависимого развития1, либо изучалась отечественная экономика в целом, тогда как её зависимость рассматривалась только как один из побочных сюжетов2 или вообще оставалась за рамками анализа; кроме того, основная часть работ на эту тему была написана в 90-х и 2000-х, когда новая система взаимоотношений с внешним миром только складывалась, не все её составляющие были окончательно сформированы и явно заметны. В настоящем исследовании сделана попытка проанализировать экономику с точки зрения зависимого развития, но при этом в комплексе, рассмотрев взаимосвязь и взаимное влияние отдельных его составляющих, а также последствия для разных аспектов экономики (в т. ч. объединив результаты существующих исследований в единую систему); кроме того, более глубоко проработан ряд тем, которым в существующей литературе уделялось недостаточное внимание.
В первых главах последовательно рассматриваются две ключевые особенности российской экономики: первая — экспортно-сырьевая ориентация — на материале, касающемся внешней торговли, концентрации производства основных экспортных товаров и их ценообразования, вторая — неустойчивость прав собственности, феномен инсайдерского контроля и извлечения инсайдерской ренты — на основе данных об использовании прибыли, накоплении капитала и чистом экспорте. Третья глава посвящена роли государства и влиянию экономической политики на ценообразование на внутреннем рынке, концентрацию капитала в ключевых отраслях, внешнеэкономические отношения, накопление и отток капитала. В четвёртой рассматривается то, как особенности экономики, проанализированные в первых главах, влияют на доходы, личное потребление населения и ситуацию на внутреннем рынке. В пятой — развитие основных отраслей в последние десятилетия, в т. ч. роль импорта в их деятельности, а также экономическая динамика в целом. Заключительная глава посвящена наиболее общим проблемам экономики и некоторым её особенностям, затронутым в первых главах лишь поверхностно.
Надо подчеркнуть, что настоящая работа не является всеобъемлющим исследованием отечественной экономики, а анализирует лишь ключевые определяющие её особенности — т. е. оказывающие наибольшее влияние на её структуру, динамику и т. д. По ходу изложения детально рассматриваются отношения с остальным миром (торговые, финансовые, технологические), поскольку, как будет показано, именно они в наибольшей степени определяют траекторию и особенности экономического развития. При этом многие важные сюжеты пропущены или затронуты только в отдельных аспектах: так, не рассматривается активность российского капитала за рубежом (на постсоветском пространстве, в Восточной Европе, Африке и пр.), положение многих отраслей и секторов экономики (например, НИОКР и науки в целом, сектора информационно-коммуникационных технологий (ИКТ), многих других отраслей сферы услуг). Государственная экономическая политика, а также связи между крупным бизнесом и государством проанализированы лишь в некоторых аспектах (регулирование отношений собственности, ценовое и антимонопольное регулирование, отдельные составляющие финансовой политики — в первую очередь регулирование движения капитала и денежно-кредитная политика, в меньшей степени налоговая и бюджетная политика). Малый и средний бизнес (и в целом хозяйственная деятельность за рамками отраслей и секторов, где доминируют олигополии) рассмотрены достаточно поверхностно — главным образом в контексте вопроса об уровне концентрации капитала и монополизации экономики. Среди отраслей основное внимание уделено тем, чья динамика, на наш взгляд, наиболее ярко характеризует как тенденции, господствовавшие в постсоветский период, так и положение России в мире: промышленности (особенно некоторым её отраслям — например, нефтегазовой), а также, в несколько меньшей степени, посредническим отраслям — торговле и финансовой деятельности.
Основной теоретической рамкой исследования является марксистская экономическая теория с включением некоторых элементов теории зависимого развития. Исходным фактическим материалом служит официальная социально-экономическая статистика российских государственных органов и международных организаций, а также данные исследований и мониторингов — как официальных, так и независимых, включая материалы прессы. Наряду с самостоятельным исследованием текст содержит обобщение работ авторов, изучавших отечественную экономику в первые десятилетия её существования и актуализацию проделанного ими анализа. Основная их часть была написана в 2000-х или посвящена периоду до 2014 года; с тех пор прошло достаточно много времени, но, как будет показано, большинство оценок и выводов по рассматриваемым вопросам подтверждается более новыми данными.
В основном ниже рассматривается период с 2000 по 2021 годы, но нередко затрагивается и более ранний временной отрезок — с начала 90-х или с конца 80-х. В некоторых разделах также будет дан краткий анализ ситуации, складывающейся после 2022 года; при этом тенденции последних лет проанализированы выборочно — в первую очередь в части государственной политики, внешнеэкономических отношений и источников роста, тогда как остальные сюжеты рассмотрены лишь в общих чертах.
1. Экспортно-сырьевая ориентация экономики
1.1. Положение российской экономики и её роль на мировом рынке после распада СССР
Для понимания того, как положение России в мировом разделении труда влияет на структуру и особенности её экономики, сначала нужно кратко проследить самые важные изменения, характеризующие её развитие и взаимоотношения с внешним миром, которые произошли после распада СССР.
Вхождение российской экономики в мировой рынок на условиях её подчинения странам центра3 привело к разрушению самостоятельной промышленной базы. Основными механизмами этого разрушения были:
1) Разрыв хозяйственных связей с республиками бывшего СССР и странами СЭВ;
2) Дробление единых производственных комплексов на отдельные предприятия в ходе приватизации;
3) Либерализация и резкий рост цен на сырьё, электроэнергию, грузоперевозки и другие товары и услуги (следствием в т. ч. этого стала гиперинфляция, подорвавшая внутренний спрос — как со стороны населения, так и со стороны производственного сектора, который фактически лишился оборотных средств);
4) Недостаточная доступность кредитов для предприятий реального сектора4;
5) Острая конкуренция со стороны импортной промышленной продукции;
6) Финансово-экономическая политика правительства:
— крайне высокие налоги для предприятий (в начале-середине 90-х могли составлять 70% и более от их прибыли5);
— жёсткая денежно-кредитная политика, усугублявшая нехватку кредитных средств для производственного сектора6;
— задержки выплат заработной платы работникам государственных предприятий и оплаты приобретаемой у частных предприятий продукции7;
— преференции для импорта: долгое время пошлины на значительную часть импорта отсутствовали вообще или были крайне низкими8, а в середине 90-х курс рубля поддерживался на завышенном уровне9, что также давало преимущества импортёрам.
По мнению ряда авторов, многие составляющие этой политики и были нацелены на банкротство предприятий с целью их передачи другим собственникам (в частности, на борьбу с «красными директорами»)10. Но её следствием во многих случаях стало их полное разрушение или резкое сокращение объёмов производства, качества и ассортимента продукции, капиталовложений и т. п.
Результатом обвала промышленного производства стало высвобождение значительной части сырья, ранее использовавшегося для выпуска продукции для внутреннего потребления, и перенаправление этого сырья на внешние рынки. Особенно резко снизилось производство сложной промышленной продукции (в машиностроении, электронной промышленности и т. п.), стало нарастать её технологическое отставание от зарубежных аналогов, что ухудшило её конкурентоспособность. В результате в экспорте стали абсолютно преобладать сырьевые товары (нефть, газ, уголь, лес) и продукция низкого передела (металлы, нефтепродукты, минеральные удобрения и т. д.), а в импорте — машины, оборудование и другая продукция высокого передела. Одновременно с этим резко выросла доля экспорта в экономике: при сокращении валового внутреннего продукта (ВВП) к 1998 году примерно на 40%, а промышленного производства — на 50% величина экспорта уже в середине 90-х превышала показатели 1989–1990 годов в долларовом выражении (в 1995–1997 годах — на 10-20%)11.
Надо отметить, что вхождение в мировой рынок и мировое разделение труда именно на этих условиях — т. е. значительная часть вышеперечисленных мер — было прямым следствием плана Международного валютного фонда по переустройству российской экономики, выполнение которого было условием предоставления финансовой помощи российскому правительству12. Навязываемая в таких ситуациях неолиберальная экономическая политика (т. н. «Вашингтонский консенсус»), традиционно приводит к росту сырьевого экспорта и преимущественному развитию соответствующих отраслей, с одной стороны, и упадку отраслей, ориентированных на внутренний спрос из-за ослабления поддержки отечественных производителей и мер по защите внутреннего рынка (импортных пошлин, субсидий и т. д.) — с другой13. Короче говоря, российской экономике предоставляли возможность встроиться в мировой рынок лишь в роли поставщика сырья и полуфабрикатов.
В результате пришли в упадок те отрасли и предприятия, которые не были нужны мировому рынку (т. е. в основном странам центра), тогда как выжили и преуспели те, которые представляли для него интерес — по большей части производители сырья и полуфабрикатов. Таким образом, уже к концу 90-х российская экономика однозначно стала экспортоориентированной и импортозависимой, иначе говоря — вошла в колею зависимого развития или, в терминах мир-системного анализа, стала полупериферийной. В то же время у неё появились и свои специфические особенности, которые также будут рассмотрены далее.
В чём проявляется зависимость или полупериферийность российской экономики14? Её можно проанализировать на разных уровнях и в различных аспектах, таких как:
— структура внешнего товарооборота, роль экспорта и импорта в экономике;
— уровень концентрации капитала в основных отраслях;
— ценообразование на продукцию различных отраслей на внутреннем рынке;
— отношения собственности, их влияние на накопление капитала внутри страны и его вывоз за рубеж;
— государственное регулирование экономики, экономическая и финансовая политика;
— структура экономики (по производству ВВП, первичным доходам и конечному использованию15);
— структура и динамика личного потребления, дифференциация доходов населения;
— отраслевая структура и динамика инвестиций, особенности технологического развития;
— роль иностранного капитала в экономике.
Сначала рассмотрим то, как на экономику влияет торговля с остальным миром, в первую очередь экспорт.
Рисунок 1. Экспорт и импорт в 1997–2021 годах, % ВВП16
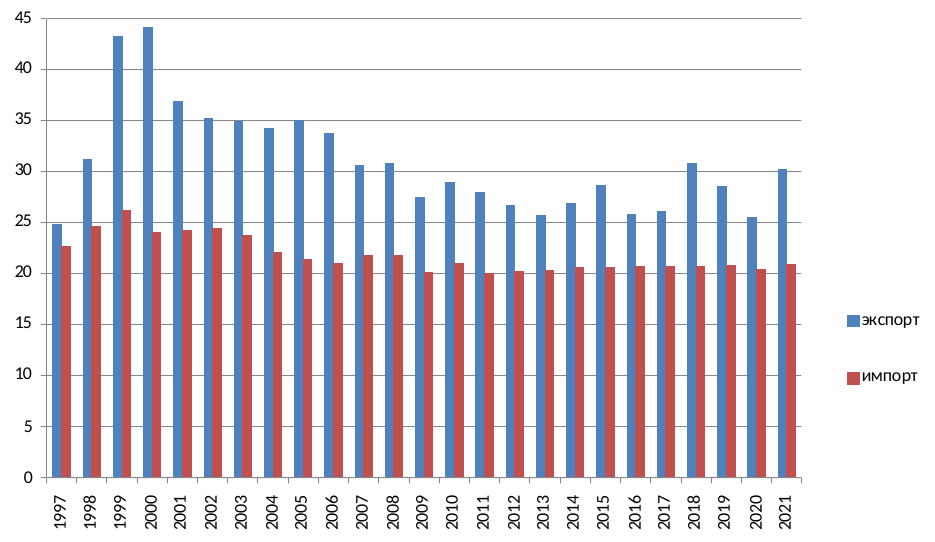
С 1998 по 2008 годы на экспорт приходилось порядка 1/3 ВВП (в отдельные годы — более 40%). В 2010-х его доля сократилась (в основном из-за снижения цен на сырьё) и колебалась в диапазоне 26-31%, в среднем за 2010–2020 годы она составляла 27,4%. Для страны с такой большой экономикой и населением это достаточно высокий показатель; для сравнения, у Китая, одного из двух крупнейших экспортёров мира, она была почти на четверть меньше — 21,8% ВВП в среднем за те же годы17. В прошлом десятилетии по уровню экспортоориентированности Россия была сопоставима с блоком АСЕАН (объединяет страны Юго-Восточной Азии): так, в 2018 году было экспортировано 29% всей созданной внутри страны добавленной стоимости против 30% у АСЕАН18.
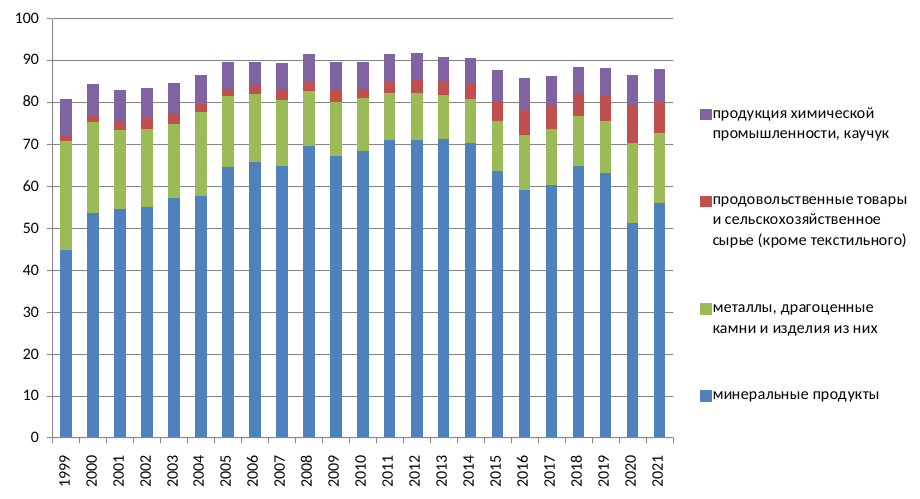
С 2000 года и практически до настоящего времени полезные ископаемые и металлургическая продукция составляют порядка ¾ всего экспорта в денежном выражении, ещё около 10% приходится на продовольствие, сельскохозяйственное сырьё, продукцию химической и нефтехимической промышленности (в основном минеральные удобрения, каучук и другие полуфабрикаты); с середины 2000-х экспорт на 85-90% состоит из сырья и полуфабрикатов. Характерна роль российского экспорта в мировой торговле: почти четверть добавленной стоимости, созданной в стране, используется для производства конечной продукции за рубежом, что также является очень высоким показателем19. При этом порядка 40% добавленной стоимости, используемой для производства экспортных товаров, используется не в России, а в других странах — проще говоря, другие страны используют импорт из России для производства своих товаров на экспорт20. Из-за такой высокой доли сырья и полуфабрикатов не менее 20% российского ВВП напрямую зависит от сырьевых цен на мировом рынке21, которые весьма нестабильны и определяются экономической конъюнктурой в ведущих потребителях, главным образом — в странах центра и Китае22.
Рисунок 2. Доля сырья и полуфабрикатов в экспорте в 1999–2021 годах, %23
Почему Россия со времён распада СССР экспортирует именно сырьё и полуфабрикаты24? Среди основных факторов, действовавших изначально и продолжающих действовать до сих пор, можно назвать следующие:
1. Это произошло из-за перечисленных выше событий: приватизации, шоковой терапии, разрыва экономических связей и т. д. Сырьё можно было быстро и выгодно экспортировать25: на него был хороший спрос на внешних рынках, а мировые цены были намного выше внутренних, т. к. в рамках плановой экономики они устанавливались на низком уровне для поддержки обрабатывающей промышленности. Чтобы экспортировать сложную продукцию, надо было, во-первых, восстановить нарушенные производственные связи между предприятиями для её выпуска, а во-вторых, успешно конкурировать на мировом рынке с ТНК стран центра, которые, разумеется, не были в этом заинтересованы26.
2. Даже после стабилизации экономики и возобновления её роста производство и экспорт сырья в любом случае были более простым и прибыльным занятием, т. к. разрыв между его ценами производства в России и ценами мирового рынка сохранялся. К тому же в сырьевых отраслях можно было не тратить время и ресурсы на НИОКР, разработку и продвижение новой продукции, бороться с конкурентами и т. д.27
3. Есть ещё одна важная причина (неустойчивость прав собственности), которая будет подробно рассмотрена в следующей главе.
Такое внимание к внешней торговле и её структуре обусловлено тем, что её доминирование в экономике и структура товарооборота определяют многие другие аспекты экономического развития, что и будет показано далее.
1.2. Экспортная сверхприбыль (рента)
Понятием «экспортная рента» в современной экономической науке определяют разницу между внутренними издержками производства в той или иной стране и ценами мирового рынка28. Чем ниже издержки экспортёров (на рабочую силу, сырьё, расходные материалы и т. д.) внутри страны, тем больше при прочих равных их прибыль. Иначе говоря, для получателей этой ренты выгодно, во-первых, поставлять товары на мировой рынок, в том случае, когда цены там выше, чем на внутреннем, во-вторых, максимально сокращать издержки (или, как минимум сдерживать их рост), например, на заработную плату, поскольку тем самым они удерживают норму прибыли на более высоком уровне29.
В марксистской политэкономии понятие «рента» обычно имеет несколько другой смысл, и там описанное явление как правило называется экспортной сверхприбылью. Но суть та же — благодаря более низким затратам (на постоянный или переменный капитал), та или иная продукция имеет меньшие издержки производства, чем в других странах (или по сравнению с условным среднемировым уровнем), и производитель может продавать её на мировом рынке по ценам, более высоким, чем её цена производства, тем самым получая добавочную прибыль30.
Надо сказать несколько слов о факторах конкурентоспособности российских экспортёров сырьевых товаров на мировом рынке, т. е. о том, почему их издержки ниже, чем у производителей из других стран. Наряду с относительно невысокой ценой рабочей силы31 важную роль играют более низкие издержки на постоянный капитал: во-первых, из-за энергетической и транспортной инфраструктуры, унаследованной от СССР и частично оставшейся в государственной собственности, а частично приватизированной ими, во-вторых, из-за экономии на масштабах — многие предприятия в советское время сразу строились с очень большими объёмами производственных мощностей32.
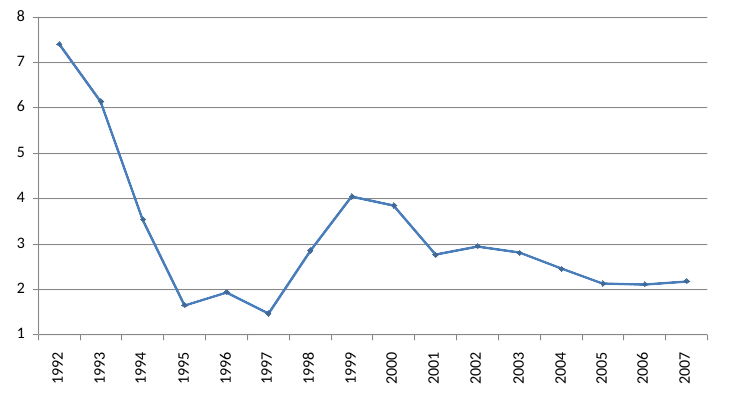
Рассмотрим экспортную сверхприбыль на примере нефти. На рис. 3-4 показан не весь её объём, поскольку приводится не себестоимость добычи33, а только внутренние и экспортные цены, но они дают примерное представление о её масштабах. Также из графиков видно, что сверхприбыль резко растёт после падения курса рубля, которое привело к увеличению разрыва между издержками производства и ценами мирового рынка (в т. ч. из-за обесценивания зарплат в реальном выражении) в 1998–1999 годах.
Рисунок 3. Внутренние и экспортные цены на нефть в 1992–2007 годах, долл.34
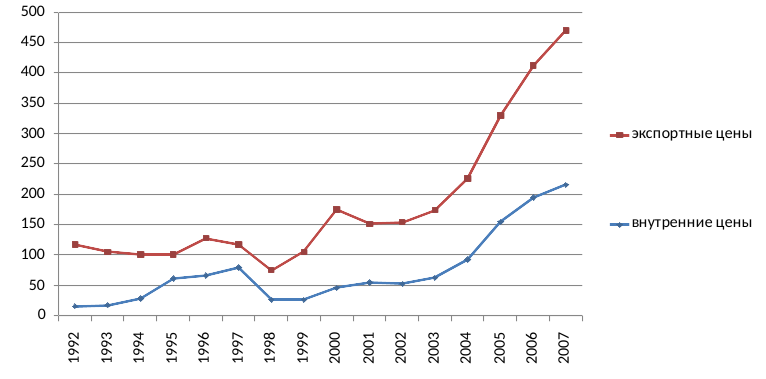
Рисунок 4. Разница между экспортными и внутренними ценами на нефть в 1992–2007 годах, раз
Объёмы и значимость экспортной ренты в масштабах всей экономики можно показать на том же примере энергоносителей — нефти и нефтепродуктов. Если в 1993 году экспортировалось 35% добытой нефти (123 из 354 млн тонн), то в 1998 году — 45% (137 из 303), а с 2003 года — уже больше половины всей добычи. Иначе говоря, в 90-х экспорт был стабилен или рос при снижении производства, а когда производство начало восстанавливаться, он стал расти опережающими темпами. Аналогичная тенденция наблюдается по нефтепродуктам. С середины 2000-х с учётом нефтепродуктов на экспорт уходит около ¾ всей добытой в стране нефти (для сравнения, к концу советского периода с учётом нефтепродуктов экспортировалось 33% добываемой нефти)35.
Похожая ситуация с другой топливно-энергетической продукцией, например, каменным углём, экспорт которого с середины 2010-х составляет более половины всей добычи. Можно заметить, что внутреннее потребление углеводородов во второй половине 2010-х было на уровне начала-середины 90-х (т. е. ниже, чем в последние годы СССР) и в последние годы прошлого десятилетия оно почти не росло, а практически весь прирост производства уходил на экспорт. У многих других товаров значительная или даже основная часть производства также уходит на внешние рынки. Так, минеральных удобрений с 2011 по 2020 годы экспортировалось от 50 до 70% по разным группам; до введения санкций экспорт стали составлял более 40% от её производства; в 2013–2022 годах экспорт алюминия составлял от 70 до 90%; до 2022 года экспортировалось около 2/3 газетной бумаги и фанеры36.
Рисунок 5. Производство, внутреннее потребление и экспорт нефти, нефтепродуктов и каменного угля* в постсоветский период, млн тонн37
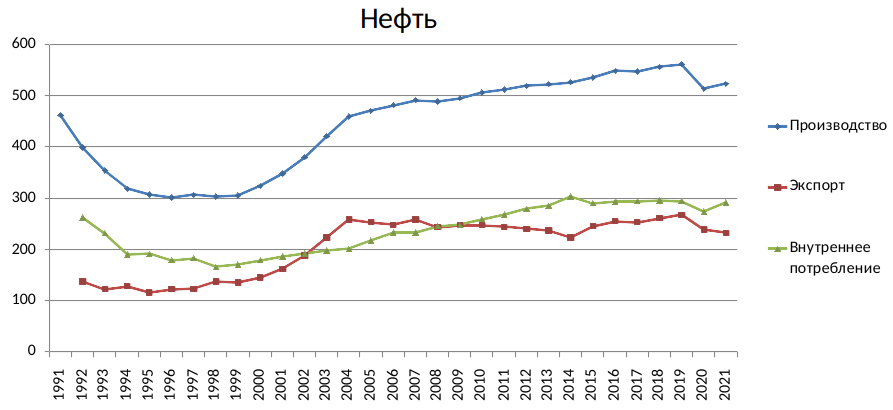
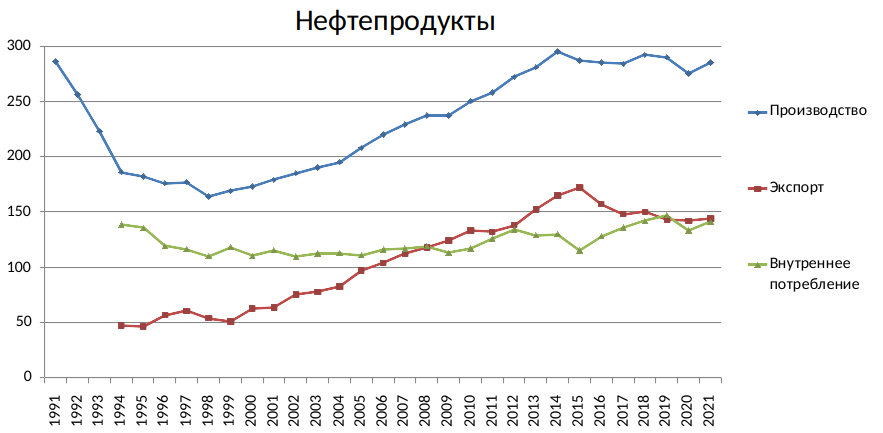
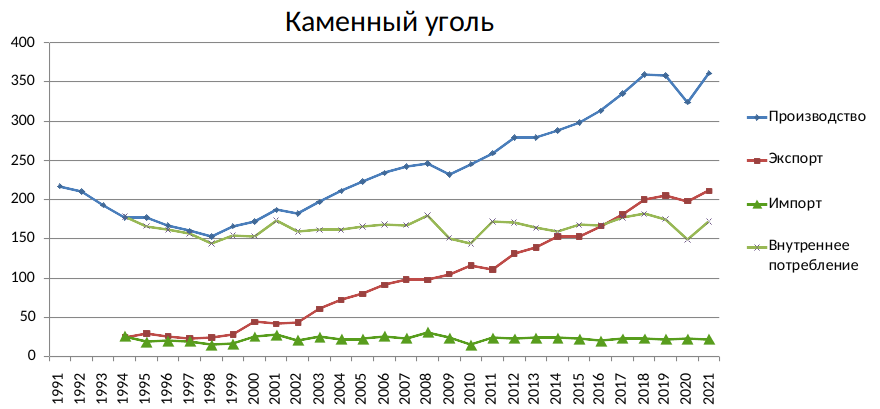
* Данные об экспорте и внутреннем потреблении нефти приведены с 1992 года, нефтепродуктов и каменного угля — с 1994 года.
Итак, основные особенности производства и экспорта сырьевой продукции: а) большой разрыв между издержками производства внутри страны и мировыми ценами; б) значительная доля экспорта в общем производстве. Для многих отраслей, производящих сырьё и полуфабрикаты, внешние рынки имеют бóльшую привлекательность, чем внутренний рынок страны, т. е. чем внутренний спрос, поскольку объёмы продаж сопоставимы, а цены на первых выше38. В этом отношении экономика страны производит не то, что потребляется внутри неё, а точнее, производит многие товары в объёмах, значительно больших, чем потребляется39. Соответственно, приоритетным для экономики становится не развитие внутреннего рынка, а снижение издержек при производстве экспортных товаров.
1.3. Монополизация производства сырья. Ценовой диспаритет
В то же время значительная доля экспорта в общем производстве таких товаров сказывается и на ценах внутреннего рынка. Зачастую производители стремятся к равной или близкой к равной доходности от продаж на мировом и на внутреннем рынке, что ведёт к соответствующему повышению цен на последнем. Отсюда происходит вторая составляющая сверхприбыли сырьевых компаний.
Для понимания того, как формируются цены на такую продукцию на внутреннем рынке, надо учитывать, что производство большинства видов сырья и полуфабрикатов в России сконцентрировано в руках нескольких корпораций. 5 компаний добывают 80% нефти40. Один Газпром добывает около 2/3 всего газа41 и является монопольным собственником магистральных газопроводов. 6 корпораций производят 80% стали42. 5 компаний контролируют больше половины добычи угля43. 4 компании контролируют более 70% нефтепереработки. Схожее положение в отрасли минеральных удобрений — от 1 до 3 компаний контролируют более половины производства практически по всем их видам44. Ещё выше концентрация в производстве цветных металлов: почти везде бόльшая часть производства приходится на долю одной компании. Так, практически всё производство российского алюминия контролирует Русал, титана — ВСМПО-АВИСМА, никеля и палладия — Норильский Никель45, цинка — УГМК46. Производство меди контролируется тремя компаниями — Норильским Никелем, УГМК и РМК, причём первые две совокупно контролируют более 80%47. Схожая ситуация наблюдается и по некоторым другим видам сырья и полуфабрикатов, например, алмазам, целлюлозе, нефтехимической продукции (бóльшая часть производства которых приходится на компании Алроса, Группа Илим и Сибур соответственно).
Таблица 1. Концентрация производства некоторых видов сырья и полуфабрикатов
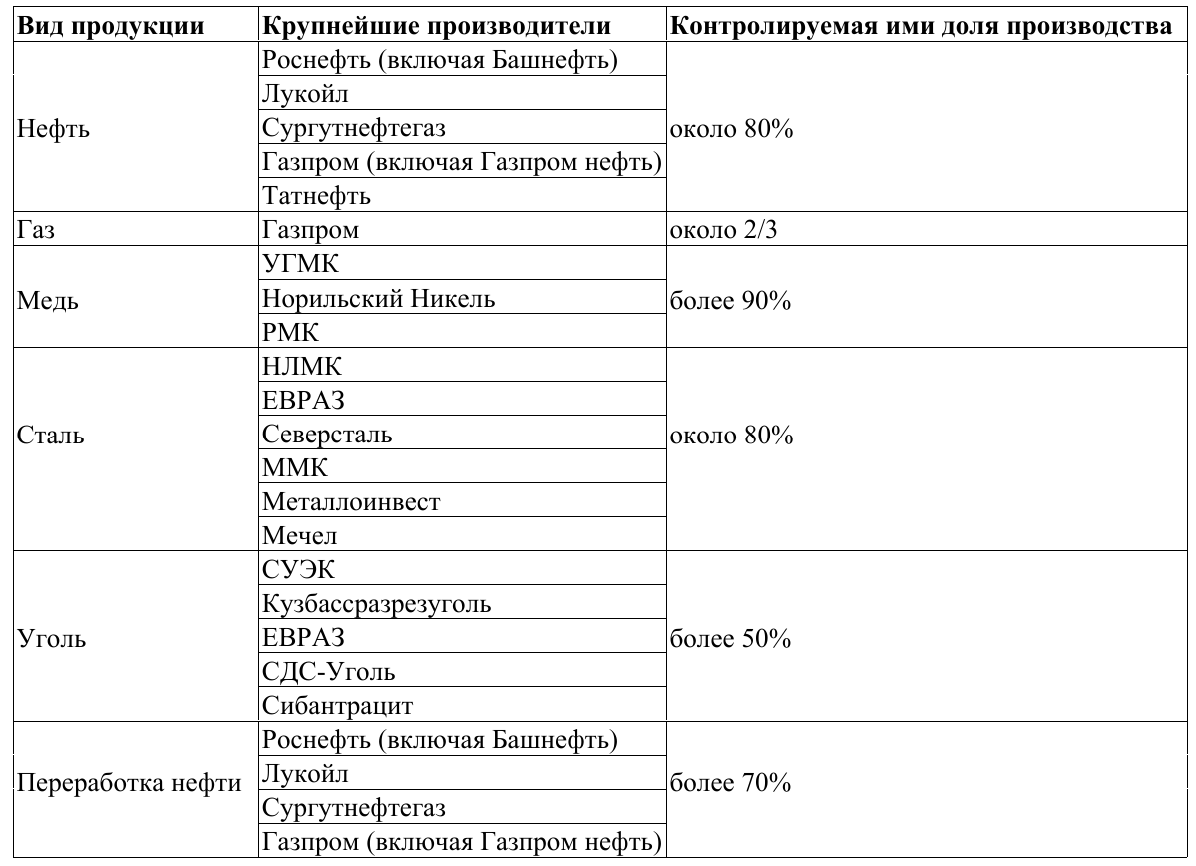
Концентрация производства в электроэнергетике несколько меньше, но тоже очень высока. Вся атомная энергетика (около 19% всей выработки) контролируется компанией Росэнергоатом. Вся гидроэнергетика (около 20% выработки) контролируется двумя компаниями — Русгидро и Евросибэнерго (каждая из них также контролирует несколько крупных теплоэлектростанций). Больше половины тепловой энергетики (составляющей около 60% всей выработки) контролируется четырьмя компаниями — Газпром энергохолдинг, Интер РАО, Т Плюс и Юнипро. Таким образом, семь компаний контролируют более 70% общей выработки, а четыре из них (Росэнергоатом, Русгидро, Газпром энергохолдинг и Интер РАО) — более 50%48.
Монополизация в первую очередь в сырьевом секторе обусловлена процессами, происходившими после распада СССР и предопределившими его высокую доходность49. В 90-х наиболее прибыльные предприятия, имевшие больше возможностей для экспорта (т. е. спрос на продукцию которых на мировом рынке был наиболее высок) попадали в руки наиболее сильных криминальных или олигархических групп и лиц, имевших связи с самыми влиятельными чиновниками; все они пытались консолидировать в своих руках максимальное число производств, выпускавших тот или иной вид продукции50. После 2000 года тенденция к монополизации усилилась, когда государственные компании (в первую очередь Роснефть и Газпром) стали разными способами брать под контроль других производителей (самые известные примеры — ЮКОС, Сибнефть, ТНК-BP, Башнефть). В нефтегазовой отрасли их было ещё много51, но схожие процессы происходили и в других: например, приобретение Русалом СУАЛа — второго крупнейшего производителя алюминия или расширение других металлургических корпораций за счёт покупки прежде независимых предприятий.
В обрабатывающей промышленности также существуют корпорации, контролирующие значительную долю производства того или иного вида продукции. Но, во-первых, таких компаний куда меньше (и они контролируют производство гораздо меньшей номенклатуры товаров), а во-вторых, как правило, они не могут полностью контролировать рынок из-за конкуренции с импортной продукцией52.
Так, по некоторым оценкам, по состоянию на 2010 год 32 крупнейшие финансово-промышленные группы (ФПГ) контролировали практически всё производство нефти и газа, цветных металлов, стали и проката, почти 90% энергетики, более 60% химического производства, 55% горнодобывающей промышленности. При этом те же 32 ФПГ контролировали лишь 1/3 производства в машиностроении, тогда как остальные 2/3 принадлежали независимым компаниям, включая малые и средние, а также иностранным фирмам53.
Намного более высокий уровень концентрации в экспортоориентированных сырьевых отраслях подтверждается и официальной статистикой. По данным Росстата, в 2004 году в топливной промышленности (добыча угля, нефти и газа, нефтепереработка) 6 компаний контролировали 39% общего объёма производства, в чёрной и цветной металлургии — 47,5% и 37,5% соответственно, тогда как в химической и нефтехимической промышленности — 18,5%, в машиностроении и металлообработке — 14,5%, в производстве стройматериалов — 8%, в лёгкой и пищевой промышленности — 12 и 8 процентов соответственно54. Данные за более поздний период представлены в табл. 2.
Таблица 2. Доля крупнейших предприятий в общем объёме производства в некоторых отраслях промышленности в среднем за 2017–2022 годы55
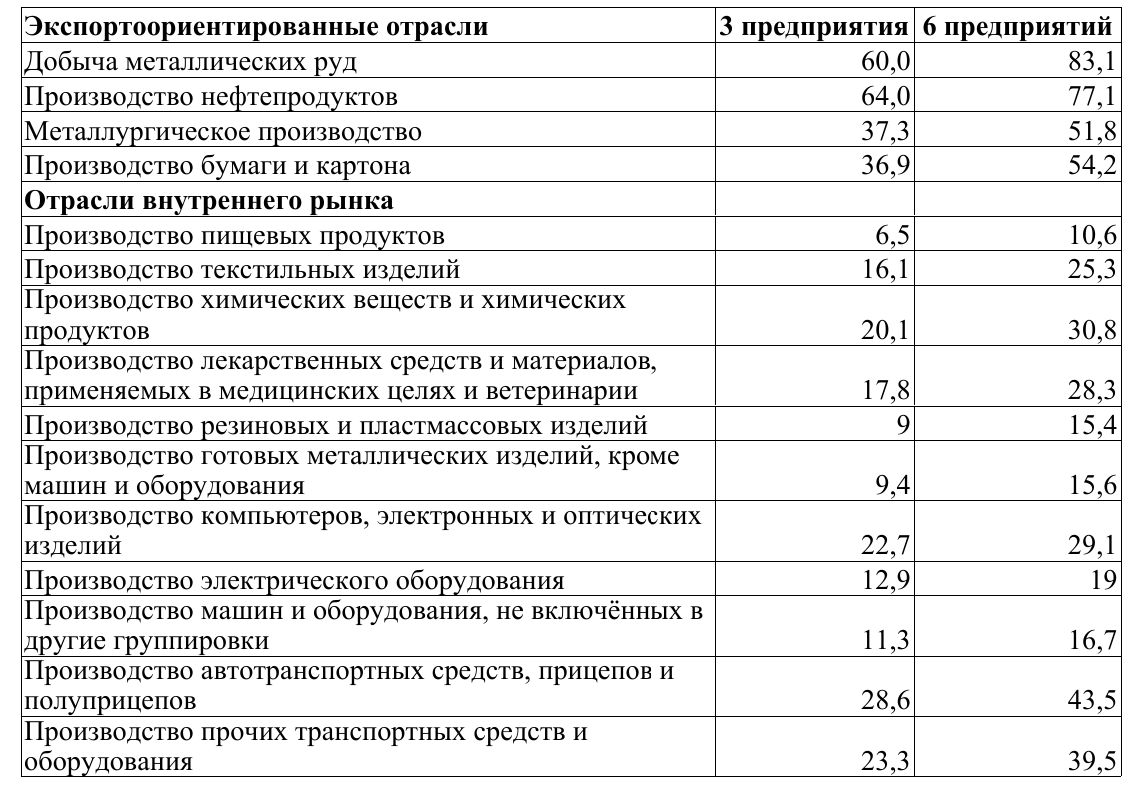
Что означает такая концентрация производства сырья и полуфабрикатов для российской экономики? Сырьевые монополии и олигополии могут устанавливать цены на свою продукцию на внутреннем рынке, лишь в небольшой степени учитывая соотношение спроса и предложения, зачастую — на уровне цен мирового рынка, а в некоторых случаях даже выше. В то же время производители конечной продукции не могут поступать так же, поскольку на их рынках существует достаточно высокая конкуренция, в т. ч. со стороны продукции иностранных компаний. Зачастую российские производители в этих отраслях удовлетворяют лишь небольшую часть внутреннего спроса, а основная доля рынка приходится на зарубежные производства — как находящиеся в России, так и импортирующие сюда свои товары56.
Таким образом проявляется ключевой для всей российской экономики феномен — ценовой диспаритет. Его суть в том, что производители конечной продукции — в основном для внутреннего рынка — систематически передают часть произведённой прибавочной стоимости производителям сырья — экспортёрам. Здесь надо отметить, что для обрабатывающей промышленности сырьё и полуфабрикаты, в т. ч. топливно-энергетические ресурсы, являются основной составляющей затрат, поэтому рост цен на них резко повышает её издержки57 (и сократить их без больших затрат на модернизацию невозможно). Таким образом, в экономике (в частности, в промышленности) существуют два сектора. Первый — экспортоориентированный и, как правило, высокомонополизированный. Второй — в большей степени ориентированный на внутренний рынок, при этом достаточно конкурентный, в т. ч. за счёт участия иностранных производителей. Отрасли первого сектора можно назвать бенефициарами ценового диспаритета (т. е. получающими выгоду от него), отрасли второго — его жертвами58. Таким образом, основная часть прибыли от ценового диспаритета является монопольной сверхприбылью предприятий-экспортёров сырья за счёт отраслей внутреннего рынка59.
Установление компаниями из таких отраслей цен на внутреннем рынке в первую очередь из соображений равной доходности с экспортом, а не в зависимости от издержек или внутреннего спроса можно проиллюстрировать множеством примеров. Один из них, уже знакомый — нефть60.
Рисунок 6. Внутренние и экспортные цены на нефть в 1998–2021 годах, долл. за тонну61
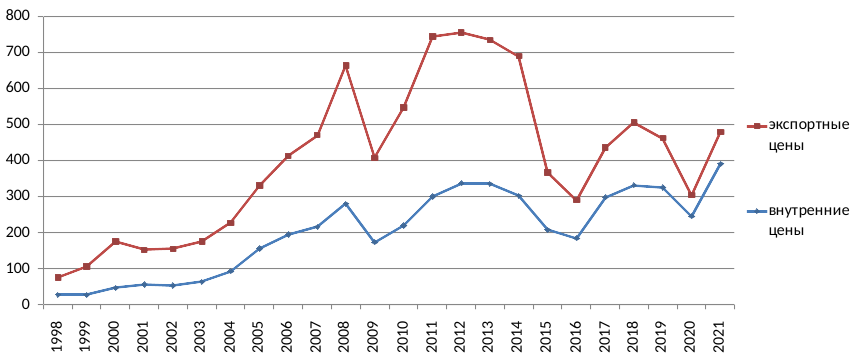
На графике видно, что внутренние цены следуют за экспортными, т. е. на внутреннем рынке производители сырья поднимают и опускают их в зависимости от конъюнктуры мирового рынка. Но также заметно, что разрыв между ними постепенно сокращается: с 3 раз в начале 2000-х до 2-2,5 с середины 2000-х до середины 2010-х и до 1,2-1,5 в конце 2010-х. Так, при почти двукратном падении экспортных цен в 2014–2015 годах внутренние цены (в рублях) продолжили расти, и разрыв между ними снизился с 2,3 до 1,8 раз (при том, что внутреннее потребление нефти в 2015 году по сравнению с 2014 годом сократилось на 5%). Иными словами, производители нефти стали компенсировать потерю части экспортной сверхприбыли за счёт потребителей на внутреннем рынке, повышая цены62. В 2021 году экспортные цены на нефть в долларовом выражении были в полтора раза ниже, чем в 2012–2013 годах, тогда как внутренние — на 15% выше, а разрыв между ними составил всего 1,2 раза63.
Рисунок 7. Разница между экспортными и внутренними ценами на нефть в 1998–2021 годах, раз
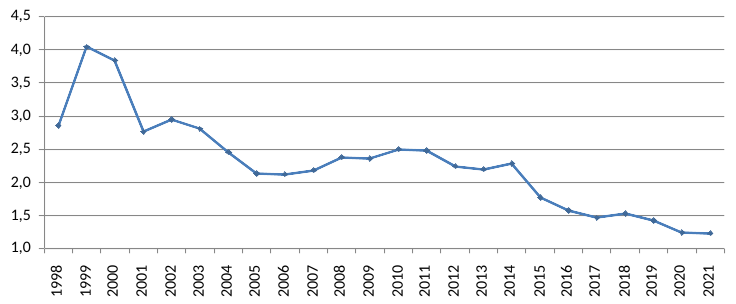
По данным Росстата, в 2022–2023 годах разница между ценами производителей для внутреннего рынка и для экспорта колебалась в диапазоне 15-20%64, но с 2022 года экспортные цены перестали публиковаться в статистических сборниках, а доступная статистика цен может не отражать реального положения из-за введённых странами центра санкций (в т. ч. «ценового потолка» на нефть) и мер по их обходу с помощью продаж через посредников. В то же время примечательно, что в 2023 году биржевые цены в России временами превышали цены мирового рынка и были значительно выше экспортных цен: так, в среднем за август цена за баррель Urals на Петербургской товарно-сырьевой бирже составила 85,1 долл., цена Brent на мировом рынке — 86 долл., а экспортная цена Urals — 74 долл.65; в сентябре биржевая цена Urals была немногим выше 95 долл.66, тогда как мировые цены на Brent составляли 94 долл., а экспортная цена на Urals — 83 долл.67. Разница между внутренними ценами по данным Росстата и биржевыми ценами обусловлена тем, что на продажи на бирже приходится лишь небольшая долю внутреннего рынка нефти, а основная её часть продаётся внутри вертикально-интегрированных корпораций по внутрифирменным или трансфертным ценам (таким образом эти корпорации могут устанавливать более низкие цены для собственных производств конечной продукции, например, нефтепереработки и нефтехимии)68, либо по прямым контрактам.
В прошлом десятилетии цены на бензин на внутреннем рынке были лишь немногим ниже цен экспорта (в 2013–2018 годах разница не превышала 12%), а в 2016 и 2020 годах они были даже выше экспортных цен. В 2020 году внутренние цены на бензин выросли, при том что цены на мировом рынке и экспортные цены рухнули (о причинах этого «феномена» будет сказано ниже). Внутренние цены на дизельное топливо, половина всего производства которого экспортировалась за рубеж, в основном были даже выше экспортных: в 2012–2017 годах — на 8-12%, а в 2020 году — больше чем на треть69. Стоит учитывать, что цены, по которым нефтепродукты покупаются потребителями, например промышленными или сельскохозяйственными предприятиями (в статистике — цены приобретения), намного выше цен производителей, т. к. в них входят транспортные расходы, акцизы и налоги70. Так, в 2017–2019 годах цены приобретения бензина для промышленных и сельскохозяйственных предприятий были в среднем примерно в 1,9 раза выше, чем цены производителей, дизельного топлива — примерно в 1,6 раза выше; ещё больше разница между ценами производителей и ценами приобретения на газ и электричество — 2,5-3 раза и около 2,5 раз соответственно71.
Рисунок 8. Внутренние и экспортные цены на бензин и дизельное топливо в 2012–2021 годах, тыс. руб. за тонну
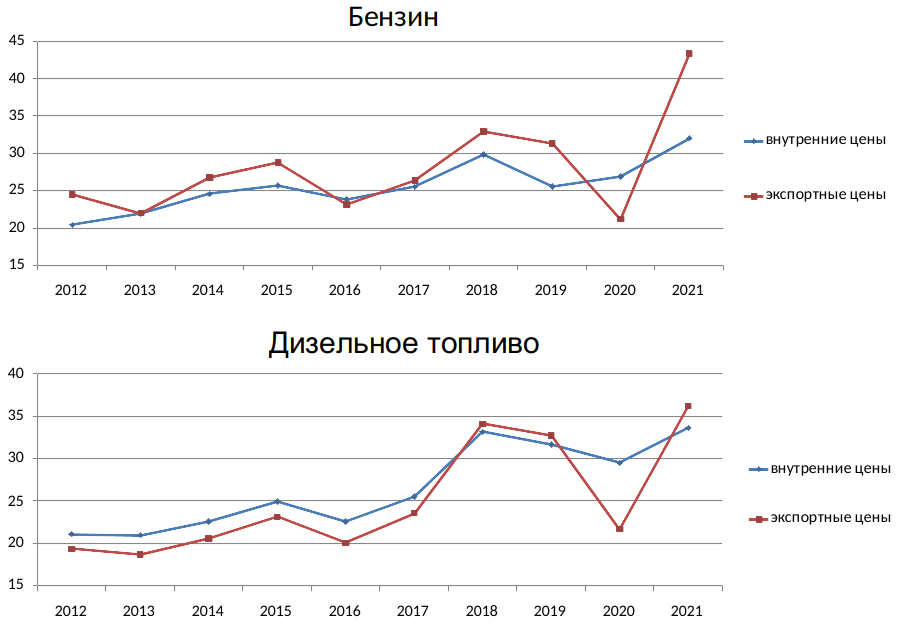
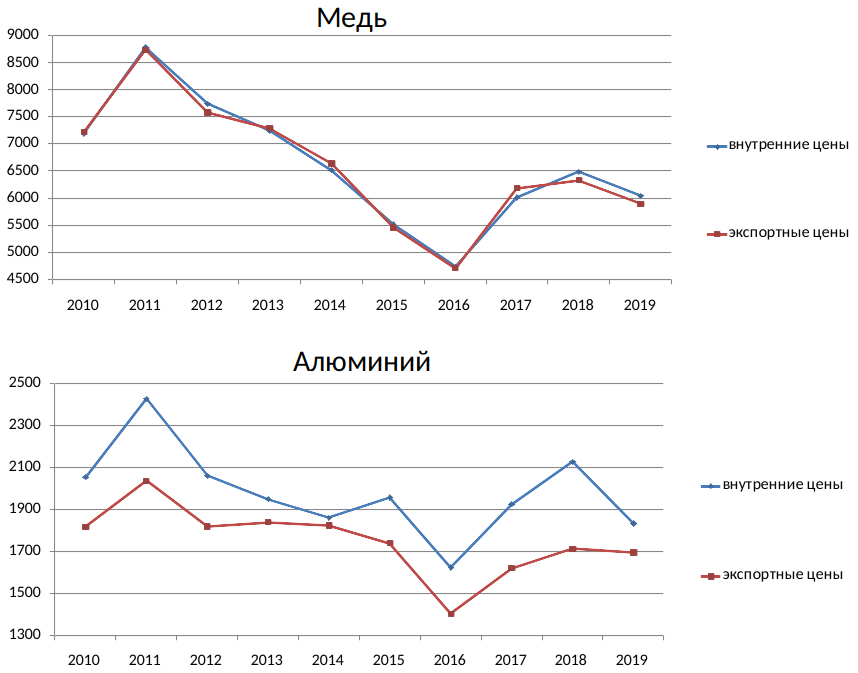
Схожая ситуация с ценами на многие металлы, например, медь и алюминий. На графиках видно, что их производители удерживают внутренние цены приблизительно на одном уровне с экспортными, а зачастую даже несколько выше (так, в 2010–2019 годах внутренние цены на алюминий постоянно превышали экспортные)72. Экспортные цены, в свою очередь, следуют за мировыми (ценами Лондонской биржи)73.
Рисунок 9. Внутренние и экспортные цены на медь и алюминий в 2010–2019 годах, долл. за тонну
Поддержанию высоких цен на внутреннем рынке при снижении мировых цен также способствуют некоторые государственные меры — от ввозных пошлин до введения полного запрета на импорт определённых товаров (подробнее см. раздел 3.1).
В некоторых случаях монопольная сверхприбыль также обусловлена другими факторами, например, большой территориальной протяжённостью. Так, в отдельных частях страны продукцию можно купить только у одного-двух производителей, в противном случае её надо транспортировать на очень большие расстояния. Особенно заметен региональный монополизм на рынке нефтепродуктов74. Например, на Дальнем Востоке, где есть всего два НПЗ, контролируемые двумя компаниями, цены на них заметно выше, чем в остальных частях страны75; схожая ситуация наблюдалась в некоторых сибирских регионах76.
Стоит отметить, что внутренние цены на многие другие товары — даже если их производство не монополизировано — в большей или меньшей степени зависят от цен мирового рынка в том случае, когда есть возможность выгодно их экспортировать. Если значительная (а тем более основная) часть продукции экспортируется, внутренние цены на неё определяются в первую очередь спросом на мировом рынке и могут приближаться к мировым или даже превышать их (примеры последних лет — древесина77 и красная рыба78). Таким образом, причина не в одном только монополизме — в ценообразовании также играет роль доля экспорта в общем производстве или неудовлетворённый спрос на мировом рынке. В конечном счёте движущий мотив производителей в этой ситуации — стремление к получению экспортной сверхприбыли, а его первопричина — разница между их издержками производства в России и ценами мирового рынка79. Но монополизация производства тех или иных товаров значительно усугубляет положение, поскольку в таком случае ценовая конкуренция на внутреннем рынке сокращается или полностью устраняется, и в случае резкого падения цен на мировом рынке внутренние цены могут быть удержаны на более высоком уровне80.
Так, по данным Федеральной антимонопольной службы, в каждой пятой отрасли предприятия имеют предрасположенность к картельным соглашениям. В числе отраслей, где такая проблема стоит наиболее остро, назывались, например, торговля нефтепродуктами, металлургия и химическая промышленность81. Ведомство неоднократно выявляло факты картельного сговора и завышения цен в производстве сырья и полуфабрикатов: например, в нефтепереработке, металлургии (расследование против крупнейших компаний отрасли — ММК, Северстали, НЛМК по делу об установлении монопольно высокой цены на металлопродукцию в 2021–2022 годах), угледобыче (с участием крупнейших производителей, таких как СУЭК и «Русский Уголь»), химической промышленности82.
Можно предположить, что при капитализме внутренние цены на сырьё в любом случае будут стремиться к мировым. Но это не совсем так. Во многих странах с богатой ресурсной базой, в т. ч. экспортирующих сырьё, внутренние цены на него стабильно ниже цен мирового рынка. Так, среди экспортёров нефти и нефтепродуктов есть те, где внутренние цены примерно равны мировым или выше них, но в основном это богатые страны центра, где высокие цены обусловлены уровнем производственных издержек (как в США и Канаде)83 и/или налогами (как в Норвегии). Например, в США оптовые цены на бензин и дизель соответствуют мировым, а розничные цены многие годы (до обесценивания рубля в 2020 и 2023 годах) по номинальному курсу находились примерно на одном уровне с российскими или на 20-30% выше них, а в некоторые периоды (например, в 2009-2010 и 2012 годах) цены на бензин были даже ниже российских84. При этом доходы и покупательная способность населения в США выше в разы, так что по паритету покупательной способности (ППС) бензин в России гораздо дороже, чем в США85.
Во многих крупных производителях и нетто-экспортёрах86 нефти и нефтепродуктов (Саудовской Аравии, Кувейте, Катаре, Казахстане, Алжире, Малайзии и т. д.) цены на последние значительно ниже мировых87. Так, в Саудовской Аравии, одном из лидеров по экспорту, розничные цены на бензин многие годы были заметно ниже российских и сравнялись с ними только после девальвации рубля в 2023 году и запрета на экспорт нефтепродуктов из России, а цены на дизельное топливо намного ниже до сих пор. Схожая ситуация, например, в Малайзии, где основная часть производства углеводородов потребляется внутри страны, но экспортируются заметные объёмы нефтепродуктов. Сравнивая Россию с относительно крупными по численности населения и/или размеру экономики странами, экспортирующими нефть и нефтепродукты (например, Саудовской Аравией, Малайзией, Алжиром), можно заметить, что розничные цены на последние здесь в основном выше, чем там88.
Стоимость электроэнергии для конечных потребителей в России по ППС в 2 раза выше, чем в США, а доля затрат на неё в ВВП страны одна из самых высоких среди крупных экономик — в 2018 году она была выше, чем в США, Канаде, любой из стран ЕС (при том, что электроёмкость ВВП в России, по некоторым оценкам, выше, чем в США всего в 1,14 раза)89. С 2000 по 2015 годы цены на газ и электроэнергию выросли в 2,5 и 1,7 раза выше уровня инфляции соответственно (они продолжали расти быстрее темпов инфляции и в 2016–2020 годах)90. Розничные цены на электроэнергию для промышленности в России по номинальному курсу сравнялись с ценами в США в 2013 году91. Затем из-за падения рубля они стали относительно ниже, но уже в 2019 году разница была незначительной92, а в 2020 году 70% промышленных предприятий покупали её по более высокой цене, чем в среднем для промышленности США93. Примечательно, что в том же году цены продолжали расти — причём рост был выше уровня инфляции — несмотря на снижение спроса из-за кризиса94. В 2021 году цены на электроэнергию для предприятий в России по номинальному курсу были примерно такими же, как в Норвегии, Канаде и Китае и выше, чем в Турции и Казахстане (причём с последним разница составляла более полутора раз)95. В 2022–2023 годах они снизились из-за падения курса рубля, но уже в конце 2024 года цены были выше, чем в Норвегии и Китае и почти в полтора раза выше, чем в Казахстане96. Экспорт электроэнергии составляет лишь небольшую долю её производства, поэтому основным фактором ценообразования является уровень монополизма (контроля над рынком) и государственное регулирование отрасли, причём второе, очевидно, в большей степени, чем первое. Тарифы на электроэнергию устанавливаются государственными органами, а крупнейшие компании отрасли, на которые приходится более 50% производства, контролируются государством непосредственно (Русгидро, Интер РАО) или через владеющие ими компании (Росэнергоатом, Газпром энергохолдинг).
Таблица 3. Индексы цен производителей по отраслям добывающей, обрабатывающей промышленности и в электроэнергетике за 2000–2016 годы97
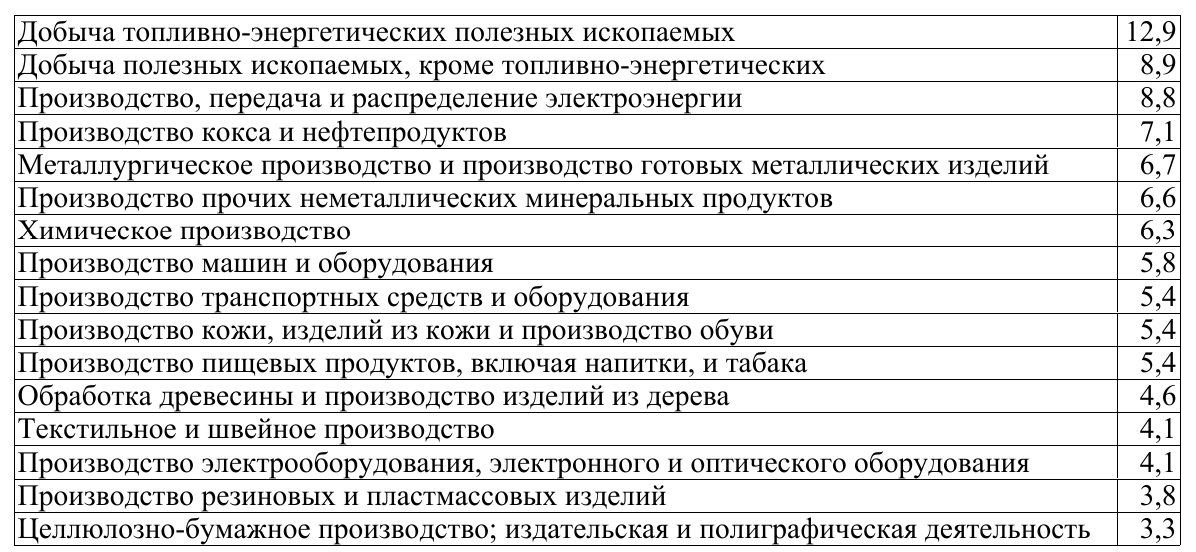
Схожая тенденция (за редкими исключениями) наблюдается при сравнении динамики цен в других отраслях промышленности. Чем сильнее ориентация на экспорт и/или монополизация, тем сильнее росли цены: первые места занимают добывающие отрасли, электроэнергетика, нефтепереработка, металлургия и производство металлоизделий98. Наименьший рост цен демонстрировали отрасли с высокой конкуренцией, ориентированные на внутренний рынок — производство изделий из резины и пластмассы, деревообработка, лёгкая промышленность, электронная и электротехническая промышленность. Показательно, что за 2000–2016 годы индекс цен в добыче углеводородов более чем в 2 раза превышает индекс в среднем по обрабатывающей промышленности (12,9 против 5,7)99. Соответственно, со временем ценовой диспаритет возрастал, т. е. доля прибыли, которую отдавали производители конечной продукции, увеличивалась100.
Издержки российских потребителей экспортируемого сырья не ограничиваются закупками по более высоким ценам. Зачастую они также вынуждены приобретать продукцию более низкого качества, тогда как лучшее сырьё уходит на экспорт — как это происходило с нефтью101. Кроме того, российский нефтегазовый сектор, по некоторым данным, является крупнейшим потребителем продукции отечественного машиностроения102, т. е. выступает не только практически монопольным поставщиком топливно-энергетических ресурсов, но и практически монопсонным покупателем многих видов машиностроительной продукции, что даёт ему дополнительные возможности перераспределять прибавочную стоимость от таких отраслей в свою пользу. То же самое касается различных подрядчиков, которые вынуждены сдерживать рост цен на свои услуги, несмотря на рост издержек, дабы не потерять клиентов103.
Разумеется, на уровень цен таких базовых для экономики товаров, как топливо и электроэнергия, в большинстве стран мира прямо или косвенно влияет государство. Но регулирование этой сферы в России (его направленность и эффективность) имеет заметные особенности по сравнению со многими другими странами104. Этот вопрос будет подробно проанализирован в главе 3, а прежде необходимо рассмотреть ещё один фактор, специфический для российской экономики и отличающий её от большинства стран мира.
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Из исследований такого плана, опубликованных в последние 10-15 лет, можно отметить работы Р. Дзарасова и некоторых его учеников (в частности, О. Комолова), а также книгу М. Лебского «Новый русский капитализм: От зарождения до кризиса (1986–2018 гг.)».
2 В качестве примера можно привести книгу С. Меньшикова «Анатомия российского капитализма» и работы Г. Ханина по экономической истории современной России.
3 В настоящей работе используются термины «центр», «полупериферия» и «периферия», позаимствованные из мир-системного анализа. Под центром или метрополией понимаются т. н. «развитые страны» — государства, обладающие полной или частичной монополией на наиболее современные технологии, финансовые ресурсы и инфраструктуру, в т. ч. мировые платёжные средства (подробнее см. разделы 3.2 и 6.2), объединённые в формальные и неформальные блоки («Большая семёрка», ЕС, ОЭСР), господствующие в международных организациях (МВФ, Всемирный банк, ВТО и т. д.) и за счёт всего этого доминирующие в мировой экономике. Термином «полупериферия» обозначена зависимая экономика (в частности, безвозмездно передающая странам центра часть произведённой у себя прибавочной стоимости), которая в то же время в отдельных аспектах может быть самостоятельной — в противоположность периферийным странам, которые, как правило, всецело зависят от внешнеэкономических отношений — и кроме того имеет свою периферию из стран, экономики которых в большей или меньшей степени зависят от неё и передают ей часть произведённой прибавочной стоимости.
4 Практически все 90-е абсолютное большинство займов, предоставляемых банками были краткосрочными (по некоторым данным, кредиты на срок до года составляли более 90%). Банки не были заинтересованы в кредитовании промышленности из-за гораздо большей прибыльности других операций — валютных спекуляций, вложений в ГКО и т. п. См.: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. Новосибирск, 2014. С. 191, 195, 198, 208. Меньшиков С. Анатомия российского капитализма. М., 2004. С. 27-28, 60, 76-77.
5 «Для предприятий тяжесть установленных в конце 1991 года налогов была чрезвычайной. По весьма правдоподобным последующим оценкам Минфина РФ в 1995–1996 годах, "если бы строго выполнялось налоговое законодательство, сбор налогов приблизился бы к 40–45% ВВП"… Российская гильдия финансовых аналитиков в 1990-е годы провела специальное исследование… о влиянии налоговых платежей на финансовое положение предприятий. Согласно ему, "если взять за 100% сумму средств, остающихся у предприятий после покрытия операционных расходов, то при существующей системе налогообложения, с учётом платежей во внебюджетные фонды (по сути это налоги на фонд заработной платы), они должны выплатить 124%. Специалисты ГИФА просчитали и другой вариант — для… рентабельных предприятий. Выяснилось, что при рентабельности в 17% на налоги уйдёт две трети средств, оставшихся после покрытия операционных расходов"». Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 600. «Согласно подсчётам Татьяны Долгопятовой, для того чтобы заплатить работникам зарплату в размере одного рубля, предприятие должно было заплатить налоги государству в размере 99 копеек, а налог на прибыль при этом составлял 67-69% от прибыли». Волков В. Силовое предпринимательство, XXI век: экономико-социологический анализ. СПб, 2012. С. 288-289. См. также: Тарасов А. Постскриптум из 1994-го (https://scepsis.net/library/id_2577.html).
6 В начале 1992 года Центральный Банк (ЦБ) ввёл очень жёсткие ограничения на кредитование, что сразу вызвало рост неплатежей среди предприятий (хотя в том же году они были смягчены, рост неплатежей это уже не остановило). С 1995 года (по другим данным, с 1994 года) ставка по кредитам поднялась до уровня, в 2-3 раза превышающего темпы инфляции и в некоторые годы составляла 15-30% и более в реальном выражении (Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 344-346. Меньшиков С. Указ. соч. С. 339).
7 Неплатежи постепенно росли с 1992 года и достигли пика к концу десятилетия, хотя они были характерны не только для государственного бюджета, но и для частных предприятий. См.: Ильин В. Власть и уголь: шахтёрское движение Воркуты. М., 1998. Гл. 6 (https://web.archive.org/web/20080926124014/http://socnet.narod.ru/library/authors/Ilyin/coal/6.htm). Тарасов А. Постскриптум из 1994-го. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 94, 261, 345. Меньшиков С. Указ. соч. С. 337.
8 Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 17, 598, 600. Волконский В., Кузовкин А. Диспаритет цен в России и мире // Проблемы прогнозирования. 2002. № 6.
9 В 1995–1998 годах курс рубля фиксировался Центробанком в рамках «валютного коридора». На момент его введения установленный курс приблизительно соответствовал рыночному, но впоследствии из-за инфляции разница между реальной покупательной способностью рубля и его курсом к доллару увеличилась многократно, что стало одной из причин девальвации 1998 года. См.: Меньшиков С. Указ. соч. С. 339. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 346-347.
10 Там же. С. 41, 45, 249. Тарасов А. Постскриптум из 1994-го. Лебский М. Новый русский капитализм: От зарождения до кризиса (1986–2018 гг.). М., 2019. С. 68-69, 81-82.
11 В 1989–1990 годах экспорт составлял 74,7 и 71,1 млрд долл. соответственно, в 1995–1997 годах — 81,2-88,5 млрд. При этом импорт, хотя и оставался ниже рекордных показателей 1989–1990 годов (78-81,8 млрд долл.) до середины 2000-х, уже в 1997 году практически достиг уровня 1988 года (71,8 млрд против 72,2 млрд) и значительно превысил доперестроечные объёмы (60-63 млрд в 1986–1987 годах). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23 (https://rosstat.gov.ru/storage/mediabank/pril-year_2023.rar). Илларионов А. Внешняя торговля России в 1992–1993 годах // Вопросы экономики. 1994. № 6 (https://web.archive.org/web/20220121003703/https://www.iea.ru/article/publ/vopr/1994_6.pdf). Подробнее об удельном весе и структуре экспорта и импорта в экономике РСФСР и современной России см. далее в этом разделе и в разделе 5.2.
12 Кляйн Н. Доктрина шока. М., 2011. С. 295-296, 301-302, 322-325. Кагарлицкий Б. Периферийная империя: циклы русской истории. М., 2009. С. 521-522, 534-535. Тарасов А. Постскриптум из 1994-го. См. также: Меньшиков С. Указ. соч. С. 348-349.
13 Строго говоря, такая политика стимулирует экспорт (равно как и импорт) в целом, поскольку отменяет ограничения на движение капитала, меры по защите внутреннего рынка и предприятий, работающих на внутренний спрос, тем самым делая их более уязвимыми перед конкуренцией со стороны импорта транснациональных корпораций (ТНК). Но поскольку большинство стран, не относящихся к центру капиталистической мировой экономики, как правило не имеет возможности продавать на внешних рынках большие объёмы сложной промышленной продукции, в результате стимулируется экспорт сырья и полуфабрикатов; те страны, где природных ресурсов недостаточно, становятся производителями товаров массового потребления и/или местом расположения сборочных производств для корпораций стран центра. Таким образом, поощряется производство и экспорт продукции, наиболее востребованной странами центра, в т. ч. путём скупки местных предприятий транснациональным капиталом и их переориентации на производство экспортных товаров. Первая тенденция наиболее ярко проявилась в Латинской Америке, вторая — в Южной и Юго-Восточной Азии (хотя к ней также можно отнести, например, Мексику). О политике «Вашингтонского консенсуса» в отношении внешней торговли см.: Ждановская А. Что такое ВТО? В чьих интересах в ВТО принимаются решения? Чем опасна ВТО? (https://scepsis.net/library/id_2546.html). Грот А. «Глобальная Европа — крепкое партнёрство для открытия рынков европейским экспортёрам» (https://scepsis.net/library/id_2299.html). О последствиях неолиберальной политики в полупериферийных и периферийных странах см.: Коуп З. Разделенный мир. Разделенный класс. Глобальная политическая экономия и стратификация труда при капитализме. М., 2022. С. 244-245, 304, 358-359 (https://lenincrew.com/divided-world-1/; https://lenincrew.com/divided-world-2/). Харви Д. Краткая история неолиберализма. Актуальное прочтение. М., 2007. С. 136-140. Labour Rights in High Tech Electronics: Case Studies of Workers’ Struggles in Samsung Electronics and its Asian Suppliers. Hong Kong, 2013. P. 80-83, 94-95. Hirschman A. The Political Economy of Latin American Development: Seven Exercises in Retrospection // Latin American Research Review. № 3. 1987. Gunder Frank A. Economic Genocide in Chile: Monetarist Theory Versus Humanity; Two Open Letters to Arnold Harberger and Milton Friedman. Nottingham, 1976.
14 Все последствия изменений, происходящих с 2022 года, до конца не ясны, но, как будет показано ниже, ни ориентация на экспорт, ни зависимость от импорта кардинально не изменились — соответственно, в том или ином виде сохранится и влияние этих факторов на экономику.
15 По ходу изложения мы неоднократно будем обращаться к обобщённым макроэкономическим показателям — в первую очередь к составляющим ВВП. Надо оговориться, что понятие ВВП, а также его составляющие не вполне соотносятся с категориями марксистской политэкономии, но их рассмотрение позволяет показать многие интересующие нас особенности экономики и закономерности её развития. При правильном анализе и интерпретации через них, как правило, можно выйти на понятия из марксистской экономической теории.
16 Национальные счета России в 1997–2004 годах. С. 83. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11.
17 Там же. Exports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS?end=2020&locations=RU-CN&start=2000&view=chart).
18 Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках // Экономический журнал ВШЭ. 2023. № 4.
19 «… Россия в значительной мере ориентирована на экспорт добавленной стоимости на нужды выпуска конечной продукции в других странах и блоках — 23% той части российской добавленной стоимости, которая идёт на производство товаров и услуг, используется именно таким образом (для сравнения: в АСЕАН — 17%, в остальных странах (Китае, США, ЕС — А. П.) — менее 10%)». Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках. Данные на 2018 год.
20 «Это… отражает экспортную специализацию на поставках сырьевых товаров и относительно невысокий объем экспорта переработанной продукции» (Там же). Схожая роль в мировых товарных цепочках, например, у Саудовской Аравии (См.: Структурные изменения в российской экономике и структурная политика. М., 2018. С. 75-76 (https://www.hse.ru/data/2018/04/13/1150725828/Аналитический доклад по структурной политике.pdf)).
21 Так, в среднем за 2011–2015 годы экспорт одних только нефти, газа и нефтепродуктов составлял 15,4% ВВП. Из-за падения цен его доля снизилась до 12,3% ВВП в среднем за 2016–2020 годы. Белоусов Д. Глобальные технологические тренды 2022–2040 годов (часть 1) // Горизонт 2040. М., 2023. С. 122.
22 Зависимость экономического роста от внешней торговли и динамика цен на сырьё и несырьевые товары на мировом рынке рассматриваются в главах 5-6.
23 Товарная структура экспорта и импорта Российской Федерации, годы (с 1995 г.) (https://rosstat.gov.ru/storage/mediabank/99stru.xlsx).
24 В СССР в 1985–1990 годах на топливо, металлические руды и продукцию металлургии приходилось порядка 50-60% экспорта (Народное хозяйство СССР в 1990 г. С. 659. Меньшиков С. Указ. соч. С. 357), однако советская статистика включала в топливный экспорт электроэнергию, поэтому на деле доля сырья была несколько ниже (Тарасов А. «Второе издание» капитализма в России (https://scepsis.net/library/id_2973.html)). При этом доля экспорта в ВВП РСФСР в 1989 году составляла около 22% — гораздо ниже, чем в постсоветской России (Exports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS?locations=RU)).
25 «Контроль над экспортом в сочетании с катастрофическим падением курса рубля гарантировал то, что в руках у олигархов сосредоточились "настоящие" финансовые ресурсы. Обесценение рубля вело к долларизации экономики. А это, в свою очередь, означало, что господствующие позиции в стране получают компании, которым гарантирован стабильный приток западной валюты». Кагарлицкий Б. Указ. соч. С. 532.
26 Есть множество примеров того, как в 90-х они скупали российские предприятия, которые могли составить им конкуренцию, ликвидировали их или превращали в «отвёрточные» производства. См., например: "Новомосковскбытхиму" приделали крылышки (https://www.kommersant.ru/doc/182251). Максимов Б. Зарубежный опыт трудовых отношений на российской почве в 1990-е и начале 2000-х // Трудовые отношения: состояние и тенденции развития в России. Самара, 2013. С. 71-83. Пример более изощрённой борьбы иностранцев с российскими конкурентами см.: Как гибнут ярославский и московский заводы холодильного оборудования (http://web.archive.org/web/20240519074503/https://www.promved.ru/articles/article.phtml?id=2084&nomer=1).
27 Подробнее см.: Клочков В. Чем плоха сырьевая экономика (https://scepsis.net/library/id_2121.html).
28 Меньшиков С. Указ. соч. С. 47-48, 50, 200-201. Дзарасов Р., Новоженов Д. Крупный бизнес и накопление капитала в современной России. М., 2009. С. 132, 135. Шмат В. Нефтегазовый цугцванг. Очерки экономических проблем российского нефтегазового сектора. Новосибирск, 2013. С. 375 (https://web.archive.org/web/20201126202809/http://нефтегазовый-цугцванг-онлайн.рф/Petr-Zug_e_2013_12_23.pdf). Для минерального сырья также используются понятия «природная рента» или «сырьевая рента».
29 Здесь уместна аналогия с тем, что говорилось о более высокой норме прибыли в колониях: «…что касается капиталов, вложенных в колониях и т. д., то они могут давать более высокие нормы прибыли, так как там вследствие низкого уровня развития норма прибыли выше вообще, а в связи с применением рабов, кули и т. п. выше и степень эксплуатации труда». Маркс К. Капитал. Критика политической экономии. Т. 3 // Маркс К., Энгельс Ф. Сочинения. М., 1961. Т. 25. Ч. 1. С. 260-261.
30 Подробнее см.: Там же. С. 260. Меньшиков С. Указ. соч. С. 47-48. Т. е. можно сказать, что цена производства единицы товара внутри страны (включая среднюю для этой страны норму прибыли) оказывается ниже чем её цена на мировом рынке (см.: Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 171-172, 217-218).
31 Подробнее об этом см. раздел 4.1.
32 «…преимущество основывалось на богатстве и доступности природных ресурсов, а также на высокой концентрации активов. Например, металлургические заводы, производившие первичный алюминий и рафинировавшие черновую медь, обычно строились в регионах, в которых генерировалось много дешёвой электроэнергии. Именно такая ситуация сложилась в Иркутской области и Красноярском крае после создания каскадов крупных ГЭС на Енисее и его притоках. Расходы на электроэнергию при выпуске упомянутой продукции значительны, поэтому предприятия цветной металлургии могли работать с низкими издержками». Дзарасов Р., Новоженов Д. Указ. соч. С. 131. См. также: Меньшиков С. Указ. соч. С. 102-103. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 611.
33 Данные о себестоимости добычи нефти в России сильно рознятся из-за различных критериев оценки. В среднем по отрасли и по крупнейшим нефтедобывающим корпорациям она оценивалась в диапазоне 10-20 долл. за баррель без учёта налогов во второй половине 2010-х годов. См.: Обзор нефтесервисного рынка России — 2019 (https://www.csr.ru/upload/iblock/e6b/e6bbde49a62d90d36e5615b5c7b28094.pdf). Минэнерго: себестоимость добычи нефти в России составляет 15-45 долл. за барр. (https://neftegaz.ru/news/finance/716102-minenergo-sebestoimost-dobychi-nefti-v-rossii-sostavlyaet-15-45-doll-za-barr/). О себестоимости добычи и её составляющих см. также раздел 1.3.
34 На рис. 3-4, 6-9 и в табл. 6 внутренние цены — цены производителей. За 1993–1994 годы приведены цены на конец года, за 1992 и 1995–2007 годы — среднегодовые. Здесь и далее в данных о ценах на внутреннем рынке возможны некоторые неточности, т. к. Росстат приводит только их среднемесячные значения, и средние цены за год исчислены как среднеарифметическое цен за 12 месяцев. Рассчитано по: Средние цены производителей промышленных товаров до 2010 г. (https://fedstat.ru/indicator/31453). Обменный курс (единица местной валюты за доллар США, среднегодовой период) (https://fedstat.ru/indicator/62281). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23. Российский статистический ежегодник. 2001. С. 596. Меньшиков С. Указ. соч. С. 47, 49.
35 Российская экономика в 2005 году. Тенденции и перспективы. М., 2006. С. 217. Шмат В. Указ. соч. С. 443. bp Statistical Review of World Energy 2022 (https://web.archive.org/web/20220709044744/https://www.bp.com/content/dam/bp/business-sites/en/global/corporate/pdfs/energy-economics/statistical-review/bp-stats-review-2022-full-report.pdf). Торговля в России. 2021. С. 107. Меньшиков С. Указ. соч. С. 357.
36 Промышленное производство в России. 2016. С. 186, 190, 218-221. Там же. 2019. С. 155, 177. Там же. 2023. С. 125-127, 143. Обзор рынка рынка чёрной металлургии — 2020. С. 5 (https://web.archive.org/web/20210601192114/https://www2.deloitte.com/content/dam/Deloitte/ru/Documents/research-center/Обзор рынка черной металлургии 2020.pdf). Спрос на сталь в России в первом полугодии снизился на 15% (https://www.vedomosti.ru/business/articles/2025/07/21/1125680-spros-na-stal). Алюминий: новые источники сырья и рынки сбыта (https://morvesti.ru/themes/1694/105992/).
37 Внутреннее потребление рассчитано как разность производства и экспорта. Для угля также учтён импорт: в постсоветский период только он ввозился в значимом количестве, тогда как импорт нефти и нефтепродуктов составлял порядка 5% от внутреннего производства во второй половине 90-х, 1-2% в начале 2000-х и менее 1% с середины 2000-х. В оценках по нефтепродуктам есть некоторая неточность, т. к. Росстат приводит данные только об объёмах первичной переработки нефти, но не о конечном выпуске. Однако разница между этими показателями не столь велика — к примеру, в 2017–2021 годах производство нефтепродуктов было примерно на 5% меньше объёмов первичной переработки (см.: За 2017–2021 гг производство нефтепродуктов в России выросло на 2,4%: с 268 до 274 млн т. (https://marketing.rbc.ru/articles/13787/)); в то же время надо учитывать, что на деле их экспорт составляет несколько бóльшую долю их производства, а внутреннее потребление, соответственно, меньшую. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Российская Федерация в 1992 году. С. 57. Российский статистический ежегодник. 1994. С. 438. Там же. 1995. С. 438. Там же. 2022. С. 594, 600. Россия в цифрах. 1998. С. 377-378, 380. Промышленность России. 2000. С. 328-329, 338. Там же. 2005. С. 350-351, 360-361. Там же. 2010. С. 282-283, 286-287. Промышленное производство в России. 2016. С. 218-219, 224-225. Там же. 2019. С. 176, 180. Там же. 2021. С. 184, 188.
38 «Интерпретацию различий в уровне цен на взаимозаменяемые товары и услуги в бедных и богатых странах можно подытожить следующим образом. В бедных странах они создают благоприятные условия для развития производства продукции и ресурсов, необходимых для богатых стран, и максимального их вывоза (и минимального потребления внутри страны)». Волконский В., Кузовкин А. Диспаритет цен в России и мире.
39 В т. ч. поэтому после февраля 2022 года производители, например, нефти или угля готовы были продавать свою продукцию в Азию с большими дисконтами — многие из них были ориентированы на экспорт практически полностью, поэтому полное закрытие внешних рынков для них означало бы обвал производства (как это произошло в Хакасии, где за полгода объёмы вывоза угля на экспорт сократились в 15 раз (см: Половина угольных предприятий Хакасии не платит зарплату сотрудникам — депутаты (http://web.archive.org/web/20251001102947/https://tayga.info/179555))) и огромные убытки, включая расходы на консервацию скважин и шахт.
40 Российская экономика в 2018 году. Тенденции и перспективы. М., 2019. С. 244-245.
41 Лебский М. Указ. соч. С. 149.
42 Обзор рынка чёрной металлургии — 2020. С. 5, 20.
43 Петренко И. Итоги работы угольной промышленности России за 2021 год // Уголь. 2022. № 3. Добыча нефти в России в 2018 году выросла на 1,6% (https://tass.ru/ekonomika/5971425).
44 Рынок минеральных удобрений. 2017 год. С. 39 (https://dcenter.hse.ru/data/2017/08/30/1173968029/Рынок минеральных удобрений 2017.pdf). Рынок минеральных удобрений. 2019 год. С. 32 (https://dcenter.hse.ru/data/2019/12/26/1524652323/Рынок минеральных удобрений-2019.pdf).
45 «Норникель» с 1 апреля останется единственным производителем никеля в России (https://www.kommersant.ru/doc/3228971).
46 В 2018–2022 гг производство цинка в России сократилось на 29%: с 255 до 182 тыс. т. (https://marketing.rbc.ru/articles/14213/).
47 Производство меди и металлов платиновой группы сократится из-за коронавируса (https://www.vedomosti.ru/business/articles/2020/03/24/826109-metallov-sokratitsya).
48 Основные характеристики российской электроэнергетики (https://minenergo.gov.ru/industries/power-industry/main-characteristics-russian-electric-power-industry). Крупнейшие компании электроэнергетики (https://minenergo.gov.ru/industries/power-industry/largest-electric-power-companies).
49 Кроме того в отдельных отраслях (например, в производстве некоторых цветных металлов) в РСФСР вся продукция выпускалась одним-двумя предприятиями и такая ситуация сохранилась при их приватизации — т. е. монополизация была исторически обусловлена.
50 Историю перераспределения этих активов в 90-х см.: Меньшиков С. Указ. соч. С. 88-122. Выше упоминалось о том, что обвальная девальвация рубля и долларизация экономики обеспечивали господствующие позиции тем, кто имел стабильный приток иностранной валюты (Кагарлицкий Б. Указ. соч. С. 532). Закономерно, что в такой ситуации владельцы компаний-экспортёров стремились любыми средствами упрочить своё господство и увеличить валютные поступления.
51 Об основных слияниях и поглощениях 2000-х см.: Шмат В. Указ. соч. С. 204-205, 231.
52 Примечательно, что зачастую такие компании связаны с сырьевыми монополиями общими владельцами. В качестве примера можно привести Трансмашхолдинг и группу Синара, которые контролируют производство практически всех видов продукции железнодорожного машиностроения, кроме вагонов и трамваев. Трансмашхолдинг принадлежит тем же собственникам, что УГМК, а группа Синара — тому же владельцу, что Трубная металлургическая компания (ТМК), один из крупнейших производителей чёрной металлургии, контролирующий бóльшую часть производства труб. Другие примеры — Силовые машины, одна из крупнейших компаний энергетического машиностроения, которая принадлежит владельцу Северстали Мордашову, и Группа ГАЗ, которая выпускает коммерческий транспорт (лёгкие и средние грузовики), а также контролирует львиную долю производства автобусов и принадлежит владельцу Русала Дерипаске.
53 Who Owns Russia: 32 Largest Business Groups Make 51% of GDP (https://web.archive.org/web/20131104144312/http://www.emergingmarketsvenue.com/2010/07/12/russian_business_groups).
54 Промышленность России. 2005. С. 67.
55 Рассчитано по: Коэффициенты концентрации производства по видам экономической деятельности с 2017 г. (https://fedstat.ru/indicator/58999).
56 Подробнее вопрос зависимости экономики от импорта будет рассмотрен в главах 5-6.
57 «… отрасли, поставленные ценовым диспаритетом в привилегированное положение… образуют основные элементы затрат российской обрабатывающей промышленности. Столь резкий относительный рост цен на [их] продукцию… привёл к резкому росту затрат обрабатывающей промышленности…» (Дзарасов Р. Методология Н. А. Цаголова в исследовании накопления капитала в современной России // Вестник Московского университета. 2009. № 3). Потребление нефти, угля, газа и нефтепродуктов разными отраслями промышленности см.: Промышленность России. 2012. С. 154, 158-163, 166-167. Промышленное производство в России. 2016. С. 149, 152-157.
58 Концепция двухсекторности экономики рассматривается подробнее в начале главы 5.
59 Определяя это явление строго в терминах марксистской политэкономии, можно сказать, что стоимость продукции таких предприятий оказывается выше суммы их издержек производства и средней нормы прибыли; таким образом, благодаря полной или частичной монополии они получают добавочную прибыль или сверхприбыль (см., например: Маркс К. Капитал. Т. 3. // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 194-195, 217-218. Ч. 2. С. 431-432).
60 О таком принципе ценообразования на рынке нефти прямо пишет в своём докладе Федеральная антимонопольная служба (ФАС). См.: Доклад о состоянии конкуренции в Российской Федерации за 2007 год. М., 2008. С. 95, 97 (https://fas.gov.ru/attachment/150385/download?1512388852).
61 За 2017–2020 годы внутренние цены и курс доллара за декабрь, за остальные годы — среднегодовые; за 2017 год экспортные цены за декабрь, за остальные годы — среднегодовые. Рассчитано по: Средние цены производителей промышленных товаров до 2010 г. Средние цены производителей промышленных товаров с 2010 г. по 2016 г. (https://fedstat.ru/indicator/40612). Средние цены производителей промышленных товаров с 2017 г. (https://fedstat.ru/indicator/57606). Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23. Обменный курс (единица местной валюты за доллар США, среднегодовой период). Российский статистический ежегодник. 2018. С. 617.
62 Замглавы ФАС в 2010 году описывал механику сближения внутренних цен с мировыми следующим образом: «При росте цен на внешних рынках незамедлительно растут цены в России. Когда же мировые цены снизились в 3,3 раза, то цены в России снизились лишь в 2,3 раза. Причём в мире задержка снижения цен на национальных рынках вслед за мировыми составляет максимум одну неделю, в России же задержка составляет 1,5-2 месяца». Анатолий Голомолзин: политика нефтяных монополий является колониальной (http://www.kommersant.ru/doc/1400625).
63 Одна из причин, по которой внутренние цены всё сильнее сближались с экспортными после 2014 года — т. н. налоговый манёвр, включавший в себя снижение экспортных пошлин на нефть одновременно с ростом налога на её добычу. Подробнее см. в разделе 3.1.
64 Рассчитано по: Средние цены производителей промышленных товаров с 2017 г. В 2024 году по официальным данным разница между ценами производителей для внутреннего рынка и для экспорта составляла 5-12% в разные месяцы (в среднем за год — 9%), в 2025 году — 5-28% в разные месяцы (в среднем за год — 14%). Там же.
65 Биржевая цена на российскую нефть резко выросла (https://lenta.ru/news/2023/08/31/oilru/). Мировым ценам на нефть предрекли рост (https://lenta.ru/news/2023/09/13/oil_wor/). Цена барреля нефти Urals в сентябре выросла до 83 долларов (https://ria.ru/20231002/neft-1899976531.html). При этом до февраля 2022 года разница между ценами на эти сорта на мировом рынке составляла 1-4 долл. за баррель в пользу Brent, а затем она значительно выросла из-за санкций на российскую нефть (см.: «Индикатор успеха санкций»: что означает дисконт российской нефти Urals к Brent (https://www.forbes.ru/finansy/487942-indikator-uspeha-sankcij-cto-oznacaet-diskont-rossijskoj-nefti-urals-k-brent)).
66 Рассчитано по: Итоги торгов в секции Нефтепродуктов (https://spimex.com/markets/oil_products/trades/results/; https://spimex.com/files/36590/).
67 Цена на российскую нефть замедлила рост (https://lenta.ru/news/2023/10/02/urals/).
68 Волконский В., Кузовкин А. Диспаритет цен в России и мире. Шмат В. Указ. соч. С. 203-204. Доклад о состоянии конкуренции в Российской Федерации за 2010 год. М., 2011. С. 178 (https://fas.gov.ru/documents/596469).
69 Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. Превышение внутренних цен на дизельное топливо над экспортными по номинальному курсу неоднократно отмечалось исследователями. См., например: Маневич В. Альтернативные стратегии преодоления стагнации и «новая модель роста» российской экономики // Вопросы экономики. 2017. № 8.
70 Российский статистический ежегодник. 2020. С. 577.
71 Рассчитано по: Средние цены производителей промышленных товаров с 2017 г. Средние цены на приобретённые организациями отдельные виды товаров с 2017 г. (https://www.fedstat.ru/indicator/57778). См. также: Промышленное производство в России. 2021. С. 248.
72 Схожие примеры — никель и чугун. Среднегодовые цены на никель внутри страны были выше цен экспорта как минимум в 2012-2016 и 2018 годах (детальные данные за другие годы отсутствуют). Внутренние цены на чугун в прошлом десятилетии в основном были чуть ниже экспортных, но как и в случае с медью, их динамика была практически идентичной. См.: Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г.
73 При этом бóльшую часть десятилетия экспортные цены были ниже мировых на 100-400 долл. за тонну или на 10-20% для алюминия и 2-4% для меди, что говорит о возможном занижении экспортных цен путём трансфертного ценообразования при продаже подконтрольным фирмам для сокрытия части прибыли и вывода её за границу (Рассчитано по: Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. Российский статистический ежегодник. 2014. С. 629, 635. Там же. 2017. С. 600, 607. Там же. 2020. С. 614, 619). Подробнее этот вопрос рассматривается в разделе 2.3.
74 «Оптовые поставки нефтепродуктов с НПЗ ВИНК (вертикально-интегрированных нефтяных компаний) своим региональным сбытам производятся в приоритетном порядке (объёмы, цены). При этом существует негласное правило: ВИНК не продает нефтепродукты оптом в регионы, где присутствует сбыт данного ВИНК. Это вынуждает независимых участников рынка либо закупать нефтепродукты у сбыта ВИНК, либо искать альтернативные схемы поставки (поставка партии частями из разных регионов, через соседние регионы с арендой мощностей по хранению, с использованием автотранспорта и др.), что приводит к нерентабельности работы. Создание же новых мощностей по хранению нефтепродуктов зачастую нецелесообразно, в связи с наличием уже существующих мощностей… достаточных для удовлетворения спроса на услуги по хранению» (Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 94). Свой вклад также вносит недостаточное развитие инфраструктуры — так, разветвлённая нефтепродуктопроводная система есть только в европейской части страны, в Западной Сибири есть лишь один магистральный нефтепродуктопровод до Кемерово, к которому подсоединены крупные города, а на востоке страны нефтепродукты транспортируются только железнодорожным или автомобильным транспортом (Шмат В. Указ. соч. С. 32-33).
75 По состоянию на конец 2010-х две компании (Роснефть и ННК), владеющие НПЗ в этой части страны, контролировали 75% рынка розничных заправок. Даже в регионах, которые находятся в хорошей транспортной доступности от местных НПЗ и путей сообщения с западной частью страны (Приморский и Хабаровский края, Амурская обл., Еврейская автономная обл.) розничная цена на нефтепродукты заметно выше, чем в среднем по России: в 2013–2022 годах дизельное топливо было дороже на 1-4 руб./л. и более, бензин АИ-92 на 0,5-2,5 руб./л. и более, АИ-95 был дороже чем в среднем по России (кроме 2018–2019 годов, когда он был несколько дешевле среднероссийского уровня) на 0,5-2 руб./л. (Рассчитано по: Средние потребительские цены (тарифы) на товары и услуги (https://fedstat.ru/indicator/31448)). Завышение цен и проблемы с поставками неоднократно отмечалось государственными органами (см., например: ННК грозит штраф за дискриминацию независимых АЗС на Камчатке (https://tass.ru/ekonomika/5767941). Началась борьба за бензобак (https://www.eastrussia.ru/material/nachalas-borba-za-benzobak/). Владельцы заправок в Приморье пожаловались в ФАС на завод «Роснефти» (https://www.rbc.ru/business/16/07/2021/60ef02899a79474cf63ed594)).
76 Анатолий Голомолзин: политика нефтяных монополий является колониальной.
77 В 2021 году по некоторым видам продукции деревообработки внутренние цены были лишь на 7% ниже мировых. См.: Ценовое ралли: стоимость деревянных домов и пиломатериалов достигла пика (https://realty.rbc.ru/news/60ccc1c29a7947f7ab3bccc4).
78 См.: Цены на лосося и икру в России превысили мировые. В каких регионах и насколько подорожали рыба и морепродукты: инфографика (https://rtvi.com/stories/czeny-na-lososya-i-ikru-v-rossii-prevysili-mirovye-v-kakih-regionah-i-naskolko-podorozhali-ryba-i-moreprodukty-infografika/). Вылов лосося в этом году обещает быть рекордным. Ждать ли снижения цен? (https://www.bfm.ru/news/531951).
79 «Анализ деятельности производителей массовых ресурсов показывает, что они обладают специфическим фактором степени монополизма при удовлетворении спроса российских потребителей их продукции. Корпорации этого сектора могут ограничивать предложение своих товаров на внутреннем рынке и перераспределять поставки за рубеж благодаря низким в сравнении со среднемировым уровнем издержкам производства». Дзарасов Р., Новоженов Д. Указ. соч. С. 133. См. также там же, с. 135.
80 Можно сказать, что фактор монополизма, упомянутый в предыдущем примечании, частично или полностью устраняется при наличии множества мелких производителей, часть которых в силу разных причин не имеют возможности выгодно экспортировать свою продукцию и вынуждены направлять её на внутренний рынок, тем самым конкурируя между собой.
81 Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 84.
82 Доклад о состоянии конкуренции в Российской Федерации за 2021 год. М., 2022. С. 251-252 (https://fas.gov.ru/documents/688431). Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 191-195, 233, 278.
83 Например, у американской Exxon Mobil, порядка половины добычи которой приходится на США и Канаду, операционные затраты в расчёте на баррель добываемой нефти в несколько раз выше, чем у Роснефти и Лукойла. См.: Субханкулова Р., Фурманов К., Иванова Н. Исследование сравнительных преимуществ нефтегазовых компаний с позиций операционных и капитальных затрат // Экономический журнал ВШЭ. 2015. № 2.
84 Цены на бензин в России по номинальному курсу впервые сравнялись с ценами в США в 2005–2006 годах (Шмат В. Указ. соч. С. 343). Сравнения цен на бензин и дизельное топливо в разные годы см.: Почему растут цены на бензин (https://t-j.ru/toplivo-stat/). Шмат В. Указ. соч. С. 239, 250. International Fuel Prices 2014 (https://web.archive.org/web/20240630064548/https://www.sutp.org/download/7908/). International Fuel Prices 2018/19 (https://web.archive.org/web/20230112095305/https://sutp.org/download/10008/).
85 К примеру, в ноябре 2018 года литр дизельного топлива в России стоил около 45 руб., по валютному курсу (66,4 руб./долл.) это составляло 68 центов против 88 центов в США. Но по ППС (24,5 руб./долл.) он стоил 1,8 долл., т. е. в два раза дороже, чем в США. (Рассчитано по: Средние потребительские цены (тарифы) на товары и услуги. Средний курс ЦБ в России (https://www.kursvaliut.ru/средний-обменный-курс-за-месяц). International Fuel Prices 2018/19. Российский статистический ежегодник. 2022. С. 657). В данном случае сравнение цен по ППС вполне оправдано: «Когда речь идет о сопоставлении уровня цен по узкой группе однородных товаров, скажем в России и США, то ППС имеет вполне конкретный и однозначный смысл: это сумма в рублях, на которую в России можно купить такое же количество данных товаров (с учётом качества), какое в Америке — на 1 долл.» (Волконский В., Кузовкин А. Диспаритет цен в России и мире).
86 Т. е. экспортирующих нефти и нефтепродуктов больше, чем импортирующих их. При сравнении цен стоит учитывать, что многие крупные производители и экспортёры нефтепродуктов импортируют сырую нефть и наоборот — многие крупные экспортёры нефти импортируют нефтепродукты (в основном это периферийные и полупериферийные страны). Как правило, это ведёт к тому, что внутренние цены на них в этих странах приближаются к мировым или превышают их. Данные об экспорте и импорте нефтепродуктов см.: Refined Petroleum (https://oec.world/en/profile/hs/refined-petroleum).
87 За мировые цены можно принять розничные цены в США (учитывая, что оптовые цены в этой стране совпадают с мировыми, а доля налогов в розничной цене относительно невелика), как это делает, например, немецкое государственное агентство GIZ в своих аналитических публикациях. Об этом см., например: International Fuel Prices 2018/19.
88 См., например, данные на апрель 2024 года: Gasoline prices, liter, 15-Apr-2024 (https://web.archive.org/web/20240418182542/https://www.globalpetrolprices.com/gasoline_prices/). Diesel prices, liter, 15-Apr-2024 (https://web.archive.org/web/20240421075206/https://www.globalpetrolprices.com/diesel_prices/). За более ранние годы см., например: International Fuel Prices 2010/2011 (https://web.archive.org/web/20130512022600/http://www.giz.de/Themen/en/dokumente/giz-en-IFP2010.pdf). International Fuel Prices 2014; International Fuel Prices 2018/19.
89 Нигматулин Б. Какие цены на энергию и топливо могут и должны быть в России (https://ecfor.ru/publication/kakie-tseny-na-energiyu-i-toplivo-dolzhny-byt-v-rossii/). «В России и США вся электроэнергия производится внутри страны. В России в 2020 г. затраты конечных потребителей электроэнергии в долях ВВП были в 2,25 раза выше, чем в США, а электроёмкость ВВП — всего в 1,14 раза». Там же.
90 Лев М., Колпакова И. Ценовые факторы в системе экономической и социальной безопасности России // Экономические отношения. № 2. 2020.
91 Влияние роста цен на газ и электроэнергию на развитие экономики России. М., 2013. С. 4-5 (http://portal-energo.ru/files/articles/portal-energo_ru_tsen_energii_na_ekonomiku_rossii.pdf).
92 Долматов И. Сравнительный анализ цен на электроэнергию в России и других странах (https://ur.hse.ru/data/2021/04/06/1388497401/Сравнение цен.pdf).
93 Энергоцены держатся под напряжением (https://www.kommersant.ru/doc/4815601). Например, цены для предприятий чёрной металлургии были на 40-50% выше, чем для этой отрасли в США, а цены для цветной металлургии — в 2 раза выше, чем для аналогичных предприятий в Канаде. См.: Электроэнергию ставят под сравнение (https://www.kommersant.ru/doc/4627541).
94 На мегаватты накрутили мегацену (https://www.kommersant.ru/doc/4681667).
95 Country list (https://web.archive.org/web/20220123093942/https://www.globalpetrolprices.com/countries/).
96 Country list (https://web.archive.org/web/20250529135248/https://www.globalpetrolprices.com/countries/).
97 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 23.
98 В одном из докладов ФАС, на основе данных Росстата, отмечается, что в отдельные годы темп роста цен в проблемных с точки зрения образования картелей отраслях был в 2 раза выше, чем темп роста потребительских цен. В докладе ведомства за 2021 год завышение цен картелями на товарных рынках оценивалось в 18%. См.: Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 84-85. Доклад о состоянии конкуренции в Российской Федерации за 2021 год. С. 179.
99 Это при том, что в 90-х темп роста цен на топливо (кроме газа), электроэнергию и металлы также значительно опережал средний по промышленности уровень. См.: Дзарасов Р., Новоженов Д. Указ. соч. С. 134. Меньшиков С. Указ. соч. С. 168-169.
100 Яркий пример приводит директор завода, выпускающего электродвигатели (данные на 2015 год): «Металл с 2002 года подорожал в 4 раза, электроэнергия почти в 6 раз, и в результате у нас себестоимость с 2002 года выросла в 3,5 раза… энергетики монопольно задирают цены, металлурги выставляют цены по Лондону (по ценам Лондонской биржи …), причём многие присылают контракты в долларах». Назад в будущее (https://www.kommersant.ru/doc/2707376).
101 «После запуска нефтепровода Восточная Сибирь — Тихий океан лёгкие сорта нефти пошли на азиатский рынок, а на нефтеперерабатывающие заводы центра России увеличились поставки высокосернистой (следовательно, менее экологичной) нефти». Вызовы и политика пространственного развития России в XXI веке. М., 2020. С. 136. Здесь также можно вновь отметить более высокий приоритет внешних рынков для производителей сырья.
102 Обзор: машиностроение испытало глубочайший спад за десять лет (https://riarating.ru/industry_newsletters/20200921/630180420.html).
103 Пример нефтесервисных организаций в кризис 2008 года см.: Шмат В. Указ. соч. С. 211, 213-215, 218. См. также: Михаил, инженер-геофизик (https://sizif.info/geofizik/).
104 Особенно хорошо это заметно на отрезке примерно с 2000 по 2022 годы.