Особый путь зависимости: экономическое развитие современной России. Глава 5, разделы 3-4
- 5. Отраслевое развитие и экономическая динамика
- 5.3. Отраслевая структура экономики. Преобладание торгово-посреднической деятельности
- 5.4. Динамика экономического развития
- Примечания
5. Отраслевое развитие и экономическая динамика
5.3. Отраслевая структура экономики. Преобладание торгово-посреднической деятельности
В самом обобщённом виде развитие экономики в отраслевом разрезе можно проследить через изменения в структуре производства ВВП по валовой добавленной стоимости в постоянных ценах1.
Таблица 15. Валовая добавленная стоимость по видам экономической деятельности в ценах 2008 года, млрд руб.2
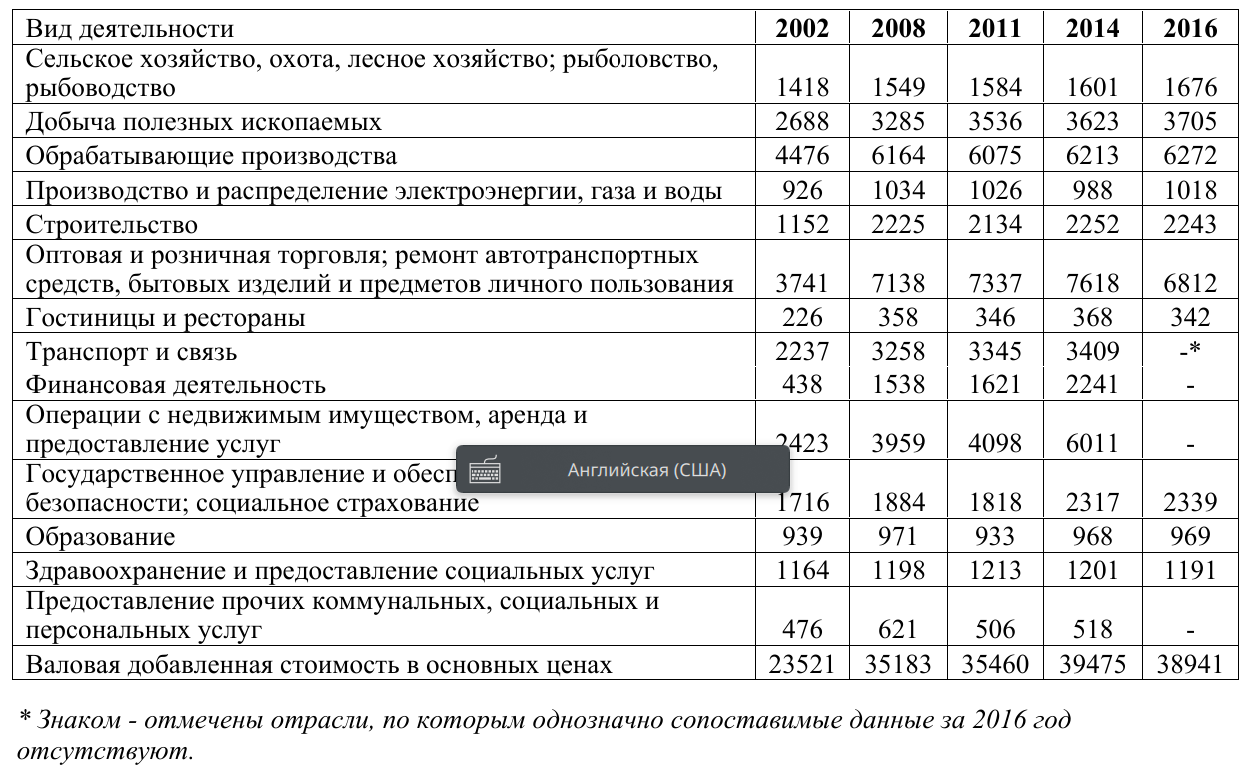
Таблица 16. Структура валовой добавленной стоимости по видам экономической деятельности в ценах 2008 года (в основных ценах), %
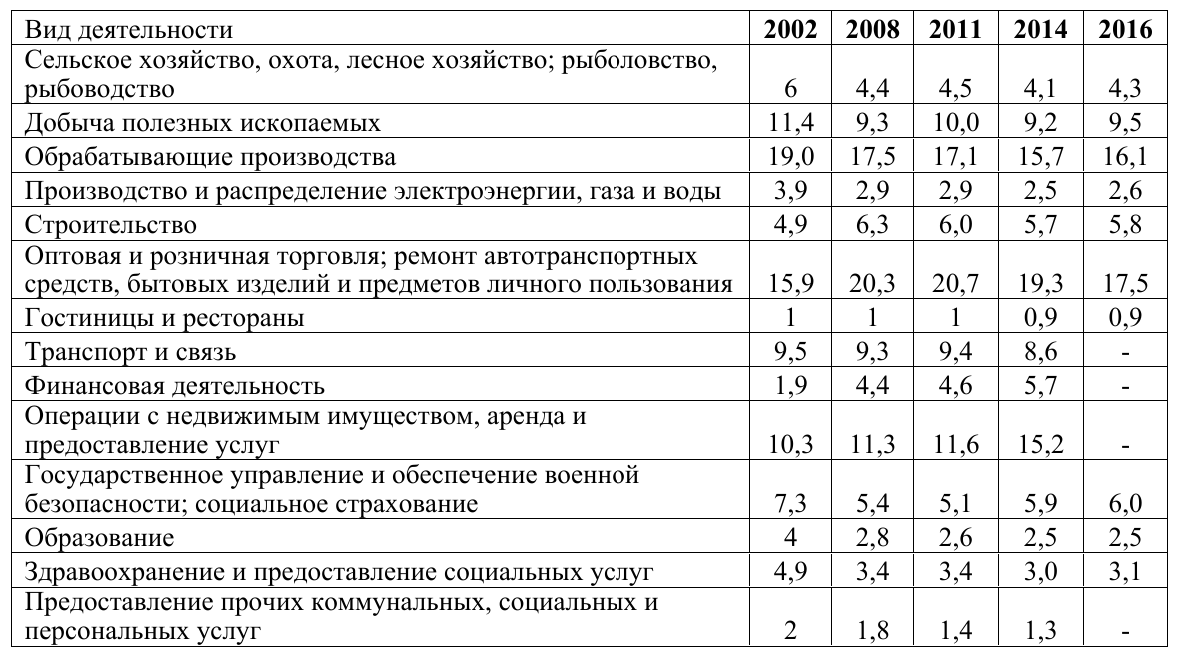
Как видно из табл. 16, в период экономического роста (до 2014 года) удельный вес большинства отраслей материального производства снизился (единственное исключение — строительство, чья доля несколько выросла3). Значительно возросла доля отраслей, связанных с торговлей и посредническими услугами: торговли и ремонта, финансовой деятельности, операций с недвижимостью и аренды4. Показательно отсутствие роста в абсолютном выражении и снижение удельного веса отраслей, связанных с воспроизводством рабочей силы — образования и здравоохранения, судя по всему, обусловленное их «оптимизацией», т. е. урезанием государственных расходов.
Для анализа специфических особенностей российской экономики целесообразно сравнить её с другими странами. На графиках ниже отраслевая структура сравнивается с т. н. «развитыми сырьевыми странами» — Австралией, Канадой, Нидерландами5 и с полупериферийными и периферийными странами Восточной Европы и Латинской Америки6.
Рисунок 27. Структура экономики России и других стран по добавленной стоимости, %7
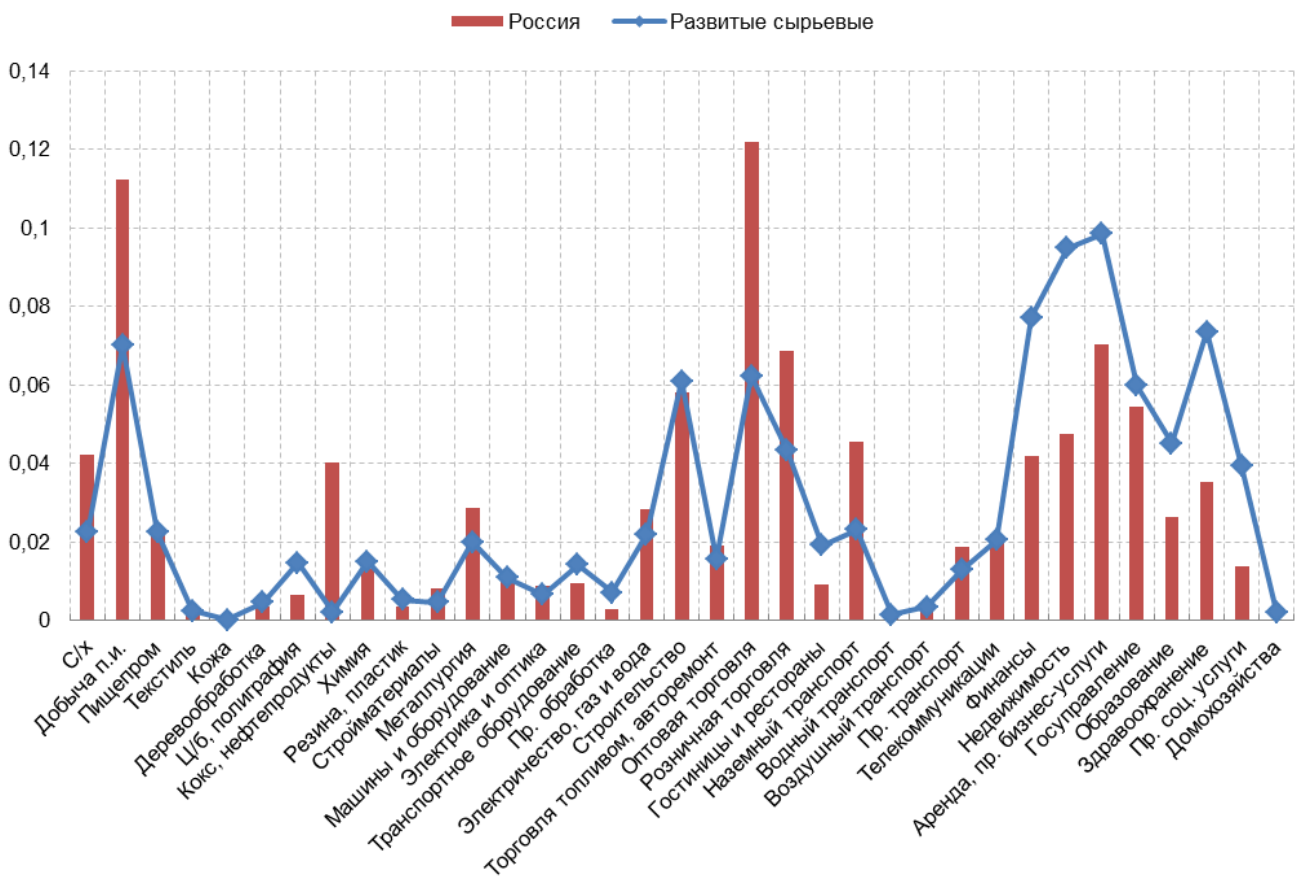
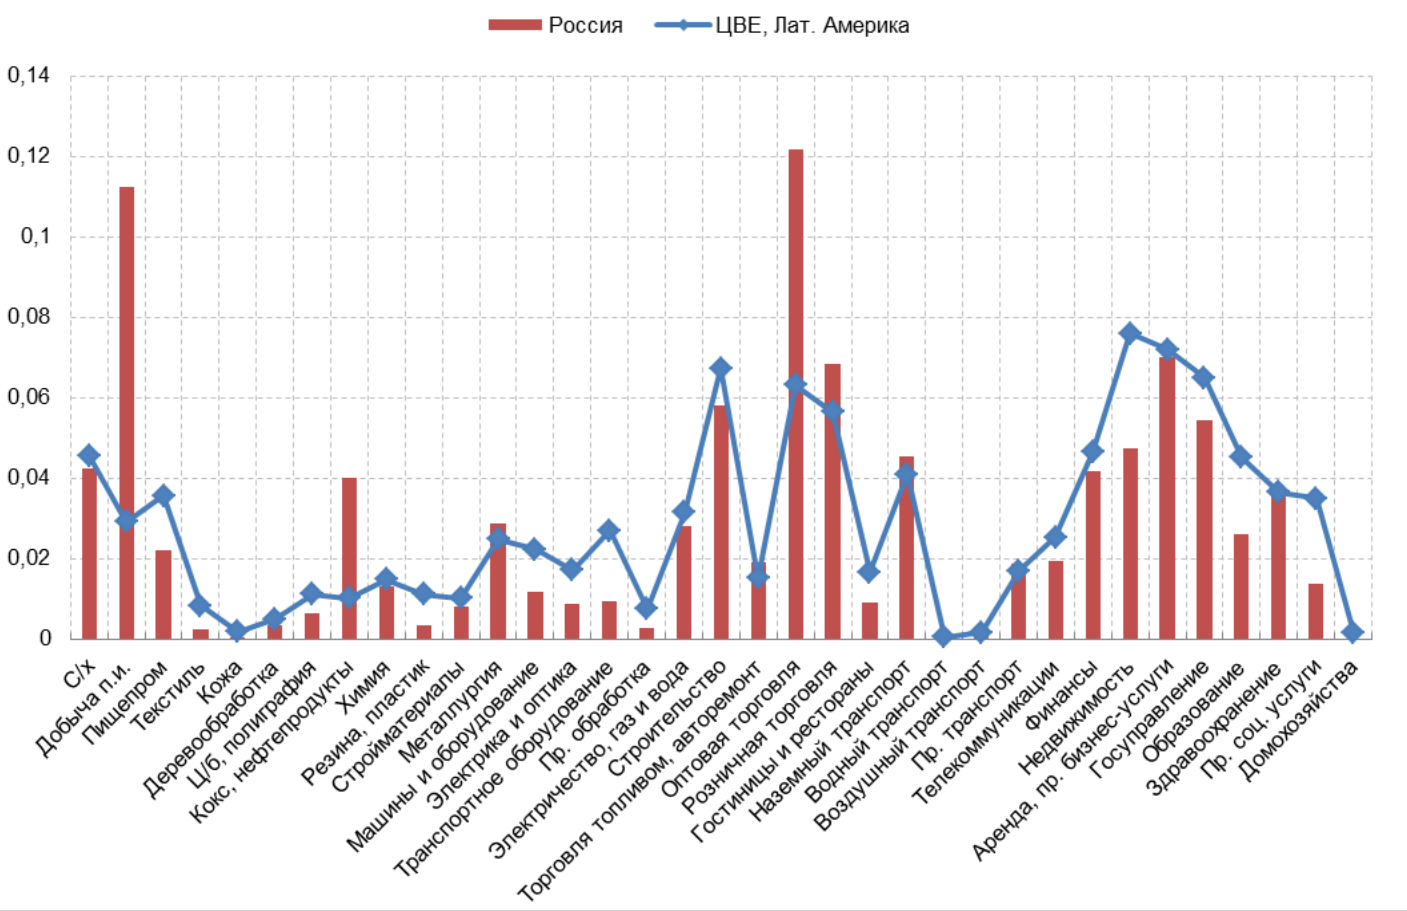
Из приведённых данных видна ещё одна черта, характерная для зависимых экономик — преобладание т. н. третичного сектора, т. е. сферы услуг, причём главным образом торгово-посреднических8. Видно, что в 2000-х годах их доля значительно выросла. Кроме того, заметно, что удельный вес оптовой торговли, включающей в т. ч. экспортно-импортные операции, крайне высок даже по сравнению с полупериферийными и периферийными странами — почти в два раза больше (при этом доля розничной торговли лишь немногим выше, чем в Восточной Европе и Латинской Америке, но заметно выше, чем в странах центра)9. Это вполне объяснимо, учитывая сказанное в первых главах настоящей работы.
Бурный рост сферы обращения в первые постсоветские годы был обусловлен выбранным способом приватизации — на основе отдельных предприятий. Это вызвало разрыв экономических связей между ними из-за дробления единых производственных комплексов и разрушения прежней экономической инфраструктуры — например, снабженческих и сбытовых организаций и подразделений10. Как следствие, трансакционные издержки в экономике выросли в разы11. Но даже после окончания массовой приватизации и формирования рыночной инфраструктуры доля сферы обращения снизилась незначительно. Достаточно скоро начали действовать другие факторы: в производстве, в первую очередь в сырьевых отраслях — трансфертное ценообразование, благодаря которому основная прибыль концентрируется не в производственных, а в торговых подразделениях и финансовых структурах, а также вывод через них инсайдерской ренты12; в торговле — появление большого количества посредников между производителями и покупателями, а впоследствии — рост концентрации, особенно в розничном сегменте (также свой вклад внёс банковский сектор, о чём будет сказано далее в этом разделе).
В начале 2000-х доля расходов производителей на торгово-посредническую деятельность, по некоторым оценкам, достигала 25-30%; доля торговли в удельных затратах на производство ВВП была в 2 раза больше, чем в США13 (характерно, что это соотношение оставалось примерно таким же в конце 2010-х14). В те же годы торгово-посредническая наценка на основные сырьевые товары (нефть, газ, уголь, нефтепродукты, чёрные и цветные металлы) была выше, чем в Канаде (где добывающие производства имеют схожий удельный вес в экономике) в 1,5-10 раз15. Поскольку торговлю сырьём в основном контролируют его производители, можно считать, что в торговой наценке в значительной степени скрыта их монополистическая сверхприбыль16.
Для перераспределения прибыли производственного сектора и обогащения собственников и руководства его предприятий (т. е. вывода инсайдерской ренты) в первую очередь используются подразделения и фирмы, занимающиеся оптовой торговлей17. Характерно, что по меньшей мере с начала 2000-х до конца 2010-х оптовая торговля была сопоставима по объёму валовой добавленной стоимости с добычей полезных ископаемых — отраслью, генерирующей основную часть экспортной и монополистической сверхприбыли, а в некоторые годы она значительно опережала добывающую промышленность18. При этом с середины 2010-х доля оптовой торговли в ВВП стала снижаться, тогда как добывающей промышленности — напротив, расти (подробнее о причинах см. чуть ниже в этом разделе).
Надо напомнить, что торговля сама по себе не создаёт прибавочной стоимости, а лишь изымает и присваивает её часть у производительного капитала19. В российской экономике эта часть очень велика20: во-первых, из-за использования торговых фирм и подразделений для аккумулирования и вывода прибыли из производственного сектора; во-вторых, из-за большой доли импорта в экономике — фирмы-импортёры зачастую принадлежат иностранным производителям21, что позволяет им получать прибыль из торговой наценки; в-третьих, из-за близкого к монопольному положения крупных торговых сетей, которое позволяет им завышать цены на многие товары; в-четвёртых, из-за большого количества посредников между производителями и покупателями22. В таких условиях наценка становится фактором, существенно ограничивающим рост экономики, поскольку она снижает как норму прибыли большинства производителей, так и платёжеспособный спрос населения23. Торгово-посреднические организации (так же как и многие олигополии) получают высокую прибыль за счёт тех и других, но значительную её часть не инвестируют внутри страны, а выводят за рубеж24.
Рисунок 28. Объём ВДС по укрупнённым секторам в постоянных ценах в 2002–2011 годах, трлн руб.
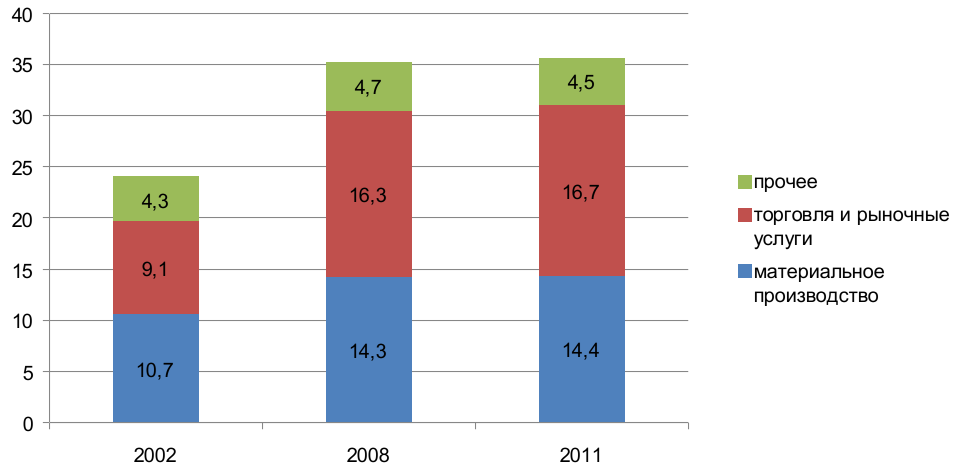
Показательно, что в период наиболее быстрого роста экономики в 2000-х годах сильнее всего росли именно торгово-посреднические отрасли: с 2002 по 2008 годы вклад в прирост ВВП торговли и ремонта был сопоставим с вкладом всех отраслей материального производства вместе взятых (см. табл. 15 и рис. 28). Физический объём валовой добавленной стоимости в отраслях торговли и услуг вырос за эти годы почти на 80%, тогда как в отраслях материального производства — лишь на треть. Это говорит о значительном присвоении посредническими структурами прибавочной стоимости, созданной в производственном секторе25 (и в т. ч. о её выводе через эти структуры собственниками и менеджментом предприятий)26. После 2014 года физический объём ВДС в торговле и её доля в ВВП заметно снизились27. Это было вызвано, с одной стороны, падением экспортных цен на сырьё, с другой — сокращением объёмов импорта, что снизило долю экспорта и импорта соответственно в ВВП. Кроме того, из-за сближения внутренних и экспортных цен на углеводороды, судя по всему, несколько сократилось изъятие прибыли производственных подразделений корпораций нефтегазового сектора в пользу их торговых филиалов28.
Банковский сектор также вносит свой вклад в рост посреднических отраслей — особенно большой во второй половине 2010-х и в начале 2020-х29, когда он регулярно показывал рекордную прибыль, а его лидеры — очень высокую рентабельность, сравнимую с корпорациями из экспортных отраслей30. Рост концентрации среди банков, повышение ключевой ставки Центробанком и сокращение возможности кредитоваться за рубежом после 2014 года привели к росту стоимости банковского обслуживания (кредитов, комиссий и т. п.), что усилило перераспределение доходов от заёмщиков и других потребителей банковских услуг (как предприятий, так и населения)31. В то же время экономистами отмечается низкая, по международным меркам, эффективность финансового сектора — например, по таким критериям, как доля банковских активов в ВВП, надёжность банков, избыток ликвидных резервов предприятий и т. д.32 Но это вполне закономерно, если учитывать, что предназначение значительной его части отличается от общепринятого — по крайней мере в развитых капиталистических странах. Основной смысл функционирования многих российских банков — аккумулирование прибыли, созданной в производственном секторе, и вывод её как инсайдерской ренты, в т. ч. за границу (например, путём выдачи невозвратных кредитов компаниям, подконтрольным собственникам банков)33. Главным образом этим объясняется формально низкая эффективность и «дыры в капитале», т. е. завышение активов банковской системы, которое во второй половине 2010-х оценивалось в сумму порядка 5 трлн руб.34
Завершая анализ торгово-посреднической деятельности, нужно вновь остановиться на одной из важнейших её составляющих, внешней торговле, и рассмотреть её как фактор, влияющий на экономическую динамику в целом. Из-за очень высокого удельного веса импортных товаров внешняя торговля имеет большое значение как для потребления домохозяйств, так и для выпуска предприятий (который зависит от производственного импорта). Таким образом, объём экспортных поступлений, в обмен на которые приобретаются необходимые импортные товары, непосредственно влияет на динамику всех сегментов внутреннего рынка и тем самым — на темпы роста экономики35. Так, во время кризиса 2014–2016 годов падение цен на нефть и последовавшее за ним двукратное снижение курса рубля привели к соответствующему росту стоимости импорта. Следствием этого стали всплеск инфляции, сокращение реальных доходов и покупательной способности населения, а в конечном итоге — объёма личного потребления; аналогичным образом удорожание производственного импорта ограничило возможности предприятий для инвестиций в основной капитал, что также привело к снижению их объёма36.
Не менее велико влияние внешней торговли на государственные доходы и расходы. Как говорилось в разделе 3.1, доходы бюджета сильно зависят от прибыли добывающих отраслей и поступлений от экспорта природных ресурсов. Но эта зависимость не ограничивается долей т. н. нефтегазовых доходов или налогов и сборов, уплачиваемых сырьевыми компаниями. Другой её аспект — налоги и сборы за импортируемые товары, объём которых в значительной степени определяется объёмами экспорта, т. е. в конечном счёте уровнем цен на основную экспортную продукцию37. Так, налоги и платежи за пользование природными ресурсами (из которых бóльшую часть составляет НДПИ), а также доходы от внешнеэкономической деятельности (в основном таможенные пошлины) в среднем за 2014–2023 годы составляли 47% доходов федерального бюджета. Ещё 14% приходилось на НДС и акцизы на импорт38. Таким образом, поступления, связанные с внешней торговлей и фактически зависящие от мировых цен на сырьё, составляют более 60% доходов федерального бюджета, а в годы высокой конъюнктуры (как в начале 2010-х и в 2021 году) превышают 70%. При такой конфигурации бюджетная система крайне уязвима к внешним шокам39, что показал тот же кризис 2014–2016 годов. За 2015 год доходы от внешнеэкономической деятельности снизились почти на 40% только в номинальном выражении, а объём поступлений за пользование природными ресурсами вырос ниже уровня инфляции. В результате доходы федерального бюджета в реальном выражении сократились на 18% по сравнению с 2014 годом, а его дефицит вырос почти в 6 раз и составил почти 2 трлн руб. или 2,5% ВВП40.
Также из сказанного видно, что господствующие классы получают высокие доходы не только от экспортной, но и от импортной деятельности — с одной стороны, благодаря большим наценкам на импорт на российском рынке (частный капитал)41, с другой — благодаря ввозным пошлинам, НДС и акцизам на импорт (государственная бюрократия), которые для некоторых товаров могут быть очень высокими42. Второе особенно хорошо заметно на примере импорта автомобилей из Китая в последние годы. В 2023 году цена одного и того же автомобиля на китайском и российском рынке отличалась примерно в два раза43. В начале 2025 года на стоимость китайского автомобиля уже приходилось лишь 35% от его цены в России, тогда как 40% — на таможенный сбор, таможенную пошлину, НДС, акциз и утилизационный сбор (остальные 25% — стоимость доставки, прибыль дилеров и дистрибьюторов)44.
5.4. Динамика экономического развития
В данном разделе мы проанализируем структуру и особенности экономического роста после выхода из кризиса 90-х годов. Для этого последовательно рассмотрим динамику основных составляющих конечного спроса — личного потребления, накопления капитала и чистого экспорта в период восстановительного роста 2000-х и стагнации 2010-х, а также сделаем общий обзор развития экономики с кризиса 1998 года до настоящего времени с точки зрения источников роста.
В разделе 4.1 мы говорили, что в ходе кризиса 90-х расходы на потребление домохозяйств в целом снизились примерно на треть. В 2000-х годах они росли высокими темпами (уровень 1991 года в реальном выражении был превышен уже в середине десятилетия), так что на личное потребление в этот период пришлось порядка 2/3 общего экономического роста45. При этом рост потребления обладал несколькими специфическими особенностями, очень показательными с точки зрения функционирования российской экономики.
1. Выше уже отмечалось, что в этот период опережающими темпами росли расходы на потребление услуг, которые в значительной степени представляли собой оплату наценки торгово-посреднических отраслей, тарифов ЖКХ и т. п. Так, по официальным данным, доля услуг в общих потребительских расходах к началу 2010-х выросла в 1,9 раза по сравнению с 2000 годом и в 2 раза по сравнению с 1990 годом46 (в частности, доля расходов на жилищно-коммунальные услуги выросла более чем в 1,7 раза и более чем в 2,6 раза соответственно47). Проще говоря, в реальности рост потребления был куда меньшим, чем показывает статистика, т. к. объём приобретаемых товаров вырос гораздо слабее, чем объём потребляемых услуг, который, в свою очередь, рос значительно медленнее, чем расходы на них48.
2. Рост личных доходов и расходов был крайне неравномерным: хотя реальные доходы населения в этот период росли, темп роста у разных слоёв значительно отличался. На протяжении 2000-х годов доля низкодоходных 60% населения в общем объёме доходов постепенно сокращалась, тогда как доля высокодоходных 20% — увеличивалась (причём в основном за счёт богатейших 10%). По расчётам на основе данных Росстата, реальные доходы 20% (пятого квинтиля) только за 2003–2007 годы (период самого быстрого экономического подъёма) выросли более чем вдвое и в 2007 году превысили уровень 1991 года примерно в два раза. Доходы 60% (первых трёх квинтилей) росли гораздо медленнее: в 2007 году у первого квинтиля они были более чем на 40% ниже уровня 1991 года, у второго — почти на 20% ниже, у третьего — едва превысили его49. По некоторым оценкам, в 2003–2007 годах рост реальных доходов у 20% населения с наибольшими доходами был в разы выше, чем у 40% с наименьшими50.
Таблица 17. Распределение общего объёма денежных доходов и расходов на потребление по 20-процентным группам населения, %51
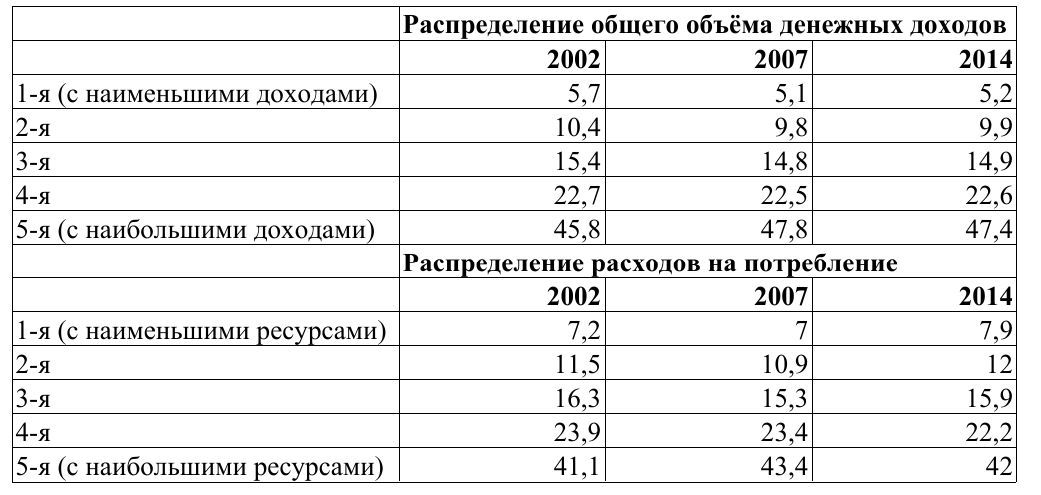
По официальным данным, на богатейшие 20% населения в 2002 году приходилось 41,1% всех потребительских расходов (в т. ч. 52,5% всех расходов на непродовольственные товары и 41,5% расходов на услуги), в 2007 году — уже 43,4% (в т. ч. 56% расходов на непродовольственные товары и 39% на услуги)52. На беднейшие 40% в 2002 году приходилось 11,3% расходов на непродовольственные товары и 18,2% расходов на услуги, тогда как в 2007 году — 10,4% и 18,5% соответственно53. Таким образом, фиксируемый статистикой рост личного потребления в значительной степени происходил за счёт роста доходов и потребления лишь 20% населения.
3. Даже когда потребление групп с низкими доходами росло, зачастую это происходило не из-за увеличения их доходов (поскольку в реальном выражении их рост был очень умеренным), а за счёт вымывания сбережений, продажи собственности (земельных участков, гаражей и т. п.) — например, для покупки необходимых товаров длительного пользования — а также за счёт быстрого роста потребительского кредитования54. Официальная статистика показывает, что доля двух первых квинтильных групп (40% населения с наименьшим доходом и ресурсами) в общем доходе за 2002–2014 годы снизилась, тогда как в общих потребительских расходах — выросла; с другой стороны, эта тенденция может свидетельствовать о росте доли сбережений у высокодоходных групп после 2007 года55.
4. Как было показано выше, в личном потреблении очень высока доля импортных товаров (в отдельные периоды с учётом товаров, произведённых из импортных материалов, могла достигать 2/3). Соответственно, на него оказывают большое влияние объёмы импорта и его цены, в свою очередь зависящие от поступлений за продажу экспортируемых товаров56, в обмен на которые этот импорт приобретается.
Таким образом, в период самого быстрого экономического подъёма расходы на личное потребление росли главным образом за счёт двух составляющих. Первая — потребление узкого слоя населения с высокими доходами, в значительной степени удовлетворявшееся за счёт бурно растущего импорта. Вторая — вынужденное увеличение расходов основной части населения на оплату растущей торгово-посреднической наценки и дорожающих опережающими темпами услуг, сократить потребление которых практически невозможно (ЖКХ, транспорт и т. п.)57. Иными словами, рост реального благосостояния был в основном ограничен лишь узким слоем, тогда как у оставшегося населения он был незначительным (а учитывая вымывание сбережений, продажу собственности и рост кредитной нагрузки — нередко отсутствовал вовсе). Как уже говорилось, концентрация личного потребления в узком слое, который в основном приобретает товары иностранного производства, является причиной слабости и недостаточности потребления для устойчивого роста внутреннего рынка и отечественного производства. Чуть ниже будет показано, какие последствия это повлекло для экономики в целом.
Валовое накопление росло гораздо медленнее, чем потребление и экспорт, обеспечив лишь около трети общего экономического роста58. Этот рост в значительной степени происходил за счёт инвестиций в экспортоориентированные отрасли промышленности, транспортную инфраструктуру для вывоза ресурсов и сферу услуг — на них приходилось до половины всех вложений в основной капитал в экономике59.
Вклад чистого экспорта в экономический рост был незначительным, а бóльшую часть периода даже отрицательным60, поскольку увеличение экспорта перекрывалось ростом импорта. Так, за 2000–2008 годы величина первого в текущих долларовых ценах выросла в 4,7 раза, второго — в 6,8 раза61, причём в период резкого роста цен на нефть импорт буквально взлетел — в 2008 году он был в 2,3 раза выше, чем в 2005 году (тогда как экспорт — в 1,9 раза), т. е. рос более чем на 30% ежегодно62.
Рассматривая период между кризисами 1998 года и 2014 года с точки зрения экономической динамики и источников роста, можно разделить его на несколько этапов.
В 2000-х наличие многочисленной незанятой квалифицированной рабочей силы и больших объёмов простаивающих производственных мощностей позволяло быстро восстанавливать (а в некоторых отраслях даже нарастить выше советского уровня) производство без значительных капиталовложений63. Этому же способствовало привлечение большого количества трудовых мигрантов из республик бывшего СССР (которое также позволяло держать цену рабочей силы на относительно низком уровне за счёт поддержания высокой конкуренции на рынке труда), а также повышение длительности и интенсивности труда. Иными словами, по большей части (в первую очередь в отраслях материального производства) это был экстенсивный рост без значительного повышения производительности64. Одновременно с этим растущий мировой спрос на сырьё давал большие поступления от экспорта, которые позволяли наращивать потребление (в первую очередь личное, но отчасти и производственное), обеспеченное импортом, объёмы которого также стремительно росли65. Эти поступления, наряду с иностранными инвестициями и займами за рубежом, практически компенсировали отток капитала, так что в некоторые годы в частном секторе даже отмечался его приток. Однако к 2008 году предел восстановительного роста был практически достигнут, что отчасти было замаскировано влиянием мирового кризиса66.
Как уже говорилось, спад в ходе кризиса был одним из самых сильных в мире и наибольшим среди крупных экономик, что было обусловлено в первую очередь внешней конъюнктурой — падением спроса и цен на сырьё. ВВП сократился почти на 8%, промышленное производство в целом — более чем на 9%, обрабатывающие производства — на 15%. В немалой степени это произошло из-за того, что накопление капитала было сосредоточено в экспортных отраслях (и сфере услуг), а личное потребление также опосредованно зависело от их доходов. Соответственно, падение их производства и прибыли вызвало цепную реакцию по всему производственному сектору, в первую очередь спад выпуска инвестиционных товаров и строительства67.
Последующее достаточно быстрое восстановление произошло главным образом из-за возврата спроса и цен на основные сырьевые товары к прежним уровням. Однако в начале 2010-х, после выхода из острой фазы кризиса, спрос и цены на сырьё перестали расти из-за замедления мировой экономики. В то же время оба источника восстановительного роста были исчерпаны: свободной квалифицированной рабочей силы стало гораздо меньше (хотя заработная плата всё ещё удерживалась на относительно низком уровне за счёт продолжающегося притока иностранных работников), производственные мощности сильно устарели, их износ вырос, и требовались гораздо бόльшие вложения для их модернизации и продолжения роста производства. Внутренний спрос (со стороны населения, предприятий и государства), который мог бы стать источником роста, из-за своей слабости не давал необходимых объёмов прибыли. Иностранные инвестиции снизились из-за кризиса, сокращения мирового спроса на сырьё и замедления потребительского спроса в России. Начал расти отток капитала, что также сказалось на наличии свободных средств для инвестирования.
К 2013 году в экономике явно наметилась стагнация, вызванная с одной стороны слабым внешним спросом и слишком медленным ростом внутреннего рынка, с другой — неспособностью производственных отраслей развиваться из-за низкого уровня накопления. Старые мощности выбывали, объёмы ввода новых были недостаточны. Ситуацию усугубила государственная финансовая политика, которая способствовала росту вывоза капитала и привела к ограничению внутреннего кредитования, в первую очередь реального сектора (см. раздел 3.2). В сложившейся конфигурации экономики и в условиях значительного оттока капитала для получения импорта, необходимого для экономического роста (а также модернизации промышленности), надо было экспортировать всё больше, тогда как необходимого для этого спроса не было. В результате в 2013 году инвестиции в основной капитал практически перестали расти, а рост экономики в целом был минимальным (а по альтернативным оценкам сокращение инвестиций и ВВП началось уже тогда)68.
Таким образом, в начале 2010-х экономическая модель, основанная на росте потребления, которое в свою очередь было в значительной степени обеспечено экспортно-импортной деятельностью, зашла в тупик. С кризисом 2014 года динамика основных составляющих ВВП резко изменилась, как и их вклад в развитие экономики.
В начале кризиса курс рубля обвалился из-за падения цен на экспорт, вследствие чего резко подорожали импортные товары. Выросшая инфляция в свою очередь привела к сокращению реальных доходов населения, которые на тот момент уже практически не росли из-за стагнации в экономике69. Короче говоря, внешний шок усугубил действие внутренних факторов, вследствие чего личное потребление сократилось почти на 12% за 2015–2016 годы70.
Хорошо известно, что за 10 лет, начиная с середины 2010-х, реальные доходы населения в целом почти не выросли. По официальным данным, в 2014–2017 годах они снижались, затем несколько лет медленно и с колебаниями восстанавливались (незначительно повышаясь в 2018-2019 и 2021 годах и снижаясь в 2020 и 2022 годах) и заметно выросли только в 2023–2024 годах. Этот рост лишь скомпенсировал их падение в предшествующее десятилетие: реальные доходы превысили уровень 2013 года лишь по итогам 2023 года, реальные располагаемые доходы — в 2024 году71 (в частности, показатели объёма розничного товарооборота 2014 года были достигнуты лишь в начале 2022 года, а затем, после нового спада, — в середине 2023 года72). Но характерно, что динамика доходов разных групп отличалась. Так, в 2015–2018 годах реальные доходы снизились у 80% домохозяйств, причём у первой децильной группы (с наименьшими доходами) снижение было максимальным — почти 14%. В то же время у десятой группы (с наибольшими доходами) они, напротив, выросли более чем на 11%, а у девятой — практически не изменились73. Схожая тенденция наблюдалась и позже: так, по данным Росстата, с середины 2023 года до конца 2025 года рост реальных доходов был сильнее в более высокодоходных слоях, а в некоторые периоды в десятой децильной группе он был 1,5-2 раза выше, чем в первых двух74 (этот опережающий рост скомпенсировал предшествующее снижение, и в 2024–2025 годах доля богатейших 20% в общих доходах вернулась к уровню 2005–2006 годов)75.
Здесь стоит вспомнить, что после выхода из кризиса 2014 года сокращение доли оплаты труда в ВВП было значительно бóльшим, чем доли личного потребления (3 п. п. к концу десятилетия и около 7 п. п. в 2021–2023 годах против 2-3 п. п. в 2018–2023 годах76). Растущий разрыв между оплатой труда и потреблением также косвенно указывает на снижение заработков основной массы трудящегося населения и рост доходов богатейшего слоя. Исходя из сказанного выше, можно утверждать, что, с одной стороны, практически всё сокращение личного потребления в этот период пришлось на 80% населения, тогда как 20% с наиболее высокими доходами увеличили (или как минимум не сократили) его77, а с другой — что это произошло благодаря усилению эксплуатации наёмных работников78, из-за чего их реальные доходы понизились, тогда как доходы господствующих классов (составляющих основную часть этих 20%) выросли; эта тенденция частично обратилась вспять лишь в 2024 году на фоне дефицита рабочей силы и вызванного им роста заработной платы79.
Падение внутреннего и внешнего спроса, рост цен на импортные средства производства и промежуточную продукцию усугубили ситуацию с капиталовложениями, которые фактически не росли с середины 2013 года. В целях выживания значительная часть предприятий стала сокращать издержки за счёт инвестиций80. В 2014–2016 годах вложения в основной капитал сократились почти на 12%, а затем восстанавливались крайне медленно и в реальном выражении превысили уровень 2013 года только в 2021 году81. При этом в общем объёме выросла доля добычи полезных ископаемых и других экспортоориентированных отраслей, а также торговли и услуг82.
Особый интерес представляют динамика экспорта и импорта и их вклад в ВВП в данный период. До кризиса экспорт достигал рекордных величин — 515-527 млрд долл. в 2011–2013 годах. С 2014 по 2021 годы он был ниже 500 млрд, а в 2015-2017 и 2020 годах составлял 280-350 млрд, т. е. от ½ до 2/3 докризисных показателей (без учёта долларовой инфляции за период)83. Импорт в начале 2010-х составлял 320-340 млрд долл., тогда как с 2015 по 2020 годы — 190-250 млрд; только в 2021 году он приблизился к уровню 2014 года (304 и 308 млрд соответственно)84. В то же время из-за снижения курса рубля и сокращения импорта доля чистого экспорта в ВВП выросла: в 2015 году она составила 8% ВВП, в 2018 году — 10%, что стало рекордом с 2011 и 2006 годов соответственно. В результате до конца 2010-х весь крайне незначительный рост экономики происходил за счёт чистого экспорта, а вклад всех остальных составляющих был отрицательным85.
Итак, в кризис 2014–2016 годов личное потребление резко сократилось из-за обвала курса рубля, подорожания импортных товаров и общего снижения доходов населения. Падение экспортных поступлений также привело к снижению доходов бюджета (см. раздел 5.3), из-за чего сократились государственные расходы. Таким образом, кризис, изначально вызванный недостаточностью капиталовложений86, усугубился остальными составляющими внутреннего спроса, поскольку все они оказались сильно зависимыми от экспортных доходов и импортных поставок, т. е. в конечном счёте от взаимоотношений с мировым рынком. Отсутствие реального роста инвестиций на протяжении почти 10 лет и снижение экспорта относительно рекордных уровней начала 2010-х можно считать основными причинами длительной стагнации в российской экономике.
После начала полномасштабного военного конфликта, введения санкций и разрыва экономических связей со странами центра и их союзниками экономику поддержали всплеск чистого экспорта в 2022 году, а также сочетание достаточно высокого уровня импорта (в т. ч. средств производства) и сокращения оттока капитала в 2023 году, что позволило значительно нарастить инвестиции в основной капитал, которые стали основным источником роста в эти годы87 (подробнее см. раздел 3.3). Но продолжение этой тенденции едва ли возможно: рост инвестиций и экономики в целом в 2023–2024 годах был обусловлен временными факторами, и ресурсы, которые его поддерживали, — средства бюджета и резервных фондов, а также финансы, оставшиеся внутри страны из-за сокращения оттока капиталов — практически исчерпаны (что показывают в т. ч. начавшиеся в 2025 году спад инвестиций и общая стагнация экономики)88. Уже в 2023–2024 годах экспорт вернулся к уровню конца 2010-х (в текущих ценах, т. е. без учёта инфляции доллара), а отток капитала хоть и снизился, но сохранился на заметном уровне (и это без учёта нелегального его вывоза); к тому же очередное ужесточение денежно-кредитной политики ещё сильнее ограничило возможность предприятий занимать средства для инвестиций89. И хотя в 2021 и 2023–2024 годах инвестиции в обрабатывающую промышленность росли опережающими темпами (после 2022 года — в основном за счёт отраслей, связанных с ВПК), по итогам 2024 года они были выше, чем в 2013 году, на 37%, тогда как в добывающую — на 49% (в сопоставимых ценах)90.
Таким образом, с начала 2010-х недостаточный внешний спрос и слабый рост внутреннего рынка препятствуют росту накопления капитала, а недостаточный уровень накопления в сочетании с зависимостью от импорта средств производства и соответствующих технологий препятствуют экономическому росту и, тем самым, росту внутреннего рынка. При сохранении экономической модели, сложившейся в 2000-х, для сопоставимых темпов роста экономики нужны как минимум сопоставимые темпы роста экспорта91. Это едва ли возможно, даже без учёта санкций и внешнеторговых ограничений. Как на мировом рынке сырья нет спроса, который мог бы поглотить рост предложения основных российских экспортных товаров, так и в российской экономике нет достаточных средств, чтобы расширить мощности и повысить производительность для обеспечения заметного роста производства (что кардинально отличается от ситуации тех лет, когда можно было с минимальными капиталовложениями загружать простаивавшие мощности и привлекать свободную рабочую силу) и/или снижения его издержек. На рынке продукции обрабатывающей промышленности Россия неконкурентоспособна по большинству видов товаров, так что резкий рост её экспорта также крайне маловероятен.
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Таким образом нивелируется влияние изменения цен на товары и услуги (в частности, на сырьё) на показатели выпуска отраслей.
2 Нами были взяты данные Росстата за 2002–2011 годы, а также выполнен расчёт за 2014 и 2016 годы, за которые имеются сопоставимые данные по большинству отраслей (выполнялся двумя методами — прямым дефлятированием и экстраполяцией, с последующим вычислением среднего арифметического от полученных значений). Результаты достаточно близки к имеющимся в экономической литературе, например, в докладе ВШЭ (Структурные изменения в российской экономике и структурная политика. С. 47), хотя по некоторым отраслям разница довольно существенна, что, по всей видимости, обусловлено как разными точками отсчёта (в нашем расчёте — постоянные цены 2008 года, в докладе ВШЭ — цены 2016 года), так и отличиями в классификации (ОКВЭД и ОКВЭД 2 соответственно). Рассчитано по: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/Rp8q2AB0/ВДС годы ОКВЭД2007 (с 2002 г.).xls; https://rosstat.gov.ru/storage/mediabank/VDS_god_OKVED2_s2011-2025.xlsx).
3 Надо учитывать, что в 90-х спад в строительстве был даже несколько большим, чем в промышленности (см., например: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 371), так что рост в 2000-х лишь скомпенсировал его.
4 Судя по всему, рост последней отрасли в 2011–2014 годах оказался завышен при подсчёте методом прямого дефлятирования. По данным Росстата, он хоть и был существенным, но значительно меньшим — порядка 14%.
5 Стоит отметить, что среди сравниваемых стран только Австралию можно считать действительно сырьевой страной: около 70% её экспорта составляют уголь, железная руда, газ, металлы и т. п. (при том, что доля экспорта в ВВП с конца 90-х до конца 2010-х колебалась вокруг 20%, т. е. была заметно ниже, чем в России). В Канаде на сырьё и полуфабрикаты приходится 35-40% экспорта, в Нидерландах — ещё меньше. См.: Australia (https://oec.world/en/profile/country/aus). Canada (https://oec.world/en/profile/country/can). Netherlands (https://oec.world/en/profile/country/nld).
6 Венгрия, Чехия, Польша, Румыния, Бразилия, Мексика.
7 Структурные изменения в российской экономике и структурная политика. С. 60-61.
8 О причинах и специфике этого феномена в зависимых странах см., например: Баран П. Указ. соч. С. 262-265, 268-270, 294-296. Mandel E. Late Capitalism. P. 55-56. Id. Marxist Economic Theory. P. 475. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 119.
9 В середине 2010-х доля торговли в ВВП России была примерно в полтора раза выше, чем в странах центра (Структурные изменения в российской экономике и структурная политика. С. 64). Другое характерное отличие от всех представленных на графиках стран — очень высокая доля добывающей промышленности, нефтепереработки и металлургии в ВВП — обусловлено особенностями экономики, о которых говорилось в главе 1. В результате изъятия прибавочной стоимости, созданной в отраслях-жертвах ценового диспаритета, а также благодаря сверхприбыли от экспорта отрасли-бенефициары занимают очень большой удельный вес в промышленности и экономике в целом. Как минимум с 2003 года на одни только нефтепереработку и металлургию приходится 30-40% ВДС обрабатывающей промышленности; в 2020 году на отрасли ТЭК и металлургию приходилось 59% ВДС всей промышленности в целом. См.: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/Rp8q2AB0/ВДС годы ОКВЭД2007 (с 2002 г.).xls; https://rosstat.gov.ru/storage/mediabank/VDS_god_OKVED2_s2011-2025.xlsx). Потенциальные возможности роста российской экономики. С. 31.
10 «…подлежали ликвидации многие управленческие, снабженческие, сбытовые, плановые и другие организации, существование которых было объективно необходимо для нормального функционирования предприятий. Считалось, что последние сами наладят между собой рыночные связи. Но ведь ликвидированные организации как раз и относились к той инфраструктуре, без которой нормальный рынок существовать не может». Меньшиков С. Указ. соч. С. 86.
11 «…в СССР экономия трансакционных издержек достигалась благодаря выполнению органами государственной власти роли монопольного посредника… После разрушения централизованной системы управления экономикой предприятия были вынуждены самостоятельно искать партнёров и заключать контракты. Отсутствие кадров, опыта и других условий для выполнения этой работы сделало посредников монополистами, способными взвинчивать цены. По сравнению с дореформенным уровнем доля трансакционного сектора в добавленной стоимости увеличилась в 3,6 раза и по объёму добавленной стоимости приблизилась к промышленности». Дзарасов Р., Новоженов Д. Указ. соч. С. 140. См. также: Волконский В., Кузовкин А. Диспаритет цен в России и мире. Меньшиков С. Указ. соч. С. 86-87.
12 Дзарасов Р., Новоженов Д. Указ. соч. С. 204, 214. См. также: Меньшиков С. Указ. соч. С. 99-100.
13 Волконский В., Кузовкин А. Диспаритет цен в России и мире. Дзарасов Р., Новоженов Д. Указ. соч. С. 141.
14 «Структура промежуточного и конечного потребления по товарам и услугам в России представляется неадекватной: для всех видов деятельности, а также для потребления домашних хозяйств высока доля потребления услуг торгового посредничества, причём эта доля почти в 2 раза выше аналогичного показателя развитых стран (для сопоставления использовались данные США)». Савчишина К. Российская сфера услуг: межотраслевой анализ // Экономическая политика России в межотраслевом и пространственном измерении. Т. 1. М., 2019. С. 102.
15 В Канаде наценка составляла от 3,5 до 17 процентов по разным товарам (причём на сырую нефть и природный газ она отсутствовала вовсе), тогда как в России — от 13 до 56 процентов (Ханин Г., Фомин Д. Оптовая торговля в современной России).
16 Пример сокрытия прибыли с помощью торговых подразделений в нефтяной отрасли см.: Меньшиков С. Указ. соч. С. 99-100. О сокрытии таким образом другой составляющей сверхприбыли сырьевых корпораций (экспортной) см. там же, с. 45-46.
17 Ханин Г., Фомин Д. Оптовая торговля в современной России.
18 В текущих ценах на оптовую торговлю приходилось около 10% ВВП в 2004–2011 годах (кроме кризисного 2009 года) и 7,5-9% в 2012–2017 годах, тогда как на добычу полезных ископаемых — 8,5-9,5% в оба периода (кроме 2009 и 2014 годов) (см.: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/Rp8q2AB0/ВДС годы ОКВЭД2007 (с 2002 г.).xls)). При этом показатели первой отрасли могут быть завышены из-за особенностей статистического учёта деятельности крупных корпораций. К примеру, основным видом деятельности Газпрома официально считается оптовая торговля, а не добыча газа (Ханин Г. Модель Альтмана для промышленности Российской Федерации в 2015 году в сопоставлении с данными Роснефти и группы Газпром: факты и гипотезы // Terra Economicus. 2019. № 2. Газпром — новости и информация о компании (https://www.vedomosti.ru/companies/oao-gazprom)). В то же время вполне вероятно, что этот вид деятельности считается основным из-за трансфертного ценообразования, благодаря которому выручка концентрируется главным образом в торговых подразделениях компании.
19 Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 321-322.
20 Как отмечалось выше, в России для всех видов экономической деятельности доля потребления услуг торгового посредничества почти в 2 раза выше, чем в США (Савчишина К. Указ. соч. С. 102).
21 Которые долгое время имели законодательно установленную монополию на поставку своей продукции (см.: Право первой продажи).
22 Это относится не только к розничной (см.: Разница между ценами производителей и сетей доходит до 195%), но и к оптовой торговле (Ханин Г., Фомин Д. Оптовая торговля в современной России). Как говорилось выше, этот фактор был исторически обусловлен разрушением советской посреднической инфраструктуры и хаотичным формированием рыночной инфраструктуры в 90-х; другая причина, вероятно, состоит в использовании цепочек из нескольких посреднических структур для извлечения инсайдерской ренты из предприятий-производителей.
23 Схожая ситуация — высокие торгово-посреднические наценки и большая доля присваиваемой посредством них прибыли, обусловленные в т. ч. монополизацией производства или обращения товаров, а также большим количеством посредников — отмечалась во многих зависимых странах, например, в Латинской Америке (см.: Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 111, 138-139, 198, 254. Id. Latin America: Underdevelopment or Revolution. P. 325-326).
24 Можно напомнить, например, что многие из крупнейших торговых сетей до недавнего времени принадлежали иностранному капиталу или компаниям, зарегистрированным в офшорах (см. разделы 2.2 и 6.2).
25 Так, индекс производства в обрабатывающей промышленности за эти годы составил 1,6 (Россия в цифрах. 2006. С. 191. Там же. 2010. С. 209), тогда как физический объём ВДС в отрасли вырос менее, чем в 1,4 раза (см. табл. 16), при том что материалоёмкость отрасли значительно не менялась (Ханин Г., Полосова О., Копылова Н. Указ. соч.).
26 Яркий пример: «…за 2005–2007 гг. доля важнейшего региона добычи нефтегазовых ресурсов — Тюменской области с автономными округами — сократилась в суммарном ВРП регионов страны с 12,4 до 11,7%, хотя цены на нефтегазовые ресурсы существенно выросли. Причиной сокращения стали институциональные факторы: для снижения трансакционных издержек крупные нефтяные компании используют трансфертное ценообразование, тем самым искусственно занижая показатели ВРП регионов добычи ресурсов и повышая показатели мест локализации их штаб-квартир (Москвы и, в меньшей степени, С.-Петербурга). Трансфертные цены используются и для вывода прибыли в зарубежные офшоры» (Зубаревич Н. Регионы России: неравенство, кризис, модернизация. М., 2010. С. 107. См. также там же, с. 65). Иными словами, головные офисы, которые, как правило, осуществляют торговые операции, перераспределяли в свою пользу ВДС, созданную в региональных производственных подразделениях.
27 В 2019 году ВДС оптовой торговли в постоянных ценах была на 8,5% ниже, чем в 2013 году, розничной — на 9% ниже, тогда как ВДС добывающей и обрабатывающей промышленности за эти годы выросла на 12-12,5% (Национальные счета России в 2013–2020 годах. Табл. 2.7.8-2.7.9).
28 Известно, что как минимум в некоторых крупнейших нефтегазовых компаниях благодаря механизмам трансфертного ценообразования прибыль от экспорта получали торговые подразделения, а доход производственных филиалов зачастую формировался из расчёта продаж исключительно на внутренний рынок (Шмат В. Указ. соч. С. 159, 275).
29 За 2014–2019 годы ВДС финансовой и страховой деятельности выросла на 30% — гораздо больше, чем у других отраслей экономики (Национальные счета России в 2013–2020 годах. Табл. 2.7.8).
30 В 2021 году рентабельность продаж крупнейших банков превышала 20% — лишь немногим меньше, чем у крупнейших компаний цветной металлургии (На полных парусах в новый кризис (https://monocle.ru/expert/2022/41/na-polnykh-parusakh-v-noviy-krizis/)). В 2018 году их рентабельность была даже выше, чем у крупнейших нефтегазовых и металлургических компаний (см.: Дубовская В., Огородников Е., Ремизов М. Указ. соч.). На рубеже 2010-х и 2020-х годов отрасль «финансы и страхование» показывала практически наивысшую рентабельность по всей экономике — 30-50% (Российский статистический ежегодник. 2021. С. 341-342. Там же. 2024. С. 336-337). О прибыли банковского сектора см. также: Прибыль банков в прошлом году приблизилась к рекордной (https://www.forbes.ru/newsroom/finansy-i-investicii/419717-pribyl-bankov-v-proshlom-godu-priblizilas-k-rekordnoy). Банкиры сэкономили на клиентах и резервах (https://www.kommersant.ru/doc/4917993). Банки в 2023 году заработают 3,5 триллиона рублей чистой прибыли (https://riarating.ru/finance/20230904/630248400.html).
31 Можно сказать, что после 2014 года в масштабах экономики несколько сократилось перераспределение прибыли производственного сектора в пользу торгового капитала, но выросло в пользу банковского.
32 Беседы об экономике. Т. XII. М., 2023. С. 289. Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 31, 36. Так, в середине 2010-х Россия занимала 118-е место по надёжности банков в рейтинге Всемирного экономического форума (там же).
33 Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 34. Соколов А. Указ. соч. С. 16. Дзарасов Р., Новоженов Д. Указ. соч. С. 214. Многие банки изначально (в 90-х и в начале 2000-х) создавались как «карманные» в рамках ФПГ и использовались для обслуживания и координации финансовых потоков близких к ним компаний. Как следствие, «нормальная» банковская деятельность у них практически отсутствовала или была развита очень слабо (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 385-387).
34 Почти 400 российским банкам предсказали закрытие в течение пяти лет (https://rg.ru/2017/02/13/pochti-400-rossijskim-bankam-predskazali-zakrytie-v-techenie-piati-let.html). См. также: Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 34-35. В основном по этой причине в прошлом десятилетии Центробанком были отозваны лицензии у нескольких сотен банков; отзывы лицензий продолжались и в 2020-х, хотя уже в меньшем масштабе. См.: Как ЦБ отзывал лицензии у банков в России. Инфографика (https://www.rbc.ru/finances/22/03/2024/65d5ad279a7947901f100677). Набиуллина объявила о завершении основной работы по оздоровлению банков (https://www.rbc.ru/finances/02/02/2018/5a741fcc9a7947b69dbbda04).
35 В общих чертах о влиянии цен экспорта на рост российской экономики см.: «Просто нефтегазовая компания»: насколько экономика России зависит от нефти (https://web.archive.org/web/20220125111007/https://carnegie.ru/commentary/61056). Стоит иметь в виду, что количественные оценки, сделанные автором, некорректны из-за суммирования составляющих ВВП, оценённых по разным критериям — по производству и по конечному использованию (таким образом, происходит двойной счёт).
36 Динамика личного потребления и валового накопления капитала, а также их взаимосвязь с динамикой внешней торговли рассматривается в следующем разделе.
37 «Поступления налогов и акцизов на импортируемые товары также косвенным образом зависят от цен на нефть, поскольку определяются уровнем доходов, поэтому динамика поступлений доходов от импорта и экспорта носит схожий характер». Маневич В., Букина И. Указ. соч. Таким образом, долгое время рост доходов бюджета был обусловлен преимущественно ростом мировых цен на экспортируемое сырьё (там же).
38 Рассчитано по: Финансы России. 2018. С. 25, 27, 29, 31. Там же. 2022. С. 25, 27, 29, 31. Там же. 2024. С. 29-30.
39 В связи с этим стоит отметить предпринятые в 2024–2025 годах попытки скомпенсировать падение экспортных доходов бюджета повышением других налогов и сборов. Значительная их часть относится к косвенным (таким как НДС и акцизы), фактически уплачиваемым всеми потребителями — как предприятиями, так и населением — поэтому их повышение приводит лишь к росту издержек (равно как и снижению покупательной способности населения), снижению нормы прибыли и торможению экономической активности в отраслях и секторах, не связанных с ВПК и госзаказом. Так, в конце 2025 года среди представителей предприятий, опрошенных сотрудниками ИНП РАН, доля отметивших недостаточный платёжеспособный спрос как одну из основных проблем составила более 70%, что стало рекордом за всё время обследований, доля указавших высокий уровень налогообложения — 54%, что выше, чем в начале 2000-х. (Кувалин Д. и др. Российские предприятия в конце 2025 года: нарастание трудностей, порождённых жёсткой макрофинансовой политикой (https://ecfor.ru/publication/rossijskie-predpriyatiya-v-kontse-2025/). См. также: На тающей льдине. Экономические итоги 2025 года (https://theins.ru/ekonomika/288142). Бюджет массового поражения. Повышение НДС отражает курс на долгую войну и затяжной упадок (https://theins.ru/ekonomika/285358).
40 Финансы России. 2016. С. 29-32. Российская экономика в 2015 году. Тенденции и перспективы. С. 60.
41 Высокие наценки на импортные товары характерны не только для иностранных, но и для российских поставщиков. (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 418. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 168-169. См. также: Маленькие секреты бизнеса для богатых (https://www.vedomosti.ru/newspaper/articles/2002/08/27/malenkie-sekrety-biznesa-dlya-bogatyh). Люксовые товары в России дороже на 30%, чем в мировых столицах (https://www.bfm.ru/news/578371)).
42 Это можно считать ещё одним подтверждением данной в разделе 3.2 характеристики господствующих групп российского правящего класса как компрадорских.
43 Российский авторынок пережил первый полноценный год под доминированием китайских автомобилей (https://www.bfm.ru/news/541173).
44 Дилеры объяснили разницу в цене автомобиля в Китае и России (https://iz.ru/1827006/2025-01-23/dilery-obiasnili-raznitcu-v-tcene-avtomobilia-v-kitae-i-rossii).
45 Гильмундинов В. Межотраслевая конкуренция в экономике России (https://ecfor.ru/publication/mezhotraslevaya-konkurentsiya-v-ekonomike-rossii/). Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 303-304.
46 Овчарова Л., Попова Д. Указ. соч. См. также: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 411-412.
47 Российский статистический ежегодник. 2001. С. 192. Там же. 2008. С. 203. Там же. 2010. С. 202. Там же. 2014. С. 161. Об опережающем росте тарифов по сравнению с общим уровнем цен см., например: Маневич В. Указ. соч. К вынужденным тратам, увеличение которых внесло вклад в общий рост потребительских расходов, относится, в частности, оплата медицинского обслуживания из-за всё большей коммерциализации государственной медицины, особенно с начала 2010-х (т. н. «оптимизация» бюджетной сферы).
48 «В целом за анализируемый период времени (1990–2011 годы — А. П.) объём платных услуг, предоставляемых населению, вырос в реальном выражении почти в 2 раза, тогда как розничная торговля увеличилась в 1,2 раза». Овчарова Л., Попова Д. Указ. соч. «В среднем за период 1995–2018 гг. динамика цен на услуги превышала динамику цен на товары на 2 п. п. в год… По нашим оценкам, прирост доли сферы услуг в формировании ВВП был обеспечен на 2/3 реальным наращиванием выпуска, на 1/3 — опережающим ростом цен». (Савчишина К. Указ. соч. С. 102). Как уже говорилось, доля расходов на услуги торгового посредничества в общем потреблении домохозяйств в России примерно в 2 раза выше, чем в США (там же).
49 Овчарова Л., Попова Д. Указ. соч.
50 По оценкам В. Клочкова на основе данных ИСЭПН РАН, за 2003–2007 годы у некоторых низкодоходных групп в реальном выражении доходы даже несколько снизились, а у других выросли на считанные проценты; однако в его подсчётах взят завышенный уровень инфляции (См.: Клочков В. Указ. соч. Шевяков А., Жаромский В., Сопцов В. Социально-экономическое неравенство и бедность: состояние и пути снижения масштабов // Экономическая наука современной России. 2007. № 3). При расчётах с использованием официальных данных об инфляции и индексе потребительских цен за этот период темп роста реальных доходов в 2 верхних децилях оказывается примерно в 2-5 раз выше, чем в 4 нижних (47-64% против 13-25%).
51 Социальное положение и уровень жизни населения России. 2003. С. 135, 232. Там же. 2008. С. 132, 242. Там же. 2015. С. 109, 191.
52 Примечательно, что на эти 20% также приходится бóльшая часть всей стоимости услуг, оказываемых работодателем бесплатно или по льготным ценам, причём со временем эта доля росла — с 45% в 2002 году до 60,5% в 2021 году (Социальное положение и уровень жизни населения России. 2003. С. 232. Там же. 2023. С. 175). Это может косвенно указывать на большое присутствие среди них высшего слоя менеджеров крупных компаний и государственных служащих, пользующихся теми или иными льготами.
53 Социальное положение и уровень жизни населения России. 2003. С. 232. Там же. 2008. С. 242. При этом доля беднейших 40% в общих расходах на продовольственные товары выросла незначительно — с 24% в 2002 году до 26,5% в 2007 году. Показательно, что доля расходов на услуги ЖКХ у них выросла куда сильнее — с 10,5-12% всех расходов первых двух децильных групп и 9-10% расходов третьей-четвёртой групп в 2002 году до 16-17% и 14-15% соответственно в 2007 году, что указывает на рост вынужденных расходов, по всей видимости, связанный не с ростом потребления этих услуг, а с их быстрым удорожанием (Социальное положение и уровень жизни населения России. 2003. С. 232, 234-235. Там же. 2008. С. 242, 245-246).
54 Бедность и неравенства в современной России: 10 лет спустя. М., 2013. С. 30-34. Тихонова Н. Социальная структура России: теории и реальность. М., 2014. С. 121-123. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 305-308. Только за 2001–2009 годы объём кредитов населению вырос с 1,1 до 9,1 процента ВВП, в 2014 году он составлял уже 14,3% (Солнцев О. и др. Указ. соч.).
55 Как видно из табл. 17, их доля в общих доходах снизилась незначительно (у пятого квинтиля) или не снизилась вообще (у четвёртого), тогда как в расходах — снизилась довольно заметно.
56 И курса рубля, который в значительной степени определяется платёжным балансом, в т. ч. экспортными поступлениями.
57 Таким образом, рост потребительских расходов был обратной стороной роста прибыли торгово-посреднических отраслей и естественных монополий, о котором говорилось выше, а у значительной части населения рост личного потребления как таковой был отчасти восстановительным после спада 90-х, отчасти фиктивным, обусловленным лишь ростом цен товаров и услуг.
58 Гильмундинов В. Указ. соч. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 304. «…физические объёмы накопления основного капитала в 2013 г. составляли лишь 73% уровня 1990 г., тогда как объёмы экспорта или потребления домашних хозяйств превысили показатели 1990 г. примерно в два раза». Трансформация структуры экономики: механизмы и управление. М., 2018. С. 110.
59 Около трети всех инвестиций в среднем за 2000–2014 годы осуществлялось в экспортоориентированные отрасли промышленности (добычу полезных ископаемых, нефтепереработку, металлургию, химическую промышленность — суммарно более 20%), инфраструктуру для экспорта (около 6% в одни только трубопроводы, без учёта морских портов, железнодорожных веток к ним и к месторождениям) и сферу рыночных услуг — торговлю, финансовую деятельность, гостиницы и рестораны (суммарно более 5%). Ещё порядка 16% пришлось на отрасль «операции с недвижимым имуществом, аренда и предоставление услуг» (за вычетом научных исследований и разработок); как говорилось выше, часть из них, возможно, направлялась на здания, сооружения, машины и оборудование, однако она в любом случае не была значительной, поскольку основная деятельность в отрасли состоит из купли-продажи и аренды недвижимости и земельных участков, а также работы риелторских агентств. Подробнее см. раздел 5.1.
60 Он был положительным в среднем за 1999–2003 годы (в основном за счёт сокращения импорта из-за девальвации рубля) и отрицательным в среднем за 2004–2008 годы и 2009–2013 годы. Гильмундинов В. Указ. соч. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 302-305. См. также: Национальные счета России в 1997–2004 годах. Табл. 1.5.8. Национальные счета России в 2003–2010 годах. Табл. 2.5.18-2.5.19.
61 По данным таможенной статистики (см.: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24). В постоянных ценах разница в темпах роста была ещё больше: за 2000–2008 годы экспорт вырос в 1,6 раза, импорт — в 3,2 раза (Национальные счета России в 1997–2004 годах. Табл. 1.5.8. Национальные счета России в 2003–2010 годах. Табл. 2.5.19).
62 «Так, в период после 2005 г., когда мировые цены на углеводороды достигли исторических максимумов, доходы от экспорта фактически полностью использовались для финансирования импорта…» (Трансформация структуры экономики: механизмы и управление. С. 166). Кроме того, в указанный период отмечался огромный рост цен на некоторые импортные промышленные товары — по отдельным позициям он был более чем двукратным за 4 года (2004-2008); впрочем, как уже говорилось, это могло быть одним из примеров вывоза капитала путём завышения цен импорта (Ханин Г., Полосова О., Копылова Н. Указ. соч.).
63 В среднем за 1999–2006 годы на эти два фактора пришлось больше половины экономического роста (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 443-444).
64 Ханин Г. Избранные труды в двух томах. Т. 1. С. 153-157, 188. Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России.
65 Исследователи отмечают, что перестройка экономики «после кризиса 1998 г. … шла преимущественно по линии более дешёвого, преимущественно потребительского, нефондоёмкого импортозамещения» (Ханин Г. Избранные труды в двух томах. Т. 1. С. 192). Затем, «когда эффект импортозамещения исчерпал себя, “локомотивом” российской экономики стал основанный на нефтяном буме экспортный спрос, а с 2004 г. — внутренний спрос, поддержанный быстрым развитием кредитования» (Смирнов С. Динамика промышленного производства и экономический цикл в СССР и России, 1861-2012. С. 38 (https://www.hse.ru/data/2013/01/26/1306205089/WP2_2012_04_.pdf)).
66 Ханин Г. Избранные труды в двух томах. Т. 1. С. 186, 202, 209-211. «О перегреве экономики, связанном с исчерпанием резервов производственных мощностей (и более или менее квалифицированной рабочей силы), свидетельствует огромный рост средней заработной платы и оптовых цен промышленности за 2007–2008 гг. Таким образом, развернувшийся в конце 2008 г. в России экономический кризис имел не только и не столько импортированный характер, сколько отечественный циклический характер кризиса перепроизводства. Об этом также свидетельствует тот факт, что грузовые железнодорожные перевозки перестали расти уже в мае 2008 г., за несколько месяцев до развёртывания мирового кризиса в сентябре–октябре 2008 г.». Ханин Г., Полосова О., Копылова Н. Указ. соч. См. также: Смирнов С. Указ. соч. С. 38.
67 Особенно сильным был спад экспорта (в натуральном и/или денежном выражении) и производства в добыче металлических руд, газовой промышленности и металлургии (см.: Российский статистический ежегодник. 2010. С. 730-731. Промышленность России. 2010. С. 160, 247-249, 252. Там же. 2012. С. 182, 258-260. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15). Как следствие, в 2009 году сокращение инвестиций в основной капитал и строительства в сопоставимых ценах превысило 13%, спад в отраслях машиностроения и в производстве строительных материалов составил 27-30% и более (Там же. Разд. 12, 15, 17. Российский статистический ежегодник. 2010. С. 382-383. См. также: Ханин Г. Избранные труды в двух томах. Т. 1. С. 185, 197-198).
68 Ханин Г. Избранные труды в двух томах. Т. 1. С. 202-203, 211. Он же. Экономическая история России в новейшее время. Т. 4. С. 45. См. также: Инвестиционный процесс и структурная трансформация российской экономики. С. 20, 22.
69 За январь–сентябрь 2014 года реальные располагаемые денежные доходы населения выросли менее чем на 0,5% к соответствующему периоду предыдущего года. См.: Социально-экономическое положение России. 2015 год. С. 203.
70 Национальные счета России в 2013–2020 годах. Табл. 2.7.14. За эти годы падение оборота розничной торговли составило около 15% в сопоставимых ценах, схожим было сокращение оборота оптовой торговли (Российская экономика в 2016 году. Тенденции и перспективы. С. 278-279. Российская экономика в 2015 году. Тенденции и перспективы. С. 229).
71 Рассчитано по: Социальное положение и уровень жизни населения России. 2019. С. 96. Там же. 2023. С. 74. Социально-экономическое положение России. 2024 год. С. 195. В относительном выражении (по сравнению с прожиточным минимумом или потребительской корзиной, входящей в его состав) снижение доходов было куда сильнее. Так, в 2022 году покупательная способность среднедушевого дохода и медианного дохода опустилась до уровня 2015–2016 годов, лишь в 2023 году покупательная способность населения приблизилась к уровню 2014 года, но всё ещё оставалась ниже. Гулюгина А. Покупательная способность денежных доходов населения России в условиях современных вызовов // Уровень жизни населения регионов России. 2023. № 3. Она же. Потребительские расходы и покупательная способность населения России в условиях санкций: уровень, структура, кризисные проявления // Уровень жизни населения регионов России. 2024. № 4.
72 Мировая экономика и рынки за период со 2 по 8 февраля 2024 (https://inveb-docs.ru/attachments/article/2024_02/Obzor_mirovoy_economiki_02-08_02_2024.pdf). При этом расходы на потребление домохозяйств в сопоставимых ценах превысили уровень 2014 года уже в 2021 году (Национальные счета России в 2013–2020 годах. Табл. 2.7.16. Национальные счета России в 2015–2022 годах. Табл. 2.6.16), что вновь указывает на опережающий рост расходов на услуги.
73 Широв А., Потапенко В. Парадокс российского потребления // ЭКО. 2020. № 6. Широв А. Текущая ситуация в российской экономике. Парадокс российского потребления (https://ecfor.ru/publication/tekushhaya-situatsiya-v-rossijskoj-ekonomike/). Схожая динамика отмечалась и за более долгий период — 2008–2018 годы (см.: Бюллетень «Проблемы социальной политики». 2020. № 10).
74 Например, в III квартале 2023 года или в IV квартале 2024 года (по сравнению с соответствующим периодом предыдущего года). См.: Доходы населения по 10-процентным (децильным) группам (оперативная оценка) (https://rosstat.gov.ru/folder/13723). См. также: Бобков В., Гулюгина А., Одинцова Е. О рисках в сфере уровня жизни населения России, возможностях и решениях по их снижению // Уровень жизни населения регионов России. 2024. № 1.
75 Социально-экономическое положение России, январь–июль 2025 года. С. 199. Социальное положение и уровень жизни населения России. 2025. С. 102.
76 Кроме 2022 года, когда доля личного потребления была меньше, чем в 2013–2014 годах примерно на 6 п. п. См. раздел 4.1, рис. 17 и 19.
77 В 2022 году на богатейшие 20% приходилась почти такая же доля общих потребительских расходов, как в 2014 году — 41,7% против 42%.
78 Подробнее об этом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России.
79 В 2024 году доля оплаты труда в ВВП (с учётом скрытой) составила 44%, что примерно соответствовало уровню 2019 года, но всё ещё было заметно ниже, чем в середине прошлого десятилетия (47-48%) (Соболева И., Соболев Э. Благополучие работников в трудодефицитной экономике // Вестник Института экономики Российской академии наук. 2025. № 5; см. также раздел 4.1 настоящей работы, особенно рис. 19). В то же время, учитывая возобновившийся рост неравенства по доходам, вполне вероятно, что сильнее всего выросла оплата труда наиболее высокооплачиваемых работников, т. е. высшего слоя менеджеров и государственных служащих.
80 Об этом, в частности, свидетельствуют опросы представителей предприятий, проводившихся сотрудниками ИНП РАН: «Почти четверть респондентов в последние 2-3 года использовали сокращение инвестиций как способ снижения своих издержек. Это означает, что значительная часть российских предприятий сейчас вынужденно “проедает” ресурсы для собственного развития» (Кувалин Д., Моисеев А., Лавриненко П. Российские предприятия в конце 2017 года).
81 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. При этом физический объём инвестиций в машины и оборудование (в наибольшей степени характеризует инвестиционную активность производственных отраслей) в 2015–2016 годах был на треть ниже уровня 2013 года, а по состоянию на 2024 год лишь достиг, но так и не превысил его (см.: Об инвестиционной активности (новые акценты после выхода новой статистики)).
82 В среднем за 2014–2021 годы добыча полезных ископаемых, нефтепереработка, химическая промышленность (без фармацевтической) и металлургия (без металлообработки) получили 24% всех инвестиций, торговля, гостиницы и рестораны, финансовая деятельность — 6,7%, операции с недвижимостью — 15,7%. Вместе с трубопроводным транспортом (который получал более 4%) на них приходилось уже больше 50% всех инвестиций. Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12.
83 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24. При этом величина экспорта в постоянных ценах после 2014 года продолжала расти, т. е. его физический объём увеличивался — очевидно, вследствие попыток экспортёров скомпенсировать падение мировых цен на сырьё. См.: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls).
84 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24.
85 В среднем за 2014–2018 годы (Гильмундинов В. Указ. соч. См. также: Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls)).
86 Ханин Г. Избранные труды в двух томах. Т. 1. С. 205-206, 211. Надо подчеркнуть, что валовое накопление основного капитала перестало расти в середине 2013 года, а его спад начался во II квартале 2014 года, тогда как личное потребление продолжало слабо расти до конца 2014 года (см.: Национальные счета России в 2011–2016 годах. Табл. 3.19).
87 Российский статистический ежегодник. 2024. С. 275. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls). См. также: Национальные счета России в 2017–2024 годах. С. 250.
88 Так, в 2024 году инвестиции за счёт бюджета выросли к предыдущему году лишь на 1% в номинальном выражении, т. е. в реальном выражении они заметно сократились. Доля средств бюджета в инвестициях в 2024–2025 годах составила 16,5% и 15,2% соответственно, опустившись до уровня второй половины 2010-х. В 2025 году, по официальным данным, физический объём инвестиций сократился более чем на 2% (Инвестиции в основной капитал в Российской Федерации по источникам финансирования (https://rosstat.gov.ru/storage/mediabank/Inv_if_1995-2024.xls). А был ли инвестиционный бум? Подробнее о роли бюджетных средств в росте инвестиций см. там же). Эта тенденция косвенно подтверждается оценками ЦМАКП, согласно которым производство инвестиционных товаров вне сектора ВПК фактически перестало расти с конца 2023 года и снижалось почти весь 2025 год. См.: Потенциал роста российской экономики. Возвращение на траекторию развития: от изменения ДКП — к новой модели (https://cdnweb.roscongress.ru/upload/medialibrary/ffe/Потенциал_роста_российской_экономики_.pdf? 17797819347066816).
89 Хотя в 2024–2025 годах кредиты российских банков были третьим по величине источником инвестиций после собственных средств предприятий и средств бюджета (на них пришлось 12-13% общего объёма), рост их доли был в значительной степени обусловлен государственным субсидированием ставок, а также расширением проектного финансирования жилья (См.: Инвестиционная активность в турбулентную пятилетку. А был ли инвестиционный бум?). Более того, резкий рост кредитования происходил параллельно с ростом ключевой ставки, а дальнейшее её повышение до рекордного за последние десятилетия уровня стало одной из основных причин сокращения инвестиций предприятий в 2025 году (Там же. Кувалин Д. и др. Российские предприятия весной 2025 года: падение инвестиционной активности из-за высокой стоимости кредитов // Проблемы прогнозирования. 2025. № 6).
90 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11.
91 Как было показано выше, несмотря на события последних лет, экономика остаётся экспортоориентированной и импортозависимой.