Особый путь зависимости: экономическое развитие современной России. Глава 3, разделы 2-3
- 3. Государственная экономическая политика
- 3.2. Экспорт капитала государством. Государственная финансовая политика и её последствия для реального сектора
- 3.3. Изменения в экономической политике с 2022 года и их последствия
- Примечания
3. Государственная экономическая политика
3.2. Экспорт капитала государством. Государственная финансовая политика и её последствия для реального сектора
Как было показано на рис. 13, с начала 2000-х до начала 2010-х чистый экспорт превышал объём той части прибыли, которая не расходовалась на накопление капитала. Это происходило в т. ч. из-за того, что в него также вкладывались государственные средства (т. е. в основном поступления от налогов). Таким образом, государственная финансовая политика была одним из факторов, способствующих передаче произведённой внутри страны прибавочной стоимости за рубеж. Как будет показано ниже, она благоприятствовала экспортёрам сырья (и даже способствовала его экспорту); вместе с этим она сама является неизбежным следствием экспортно-сырьевой ориентации экономики.
Причина в том, что мировой рынок сырья и полуфабрикатов, а также некоторых других (в основном потребительских) товаров достаточно конкурентный. Поэтому страны-экспортёры вынуждены занижать курс своих валют, чтобы обеспечивать более низкие цены на свою продукцию на мировом рынке, выраженные в валютах стран центра1. Почему и каким образом это происходит? Сначала стоит рассмотреть ситуацию в более общем виде. Для этого надо сделать отступление и коротко описать финансовую сторону мировой капиталистической экономики (или мир-системы, выражаясь терминами соответствующей школы)2.
Страны центра доминируют в мировой экономике в нескольких аспектах. Один из важнейших — их полная или частичная монополия на производство высокотехнологичных товаров, включая многие передовые средства производства3. Другой аспект состоит в том, что основные мировые платёжные средства — валюты стран центра, в первую очередь доллар и евро (а также фунт стерлингов и японская иена); на расчёты в национальных валютах остальных стран приходится очень небольшая доля мировой торговли4. Таким образом, для приобретения жизненно необходимых товаров (продовольствия, медикаментов, энергоносителей и т. д.) у какой бы то ни было страны в первую очередь необходимы эти валюты. В результате страны периферии и полупериферии вынуждены конкурировать между собой за доступ на внутренний рынок стран метрополии для получения их валюты и высокотехнологичных товаров в обмен на свою продукцию. Эта конкуренция — в первую очередь ценовая, что вынуждает их ослаблять свои валюты.
Рассмотрим этот процесс на примере России в первые десятилетия XXI века. Из-за больших объёмов экспорта на российский рынок постоянно поступает валюта. Её необходимо продать для уплаты налогов, зарплат, выплат поставщикам, подрядчикам и т. д. Таким образом, в условиях положительного баланса текущих операций5 предложение валюты постоянно и очень велико, как правило, оно превышает спрос на неё6. При прочих равных это должно привести к удешевлению валюты и, соответственно, к укреплению рубля7. Но тогда снизится, во-первых, экспортная сверхприбыль производителей сырья, во-вторых — конкурентоспособность российского экспорта (как сырьевого, так и несырьевого) на мировом рынке, а в-третьих — конкурентоспособность отечественных производителей (в особенности конечной продукции) на внутреннем рынке по сравнению с импортом. Это нередкое в новейшей мировой истории явление известно как «голландская болезнь»8.
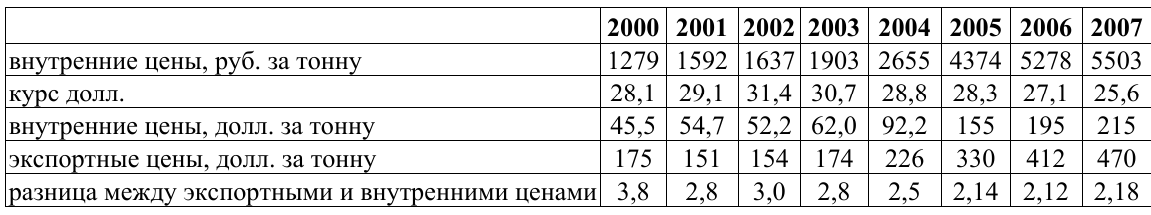
Описанную тенденцию можно проследить на примере динамики экспортных и внутренних цен на нефть, а также курса рубля в 2000-х. До кризиса 2008 года разрыв между внутренними и экспортными ценами сокращался именно тогда, когда рубль значительно укреплялся — в 2004–2006 годах. Это снижало сверхприбыль экспортёров, а цены на внутреннем рынке также росли значительными темпами из-за их стремления скомпенсировать её снижение за счёт российских потребителей: так, к 2006 году внутренние цены выросли по сравнению с 2003 годом в 2,8 раза в рублях и в 3,1 раза в долларах, тогда как экспортные — только в 2,4 раза.
Таблица 6. Внутренние и экспортные цены на нефть и курс доллара в 2000–2007 годах
Важно отметить, что рост сверхприбыли экспортных отраслей при ослаблении курса рубля, о котором говорилось в разделе 1.2, в немалой степени происходит за счёт отраслей (и населения), нуждающихся в валюте — например, для оплаты импорта. В такой ситуации более высокая выручка, получаемая за счёт продажи валюты на внутреннем рынке, фактически оплачивается из средств её покупателей, вынужденных платить за неё больше в рублях9.
Другой важный фактор — более низкий курс рубля выгоден для бюджета, поскольку он сводится из расчёта экспортной цены на нефть в рублях, тогда как сама нефть продаётся за валюту10. Таким образом, у государства есть постоянная необходимость удерживать курс национальной валюты на заниженном уровне11. Российское правительство, с одной стороны, стремится поддерживать курс рубля, выгодный экспортёрам (среди которых заметную роль играют госкомпании) и бюджету, т. е. ослаблять его, с другой — избежать чрезмерного его падения, поскольку из-за большой доли импорта во внутреннем потреблении это угрожает всплеском инфляции (как это было, например, в кризис 2014–2016 годов). Для этого при положительном сальдо торгового баланса и притоке иностранных инвестиций используется изъятие валюты из финансового оборота страны. А когда спрос на валюту превышает предложение, Центробанк, наоборот, продаёт её для компенсации оттока капиталов (это происходит относительно реже, в основном во время кризисов — например, в 2008 и 2014 годах). С начала 2000-х изъятая валюта использовалась для досрочной выплаты внешнего государственного долга, а затем стала накапливаться в резервных фондах и резервах ЦБ, как в денежной форме, так и в виде зарубежных ценных бумаг (так, за 2007–2013 годы объем средств, вложенных Россией в одни только казначейские облигации США, возрос с 8 до 164 млрд долл.)12.
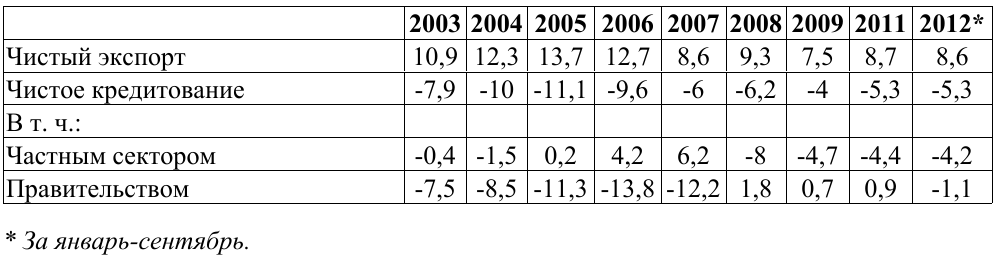
Результаты такой политики можно увидеть в табл. 7. В 2005–2007 годах, когда приток иностранного капитала в частный сектор превышал его отток за границу, государство усиливало вывоз капитала в форме накопления валютных резервов. Также видно, что и в 2003–2004 годах правительство вывозило в разы бóльшие объёмы капитала, чем частный сектор (по крайней мере, официально), т. е. основная часть чистого экспорта приходилась на него.
Таблица 7. Чистый экспорт, чистое кредитование остального мира (-), чистое заимствование у остального мира (+), % ВВП13
Таким образом, денежная эмиссия и профицит бюджета используются для скупки валюты и её вывода из экономики14. Проще говоря, ресурсы государства тратятся на покупку и, по сути, замораживание средств, полученных из-за границы, недопущение их обращения внутри экономики страны. Именно в этом был основной смысл создания резервных фондов15 и именно поэтому они создавались в иностранной валюте — надо было снизить её приток на внутренний рынок. При этом средства в основном вкладываются в валюты и ценные бумаги (гособлигации, акции и в финансовый рынок в целом) США и некоторых других стран центра. На то есть причины, которые также обусловлены тем, как функционирует мировая капиталистическая экономика, точнее, мировой финансовый рынок.
Такие бумаги имеют очень высокую ликвидность, на них есть устойчивый спрос. Странам периферии в свою очередь постоянно требуется иметь большой объём максимально ликвидных резервов16, которые можно быстро и без дисконта продать для защиты их валют от резкого обесценивания при неблагоприятной внешней конъюнктуре и спекулятивных атаках (как это было в России в кризис 2014–2016 годов, когда ЦБ продавал значительные объёмы валюты)17. В этом состоит отличие резервов периферийных и полупериферийных стран от фондов типа Норвежского — последние могут позволить себе вкладывать в более прибыльные, но менее ликвидные и более рискованные активы18.
Другая причина — бумаги стран центра признаются надёжными во всём мире (это одно из основных требований российского ЦБ наряду с ликвидностью19). Практика показывает, что это не всегда так, но остальные инструменты ещё менее надёжны или менее ликвидны (как золото, которое невозможно выбросить на рынок в больших объёмах, не спровоцировав падения его цены)20.
В то же время вложенные средства в буквальном смысле замораживаются — они выводятся из экономик периферийных стран, не работая в них ни как средство обращения, ни как средство платежа, не используясь ни для производственных инвестиций, ни для других насущных целей. Поскольку реальная процентная ставка по вкладам близка к нулю или вовсе отрицательная, доход от них практически отсутствует, в противоположность инвестициям в производственный сектор21. Лучше всего это видно на примере вложений в ценные бумаги США. В 2000-х реальные ставки по долларовым займам были отрицательными из-за непрерывного ослабления американской валюты22, после 2008 года они стали отрицательными уже буквально из-за резкого понижения (ниже уровня инфляции). В Еврозоне реальные ставки были отрицательными практически всё время с 2009 года23.
Фактически получается, что значительная часть прибыли, образующаяся в российской экономике и экономиках других полупериферийных и периферийных стран, идёт на финансирование экономик стран центра, т. е. инвестируется в них, при этом реальный процент по этим вложениям близок к нулю или даже отрицателен из-за ослабления их валют или инфляции. Страны центра по сути получают бесплатные (или почти бесплатные) деньги для закупки товаров по всему миру, инвестиций и т. п., а приток капитала через вложения в их ценные бумаги компенсирует их отрицательный торговый баланс (в первую очередь это характерно для США)24. Это является одним из основных способов эксплуатации зависимых экономик со стороны метрополии в настоящее время, наряду с выплатами по внешнему долгу25. В то же время вывоз капитала является одним из важнейших факторов, снижающих уровень накопления во многих периферийных странах, что ведёт к преобладанию низкопроизводительных и трудозатратных технологий26.
Влияние государственной финансовой политики на отток и накопление капитала
С учётом сказанного вполне объяснима динамика государственных расходов, в частности государственного потребления27. Его уровень по сравнению с последними годами СССР ожидаемо низок. В РСФСР на государственное потребление приходилось 23% ВВП в 1988 году и 21% в 1991 году28. За весь постсоветский период оно превышало 20% ВВП лишь четыре раза, из них дважды после 2000 года, когда его резко нарастили для борьбы с кризисами 2008 и 2020 годов.
Рисунок 14. Расходы на государственное потребление в 1988 и 1991–2021 годах, % ВВП
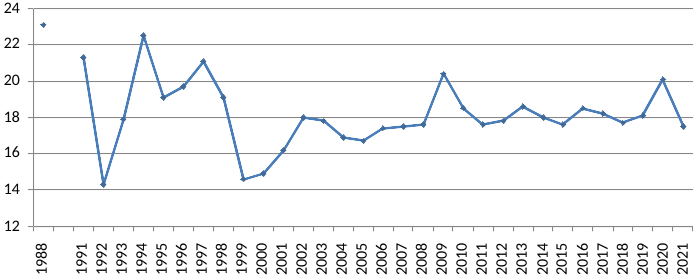
Высокие расходы на покупку валюты приводят к тому, что государство тратит свои ресурсы на увеличение чистого экспорта. Из-за этого снижается та их доля, которая используется для создания спроса внутри экономики, как за счёт непосредственно государственного потребления (в этом плане характерно, что в 2000-х и 2010-х его доля в ВВП была заметно ниже, чем в 1994–1998 годах), так и за счёт различных стимулирующих мер29. Государственные средства (в т. ч. денежная эмиссия) не используются для кредитования производственного сектора, устанавливаются высокие процентные ставки; урезаются государственные расходы на развитие экономики и социальные нужды; повышаются налоги на внутреннее потребление — например, НДС, акцизы на топливо и т. д.
Рисунок 15. Расходы консолидированного бюджета в 2005–2021 годах, % ВВП
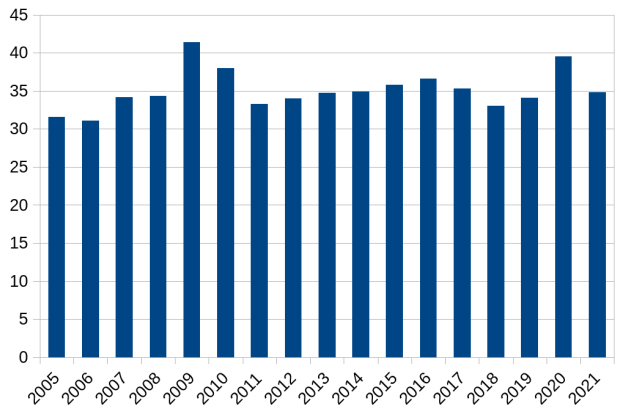
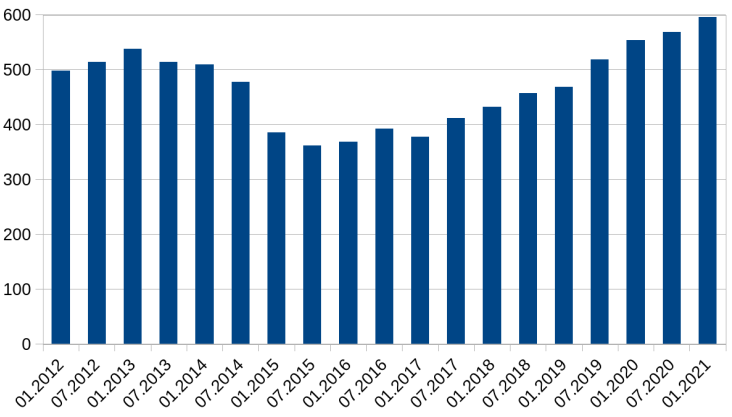
Можно увидеть взаимосвязь между этими процессами, сравнив динамику государственных расходов и объёма золотовалютных резервов в прошлом десятилетии. Расходы консолидированного бюджета сократились с почти 35% ВВП в 2013–2014 годах и 36-36,5% в 2015–2016 годах до 33-34% в 2018–2019 годах30. Объёмы валютных резервов значительно снизились в начале кризиса (на 35% к маю 2015 года по сравнению с январём 2014 года), но уже в середине 2015 года их расходование практически прекратилось, а за 2017–2019 годы они выросли почти на 40%. С учётом золота международные резервы росли с начала 2016 года и к концу 2019 года превысили уровень 2013 года31, тогда как расходы бюджета в реальном выражении (с учётом инфляции) в 2019 году были не выше, чем в 2013 году. Хотя в 2020 году из-за введения антикризисных мер уровень государственных расходов вырос на 7,5% (в постоянных ценах), объёмы резервов не снизились, а выросли более чем на 7% за год (в долларовом выражении в текущих ценах)32.
Рисунок 16. Международные золотовалютные резервы России в 2012–2021 годах, млрд долл.
Ещё более показательна динамика расходов бюджета на инвестиции (т. е. вклад государства в валовое накопление основного капитала). После короткого подъёма государственных инвестиций до почти 3,5% ВВП в конце 2000-х началось снижение, особенно резкое — в 2014 году (до 2,2% против 2,8-2,9% в 2010–2013 годах), и до конца десятилетия они составляли чуть больше 2% ВВП33. Частный случай этой тенденции — расходы бюджета на инфраструктуру. На протяжении 2010-х их доля в ВВП неуклонно сокращалась: за 2012–2016 годы она снизилась в полтора раза и затем оставалась примерно на одном уровне. В начале периода российские показатели примерно соответствовали уровню Бразилии, тогда как в конце они были уже почти в полтора раза ниже, а по сравнению с показателями другой крупной полупериферийной страны, Индии, отставание было более чем двукратным (2,1% ВВП в России против 3% и более 4,5% в Бразилии и Индии соответственно в 2018 году)34.
Влияние денежно-кредитной политики на развитие реального сектора
Государственная денежно-кредитная политика с начала 2000-х до 2022 года (в значительной степени определяемая стабильно высокими расходами на покупку поступающей на российский рынок валюты и её замораживание в резервных фондах) является одной из основных причин нехватки средств у производственного сектора, в особенности у отраслей, работающих на внутренний рынок, низкого уровня накопления капитала, и как следствие — их стагнации или деградации35.
Так, на российском финансовом рынке нередко не было достаточного объёма кредитных средств из-за того, что Центробанк не предоставлял банкам нужную ликвидность36. Кроме того, с 2014 года ЦБ поддерживает ключевую ставку на высоком уровне, объясняя это борьбой с инфляцией, так что с начала 2016 года она была не только намного выше уровня инфляции, но и выше рентабельности большинства производственных отраслей, что сделало кредиты по рыночным ставкам недоступными для большей части предприятий, за исключением экспортёров37.
Свой вклад в нехватку ликвидности в банковской системе также внёс практически постоянный отток частного капитала. При этом долгое время большую роль в финансировании экономики играл иностранный капитал, в частности, займы за рубежом: крупные российские компании, в особенности экспортёры, активно занимали деньги в банках стран центра, в т. ч. потому что проценты по кредитам были ниже, чем в России (хотя, в отличие от вкладов, реальная ставка по ним была выше нуля)38. Таким образом, прибыль, созданная в российской экономике, уходила из страны и вкладывалась в активы за границей, при этом российские предприятия и банки занимали деньги у иностранных банков, тем самым дополнительно отдавая им часть своей прибыли в виде процента39.
На протяжении последних десятилетий главным источником инвестиций в основной капитал в российской экономике были собственные средства предприятий: в среднем за 2000–2021 годы на них приходилось почти 47%, тогда как на кредиты российских банков — 7%, кредиты иностранных банков — 2%. Доля собственных средств предприятий в инвестициях выросла с 37-45% в 2002–2013 годах до 50-56% в 2015–2021 годах40, что связано в т. ч. с рестриктивной монетарной и бюджетной политикой. По данным обследований Росстата, с начала 2000-х до 2014 года высокий процент коммерческого кредита был фактором, ограничивающим инвестиционную деятельность для 25-30% промышленных предприятий, сложный механизм получения кредитов на инвестиционные цели — для 12-24%. С наступлением кризиса ситуация значительно ухудшилась, и в 2015–2020 годах эти факторы стали ограничениями инвестиционной активности для 53-58% и 42-48% предприятий соответственно41. Таким образом, ограничение кредитования стало одной из причин спада накопления капитала.
Хотя на долгосрочные займы приходится достаточно высокая доля общего объёма кредитования42, пользуется ими небольшая часть предприятий, причём со временем она снижалась. Об этом, наряду с данными Росстата о доле кредитов в инвестиционных средствах, свидетельствуют опросы представителей предприятий реального сектора, которые проводят сотрудники ИНП РАН. В 1999–2009 годах кредитами на инвестиционные проекты сроком на 1-2 года пользовались 10-20% опрошенных, в 2010-2014 — 9-14%, в 2015–2017 годах — уже 6-7%, а в 2018–2019 годах — 2-4%; кредиты на инвестиционные проекты на срок более 3 лет с середины 2000-х до конца 2010-х брали 10-15%43. В ходе этих же опросов на протяжении 2000-х и 2010-х в числе причин, мешающих использовать больше внешнего финансирования для инвестиций, около половины респондентов отмечали неприемлемые финансовые условия — например, слишком высокие ставки или готовность выдавать только краткосрочные кредиты44. Характерно, что одновременно с сокращением использования долгосрочных кредитов предприятиями выросла доля кредитов физлицам: с 20% всего кредитного портфеля в начале 2007 года до 32% в начале 2022 года45. Руководство ЦБ неоднократно признавало недостаточную привлекательность корпоративного кредитования для банков, но не считало нужным (или возможным) предпринимать меры для исправления ситуации46.
Сокращение государственных расходов в начале 2010-х сопровождалось переходом к рестриктивной денежно-кредитной политике, т. е. ограничением денежного предложения со стороны государства и ЦБ47. Также было сокращено инвестиционное кредитование со стороны государственных банков48. Вследствие этого компании (в первую очередь государственные, но не только они) сократили инвестирование49 и нарастили заимствование за рубежом. За 2010–2013 годы внешний долг банков и других компаний, подконтрольных государству, вырос более чем на 160 млрд долл., остальных банков и компаний — на 65 млрд50. Примерно в это же время вырос вывоз капитала (как частными компаниями, так и государством51), в т. ч. за счёт выплат по кредитам, взятым государственными и частными компаниями за рубежом52. При этом бюджетный дефицит покрывался заимствованиями, объём которых временами значительно превышал его размер, а дополнительные средства по большей части направлялись на накопление резервов в иностранной валюте или оставались на балансе ЦБ (то же самое происходило в случае профицита бюджета, например, в 2011 году)53. Из-за сокращения инвестиций со стороны бюджета и компаний, подконтрольных государству, в 2013 году начал снижаться объём накопления основного капитала54. По оценкам некоторых экономистов, кризис начался уже тогда — ещё до введения санкций и падения цен на нефть в 2014 году55 (подробнее об этом см. раздел 5.4).
Нехватка средств на российском финансовом рынке заметна не только в разрезе кредитования. Из-за постоянного оттока капитала за границу и из-за стремления получить валюту российские компании предпочитали проводить размещение акций на внешних рынках. По доле размещений на иностранных биржах Россия опережает многие крупные экономики центра и периферии56. Так, с 1996 по 2024 годы на них пришлось 56% всех сделок, причём в наиболее успешный для российских компаний период — 2004–2013 годы, когда было размещено акций на 109 млрд долл. (80% от всего объёма размещений постсоветского периода), на них приходилось почти 60% сделок57.
Рассматривая финансовое регулирование, нужно отметить ещё один важный элемент государственной политики, благоприятствующей инсайдерам (в первую очередь в компаниях-экспортёрах, но также и в любых других) — отсутствие ограничений на вывоз капитала с середины 2000-х до 2022 года58. Это способствовало его оттоку как в периоды роста, так и в кризисы: с 2008 года объём вывозимых инвестиционных доходов был близок к объёму ввозимого капитала, а с начала 2010-х вывоз доходов иностранных кредиторов и инвесторов уже значительно превышал ввоз капитала59.
В конечном счёте в течение практически всего постсоветского периода компании-экспортёры и государство выступали основными агентами передачи прибыли в страны центра. Можно говорить о своего рода цепочке безвозмездной передачи прибавочной стоимости — от населения, отраслей-жертв ценового диспаритета через торговый капитал, предприятия отраслей-бенефициаров ценового диспаритета и государство в банки, другие финансовые институты и корпорации метрополии60. В основном (но не исключительно) прибавочная стоимость передаётся двумя способами, рассмотренными выше. Первый — вывод прибыли в филиалы, зарегистрированные в офшорах и офшоропроводящих странах; среди последних преобладают страны центра (Нидерланды, Великобритания, Швейцария, Люксембург и т. д.); основной механизм здесь — занижение стоимости экспорта посредством трансфертного ценообразования. Второй способ — помещение прибыли российских корпораций и государственных средств в банки метрополии, их инвестирование в акции и другие ценные бумаги компаний и правительств этих стран, покупка российскими компаниями и их руководством активов — например, недвижимости — в этих странах (до недавнего времени вклад в вывоз капитала также вносили выплаты по кредитам, взятым в банках стран центра). Именно эти средства в значительной степени оказались заморожены в 2022 году (впрочем, под арест и/или передачу под внешнее управление также попали некоторые предприятия, купленные российскими корпорациями в этих странах). После этого место стран метрополии как пункта назначения для вывода капитала (как первым, так и вторым из указанных способов) в значительной степени заняли ОАЭ, Турция и некоторые другие азиатские страны (подробнее об этом см. в следующем разделе).
Именно поэтому доминирующие в российском правящем классе группы можно характеризовать как компрадорские. Суть их политики так или иначе сводится к посредничеству в экспортно-импортной деятельности, т. е. фактически к передаче разными способами прибавочной стоимости из своей страны в страны центра (или, ситуативно, в Китай и некоторые другие страны) и в результате — к эксплуатации ресурсов и рабочей силы в их интересах. Это в основном и характеризует их, несмотря на всю патриотическую риторику и даже на нынешнее противостояние с Западом.
Из сказанного выше также следует фундаментальное отличие российского капитализма от классического монополистического капитализма или от послевоенного капитализма в странах метрополии (который в СССР было принято называть государственно-монополистическим капитализмом):
«Монополистический капитализм в начале XX века базировался на национальном хозяйстве, в связи с чем монополия использовалась в таких среднеразвитых странах как Российская империя в качестве средства накопления капитала для развития тяжёлой индустрии. Классический монополистический капитализм, сформировавшийся в результате Первой мировой войны, базировался на высокоразвитой промышленной индустрии, которая частично национализировалась для концентрации ресурсов и лучшего управления в руках государства… В российской экономике присутствуют монополии, но… цель их работы не соответствует основной парадигме классического государственно-монополистического капитализма — накоплению капитала в рамках национального хозяйства. Экономическая модель современной России в силу ценового диспаритета и иных факторов выступает просто донором крупнейших капиталистических стран. В данной схеме госкорпорации — средства не накопления капитала внутри России, а его вывода за рубеж и концентрации в странах центра»61.
Можно сказать, что российские корпорации (монополии и олигополии) и государство выступают агентами накопления капитала в рамках мировой экономики, но основная часть накопляемого капитала приходится на страны центра и лишь небольшая доля — на российскую экономику.
Проделанный анализ также позволяет утверждать, что высокий уровень эксплуатации труда (если рассматривать его с чисто экономической точки зрения), характерный для российской экономики, является следствием погони за экспортной сверхприбылью для экспортёров сырья и полуфабрикатов и следствием ценового диспаритета для остальных отраслей. Для первых он главным образом является способом сохранить разрыв между экспортными ценами и издержками производства, тогда как для вторых — хотя бы частично компенсировать потерю прибавочной стоимости в результате действия ценового диспаритета.
3.3. Изменения в экономической политике с 2022 года и их последствия
В результате вводимых с 2022 года масштабных санкций, ответных регуляторных мер в сфере торговли и движения капитала, а также из-за необходимости значительно нарастить расходы на вооружённые силы и ВПК экономическая политика заметно изменилась, что отразилось в т. ч. на структуре экономики62. Мы не будем рассматривать этот сюжет во всех подробностях, отметим лишь изменения, наиболее важные в контексте нашего исследования63.
В первую очередь к ним относится регулирование движения капитала, внешней торговли и внутреннего рынка, а также более активная бюджетная политика:
1) Меры по ограничению движения капитала:
— ограничения на переводы и вывод средств за рубеж, в т. ч. запрет на выход иностранных владельцев из капитала российских компаний без одобрения правительства, а также ограничение на снятие наличной валюты со счетов64;
— обязанность российских компаний ввозить в страну и продавать часть валютной выручки (40-80% в разные периоды)65;
— принудительный делистинг акций российских компаний с зарубежных бирж, запрет иностранным компаниям и гражданам вести торговлю ценными бумагами на российских биржах66;
— принудительный перевод части крупных компаний в российскую юрисдикцию — в 2023 году был принят закон об экономически значимых организациях (ЭЗО), позволяющий переводить из зарубежных юрисдикций активы на территории страны, контролируемые российскими резидентами через иностранные холдинговые структуры67.
2) Приостановка бюджетного правила (направления части поступлений от экспорта в резервные фонды), а затем его пересмотр68, сокращение накопления резервов; использование поступлений от экспорта и средств резервных фондов на текущие расходы бюджета.
3) Разрешение параллельного импорта некоторых товаров, подрывающее монополию иностранных поставщиков.
4) Ограничения на экспорт некоторых товаров (в первую очередь нефтепродуктов).
Также в этот период происходило активное перераспределение активов иностранных собственников: передача под внешнее управление, принуждение к продаже по ценам значительно ниже рыночных или прямая национализация (данные о масштабах приводились в разделе 2.1). Хотя до 2022 года подобные действия в отношении иностранного капитала имели место, они происходили гораздо реже по сравнению с изъятием активов государством у российских собственников.
При этом нельзя сказать, что произошёл полный разрыв с курсом предшествующих десятилетий. Экономическая политика остаётся достаточно противоречивой, поскольку некоторые из введённых ограничений были временными и/или частичными. Яркий пример — регулирование экспорта топлива. В сентябре 2023 года во избежание срыва сельскохозяйственных работ в южных регионах из-за дефицита нефтепродуктов был введён практически полный запрет на их вывоз за рубеж69. Однако он продлился лишь до ноября, поскольку нефтепродукты составляют значительную часть всего российского экспорта, и остановка поставок сразу сказалась на внешнеторговом балансе и курсе рубля. После этого запрет несколько раз вводился (в основном как частичный) и вновь приостанавливался70. То же самое касается вывоза капитала иностранными собственниками — были разрешены отдельные сделки по продаже ими российских активов по ценам, близким к рыночным, с последующим выводом полученной выручки71, а отдельные компании получали и выводили прибыль от российских проектов ещё как минимум несколько лет после 2022 года72.
Разрыв экономических связей со странами центра и ограничительные меры с обеих сторон привели к значительному сокращению доли экспорта и чистого экспорта — в 2023–2024 годах она составила 22-23% и около 4% ВВП соответственно73. Доля чистого экспорта стала минимальной с 1997 года, доля экспорта — по меньшей мере с середины 90-х (а по некоторым данным — за весь постсоветский период)74. Во многом за счёт этого резко выросло валовое накопление (до 27,5% ВВП — максимального уровня с 1993 года). Накопление основного капитала выросло не столь значительно, но его уровень — чуть больше 22% ВВП — стал одним из наивысших в постсоветский период: он был выше только в начале 90-х и примерно таким же — лишь трижды (в 1994, 2008 и 2017 годах).
Отток капитала после рекордного всплеска в 2022 году заметно снизился. Этому способствовало значительное сокращение вывоза капитала государством, ограничения на его вывоз частным сектором и сокращение вывода средств за рубеж населением75. Также повлияли масштабное перераспределение активов от иностранных компаний или российских собственников, владевших ими через офшорные структуры, к государству или через него к российским собственникам и принудительный перевод некоторых крупных предприятий (ЭЗО) из иностранных юрисдикций в российскую. В 2023–2024 годах отток капитала составил 39 и 53 млрд долл. соответственно — ниже, чем, например, в 2021 году и в первой половине 2010-х76. Тем не менее он сохранился, стабилизировавшись на уровне около 4% ВВП — по меркам последних десятилетий достаточно низком, но не минимальном (он был ниже, например, в 2017 и 2019 годах)77.
В то же время вывод прибыли российскими производителями продолжается, хотя, судя по всему, в меньшем объёме78. Продолжает действовать и механизм занижения цен на экспорт — в т. ч. путём продажи подконтрольным трейдерам нефти ниже «ценового потолка», с последующей перепродажей по рыночным ценам79. Взамен привычных офшоров и офшоропроводящих стран, ограничивших работу с российскими компаниями, экспортёры стали создавать торговые подразделения в новых юрисдикциях — ОАЭ, Гонконге и т. д.80
Благодаря отказу от накопления поступлений от экспорта в резервах несколько выросли государственные расходы (до 35,7-36,9% ВВП в 2023–2024 годах) и государственное потребление (до 18,3-18,9% ВВП в те же годы)81. Это привело к росту спроса государства на продукцию частного сектора и инвестиций в основной капитал. За 2022–2024 годы рост последних составил почти 26% в сопоставимых ценах. Только за 2022 год инвестиции за счёт средств бюджета в текущих ценах выросли почти на 40%, а за 2022–2023 годы — более чем на 60%. Частные инвестиции (из которых 2/3 составляли собственные средства предприятий) за 2022–2024 годы выросли в текущих ценах на 85%82. При этом рост инвестиций в значительной степени был вынужденным. Существенная их часть расходовалась на замещение прежних поставщиков, т. е. продукции, производство и импорт которой сократились из-за санкций и ухода иностранных фирм, и/или адаптацию производств к новым условиям, в т. ч. к сырью и материалам от поставщиков из «дружественных стран» (в частности, заметная доля инвестиций пришлась на замену программного обеспечения после потери доступа к зарубежным продуктам)83. В то же время часть их была направлена на механизацию труда в условиях дефицита кадров в некоторых отраслях84. Короче говоря, далеко не все из этих инвестиций расходовались на модернизацию и повышение технологического уровня85.
Импорт, после некоторого спада в 2022 году, практически восстановился86. В частности, стоимость ввозимых машин и оборудования в 2023–2024 годах была ненамного ниже рекордных показателей 2011-2013 и 2021 годов87. В то же время из-за торговых и финансовых ограничений и необходимости работать через посредников в «нейтральных» или «дружественных» странах для закупок необходимых товаров из стран центра значительно возросли издержки внешнеэкономической деятельности (и, соответственно, выросли доходы посредников)88. Таким образом, в натуральном выражении объёмы ввозимой продукции (особенно в части подсанкционных товаров, к которым относится бóльшая часть промышленного оборудования) скорее всего были несколько ниже прежнего уровня. Оценивая внешнеэкономические отношения с 2022 года в целом, можно предположить, что снижение оттока капитала в большей или меньшей степени уравновешивается ростом издержек внешнеторговых операций (экспорта и в особенности импорта).
В последние годы экономическая политика резко и в основном вынужденно изменилась по сравнению с предшествующими десятилетиями, хотя некоторые элементы прошлого курса в том или ином виде сохранились. Как следствие, заметно изменилась и структура экономики в некоторых её аспектах; наиболее важное изменение — резкое сокращение чистого экспорта, благодаря чему валовое накопление значительно выросло и приблизилось к валовому сбережению89. Ситуация, сложившаяся после 2022 года, с одной стороны показывает, что российская экономика имеет возможности для роста: благодаря обвалу чистого экспорта — т. е. в основном вывода капитала из страны — высвободились средства и для значительного увеличения накопления капитала, и для роста потребления (в первую очередь государственного). С другой стороны она показывает, что зависимость экономики от внешней торговли (в первую очередь от экспорта сырья и импорта инвестиционных товаров) сохранилась и практически не снизилась: в 2022 году обвального спада во многом удалось избежать благодаря рекордному экспорту, который и в 2023–2024 годах оставался значительно выше кризисных уровней 2009, 2015-2016 и 2020 годов90. При этом импорт после короткого спада почти восстановился, в т. ч. благодаря активному ввозу промышленного оборудования. Таким образом, сохранение экспортных поступлений на достаточно высоком уровне, в сочетании с сокращением оттока капитала позволило активно расходовать средства (в т. ч. государственного бюджета) на инвестиции. Но в случае сокращения объёмов экспорта (из-за более масштабных внешнеторговых ограничений или длительного снижения сырьевых цен) даже при поддержании низкого уровня оттока капитала неизбежно снизятся возможности для инвестиций (соответственно, и для будущего экономического роста), поскольку они обусловлены с одной стороны доходами экспортёров и государства (в первую очередь нефтегазовыми), а с другой — импортом средств производства91.
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Именно поэтому после укрепления рубля в середине 2022 года возникли проблемы у российских металлургических компаний — на мировом рынке их продукция стала слишком дорогой и, соответственно, неконкурентоспособной. См.: Цены на сталь в России упали на 40% на фоне слабеющего спроса и дорогого рубля (https://www.vedomosti.ru/business/articles/2022/06/14/926306-tseni-na-stal-upali).
2 Под мировой капиталистической экономикой или мир-системой в данном случае понимается совокупность отношений производства и обмена на международном уровне, разные аспекты которых определяют отношения производства и обмена внутри каждой отдельной страны и проявляются сильнее или слабее для разных стран в зависимости от особенностей их экономик и положения в этой системе. Подробнее см.: Mandel E. Late Capitalism. P. 48-49.
3 Например, в 2018 году на 4 страны центра (Германию, Японию, Италию и США) приходилось 49% производства и 47% экспорта всех станков в мире (Бутов А. Указ. соч. С. 30-33). Другой пример — электронная промышленность, где более половины рынка производственного оборудования и более двух третей рынка специализированных программных средств для изготовления микрочипов и других сложных электронных компонентов контролируется компаниями из США. См.: Новый этап американо-китайской технологической войны: Huawei и другие цели США (https://russiancouncil.ru/analytics-and-comments/analytics/novyy-etap-amerikano-kitayskoy-tekhnologicheskoy-voyny-huawei-i-drugie-tseli-ssha/). Битва за полупроводники: будут ли победители? (https://russiancouncil.ru/analytics-and-comments/analytics/bitva-za-poluprovodniki-budut-li-pobediteli/). Данильцев А. Влияние искусственного интеллекта на международную торговлю — возможности и проблемы // Научные труды ВЭО России. № 6. 2025.
4 В 2023 году на 4 указанных валюты приходилось 85% международных расчётов. См.: Доля доллара в международных расчетах достигла 42,71% (https://tass.ru/ekonomika/17774115).
5 В постсоветской России счёт текущих операций практически всегда был положительным за счёт большого профицита торгового баланса, тогда как баланс остальных его составляющих — трудовых и инвестиционных доходов — почти всё время был отрицательным. См.: Платёжный баланс Российской Федерации (https://cbr.ru/vfs/statistics/credit_statistics/bop/bal_of_payments_standart.xlsx).
6 Можно считать, что первопричиной положительного чистого экспорта с момента распада СССР является вывоз капитала из страны компаниями и их инсайдерами, а также ненадёжность постсоветской банковской системы, т. е. в конечном счёте неустойчивость прав собственности и феномен инсайдерского контроля (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 68-69, 257. Дзарасов Р., Новоженов Д. Указ. соч. С. 207). В других зависимых экономиках отток капитала в большей степени обусловлен выплатами по внешним долгам и выводом прибыли от иностранных инвестиций (поскольку компаниям из стран центра как правило принадлежит гораздо больше активов, чем когда-либо принадлежало в России), в т. ч. спекулятивного капитала, приходящего на финансовые рынки (См.: Коуп З. Указ. соч. С. 356-361, 391-394 (https://lenincrew.com/divided-world-2/; https://lenincrew.com/divided-world-3/). Mandel E. Late Capitalism. P. 65-66, 372. Gunder Frank A. Latin America: Underdevelopment or Revolution. New York, 1970. P. 186-188. Id. Lumpenbourgeoisie: Lumpendevelopment. New York, 1972. P. 95-97. Галеано Э. Вскрытые вены Латинской Америки. М., 1986. С. 314-315, 328-329 (https://scepsis.net/library/id_2649.html). В то же время, как и в России, в большинстве зависимых экономик имеет место вывод «национального» капитала на финансовые рынки и в банки стран центра; другой значимый канал оттока капитала, действующий с середины XX века — плата за использование технологий (к примеру, в 2005–2021 годах США и Япония ежегодно получали от других стран роялти (плату за лицензии, патентные отчисления и т. п.) в размере от 60 до 120 млрд долл. и от 20 до 40 млрд долл. соответственно). Подробнее см.: Волконский В., Кузовкин А. Диспаритет цен в России и мире. Gunder Frank A. Latin America: Underdevelopment or Revolution. P. 150-151. Галеано Э. Указ. соч. С. 338-339, 341-342. China’s Role in Global Innovation Is Changing (https://www.stlouisfed.org/on-the-economy/2025/aug/china-role-global-innovation-changing).
7 Что отчасти и происходило — среднегодовой курс доллара снизился с 31 руб. в 2002 году до 25 руб. в 2008 году при том, что инфляция была достаточно высокой. Укреплению рубля относительно доллара также способствовало обесценивание последнего по отношению ко всем валютам в 2000-х (подробнее об этом см. ниже в этом разделе), но рубль несколько укрепился и к другим валютам стран центра — так, среднегодовой курс евро снизился с 35,8 руб. в 2004 году до 34,1 руб. в 2006 году.
8 См., например: Вакуленко С. Российский анамнез голландской болезни (https://web.archive.org/web/20081007174314/http://old.polit.ru/documents/335937.html). Экономисты предупредили о риске «голландской болезни» из-за курса рубля (https://www.rbc.ru/economics/23/05/2022/628766df9a79474b55532872).
9 Маневич В. Указ. соч. Помимо этого, снижение курса рубля уменьшает спрос на импорт и прочих равных создаёт условия для увеличения вывоза капитала (там же).
10 Именно поэтому в 2022 году резкий рост рубля создал серьёзные проблемы для бюджета, а министры экономического блока и руководство Центробанка заявляли, что рубль нужно ослабить и обсуждали, какими способами это следует сделать.
11 Исследователи из ИНП РАН оценивали занижение курса рубля, вызванное «бюджетным правилом» т. е. закупкой валюты в резервы примерно в 10 руб. за доллар в середине 2010-х и 15-20 руб. за доллар в конце десятилетия. См.: Посткризисное восстановление экономики и основные направления прогноза социально-экономического развития России на период до 2035 г. М., 2020. С. 101.
12 Комолов О. Отток капитала из России в контексте мир-системного анализа (https://scepsis.net/library/id_3917.html). В этом одна из причин чрезмерного объёма золотовалютных резервов (ЗВР), которая неоднократно отмечалась экономистами: «объёмы ЗВР в России в 8 раз превышают рекомендуемые международными критериями». Нет длинных денег — нет роста (https://www.vedomosti.ru/economics/articles/2020/09/08/839227-dlinnih-deneg). См. также: Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. М., 2026. С. 291 и далее.
13 Маневич В., Букина И. Указ. соч. Чистое заимствование — ввоз капитала.
14 «В сложившейся практике размер денежной эмиссии ЦБ ориентируется не на потребности экономики, но резко изменяется от года к году, главным образом в зависимости от спроса и предложения иностранной валюты на внутреннем рынке». Там же.
15 Накопление резервов имеет и другой смысл. Это «подушка безопасности», которая помогает правящему режиму поддерживать стабильность и тем самым — свою власть в случае экономических или политических кризисов, временно наращивая бюджетные расходы (например, программы по поддержке занятости или единовременное повышение МРОТ) для сглаживания социального напряжения. С точки зрения его интересов краткосрочные меры такого плана более важны, чем, например, инвестиции в развитие экономики или устойчивое повышение уровня жизни населения. Подробнее см. в разделе 4.1.
16 Это, в частности, зафиксировано в публикациях Центробанка: «Наиболее ликвидными активами являются государственные ценные бумаги, которые составляют значительную долю валютных активов». Обзор деятельности Банка России по управлению активами в иностранных валютах и золоте. № 4. 2019 (https://www.cbr.ru/collection/collection/file/31823/2019-04_res.pdf).
17 «Взаимосвязанные экономики мира больше не торгуют, чтобы получить относительные преимущества; они конкурируют в экспорте, чтобы добыть необходимые доллары для обслуживания иностранных долгов, номинированных в долларах, и аккумулировать долларовые резервы для поддержания обменной стоимости своих внутренних валют. Чтобы предотвратить спекулятивные и манипулятивные атаки на свои валюты, центральные банки по всему миру должны приобретать и держать долларовые резервы пропорционально к своим валютам в обращении. Чем выше рыночное давление, ведущее к обесцениванию определённой валюты, тем больше долларовых резервов должен держать её центральный банк. Это создаёт встроенную поддержку сильного доллара, который, в свою очередь, заставляет центральные банки мира приобретать и удерживать больше долларовых резервов, делая его ещё сильнее. Это явление известно как гегемония доллара, которая создана геополитически обусловленной особенностью, тем, что цены важнейших товаров, в первую очередь нефти, выражены в долларах. Каждый принимает доллары, потому что доллары могут покупать нефть». Liu H. US dollar hegemony has got to go // Asia Times. 2002. April 11. Цит. по: Коуп З. Указ. соч. С. 246. См. также: Почему Россия хранит деньги в Америке? Потому что не хочет разориться (https://novayagazeta.ru/articles/2017/09/07/73726-netrudovye-rezervy).
18 Например, в 2022 году выяснилось, что были заморожены почти 300 млн долл., вложенных этим фондом в российские активы, а всего в российскую экономику им было вложено 2,8 млрд долл. (Санкции против России привели к заморозке почти $300 млн Норвегии (https://theins.ru/news/259020)). Возможность вкладывать в более рискованные активы обусловлена тем, что экспорт таких стран более диверсифицирован, в нём больше сложной промышленной продукции, цены на которую, как правило, более стабильны (так, у Норвегии экспорт углеводородов, включая нефтепродукты, составлял около 40% от общего экспорта товаров и услуг в 2019, у ОАЭ — около 40% товарного экспорта в 2021. См.: Norway (https://oec.world/en/profile/country/nor; https://web.archive.org/web/20240222062946/https://oec.world/en/profile/country/nor). United Arab Emirates (https://oec.world/en/profile/country/are). Кроме того размеры фондов могут быть сопоставимы с размером их ВВП или намного превышать его (как, например, у Норвегии, ОАЭ, Катара, Кувейта). Таким образом, у них нет необходимости держать большие резервы в ликвидной форме для компенсации возможного отрицательного платёжного баланса.
19 «Минимальный кредитный рейтинг для иностранных контрагентов и эмитентов установлен на уровне "А" по классификации Fitch Ratings и S& P Global Ratings и на уровне "А2" по классификации Moody’s Investors Service». Обзор деятельности Банка России по управлению активами в иностранных валютах и золоте.
20 В 2000-х ещё одной причиной вложений в ценные бумаги стран центра была высокая доходность благодаря спекуляциям и раздувающемуся пузырю на финансовом рынке США. Но из-за его схлопывания в ходе кризиса значительная часть этих денег была потеряна: например, вложения России и Китая во Фредди Мак и Фанни Мэй, которые едва не разорились, но были спасены правительством США, или вложения суверенного фонда ОАЭ в Ситигруп. (См.: Дзарасов Р. Возможен ли национально ориентированный капитализм? Американская помощь ипотеке (https://www.vedomosti.ru/newspaper/articles/2008/07/11/amerikanskaya-pomosch-ipoteke). Abu Dhabi fund loses crisis-related arbitration against Citigroup (https://www.reuters.com/article/us-citigroup-lawsuit-idUSKBN16Z2K6)).
21 Например, с апреля 2018 по март 2019 года доходность активов ЦБ РФ, номинированных в долларах, составила 1,4%, в фунтах — 0,9%, что ниже уровня инфляции (около 2% для обеих валют); доходность активов в евро была отрицательной (-0,25%). См.: Обзор деятельности Банка России по управлению активами в иностранных валютах и золоте.
22 «В конце 2004 года журнал The Economist определял падение доллара за предыдущие три года в 35% по отношению к евро и в 24% по отношению к иене, а запас долларов в руках иностранцев — почти в 11 триллионов: “Если доллар упадёт ещё на 30%, как предсказывают некоторые, это будет величайший в истории дефолт: не обычный дефолт по невозможности уплаты государственного долга, но хитрый дефолт, дефолт-уловка, который слизнет триллионы долларовых активов иностранцев”». The disappearing dollar (https://www.economist.com/leaders/2004/12/02/the-disappearing-dollar). Цит. по: Арриги Дж. Адам Смит в Пекине: Что получил в наследство XXI век. М., 2009. С. 222. Динамику курса доллара к евро и швейцарскому франку в 2000-х см.: https://ru.investing.com/currencies/usd-eur-historical-data; https://ru.investing.com/currencies/usd-chf-historical-data.
23 См.: Ставка ФРС США: 2000 — 2026 (http://global-finances.ru/stavka-frs-ssha/). United States Historical Inflation Rates (https://www.inflationtool.com/rates/usa/historical). Key ECB interest rates (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/). Ключевая ставка ЕЦБ: 2000 — 2026 (http://global-finances.ru/kluchevaya-stavka-etcb/).Eurozone Historical Inflation Rates (https://www.inflationtool.com/rates/euro/historical).
24 «Стремясь предотвратить повышение курса своих валют по отношению к доллару… Китай и другие страны Третьего мира, экспортирующие продукцию обрабатывающей промышленности, возвращали излишки экспортных поступлений правительству США “в виде займов по нулевой или отрицательной реальной процентной ставке”. Так, в 2007 г. 11% ВВП Китая было инвестировано в казначейские облигации США, что эквивалентно одной трети личного потребления в Китае… в настоящее время США поглощают 80% всех мировых сбережений в виде иностранного приобретения американских муниципальных, правительственных ценных бумаг и ценных бумаг штатов». Коуп З. Указ. соч. С. 242, 370. О финансировании дефицита торгового баланса США и некоторых других стран центра зависимыми экономиками см. также: Там же. С. 246-247, 431-432. Арриги Дж. Указ. соч. С. 214-216. Дзарасов Р. Возможен ли национально ориентированный капитализм? Asia’s $7.5 Trillion Bet on US Assets Is Suddenly Unraveling (https://www.bloomberg.com/news/features/2025-05-27/asia-s-sell-america-moment-threatens-7-5-trillion-bet-on-us-dollar-assets).
25 Другой аспект эксплуатации тесно связан с первым и состоит в том, что США могут экспортировать инфляцию, благодаря практически неограниченной эмиссии доллара, который является мировым платёжным средством (в несколько меньшей степени это справедливо для ЕС и евро соответственно). Это можно было наблюдать в 2020–2021 годах, когда страны центра выбросили на рынок триллионы долларов и евро, которые выдавались на поддержку населения и бизнеса, расходовались на приобретение товаров (в т. ч. в странах периферии) и т. д.
26 «…та или иная страна может иметь очень низкую норму производственных инвестиций не потому что объём (или норма) прибыли или прибавочной стоимости низок, а потому что очень высокая доля этой прибавочной стоимости потребляется непроизводительно или накапливается иными способами, чем инвестиции в производство (например, спекуляция землёй, накопление драгоценных металлов, вывоз капитала для непроизводственных целей и т. п.). Это особенно характерно для ряда недоразвитых стран». Mandel E. Marxist Economic Theory. New York — London, 1971. P. 330. См. также: Баран П. Указ. соч. С. 271. Как будет показано в следующей главе, для России характерен не только вывоз капитала, но и другие способы непроизводительного расходования прибавочной стоимости (главным образом богатейшими слоями населения), что также способствует снижению уровня производственных инвестиций.
27 Данные о госрасходах в целом (и их доле в ВВП) не вполне сопоставимы за весь постсоветский период (поскольку менялась методика их подсчёта) и несравнимы с показателями советского периода, т. к. тогда государством перераспределялась бóльшая часть ВВП. Можно проследить динамику некоторых составляющих, например, государственного потребления (куда входят, во-первых, бесплатные для населения услуги в области здравоохранения, образования, культуры, во-вторых, расходы бюджета на оборону, государственное управление, нерыночную науку и т. п.) или социальных трансфертов населению (будут рассмотрены в следующей главе), о которых есть сопоставимые данные с последних лет СССР и до настоящего времени.
28 Ханин Г. Экономическая история России в новейшее время. Т. 2. Экономика СССР и РСФСР в 1988–1991 годах. Новосибирск, 2010. С. 174. По более поздним данным в 1991 году оно составляло 17% ВВП, что явно занижено за счёт сокрытия части военных расходов (см.: Меньшиков С. Указ. соч. С. 280-283).
29 «… ЦБ может финансировать покупку иностранной валюты за счёт трёх источников: во-первых, за счёт эмиссионного ресурса (прироста денежной базы); во-вторых, за счёт профицита бюджета (прироста остатков на счетах правительства); в-третьих, за счёт сокращения своих внутренних активов — главным образом кредита банкам… в любом случае в условиях, когда предложение иностранной валюты на внутреннем рынке систематически превышает спрос, для искусственного ослабления рубля неизбежно будут задействованы ресурсы, которые в ином случае могли бы использоваться для оживления и роста экономики». Маневич В. Указ. соч. См. также: Маневич В., Букина И. Указ. соч.
30 Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11, 22. «Под нож попали в первую очередь инвестиционные расходы и финансирование проектов долгосрочного развития. Доля федеральных адресных инвестиционных программ (ФАИП) в расходах федерального бюджета сократилась с 7% в 2012 году до 2,8% в 2017-м, а доля бюджетных инвестиций в расходах консолидированных бюджетов субъектов РФ снизилась за этот же период с 16,1 до 12,3%» (Гурова Т. и др. Реиндустриализация как новый консенсус // Эксперт. 2019. № 43).
31 Международные резервы Российской Федерации: Ежемесячные значения на начало отчетной даты (https://cbr.ru/hd_base/mrrf/mrrf_m/?UniDbQuery.Posted=True&UniDbQuery.From=01.2012&UniDbQuery.To=12.2019). См. также: Финансы России. 2014. С. 17. Там же. 2018. С. 17. Там же. 2020. С. 17.
32 Российская экономика в 2020 году. Тенденции и перспективы. М., 2021. С. 61. Международные резервы Российской Федерации: Ежемесячные значения на начало отчётной даты. При этом, по некоторым данным, в 2020–2021 годах антикризисные расходы были в 2,5-3 раза меньше, чем в 2008–2009 годах. См.: Нет длинных денег — нет роста. Российская экономика в 2020 году. Тенденции и перспективы. С. 65.
33 Российская экономика в 2011 году. Тенденции и перспективы. С. 251. Российская экономика в 2015 году. Тенденции и перспективы. С. 233. Российская экономика в 2018 году. Тенденции и перспективы. С. 227. Доля бюджетных средств в общем объёме инвестиций составляла 18-22% в 2000–2013 годах, в 2014 году она снизилась до 17%, а в 2016–2019 годах колебалась между 15 и 16,5% (Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12).
34 Инвестиции в инфраструктуру 2019. С. 13 (https://infraone.ru/analitika/Investitsii_v_infrastrukturu_2019_InfraONE_Research.pdf). Аналитики отмечают, что «инвестиции государства в основной капитал в России находятся на уровне США и европейских стран, где инфраструктура уже хорошо развита и основные этапы её строительства зачастую позади» (Там же. С. 8). Стоит отметить, что ветшание и выход из строя из-за недостаточных инвестиций в случае транспортной инфраструктуры приводит к росту издержек производителей, в случае жилищно-коммунальной — к росту расходов на воспроизводство рабочей силы или к ухудшению его условий.
35 Вопрос отраслевого развития экономики рассматривается в главе 5, данный подраздел посвящён обзору ситуации с финансированием реального сектора в целом.
36 Такое случалось неоднократно, что было отмечено исследователями: «Проводимая политика финансовой и денежной рестрикции сдерживает экономическую активность, затрудняет привлечение в банки кредитных ресурсов… Формируя бюджетный избыток, Правительство изымает ресурсы из экономики; ЦБ, кредитуя банки, возвращает их в экономику, но далеко не полностью, а в размере примерно 40% от прироста средств на счетах Правительства. Авторы доклада ЦБ констатируют, что в 2012 г. наблюдалась острая нехватка ликвидности, которая обусловливала повышение всего спектра процентных ставок. Однако они как будто не видят зависимости между нехваткой ликвидности, ростом процентных ставок и проводимой Центральным банком политикой денежной рестрикции. Они просто констатируют, что "в 2012 г. Банк России проводит денежно-кредитную политику в условиях структурного дефицита ликвидности банковского сектора". Но разве не ЦБ создавал эти условия?». Маневич В., Букина И. Указ. соч. «…финансирование покупки валюты ЦБ РФ за счёт сжатия кредита банкам… происходило в течение первых трёх кварталов 2016 г. и в I кв. 2017 г. Для целенаправленного ослабления рубля потребовалось бы ещё более интенсивное сжатие внутреннего кредита ЦБ, что вызвало бы дальнейший спад кредитной активности банков». Маневич В. Указ. соч.
37 Инфляция и ключевая ставка Банка России (https://cbr.ru/hd_base/infl/). По оценкам сотрудников ИНП РАН в 2014–2017 годах только у трёх крупных отраслей промышленности (добычи полезных ископаемых, металлургии, химической промышленности) рентабельность была выше ключевой ставки ЦБ (Посткризисное восстановление экономики и основные направления прогноза социально-экономического развития России. С. 100).
38 В 2014 году санкции лишили значительную часть крупных российских компаний возможности кредитоваться за рубежом, но при этом в некоторые годы доля кредитов иностранных банков в инвестициях в основной капитал была сопоставимой с кредитами российских банков: например, в 2017 году — 5,4 и 5,8 процентов соответственно, в 2018 году — 4,4 и 6,8 процентов соответственно (Российский статистический ежегодник. 2019. С. 308). Подробнее о роли иностранного капитала в российской экономике говорится в разделе 6.2
39 Есть небезосновательное предположение, что в качестве залога при кредитовании в зарубежных банках выступали средства, скрытые на офшорных счетах крупных компаний (в т. ч. государственных). См.: Ханин Г. Альтернативная оценка модели Альтмана для Группы Газпром за 2016 г.: факты и гипотезы // Terra Economicus. 2018. № 2. Он же. Российские промышленные компании и кредиторы в плену лукавых цифр (на примере компании Роснефть): факты и гипотезы // Journal of Economic Regulation (Вопросы регулирования экономики). 2018. № 2.
40 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12.
41 Российский статистический ежегодник. 2010. С. 688. Там же. 2015. С. 594. Там же. 2020. С. 307.
42 В 2012–2021 годах кредиты со сроком погашения более 3 лет составляли 40-53% общего объёма кредитов нефинансовым организациям (рассчитано по: Данные об объемах кредитов, депозитов и прочих размёщенных средств, предоставленных организациям, физическим лицам и кредитным организациям (https://cbr.ru/statistics/bank_system/4-3-1_12/). Показатели деятельности кредитных организаций (https://cbr.ru/statistics/bank_sector/pdko_sub/)). Примечательно, что доля долгосрочных кредитов среди валютных — которые, очевидно, могут брать преимущественно экспортёры, имеющие стабильные валютные поступления — была значительно выше, чем среди рублёвых и со временем росла: в 2012–2013 годах — 53-55% против 36-39%, а в 2020-2021 — уже 68-69% против 45% (данные на 1 декабря соответствующего года). Как было показано выше, доля экспортоориентированных отраслей в общем кредитовании заметно выросла за 2010-е годы.
43 Кувалин Д., Моисеев А., Зинченко Ю. Российские предприятия в конце 2018 г.: взгляд на глобальные цели устойчивого развития и трудности с получением банковских кредитов // Проблемы прогнозирования. 2019. № 3. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия в конце 2019 г.: работа в условиях экономической стагнации и взгляды на корпоративную социальную ответственность // Проблемы прогнозирования. 2020. № 3.
44 Они же. Российские предприятия весной 2019 года: небольшие улучшения на фоне многолетнего экономического застоя // Проблемы прогнозирования. 2019. № 6. Как упоминалось в предыдущем разделе, для предприятий из отраслей-жертв ценового диспаритета препятствием для кредитования также становится условие выдачи займов под залог активов, которые могут оцениваться банками невысоко.
45 См.: Данные об объемах кредитов, депозитов и прочих размещённых средств, предоставленных организациям, физическим лицам и кредитным организациям.
46 См., например: Выступление Набиуллиной на Международном финансовом конгрессе (https://fomag.ru/news-streem/vystuplenie_nabiullinoy_na_mezhdunarodnom_finansovom_kongresse/). Иванов В. Инвестиционная активность
российских компаний: тренды и драйверы // Труды Вольного экономического общества России. 2019. № 4.
47 Политика денежной рестрикции началась в 2011 году. См.: Маневич В., Букина И. Указ. соч. Маневич В. Указ. соч.
48 Аганбегян А. О необходимости планирования в новой России // Вопросы политэкономии. 2021. № 2. Он же. В преддверии структурных реформ и социально-экономического роста: куда идти? (размышления над книгой «Новое интегральное общество») // ЭКО. 2017. № 1
49 Это можно заметить по динамике категории «прочие привлечённые средства», которая включает «инвестиции за счёт средств, полученных от вышестоящих организаций (включая средства, выделяемые вышестоящими холдинговыми и акционерными компаниями, промышленно-финансовыми группами)» в статистике инвестиций. Её доля резко снизилась — с 20-22% всех инвестиций в 2010–2012 годах до 15,5% в 2013–2014 годах; в 2013 году сокращение составило более 18% в текущих ценах по сравнению с предыдущим годом (Российский статистический ежегодник. 2016. С. 580. См. также: Инвестиционный процесс и структурная трансформация российской экономики. С. 19-21).
50 Годовой отчёт Банка России 2010. С. 253. Годовой отчёт Банка России 2013. С. 267. В 2013 году внешний долг банков составлял более 200 млрд долл., предприятий реального сектора — около 400 млрд (из них кредиты — более 230 млрд), тогда как государственный внешний долг — лишь около 55 млрд. Там же. С. 266-267.
51 Годовой отчёт Банка России 2013. С. 252. Комолов О. Указ. соч. Экспорт капитала государством происходил через наращивание валютных резервов: объём международных резервов вырос с 439 млрд долл. в начале 2010 года до 538 млрд в начале 2013 года (Международные резервы Российской Федерации: Ежемесячные значения на начало отчётной даты).
52 Яркий пример — займ Роснефтью почти 17 млрд долл. в зарубежных банках на покупку ТНК-BP. (Шмат В. Указ. соч. С. 254. «Роснефть» получит ТНК-ВР по предоплате (https://www.gazeta.ru/business/2012/12/24/4904937.shtml)). Сама покупка компании (на 50% принадлежавшей British Petroleum) также внесла вклад в вывод капитала из страны («Роснефть» закрыла сделку по покупке 100% ТНК-ВР (https://www.forbes.ru/news/236055-rosneft-zakryla-sdelku-po-pokupke-100-tnk-vr)).
53 «… избыток бюджета может использоваться по трём направлениям. Во-первых, за счёт избытка бюджета может финансироваться покупка иностранной валюты и прирост официальных резервов, другими словами, кредитование остального мира правительством. Именно так, в соответствии с законодательством, используется прирост стабилизационных фондов. Во-вторых, этот избыток, непосредственно или при посредничестве банковской системы, может направляться на кредитование внутренней экономики. Наконец, в-третьих, избыток бюджета может оседать мёртвым грузом на счетах Правительства в ЦБ, т. е. просто изыматься из хозяйственного оборота… В балансе ЦБ эта стерилизация доходов бюджета уравновешивается, в частности, сжатием денежной базы… Минфин, намечая дефицит бюджета на 2011 г., прогнозировал его финансирование за счёт внутренних заимствований. Бюджет был сведён с избытком, однако государственный долг существенно увеличился, увеличились и расходы бюджета на обслуживание долга» (Маневич В., Букина И. Указ. соч.). В 2011 году профицитным были и федеральный, и консолидированный бюджеты, в 2012 году федеральный бюджет был сведён с небольшим дефицитом, а консолидированный был профицитным. При этом в 2011 году внутренний долг вырос более чем на 1 трлн руб., в 2012 году резервные фонды выросли почти на 1 трлн руб., тогда как государственный внешний долг — на 15 млрд долл. (Финансы России. 2016. С. 32. Годовой отчёт Банка России 2010. С. 234. Годовой отчёт Банка России 2011. С. 245. Российский статистический ежегодник. 2015. С. 541-542).
54 По некоторым данным, инвестиции бюджета и госкомпаний за 2013–2015 годы снизились на 25-30% (Аганбегян А. О необходимости планирования в новой России. Он же. В преддверии структурных реформ и социально-экономического роста: куда идти?). По официальным данным прирост инвестиций в основной капитал в сопоставимых ценах в 2013 году составил менее 1% (Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12); по альтернативным оценкам, с 2012 по 2016 годы реальный рост цен занижался на 2% ежегодно — таким образом, инвестиции начали сокращаться уже в 2013 году (Ханин Г. Экономическая история России в новейшее время. Т. 4. Экономика Российской Федерации в 1999–2016 годы. М., 2019. С. 45).
55 Он же. Избранные труды в двух томах. Т. 1. С. 202-203, 211.
56 Он же. Экономическая история России в новейшее время. Т. 4. С. 39. Новиков А., Новикова И. Указ. соч.
57 Абрамов А., Чернова М. IPO акций российских компаний: теория, индикаторы, тренды и перспективы // Финансовый журнал. 2024. № 6.
58 Требование обязательной продажи валютной выручки экспортёрами постепенно ослаблялось с начала 2000-х и было окончательно отменено в середине 2006 года (см.: Как регулировалась обязательная продажа части валютной выручки в России (https://tass.ru/ekonomika/18985229)). Об отмене других ограничений в 2000-х см.: Божечкова А. и др. Указ. соч.
59 Маневич В., Букина И. Указ. соч. Маневич В. Указ. соч. См. также: Божечкова А. и др. Указ. соч.
60 «…вывоз капитала из России длительное время являлся… недорогим источником финансирования мировой экономики». Григорьев Л., Косарев А. Масштабы и характер бегства капитала (https://web.archive.org/web/20010524005145/http://www.hse.ru/ic/materials/scale.htm). Указанную цепочку можно детально проследить на примере нефтегазового сектора: «Существует устойчивая иллюзия, будто нефтегазовый комплекс служит основным центром создания дохода, который в среднесрочной перспективе нужно перераспределить в пользу других видов деятельности. Реальная ситуация такова: в прибыли нефтегазового комплекса концентрируется значительная часть добавленной стоимости, создаваемой во всех видах деятельности отечественной экономики. Механизмом этой концентрации выступают заниженный курс рубля и монопольное ценообразование на внутреннем рынке. Часть монопольной прибыли, или ренты, нефтегазовый комплекс передаёт в бюджет, но значительная её часть вывозится за границу. В настоящее время от 40 до 60% валютных поступлений от нефтегазового экспорта используется для вывоза капитала и оплаты чистых доходов иностранных инвесторов и работников». Маневич В. Указ. соч.
61 Лебский М. Указ. соч. С. 110-111.
62 Хотя определённые меры начали приниматься после введения первых санкций в 2014 году, они были достаточно ограниченными и оказали минимальное влияние на экономику в целом. В основном они носили технический характер (например, создание собственной платёжной системы вместо SWIFT) или не сыграли большой роли (сокращение резервов в долларах и наращивание номинированных в евро), тогда как меры, связанные с «деофшоризацией» бизнеса особого успеха не имели, а ограничения на движение капитала не вводились вовсе.
63 В этом разделе и последующих главах рассмотрение изменений в экономической политике и в экономике в целом ограничено периодом до начала 2026 года.
64 ЦБ РФ: смягчение ограничений на движение капитала возможно только на взаимной основе (https://tass.ru/ekonomika/18491147). Банк России продлил ещё на полгода ограничения на перевод средств за рубеж (https://cbr.ru/press/event/?id=14672). В России продлят ограничение на снятие наличной валюты (https://www.rbc.ru/finances/16/02/2023/63ee0aaf9a7947ed441ebdd3).
65 Путин ввёл обязательную продажу валюты для ряда экспортёров (https://www.rbc.ru/economics/11/10/2023/6526f5019a7947f6520e8eb0). Правительство смягчило требования по продаже валютной выручки (https://www.rbc.ru/economics/13/07/2024/669227079a7947ff610f4889). Обязательная продажа валюты была отменена в середине 2025 года (Правительство отменило обязательную продажу валютной выручки экспортёрами (https://www.forbes.ru/biznes/543955-pravitel-stvo-otmenilo-obazatel-nuu-prodazu-valutnoj-vyrucki-eksporterami)).
66 Лондон, гудбай: как российские компании покидают иностранные биржи (https://tass.ru/ekonomika/14493361).
67 Путин подписал закон об исключении иностранных структур из цепи владения "значимыми" компаниями в РФ (https://www.interfax.ru/russia/914893). Президент подписал закон о перечне экономически значимых организаций (https://www.interfax.ru/russia/937882). Кабмин утвердил перечень экономически значимых компаний (https://tass.ru/ekonomika/20151627).
68 Бюджетное правило: что это и как оно работает в России (https://www.rbc.ru/quote/news/article/63be8a839a79478a60e73436). Бюджетное правило: как работает связка Минфин—ЦБ и почему это важно (https://www.rbc.ru/quote/news/article/69ba8e349a794743992f3594).
69 Минсельхоз: дефицит топлива может привести к срыву сельхозработ. После ограничения экспорта бензина и дизельного топлива потребители ждут снижения его цены. Правительство ввело временные ограничения на экспорт бензина. (https://www.rbc.ru/economics/21/09/2023/650c22ea9a7947bfd82381f3). На решение запретить экспорт также повлияло снижение производства топлива в результате ударов украинских беспилотников по НПЗ и стремление не допустить перебоев его поставок в вооружённые силы (особенно начиная с 2025 года).
70 Полный запрет на экспорт был вновь введён в середине 2025 года из-за обострившегося дефицита (а осенью того же года были отменены ввозные пошлины на нефтепродукты); в начале 2026 года он вновь стал частичным — был разрешён экспорт непосредственными производителями. Подробнее о введении и приостановке ограничений с 2023 года до начала 2026 года см.: Правительство на полгода запретит экспорт бензина (https://www.rbc.ru/business/27/02/2024/65dcc83c9a79471518ed08bd). Правительство ужесточило запрет на экспорт бензина (https://ria.ru/20250728/benzin-2032011446.html). Правительство сняло запрет на экспорт бензина для производителей (https://www.rbc.ru/society/31/01/2026/697de3269a79471c4f6429ff).
71 См., например: Почему Shell разрешили вернуть 95 млрд рублей за долю в «Сахалине-2»? (https://www.bfm.ru/news/522572).
72 Например, прибыль компании Total от её доли в проекте Ямал СПГ. См.: Скрытые бенефициары «Ямал СПГ» (https://arctida.io/ru/projects/hidden-beneficiaries-yamal-lng).
73 Российский статистический ежегодник. 2025. С. 272. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-of-use-1995-2025.xls).
74 Зависимость экономики России от экспорта стала минимальной с 1990-х (https://www.rbc.ru/economics/01/04/2024/66069b9a9a7947ce87588aff). Exports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS?locations=RU)
75 Поведение населения в части сбережений резко изменилось. Так, в отчёте Центра макроэкономического анализа Альфа-Банка отмечается значительное сокращение вывода валюты за рубеж (банковские вклады, вложения в финансовые инструменты) и спроса на наличную валюту после всплеска в 2022 году. Если до 2022 года порядка 20-30% годовых сбережений домохозяйств переводились в валюту (что составляло от 17 млрд долл. в 2018 году до 29 млрд в 2021 году) то в 2023–2024 годах отток по этому каналу сократился практически до нуля (Сбережения домохозяйств (https://rusbonds.ru/rb-docs/analytics/Alfa_Macro_Rus_2025_04_08.pdf)).
76 Годовой отчёт Банка России за 2023 год. С. 290. Годовой отчёт Банка России 2024. С. 290. Платёжный баланс, международная инвестиционная позиция и внешний долг Российской Федерации (https://cbr.ru/statistics/macro_itm/external_sector/pb/p_balance/). См. также: Отток капитала из России по годам: 1994 — 2022 (http://global-finances.ru/ottok-kapitala-iz-rossii-po-godam/).
77 Солнцев О. и др. Указ. соч.
78 Реальное изменение оттока частного капитала оценить затруднительно, т. к. хотя открытый вывоз прибыли сократился, не фиксируемый госорганами и статистикой отток капитала за счёт занижения цен экспорта (и завышения цен импорта) при торговле через посредников мог остаться на прежнем уровне или даже вырасти.
79 См.: Средняя цена российской нефти марки URALS превысила санкционный потолок, но это не влияет на федеральный бюджет — эксперт.
80 Например, торговые подразделения российских угольных компаний или экспортёры российского СПГ (Компания племянницы Путина переехала из Швейцарии в Дубай, чтобы избежать эмбарго на российский уголь — Le Temps (https://theins.ru/news/254519). Тимченко поддал газу (https://dossier.center/timchenko-gas/)). Впрочем, торговля через старые офшоры тоже продолжается, хоть и в меньшем объёме (Россия торгует через британские офшоры, несмотря на войну (https://ti-russia.org/blog/zamorskie-sladosti-kak-rossiya-prodolzhaet-polzovatsya-britanskimi-ofshorami-posle-nachala-vojny/)).
81 Российский статистический ежегодник. 2025. С. 272, 494. Доля государственных расходов и государственного потребления в ВВП поднялась выше уровня середины 2000-х и конца 2010-х, но, что характерно, остаётся ниже, чем в 2009 и 2020 годах (см. рис. 14-15).
82 Российский статистический ежегодник. 2025. С. 289. Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 11.
83 Подробнее см.: Тринадцать тезисов об экономике. Парадокс инвестиционной активности (http://www.forecast.ru/_ARCHIVE/Mon_13/2024/TT6_2024.pdf). Об инвестиционной активности (новые акценты после выхода новой статистики) (http://www.forecast.ru/_ARCHIVE/Presentations/Salnikov/CMASF_20250507.pdf). Этюд 6. Инвестиционная активность в турбулентную пятилетку: «грустить нельзя радоваться» (http://www.forecast.ru/_ARCHIVE/Mon_13/2025/TT6_2025.pdf). «…повышенные расходы в этой части не столько создавали новую для потребителя стоимость, сколько компенсировали потери» (там же).
84 По данным опроса представителей промышленных предприятий, проведённого сотрудниками ЦБ в 2023–2024 годах, хотя к модернизации или обновлению оборудования прибегали 2/3 респондентов, механизацию или автоматизацию бизнес-процессов проводили лишь чуть больше трети, а внедрение новых производственных технологий — лишь 28%. При этом к наращиванию длительности и интенсивности труда прибегали более 40% (Карлова Н., Пузанова Е. Адаптация промышленности к новым условиям на рынке труда: результаты опроса предприятий (https://cbr.ru/content/document/file/176558/analytic_note_20250505_dip.pdf)).
85 Об этом косвенно свидетельствует отсутствие роста фондоотдачи (т. е. выпуска относительно стоимости основных фондов) после 2022 года при заметном росте фондовооружённости (объёма фондов к численности занятых). См.: А был ли инвестиционный бум? Подробнее о различных аспектах инвестиционной активности в этот период, характеризующих её эффективность и модернизацию экономики в целом, говорится в главе 5.
86 В 2022 году импорт составил 277 млрд долл. против 304 млрд в 2021 году, в 2023–2024 годах — 302-303 млрд; эти показатели были несколько ниже рекордных уровней 2011–2013 годов — 319-341 млрд (надо отметить, что данные об импорте товаров от ЦБ и таможенной службы заметно отличаются, однако и те, и другие показывают одинаковую динамику импорта) (Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 23). В то же время из-за высокой долларовой инфляции в начале 2020-х годов в сопоставимых ценах импорт несколько снизился (См.: Анализ макроэкономических тенденций. 17.06.2025. С. 28 (http://www.forecast.ru/_ARCHIVE/Mon_MK/2025/macro59.pdf)).
87 146-147 млрд долл. против 159-171 млрд и 156 млрд соответственно (включая «другие товары» — в статистике импорта за 2023–2024 годы эта категория была объединена с машинами, оборудованием и транспортными средствами). Российский статистический ежегодник. 2014. С. 607. Там же. 2022. С. 590. Там же. 2025. С. 553.
88 Так, до середины 2024 года комиссия при платежах в Китай составляла 1,5% от суммы платежа, затем, после ужесточения санкций и удлинения цепочки посредников она выросла до 3-8% (см.: Необратимая Россия-2026).
89 Валовое сбережение — часть ВВП, которая не расходуется на непосредственное потребление (домохозяйств и государства). О соотношении этих показателей в последние десятилетия см.: Солнцев О. и др. Указ. соч.
90 В 2022 году экспорт составил 593 млрд долл., значительно превысив уровни предшествующих лет (например, в 2021 году — 494 млрд) и обновив рекорды 2011–2013 годов (515-527 млрд). В 2023–2024 годах он составил 425 и 433 млрд долл. соответственно против 297 млрд в 2009 году, 341 млрд, 282 млрд и 334 млрд в 2015, 2016 и 2020 годах соответственно. См.: Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 23.
91 Подробнее о зависимости инвестиционного процесса, государственных доходов и экономического роста в целом от внешней торговли см. в главе 5.