Особый путь зависимости: экономическое развитие современной России. Глава 3, раздел 1
- 3. Государственная экономическая политика
- 3.1. Особенности регулирования внутреннего рынка
- Примечания
3. Государственная экономическая политика
Третий из основных факторов, определяющих специфические особенности российской экономики — действия государства. При поверхностном взгляде он может показаться чисто надстроечным, но это не так. Как в целом действия государства не относятся только к области надстройки (особенно начиная с эпохи монополистического капитализма)1, так и конкретно в нашем случае, государственное регулирование экономики и зачастую прямое управление её субъектами и экономическими отношениями вообще оказывают непосредственное воздействие как на экономические процессы внутри страны, так и на внешнюю торговлю, трансграничное движение капитала и т. п. Можно даже сказать, что совокупность трёх указанных факторов образует то основание, на котором в России стоят экономические отношения в целом и производственные отношения в частности.
3.1. Особенности регулирования внутреннего рынка
Как уже было сказано, большое значение для ценообразования на внутреннем рынке сырья и некоторых других базовых товаров имеет государственная экономическая политика (в частности, регулирование2), т. е. в конечном счёте — интересы господствующих классов. В России наряду с монополизацией сырьевых производств и сложившейся в 90-х ориентацией на экспорт свою роль сыграли стремление лидирующей фракции правящего класса, завладевшей государственным аппаратом, поставить под контроль доходы от самых прибыльных экспортных предприятий и незаинтересованность (или по меньшей мере очень небольшая реальная заинтересованность) в развитии производства сложной продукции3.
Государство контролирует значительную часть монополий и олигополий в производстве сырья и полуфабрикатов, а также энергетике — например, Роснефть, Газпром (а также Газпром нефть и другие дочерние компании Газпрома, такие как упомянутый выше Газпром энергохолдинг), Алросу, ВСМПО-АВИСМА, Росатом, Русгидро, Интер РАО. Некоторые из них находятся под контролем властей регионов (например, Татнефть — одна из крупнейших нефтяных компаний страны4). Также в собственности государства находятся естественные монополии, управляющие транспортной и энергетической инфраструктурой: Транснефть, обладающая монополией на магистральные трубопроводы для перекачки нефти и нефтепродуктов, Российские железные дороги (РЖД), владеющая железнодорожной инфраструктурой общего пользования5, и Россети, по сетям которой передаётся более 80% всей вырабатываемой в стране электроэнергии6.
Кроме того, часть крупнейших и наиболее прибыльных компаний, формально находящихся в собственности государства (например, Роснефть, Газпром, Интер РАО), контролирует и использует в своих экономических и политических интересах ведущая группировка правящего класса во главе с президентом и его окружением7 (впрочем, с ними связаны и некоторые частные сырьевые корпорации8).
Таким образом, высокая прибыль этих компаний обеспечивает большие поступления в бюджет государства как их крупнейшего акционера или единоличного владельца, а также способствует росту доходов курирующих соответствующие отрасли и компании чиновников и их окружения (как премий и других официальных выплат, так и инсайдерской ренты, извлекаемой из подопечных компаний). Но это не единственная и зачастую не основная причина. Не менее важно, что в нынешней конфигурации налоговой системы государству выгодны высокие цены на сырьё. В 2002 году для наполнения бюджета был введён налог на добычу полезных ископаемых (НДПИ), ставка которого для нефти была установлена в долларах и привязана к мировым ценам9. Благодаря этому произошло перераспределение части прибыли нефтяных компаний в пользу государства. Но также налог спровоцировал рост цен на внутреннем рынке, поскольку он взимается не с одной только экспортируемой нефти, а со всей, добытой на территории страны; как следствие, его ставка стала закладываться в стоимость всей продукции вне зависимости от того, где она реализуется10. Таким образом, мировые цены на нефть становятся фактором роста внутренних цен11.
В ценообразование на рынке нефтепродуктов помимо НДПИ вносят вклад акцизы на топливо, которые по сути являются косвенным налогом на эту продукцию (в дополнение к НДС). Они также приводят к удорожанию для потребителей, в т. ч. промышленных, т. е. к дополнительному перераспределению их доходов в пользу государства. Достаточно красноречиво государственную экономическую политику характеризует то, что акцизы, НДПИ и другие налоги составляют около 70% розничной цены бензина. Для сравнения, в Канаде на налоги приходится около 30% розничной цены бензина, в США — 15-18%12.
В середине 2000-х и почти все 2010-е годы добыча полезных ископаемых давала около 30% всех налоговых платежей и сборов, поступивших в консолидированный бюджет, в конце прошлого десятилетия — около 35%13 (и это без учёта налогов и акцизов на нефтепродукты). Нефтегазовые доходы (НДПИ и налог на прибыль для нефтегазовых компаний, таможенные пошлины на экспорт углеводородов, акцизы) в 2003-2019 и 2021–2024 годах составляли более 30% доходов федерального бюджета, а в 2012–2014 годах они превышали 50%14.
Согласно одному из подходов к анализу ценообразования при продаже нефти на внутреннем рынке можно определить природную ренту как разность между экспортной ценой и суммой цены самофинансирования (текущие затраты на добычу и транспортировку с учётом амортизации) и нормативной прибыли. В этом случае рента делится между нефтяными компаниями (их сверхприбыль), государством (налоги и сборы) и потребителями нефти (разница между ценой, по которой они покупают её на внутреннем рынке, и ценой мирового рынка). При таком подходе можно сказать, что чем ближе внутренняя цена к цене мирового рынка, тем большая доля ренты достаётся нефтяникам и государству и тем меньшая — потребителям, т. е. всей остальной экономике, включая обрабатывающую промышленность (и, соответственно, тем большая доля ренты получается первыми за счёт вторых)15.
Исходя из всего вышесказанного, видно, что как финансовые (фискальные) интересы государства, так и интересы сырьевых компаний состоят в поддержании высоких цен на их продукцию. Как следствие, государство зачастую действует в их интересах, чему способствует как его участие в капитале части корпораций, так и связи с ним (точнее, с высшими чиновниками — как правило, личные и/или коррупционные16) собственников большинства остальных, благодаря которым они обладают большими лоббистскими возможностями. Яркий пример — запрет на импорт нефтепродуктов для поддержки их производителей в 2020 году17. Он был введён в интересах основных нефтепереработчиков (не в последнюю очередь — государственных Роснефти и Газпром нефти), которые в отсутствие конкуренции смогли поднять цены на свою продукцию внутри страны, скомпенсировав их резкое падение на мировом рынке (см. рис. 8).
Среди мер государственного регулирования, способствующих поддержанию российскими сырьевыми олигополиями внутренних цен на более высоком уровне, стоит отметить пошлины на импорт соответствующих товаров: например, ставки импортных пошлин на чёрные металлы, медь и изделия из неё — 5%, изделия из алюминия — 9% и выше18. Другой аспект — экспортные пошлины на сырьё — представляет особый интерес с точки зрения ценообразования на рынке нефти и нефтепродуктов. В середине 2010-х начался т. н. налоговый манёвр, состоявший из постепенного снижения экспортной пошлины на нефть до нуля (что произошло в 2024 году) и одновременного повышения НДПИ. Эти меры объяснялись необходимостью прекратить субсидирование нефтепереработки, чтобы стимулировать повышение её эффективности19. При этом они сделали более выгодным экспорт нефти и поспособствовали росту внутренних цен как на нефть, так и на нефтепродукты во второй половине 2010-х20.
Опора государственного бюджета на доходы от экспорта сырья (и как следствие, приоритет в увеличении добычи, экспорта и росте цен) отвечает интересам той фракции правящего класса, которая контролирует госаппарат, поскольку увеличивает её экономическую власть благодаря перераспределению бюджетных поступлений в соответствии с её целями21. Увеличение рентного дохода государства — один из стимулов для первоочередного развития этих отраслей, т. е. их привилегированного положения (подробнее об этом см. раздел 5.1). Таким образом, можно заключить, что высокие внутренние цены на сырьё — это следствие не только монополизма и экспортной ориентации соответствующих отраслей, но и государственной экономической политики. Однако заинтересованность в высоких ценах и допущение (или поощрение, как в случае нефтегазовых госкомпаний) монополизма — это тоже следствие государственной политики, т. е. интересов доминирующей фракции правящего класса. Иначе говоря, существует совокупность факторов, взаимно влияющих и усугубляющих действие друг друга.
Выше говорилось об участии государства и чиновников разных уровней в перераспределении активов, которое также внесло свой вклад в рост концентрации в экспортных производствах. Оно включает не только административные (в т. ч. силовые) меры22, но и финансовую поддержку — например, льготные кредиты госкомпаниям на покупку предприятий или погашение государством их долгов23. Другая составляющая — антимонопольная политика, точнее, явно заметная избирательность в этой области. Антимонопольное ведомство и другие государственные органы далеко не всегда препятствуют слияниям и поглощениям в сырьевых отраслях — зачастую, видимо, потому что не имеют достаточного аппаратного веса, чтобы противостоять руководству государственных нефтегазовых компаний, регулярно нарушающих закон24. Яркие примеры: покупка Газпромом крупного комплекса нефтепереработки и нефтехимии без согласования с ФАС, что является прямым нарушением антимонопольного законодательства25; покупка контрольного пакета акций приватизируемой Башнефти контролируемой государством Роснефтью, что также противоречит закону26. Впрочем, есть случаи подобных слияний и поглощений и со стороны частных компаний из других сырьевых отраслей — например, металлургии и нефтехимии27.
Важно, что сами госкомпании зачастую действуют сугубо в своих корпоративных интересах, и это делает их поведение (в особенности на внутреннем рынке) практически неотличимым от частных корпораций из тех же отраслей28. Тому есть множество примеров: наиболее яркие из них — возбуждение ФАС антимонопольных дел по факту завышения цен на нефтепродукты против Роснефти и Газпром нефти одновременно с частными Лукойлом и ТНК-BP29; неоднократное использование Газпромом его монопольного положения в газотранспортной системе (все магистральные газопроводы страны принадлежат ему) для решения своих проблем в ущерб независимым производителям газа, в т. ч. для их поглощения30; стремление Газпрома максимально нарастить свою капитализацию в 2000-х31.
Схожее поведение демонстрируют инфраструктурные монополии, принадлежащие государству — РЖД, Транснефть и Россети. В 90-х рост тарифов на железнодорожные грузоперевозки значительно опережал рост цен в промышленности32, но и после выхода из кризиса положение не изменилось: за 2000–2016 годы индекс тарифов на грузоперевозки железнодорожным транспортом составил 11,4 раза. Это лишь немногим меньше, чем индекс цен в добыче полезных ископаемых, и намного больше, чем в любой из отраслей обрабатывающей промышленности (см. табл. 3). За те же годы индекс тарифов на транспортировку по трубопроводам составил 14,7, что даже больше индекса цен в добыче углеводородов33. В начале 2020-х от 20 до 60 процентов оптовой цены электроэнергии составляла оплата за услуги по её передаче, кроме того, эта цена включает различные надбавки к плате за мощность. Тарифы на услуги по передаче электроэнергии также растут быстрее инфляции, из-за чего крупным потребителям становится выгоднее переходить на собственную генерацию, несмотря на её более высокую себестоимость. В свою очередь руководство Россетей лоббирует дополнительные наценки и ограничения для них, в т. ч. оплату не по фактическому потреблению, а по максимальной мощности, заявленной при присоединении, а также обязанность выплачивать компенсацию при отключении от общей сети и переходе на собственную генерацию34.
При этом инсайдерская рента в компаниях, связанных с государством, может извлекаться (и выводиться за рубеж, в т. ч. в офшоры) в не меньшем объёме, чем в частных из-за худшего контроля над топ-менеджментом со стороны формального собственника — государства. Так, ущерб от завышенных цен при закупках государственных компаний (которые в 95% случаев осуществлялись без торгов, у единственного поставщика) в 2010-х составлял сотни миллиардов рублей в год35.
Более того, некоторые промышленные и инфраструктурные компании (например, Ростех и Росатом) имеют статус государственных корпораций, и их деятельность регулируется особым законодательством. Госкорпорации формально являются некоммерческими организациями, и их работа не оценивается по рыночным критериям; переданное им имущество становится собственностью госкорпораций (в отличие от государственной или акционерной собственности, распоряжение которой регулируется более строго); формально ими управляет наблюдательный совет, назначаемый правительством, однако, в силу преобладания в нём действующих чиновников и бизнесменов, зачастую работающих в других областях и занятых выполнением обязанностей на основном рабочем месте, реальный контроль осуществляется правлением и гендиректором. Всё это облегчает извлечение инсайдерской ренты из таких компаний и её вывод из страны36.
Из приведённых данных и анализа можно сделать следующий вывод. Доминирующие сырьевые и инфраструктурные (энергетические и транспортные) компании, формально принадлежащие государству, в основном контролируются их топ-менеджерами и различными группировками высших чиновников. Обе эти группы преследуют личные и корпоративные интересы, которые, как правило, состоят в повышении выручки этих компаний любыми средствами — поскольку это позволяет им как повышать свой официальный доход (премии, дивиденды по акциям и т. д.), так и извлекать бóльшие объёмы инсайдерской ренты37. Финансовые интересы государства, как их понимает высшее руководство (особенно применительно к нефтегазовой отрасли), состоят в том же. Ценовая политика этих компаний выстраивается соответствующим образом, в результате чего они регулярно оказываются в числе наиболее прибыльных38. Но поскольку издержки на топливо, электроэнергию и грузоперевозки составляют значительную часть расходов других отраслей, высокая прибыльность этих компаний является фактором, снижающим конкурентоспособность остальной экономики39. В первую очередь она ухудшает конкурентоспособность обрабатывающей промышленности — как на внешнем, так и на внутреннем рынке40.
Отличие экономической политики российских господствующих классов от политики буржуазии стран центра и некоторых полупериферийных индустриальных стран состоит в том, что их интересы — дорогое сырьё и большие поступления от его продажи41 — затрудняют развитие отраслей высокого передела, т. е. в конечном счёте развитие экономики в качественном отношении42. Основное следствие высоких внутренних цен на сырьё, электроэнергию, полуфабрикаты (которые у некоторых товаров доходят до уровня мировых цен и даже превышают их) — удорожание постоянного капитала, которое при этом не сопровождается ростом производительности труда и соответствующим удешевлением переменного капитала43. Как уже было сказано, во многих индустриальных странах с богатой ресурсной базой внутренние цены на промежуточные товары ниже мировых и зачастую даже ниже российских (например, в США — на газ44, в Норвегии, Китае, Канаде и некоторых других странах — на электроэнергию для промышленности, в странах Персидского залива, Малайзии, других крупных производителях углеводородов — на нефть и газ). Это способствует более низким издержкам на постоянный капитал45 и, соответственно, повышает конкурентоспособность их обрабатывающей промышленности (например, металлургии в США и Канаде, химической промышленности в США и странах Персидского залива46, машиностроения в Китае47).
Завышение цен на топливо, электричество и некоторые другие виды продукции (например, удобрения), производство которых контролируется монополиями и олигополиями, также приводит к дополнительному изъятию средств у населения из-за более высоких потребительских цен48. Удорожание этих товаров ведёт к повышению цен на продовольствие, коммунальных платежей и расходов на другие товары и услуги повседневного спроса49. Таким образом, отрасли-бенефициары ценового диспаритета получают сверхприбыль на внутреннем рынке не только за счёт отраслей-жертв, присваивая часть их прибыли, но и за счёт населения, попутно снижая его покупательную способность50.
При этом государство одновременно пытается решать задачи, связанные со стимулированием экономического роста (в обрабатывающей промышленности, сельском хозяйстве и других отраслях), для которого высокие цены на сырьё являются серьёзным препятствием. Так, на протяжении всего постсоветского периода правительство разными способами пыталось сдержать рост цен на нефтепродукты, но в основном не очень успешно51, а временами из-за отправки больших объёмов топлива на экспорт в отдельных регионах даже образуется его дефицит52. Более того, некоторые меры по регулированию топливного рынка дополнительно играют на руку вертикально-интегрированным корпорациям и наносят ущерб независимым компаниям, а также производителям из других отраслей. Так, рост розничных цен в последние годы контролирует ФАС, в отличие от цен оптового рынка, в результате чего оптовые цены иногда превышали розничные53. В этих условиях нефтяные корпорации могут пользоваться трансфертными ценами54 для поставок на свои заправки, получая прибыль от других видов деятельности, тогда как независимые заправочные сети вынуждены покупать топливо на НПЗ и нефтебазах по оптовым ценам, но продавать его по регулируемым розничным. Такая ценовая политика сильно бьёт и по мелкооптовым потребителям, например, сельскохозяйственным предприятиям, которые зачастую не могут покупать топливо на АЗС55. Примечательно, что заморозка цен на топливо в сочетании с упомянутым выше налоговым манёвром (который, как было заявлено, вводился для повышения эффективности нефтепереработки) привела к сдерживанию развития нефтепереработки и у крупных компаний. Например, в 2019 году Роснефть заявила об отказе от строительства нефтехимического комплекса на Дальнем Востоке и модернизации других НПЗ из-за снижения рентабельности производства нефтепродуктов и нефтехимии56 (впрочем, есть предположение, что отказ от строительства был попыткой выторговать у правительства налоговые льготы для проекта). Как следствие, в последние годы между крупными нефтяными корпорациями и правительством ведётся постоянный торг за компенсацию прибыли, которую они недополучают из-за ограничения цен на внутреннем рынке — т. н. демпферные выплаты57. Посредством этого механизма нефтяники фактически получают от государства обратно часть средств, которые оно же собирает с них в виде налогов, акцизов и пошлин58, тогда как система налогообложения всё более усложняется: для сдерживания цен и компенсации недополученной прибыли из-за растущих сборов вводятся льготы, обратные акцизы и прочие выплаты.
Монополизм и государственное регулирование в других отраслях
Наряду с тяжёлой промышленностью есть и другие отрасли, где несколько фирм контролируют большую долю рынка. В некоторых из них это также ведёт к завышению цен на товары и услуги, хотя государственное регулирование нередко может более эффективно сдерживать их рост, чем в минерально-сырьевых отраслях. В то же время, как и в случае нефтегазового сектора, государство своими действиями зачастую способствует росту концентрации и монополизации рынков.
Так, в одном из докладов ФАС среди отраслей, где наиболее остро стоит проблема антикартельного регулирования, наряду с производствами минерального сырья и полуфабрикатов, отмечены агропромышленный комплекс, розничная торговля и банковская сфера59.
В агропромышленном комплексе достаточно высока концентрация в производстве некоторых видов продукции — например, сахара60, подсолнечного масла61, куриного мяса62. Агрохолдинги доминируют в производстве мяса птицы (на них приходится 62% объёма производства всех категорий хозяйств), свинины и сахарной свёклы (по 59%). Концентрация в отрасли быстро растёт: за 2010-е годы доля агрохолдингов в общей выручке сельхозпроизводителей выросла в 2 раза, в прибыли — в 3 раза63.
При активном экспорте продукции возникает уже знакомая ситуация: рост мировых цен ведёт к росту внутренних. Яркий пример последних лет — подсолнечное масло64. Россия — один из ведущих его экспортёров и крупный экспортёр подсолнечника, экспортируется более 50% всего производства масла65. Когда в 2020 году курс рубля снизился, а мировые цены выросли из-за засухи в некоторых странах, экспорт стал намного более выгодным и резко вырос (подсолнечного масла — почти на 20% по сравнению с предыдущим годом, фасованного растительного масла — более чем на 22%). Как следствие, цены на внутреннем рынке за 11 месяцев выросли на 23%66.
Впрочем, продовольствие может дорожать и при небольшой доле экспорта в общем производстве. Более того, на отдельные виды продукции, которые практически полностью производятся и потребляются внутри страны, внутренние цены близки к мировым или даже выше них. Так, оптовые цены на сахар в России нередко превышают цены мирового рынка67, при том что его экспорт составляет менее 20% производства68. Внутренние цены нередко превышают мировые и на другие продукты — например, на мясо птицы (экспорт которого также составляет незначительную долю в общем производстве)69.
Достаточно высока концентрация в розничной торговле. Так, по состоянию на 2018 год совокупная выручка 7 крупнейших торговых сетей была в четыре раза больше, чем следующих за ними 60 вместе взятых. Годом ранее на 7 этих сетей пришлось около 60% всех инвестиций в основной капитал в розничной торговле, тогда как на следующие 60 — 6%. В отдельных сегментах концентрация ещё выше. Например, в 2019 году 5 крупнейших розничных продавцов электроники получили 82% выручки в этом секторе70; в 2024 году две компании контролировали более 50% рынка интернет-торговли71; среди розничных торговых сетей, продающих строительные материалы, более 50% общих продаж приходится на одну компанию72. В других сегментах концентрация ниже, но быстро растёт: в торговле товарами повседневного спроса73 доля выручки 10 крупнейших компаний за 2010–2019 годы выросла с 18,5 до 42%; доля розничного товарооборота продуктов питания, приходящаяся на 5 крупнейших торговых сетей, за 2017–2025 годы выросла с 22,5% до почти 40%, а доля 3 крупнейших сетей выросла с 20% до 35%74. По оценкам исследователей концентрация в торгово-посреднических отраслях растёт заметно быстрее, чем в производстве потребительских товаров. Темпы роста продаж крупнейших продовольственных сетей в среднем в 2 раза выше, чем рост общего оборота торговли продуктами, что означает постепенное выдавливание ими с рынка малых и средних торговых фирм75. Так, с 2010 по 2020 год численность организаций розничной торговли снизилась более чем на треть (причём основное сокращение произошло после 2016 года)76, а численность объектов торговли крупнейших розничных сетей (X5 Retail Group, Магнит, Лента) за прошедшее
Монополизация розничной торговли ведёт к большим наценкам на потребительские товары, включая продовольствие. Так, в 2021 году торговая наценка на овощи т. н. «борщевого набора» (морковь, капуста, свёкла, лук) составляла 80-170%, в 2022 году — 50-100%78, примерно такой же она была в середине 2010-х. В розничной продаже наценка на картофель составляет около 100% (по сравнению с оптовыми ценами)79, на молоко, по разным данным, — от 30 до 70% и выше80. Основная часть наценки приходится именно на торговые сети, хотя посредники, которых по пути от производителя до прилавка может быть несколько, также вносят свой вклад (особенно значительный по некоторым видам продукции)81. Кроме того, доминирующие торговые сети нередко оказывают давление на поставщиков продовольствия с требованием удерживать цены поставок под угрозой вывода товара из ассортимента82. В тех случаях, когда крупные ритейлеры имеют дело с множеством разрозненных производителей, т. е. занимают положение, близкое к монопсонистическому, эта угроза вполне осуществима и очень серьёзна для последних.
Цены на многие продовольственные товары в России по ППС значительно выше, чем в странах центра (США, Германия) и в Китае — для некоторых разница составляет порядка 2 раз и более (см. табл. 5)83. Отдельные продукты первой необходимости в России стоят почти столько же, сколько в странах центра даже по номинальному курсу. Так, в последние годы разница с ценами на молоко в США была менее 10%, а стоимость стандартной продуктовой корзины в Германии в 2021 году была выше всего лишь на 7%84.
Таблица 5. Потребительские цены на некоторые виды продовольствия в России и других странах весной 2021 года по ППС их валют относительно доллара США85
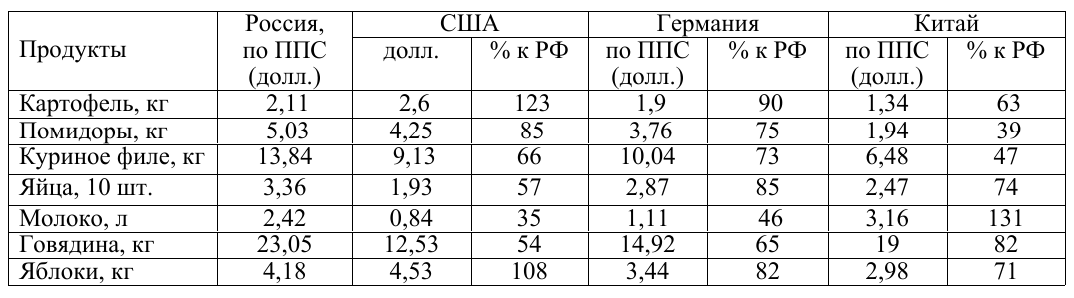
Из сказанного выше видно, что этому способствуют как производители, так и торговые сети86. На те виды продукции, уровень концентрации производства которых высок, цены в большей степени завышаются производителями, для остальных основной вклад вносят розничные сети (и в отдельных случаях — посредники между первыми и вторыми)87. Таким образом, рост концентрации в торговле потребительскими товарами также приводит к дополнительному изъятию доходов населения, но в данном случае в пользу не производителей, а торгового капитала.
Завышению цен на продовольствие также в немалой степени способствует государственная политика, достаточно противоречивая, но в целом благоприятствующая именно крупным сельскохозяйственным и торговым компаниям (что снижает уровень конкуренции). Так, некоторые действия государства способствовали росту концентрации в агросекторе. Например, в конце 2010-х и в начале 2020-х получали субсидии от половины до ¾ крупных предприятий отрасли, тогда как среди крестьянско-фермерских хозяйств и ИП — лишь около трети. Для крупных компаний выше доступность кредитов: их получают около 40%, тогда как среди малых предприятий — 20-30%, крестьянско-фермерских хозяйств и ИП — 10-14%88. При этом значительная часть кредитов в отрасли — льготные и субсидируются государством, ставки по ним гораздо ниже ключевой ставки ЦБ и зачастую ниже уровня инфляции89. Более того, крупнейшие агрохолдинги платят буквально мизерные налоги на прибыль, пользуясь льготами и специальными налоговыми режимами. Например, компании Мираторг, Группа Черкизово и Русагро, на которые в 2021 году пришлось 17% всей прибыли сельского хозяйства, выплатили за три предшествующих года налоги на прибыль в размере, равном 0,6, 1 и 7,4 процентов её объёма соответственно90.
По некоторым оценкам, регулирование продовольственного рынка в России большую часть постсоветского периода способствовало повышению внутренних цен относительно мировых, что фактически означало субсидирование производителей за счёт потребителей91. На рост цен повлияло и продовольственное эмбарго, введённое российскими властями в 2014 году: производители оказались избавлены от сильных конкурентов, что не могло не сказаться на стимулах к снижению себестоимости и сдерживанию наценок.
Также исследователи отмечают неэффективность антимонопольного регулирования розничной торговли, в т. ч. предотвращения картельных сговоров (например, по сравнению со странами ЕС)92. Среди особенностей регулирования этой отрасли можно выделить безусловную законодательную защиту монополии иностранных компаний на поставку их товаров в Россию, действовавшую с начала 2000-х до 2022 года (сейчас она отменена только для продукции, разрешённой к параллельному импорту)93.
В то же время государство стремится сдерживать рост цен на продовольствие в тех случаях, когда он становится слишком заметным. Тогда в ход идёт целый арсенал различных мер. Среди них экспортные пошлины и квоты (например, на подсолнечник, зерно, сахар), квоты на беспошлинный импорт продовольствия (сахар, мясо). В отдельных случаях дело доходит до прямого ценового регулирования — установления предельных цен (впрочем, с выплатой субсидий производителям, ограничивающим цены на свою продукцию)94. В этой сфере меры более решительные, поэтому более успешные по сравнению с регулированием цен на топливо: власти без больших колебаний вводят пошлины на экспорт продовольствия и ограничивают рост цен, т. к. это не наносит большого ущерба бюджетным поступлениям, в отличие от торговли углеводородами. Можно предположить, что причина этой решительности также в меньших лоббистских возможностях аграриев по сравнению с нефтяниками и энергетиками (которые, впрочем, обусловлены в т. ч. меньшей важностью прибыли сельскохозяйственных предприятий для бюджета)95. В целях сдерживания роста цен власти нередко оказывают давление и на ритейлеров для ограничения наценок на некоторые продукты96.
Очень высока концентрация в банковском секторе. На 5 крупнейших банков по итогам 2021 года приходилось 64% активов, 69% общего капитала и 73% общей прибыли сектора, на их балансах находилось около 2/3 общей суммы выданных кредитов, 68% привлечённых средств физических лиц и 58% привлечённых средств юридических лиц97. По итогам 2020 года прибыль одного ведущего банка составила более 47% прибыли всего банковского сектора98. Концентрация резко выросла за прошлое десятилетие: количество банков сократилось в 2,5 раза; на банки с государственным участием в начале 2022 года приходилось 76% активов банковской системы, тогда как десятью годами раньше — 58%99.
В отрасли явно заметна поляризация: в начале 2022 года на 13 банков приходилось более 75% активов, более 93% капитала и 85% прибыли, тогда как на все региональные банки вместе взятые (166 банков) — 5,6% активов. За 2013–2021 годы число региональных банков сократилось более чем в 2,5 раза. В конце 2021 года в 25 регионах не было ни одного регионального банка и ещё в 25 было лишь по одному такому банку; для сравнения, в 2013 году всего в 16 регионах было по одному региональному банку или не было ни одного100. Очевидное следствие — снижение конкуренции за клиентов. Из-за роста концентрации и сокращения числа банков — в первую очередь региональных — у предприятий менее прибыльных отраслей, ориентированных на внутренний рынок (особенно малых и средних), сокращаются возможности кредитования101. Для больших банков более привлекательны займы крупным предприятиям, производящим продукцию на экспорт, отраслям торговли и услуг, а также потребительское кредитование как более простое и менее рискованное (поскольку предоставляются меньшие суммы и/или по кредитам есть ликвидный залог — например, недвижимость и автомобили; таким образом, зачастую нет необходимости досконально оценивать платёжеспособность заёмщика, в отличие от долгосрочных кредитов предприятиям реального сектора)102.
Так, в среднем за 2009–2018 годы отрасли «торговля и ремонт» выдавалось 24% всего объёма кредитов юридическим лицам и ИП; это больше, чем всем отраслям обрабатывающей промышленности, вместе взятым, которые получили 17,5%. Более 5% получила отрасль «операции с недвижимостью и аренда». Иными словами, почти треть всего кредитования пришлось на две непроизводственные отрасли. При этом со временем росло кредитование экспортоориентированных отраслей: доля добычи полезных ископаемых увеличилась с 1-2% в 2009–2015 годах до 3-6% в 2016–2018 годах, нефтепереработки — с 0,5-1% в 2009–2014 годах до 2-5% в 2015–2018 годах (этот рост во многом был вызван санкциями стран центра, вводившимися с 2014 года и ограничившими доступ к зарубежному финансированию)103. Одновременно значительно выросла доля кредитов физическим лицам (потребительских, ипотечных и т. п.): с 20% всего кредитного портфеля в начале 2007 года до 32% в начале 2022 года. Кредитование населения выросло с 1,1% ВВП в 2001 году до 18,6% в 2020 году, тогда как кредитование предприятий — с 13,6% до 33,9%, снизившись с максимума 2015 года в 39,5%104. Не в меньшей степени, чем концентрацией банковской системы, низкая доступность кредитов для реального сектора обусловлена государственной финансовой политикой, которой посвящён следующий раздел; подробнее этот вопрос рассматривается там.
В банковском секторе государственные меры также способствуют росту концентрации. Среди них приоритетный доступ к государственным программам поддержки, дешёвому фондированию и субсидиям для т. н. системно значимых банков (к которым относятся крупнейшие из них), несоразмерность штрафов обороту крупных и небольших банков. Также большей привлекательности крупных (и в особенности государственных) банков по сравнению с остальными поспособствовала «чистка» банковской системы Центробанком в 2010-х105.
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Так, к функциям государства, непосредственно связанным с производственной сферой, относится создание и/или поддержание общих условий производства: во-первых, «технических» (например, средств связи, транспортной и прочей инфраструктуры), во-вторых, «общественных» (например, стабильного законодательства и единого национального рынка, валютного регулирования), в-третьих, участие в воспроизводстве рабочей силы, включая систему образования (Mandel E. Late Capitalism. P. 475-476). По вопросу о роли государства в экономике в целом и в эпоху монополистического капитализма в частности см.: Энгельс Ф. Письмо Конраду Шмидту, 27 октября 1890 года // Маркс К., Энгельс Ф. Сочинения. Т. 37. С. 416-418. Гильфердинг Р. Указ. соч. С. 432-433.
2 Об этом на примере цен на нефтепродукты см.: Названы страны мира с подозрительно дешевым бензином (https://1prime.ru/exclusive/20220507/836819912.html).
3 «…российский капитал пошёл по наиболее лёгкому пути: он использовал те позиции на внешних рынках, которые были уже освоены при плановой экономике, но не стал экспериментировать и рисковать там, где старый социализм не создал для него готовую базу. И лишь в очень малой степени он заинтересовался такой сферой, как экспорт вооружений, где от прежнего режима осталась довольно солидная основа… как выяснилось при переходе к капитализму, конкурентоспособной на внутреннем рынке оказалась лишь часть тяжёлой индустрии, причём именно та, которая одновременно оказалась способной продавать свою продукцию за рубежом: металлургия, часть химии и нефтехимии, лесная и целлюлозно-бумажная. Причём практически во всех случаях конкурентоспособным оказывалось производство промежуточной продукции, но не конечной». Меньшиков С. Указ. соч. С. 362. Таким образом, эта незаинтересованность проистекала из низкой прибыльности практически любых производств, кроме экспортных — сначала из-за падения спроса на внутреннем рынке и огромной экспортной сверхприбыли в начале 90-х, а затем из-за ценового диспаритета между производством сырья и полуфабрикатов с одной стороны и производством конечной продукции с другой.
4 Долгое время в схожем положении была Башнефть, контролировавшаяся властями Башкортостана, но впоследствии контроль над ней перехватила группа, близкая к высшему руководству страны, и она вошла в состав Роснефти. Также отчасти к таким компаниям относится Алроса, 25% акций которой принадлежит республике Саха — Якутия.
5 В конце 2010-х на железные дороги приходилось 45% грузов, перевезённых всеми видами транспорта, считая трубопроводный и, по некоторым данным, более 80% без учёта трубопроводного транспорта (Власти РФ отмечают стабильное повышение эффективности РЖД (https://web.archive.org/web/20171202052745/http://www.rzdtv.ru/2017/11/30/rukovodstvo-strany-otmechaet-stabilnoe-povyshenie-effektivnosti-rzhd/)).
6 Компания — ПАО «Россети» (https://rosseti.ru/company/).
7 Краткая характеристика этой группировки (в том виде, в каком она складывалась в середине 2000-х) см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 7-9, 222-224. О слабом контроле государства над некоторыми компаниями, формально находящимися в его собственности и реальном контроле над ними узкого круга топ-менеджеров и курирующих эти компании чиновников, а также о Роснефтегазе — прослойке, не имеющей экономического смысла и используемой для неподотчётного расходования средств государственных компаний см.: Лебский М. Указ. соч. С. 102-104, 152-160. Примеры использования Газпрома для обогащения высших чиновников и приближённых к ним предпринимателей, а также выполнения политических задач см.: Спрут — это глагол (https://web.archive.org/web/20170501113302/http://kermlinrussia.com/sprut-eto-ghlaghol/). Прибыль для подрядчиков: сколько акционеры «Газпрома» теряют на стройках (https://www.rbc.ru/business/21/05/2018/5afc50979a79471ce133d69a). Национальное достояние — до свидания. Михаил Крутихин о том, как Путин угробил «Газпром», желая «заморозить Европу» (https://theins.ru/opinions/krutikhin/263291).
8 Например, Сургутнефтегаз и компании, экспортирующие его продукцию, Новатэк, Сибур. См.: Сургутский пасьянс (https://www.forbes.ru/forbes/issue/2004-04/2365-surgutskii-pasyans). Сага о «Сургуте». Геннадий Тимченко: не столько бизнесмен, сколько лоббист (https://www.vedomosti.ru/library/articles/2013/01/21/chelovek_s_resursom). У Владимира Путина нашлась кубышка с миллиардом долларов от газовой аферы (https://dossier.center/gasyard). Кремлевский «общак» в Вене. Как карманная компания Путина обосновалась в Европе и зарабатывает на экспорте (https://theins.ru/inv/269714). Зять Путина в миллионы раз дешевле рыночной стоимости скупал акции крупнейшей нефтехимической компании России — «Важные истории» (https://theins.ru/news/237518). О схожем примере на региональном уровне — связи частной корпорации и властей Татарстана см.: ТАИФ: как устроен бизнес семьи Шаймиевых (https://www.forbes.ru/ekonomika/kompanii/14351-taif-kak-ustroen-biznes-semi-shaimievyh).
9 Что такое НДПИ и как правильно его рассчитать (https://assistentus.ru/nalogi-i-uchet/chto-takoe-i-kak-rasschitat-ndpi/). См. также: Налог на добычу полезных ископаемых (НДПИ) (https://www.nalog.gov.ru/rn77/taxation/taxes/ndpi/). Схожим образом рассчитывается другой налог для отрасли — налог на дополнительный доход (НДД). См.: Налог на дополнительный доход от добычи углеводородного сырья (https://www.nalog.gov.ru/rn77/taxation/taxes/ndd/).
10 Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 92. В середине 2000-х доля налогов во внутренней цене на нефть составляла почти 50%, в 2018 году на налоги приходилось 58% затрат нефтедобытчиков. (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 396-397. Обзор нефтесервисного рынка России — 2019).
11 Более того, как производители, так и аналитики относят НДПИ к составляющей себестоимости нефти. См.: Добыча нефти в России дорожает с каждым годом и толкает вверх цены на топливо (https://rg.ru/2023/11/16/dobycha-nefti-v-rossii-dorozhaet-s-kazhdym-godom-i-tolkaet-vverh-ceny-na-toplivo.html). Обзор нефтесервисного рынка России — 2019.
12 Данные по России за 2020 год, по США за 2021 и 2024–2025 годы, по Канаде — за 2024–2025 годы. Энергетический бюллетень. № 103. (https://ac.gov.ru/uploads/2-Publications/energo/2022/energo_103.pdf). Gasoline Prices (https://www.canadianfuels.ca/our-industry/gasoline-prices/). Примечательно, что в США налоги на прибыль для добычи сланцевой нефти были установлены на уровне, примерно в 2 раза меньшем, чем для традиционной нефтедобычи. Это внесло свой вклад в снижение нефтяных цен в США в 2010-х, тем самым снизив издержки промышленных потребителей (см.: Соколов М. Перспективы потребления нефти в мире и динамика мировых цен на неё // Вестник Института экономики Российской академии наук. № 4. 2019). В то же время в России из-за высокой доли налогов себестоимость добычи на новых проектах с их учётом оказывается примерно на одном уровне с Норвегией и США (Саудовцы оценили российскую нефть (https://www.rbc.ru/economics/12/11/2019/5dc97f199a79476d28b869cc). См. также: Обзор нефтесервисного рынка России — 2019).
13 Поступление налогов и сборов в бюджетную систему Российской Федерации по основным видам экономической деятельности (https://fedstat.ru/indicator/42548). Торговля в России. 2015. С. 41. Там же. 2017. С. 39. Там же. 2019. С. 34. Там же. 2021. С. 35. Из них большая часть приходится на добычу топливно-энергетических полезных ископаемых: например, в 2018 году — 35,5% из 37%, в 2019 — 31% из 33% (Там же).
14 Рассчитано по: https://web.archive.org/web/20140911083647/http://www.minfin.ru/common/img/uploaded/library/2006/08/1895.pdf. Финансы России. 2006. С. 28-31. Там же. 2010. С. 29-31. Российская экономика в 2011 году. Тенденции и перспективы. М., 2012. С. 61. Российская экономика в 2016 году. Тенденции и перспективы. М., 2017. С. 59. Российская экономика в 2019 году. Тенденции и перспективы. М., 2020. С. 56. Российская экономика в 2023 году. Тенденции и перспективы. М., 2024. С. 33. Российская экономика в 2025 году. Тенденции и перспективы. М., 2026. С. 28.
15 Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты в контексте долгосрочного экономического развития России // Проблемы прогнозирования. 2019. № 3. См. также: Меньшиков С. Указ. соч. С. 200-201. В данном случае «нормативной прибылью» можно считать прибыль при рентабельности, установленной нормативно, т. е. государственными органами (см.: Разъяснение N 1 Президиума ФАС России. Определение монопольно высокой и монопольно низкой цены товара (https://sudact.ru/law/raziasnenie-n-1-prezidiuma-fas-rossii-opredelenie/). Ястребов В. Нормирование прибыли (рентабельности) как инструмент государственного регулирования цен в России и других странах // Экономика космоса. 2022. № 2) или при норме прибыли, средней по всей экономике (Меньшиков С. Указ. соч. С. 200-201).
16 Как, например, у упомянутого выше Сургутнефтегаза и фирм-экспортёров его продукции. См.: Сургутский пасьянс. Сага о «Сургуте».
17 Правительство России введет запрет на импорт дешевого бензина (https://www.rbc.ru/business/06/04/2020/5e8b4bf89a794707fb0b7993). В России вступил в силу временный запрет на импорт топлива (https://www.rbc.ru/rbcfreenews/5ed5b2909a7947a265b02a15).
18 ТН ВЭД (https://www.alta.ru/tnved/). До осени 2025 года также действовала пошлина со ставкой 5% на импорт бензина и дизельного топлива, отменённая из-за угрозы их дефицита на внутреннем рынке (см.: Россия обнулила пошлины на импорт нефтепродуктов из третьих стран (https://www.dp.ru/a/2025/10/15/rossija-obnulila-poshlini-na)). Можно уверенно предположить, что превышение внутренних цен на алюминий над мировыми (которое в среднем за 2010–2019 годы составляло более 2%) обусловлено в т. ч. ввозными пошлинами на него (рассчитано по: Средние цены производителей промышленных товаров с 2010 г. по 2016 г. Средние цены производителей промышленных товаров с 2017 г. Обменный курс (единица местной валюты за доллар США, среднегодовой период). Российский статистический ежегодник. 2014. С. 635. Там же. 2017. С. 607. Там же. 2020. С. 619). Примечательно, что использование монополистическими объединениями ввозных пошлин для повышения внутренних цен выше уровня мировых отмечалось ещё в эпоху подъёма «классического» монополистического капитализма на рубеже XIX и XX веков (см., например: Гильфердинг Р. Указ. соч. С. 395-397).
19 Экспортная пошлина на нефть и нефтепродукты обнуляется в рамках налогового манёвра (https://www.interfax.ru/russia/938753). См. также: Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты… При этом за правительством осталось право вводить экспортные пошлины на нефть при определённых условиях.
20 Только с декабря 2016 года по декабрь 2017 года цены производителей на нефть выросли почти на 40%, цены приобретения — на 25% (Российский статистический ежегодник. 2018. С. 567). Рост НДПИ (который взимается со всей добываемой нефти) помимо всего прочего ударил по нефтепереработчикам, которые не имеют собственных добывающих мощностей и не могут, в отличие от вертикально-интегрированных корпораций, воспользоваться трансфертным ценообразованием. О росте цен на нефтепродукты см.: Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты.
21 Можно отметить, что в этом же причина нараставшей с годами централизации налоговой системы (см., например: Русские ловушки. Главные институциональные ошибки новейшей истории России (https://theins.ru/opinions/kizilov/267618)). О государственных инициативах, направленных на рост экспорта ресурсов, в т. ч. в ущерб их внутреннему потреблению см., например: Вызовы и политика пространственного развития России в XXI веке. С. 135-136.
22 Примеры см.: Шмат В. Указ. соч. С. 150, 223-224, 227.
23 Там же. С. 209, 211. С «Роснефти» денег не берем (https://www.eprussia.ru/pressa/articles/9881.htm). Другой пример экономической политики, благоприятствующей госкомпаниям — введение исключительного доступа к разработке шельфовых месторождений для государственных нефтегазовых компаний (Шмат В. Указ. соч. С. 230. Безнадеждный ЛУКОЙЛ (https://www.kommersant.ru/doc/5017290)).
24 О неспособности противостоять Газпрому заявлял сам руководитель ФАС, см.: "Для топ-менеджеров попасть в тюрьму на три-шесть месяцев будет достаточно" (https://www.kommersant.ru/doc/791828). См. также: ФАС не может сопротивляться слияниям госкомпаний (https://www.ng.ru/economics/2005-11-10/3_fas.html). Шмат В. Указ. соч. С. 210.
25 ФАС «Газпрому» не указ (https://neftegaz.ru/news/politics/340909-fas-gazpromu-ne-ukaz/). См. также: Шмат В. Указ. соч. С. 223, 227.
26 «"Роснефть" сообщила, что получила предложение о покупке 50,1% акций "Башнефти", хотя закон о приватизации государственного и муниципального имущества запрещает участвовать в приватизации компаниям с долей участия государства 25% и более. Таким образом, под запрет на участие в приватизации подпадают "Газпром", "Роснефть" и РФПИ». Сложное дело: как готовилась приватизация «Башнефти» (https://www.rbc.ru/politics/15/11/2016/582ae4499a79479ac8bb9513).
27 См., например, о превращении Русала в практически монопольного производителя алюминия: «В 2003 г. он [Дерипаска] купил долю Абрамовича в Русале… а в 2007 г. СУАЛ-Холдинг у Вексельберга, взяв тем самым под контроль всю алюминиевую промышленность России. Примечательно, что антимонопольный комитет России "не заметил" этого вопиющего акта монополизации рынка. Трудно представить, что эта слепота не была связана с сильнейшим покровительством». Ханин Г. Магнаты современной российской экономики во второй половине 90-х гг. и в 2000-е гг. // Terra Economicus. 2017. № 2. Схожие подозрения возникали по поводу покупки Сибуром компании ТАИФ, что сделало его практически монопольным производителем некоторых видов нефтехимической продукции (см.: «Не будет ли это похоронами малой химии?!»: ФАС благословила «королевскую свадьбу» СИБУРа и ТАИФа (https://www.business-gazeta.ru/article/516446)). Некоторые обозреватели отмечали тенденцию к монополизации экономики благодаря действиям государства в отношении складывающихся финансово-промышленных групп ещё в середине 90-х (См.: Государство сделало свой выбор (https://www.kommersant.ru/doc/11840)).
28 Шмат В. Указ. соч. С. 238, 254.
29 Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 191-195. См. также: Шмат В. Указ. соч. С. 238-239. Дело на $1 млрд (https://web.archive.org/web/20100528121812/http://www.vedomosti.ru/newspaper/article/2010/05/26/235497).
30 Шмат В. Указ. соч. С. 225, 242, 254. См. также там же, с. 140, 195, 219. В чем причина действий "Газпрома" по ограничению доступа "Итеры" к газовым рынкам СНГ? (https://oilcapital.ru/news/2002-12-06/v-chem-prichina-deystviy-gazproma-po-ogranicheniyu-dostupa-itery-k-gazovym-rynkam-sng-1005172). «Газпром» не даст «РУСИА Петролеум» построить экспортный газопровод (https://www.lenpravda.ru/digest/federal/263176.html). Ковыкта достанется Газпрому через несколько лет (https://www.rbc.ru/economics/07/06/2010/5703dae49a79470ab50217e4).
31 Шмат В. Указ. соч. С. 228-229, 231-234, 237. В качестве примеров также можно привести стремление Газпрома приблизить внутренние цены на газ к уровню мировых (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 220-221. Газовики требуют повышения внутрироссийских тарифов на газ (https://www.ng.ru/economics/2017-11-21/100_gaz211117.html)) и поведение Роснефти в кризис 2008 года — вложения в финансовые инструменты вместо производственных инвестиций (Шмат В. Указ. соч. С. 216).
32 Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 151-152. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 183-184.
33 Социально-экономические показатели Российской Федерации в 1991–2022 гг. разд. 23
34 «Россети» и «Интер РАО» предлагают снизить порог обязательного вывода генерации на ОРЭМ с 25 МВт до 1 Мвт (https://peretok.ru/news/strategy/23014/). Максим Быстров: «Энергетики стали заложниками собственной эффективности» (https://www.vedomosti.ru/business/characters/2020/06/22/833166-energetiki-zalozhnikami-effektivnosti). Уходя, гасите свет. Но продолжайте платить за электричество? (https://www.bfm.ru/news/535205). Тарифы забурлили в котле (https://www.kommersant.ru/doc/8398032).
35 Миллиарды на ветер: сколько теряет российский бюджет на госзакупках (https://www.forbes.ru/biznes/360573-milliardy-na-veter-skolko-teryaet-rossiyskiy-byudzhet-na-goszakupkah). См. также: Лебский М. Указ. соч. С. 102-103. Соколов А. Указ. соч. С. 70-71. Примеры извлечения инсайдерской ренты в контролируемых государством топливно-энергетических и инфраструктурных компаниях см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 187-188, 198-199. Дзарасов Р., Новоженов Д. Указ. соч. С. 206-207. Крах генерала Крутикова. Как газпром-команда Алексея Миллера угробила громкий геополитический проект Путина (https://web.archive.org/web/20211127061819/http://www.yamalpro.ru/2020/06/05/krah-generala-krutikova-kak-gazprom-komanda-alekseya-millera-ugrobila-gromkiy-geopoliticheskiy-proekt-putina/). Мечты срываются… О распространённой схеме вывода инсайдерской ренты из таких компаний — оплате услуг с завышенной стоимостью или полностью фиктивных см.: Соколов А. Указ. соч. С. 116, 130, 146, 149. «Страшный прецедент» в деле об оказании юруслуг «Аэрофлоту» (https://www.bfm.ru/news/504033).
36 Соколов А. Указ. соч. С. 55-59, 61-62, 67-68. См. также: Лебский М. Указ. соч. С. 102-104. Волков В. Проблема надёжных прав собственности и российский вариант вертикальной политической интеграции // Вопросы экономики. 2010. № 8 (https://libmonster.ru/m/articles/view/ПРОБЛЕМА-НАДЕЖНЫХ-ГАРАНТИЙ-ПРАВ-СОБСТВЕННОСТИ-И-РОССИЙСКИЙ-ВАРИАНТ-ВЕРТИКАЛЬНОЙ-ПОЛИТИЧЕСКОЙ-ИНТЕГРАЦИИ). Характерные примеры систематического вывода инсайдерской ренты в госкорпорациях — Росатом и Ростех; анализ системы инсайдерского контроля в этих компаниях и её последствий см.: Соколов А. Указ. соч. С. 129-132, 141, 146-149, 151-155. Схожий пример — госкомпания (в прошлом госкорпорация) Роснано, ущерб от действий руководства которой оценивается в десятки миллиардов рублей (Гладко было на бумаге (https://www.kommersant.ru/doc/8497152)).
37 Стоит отметить, что для повышения объёмов инсайдерской ренты не обязательно показывать высокую чистую прибыль, достаточно большого денежного потока, т. е. выручки (соответственно, часть из неё выводится инсайдерами — например, завышая издержки, что ведёт к занижению прибыли).
38 Например, одни только инфраструктурные и энергетические компании, работающие преимущественно на внутреннем рынке: Атомэнергопром (материнская компания Росэнергоатома), Транснефть, Россети, Интер РАО, РЖД, Русгидро. См.: Самые прибыльные компании России — 2022. Рейтинг Forbes (https://www.forbes.ru/biznes/477863-samye-pribyl-nye-kompanii-rossii-2022-rejting-forbes). Рейтинг 400 крупнейших компаний России (https://monocle.ru/reyting400/2022/). 100 крупнейших компаний России по чистой прибыли — 2024. Рейтинг Forbes (https://www.forbes.ru/biznes/521880-100-krupnejsih-kompanij-rossii-po-cistoj-pribyli-2024-rejting-forbes). Рейтинг крупнейших по выручке компаний России — РБК 500 (https://pro.rbc.ru/rbc500).
39 «Чем… выше [затраты на топливо и электроэнергию], тем, при прочих равных условиях, больше издержки производства в других отраслях экономики и тем ниже их конкурентоспособность на внутреннем и внешнем рынках. Чрезмерно высокие затраты на продукцию естественных монополий могут способствовать общему спаду производства в экономике». Меньшиков С. Указ. соч. С. 168.
40 Влияние ценового диспаритета, в т. ч. обусловленного государственным регулированием, хорошо показывает следующий пример — производство электродвигателей (данные на 2015 год): «Металл с 2002 года подорожал в 4 раза, электроэнергия почти в 6 раз, и в результате у нас себестоимость с 2002 года выросла в 3,5 раза. С 2008 года Siemens и ABB не устроили наши цены и они перестали у нас покупать… Та же ситуация с нашими итальянскими, французскими, испанскими и т. д. партнёрами… И цены продолжают расти: только в текущем году цены на материалы (алюминий, чугун, эмальпровод, изоляция) выросли в 1,5-2 раза к уровню прошлого года… у европейцев в среднем выше качество и ниже себестоимость. По цене металла мы идём на равных, а энергия у нас дороже. Поэтому приходится думать не о том, чтобы вернуться на внешние рынки, но как бы они ещё нас из нашего дома не выдавили» (Назад в будущее). Видно, как предприятие из отрасли-жертвы ценового диспаритета, производящее относительно технологичную продукцию, которая ещё в 2000-х экспортировалась за рубеж, в 2010-х уже не могло конкурировать с иностранными компаниями из-за роста издержек на материалы и электроэнергию, часть из которых является безвозмездной передачей стоимости сырьевым и энергетическим монополиям.
41 Яркий пример — планы правительства по либерализации ценообразования на газ под предлогом стимулирования энергосбережения у потребителей, следствием которого подразумевалось повышение оптовых цен примерно в 2 раза за первую половину 2010-х (Шмат В. Указ. соч. С. 245, 249. См. также: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 219-221). По всей видимости, они не осуществились лишь из-за падения цен на углеводороды на мировом рынке в середине десятилетия. Впрочем, это не повлияло на стремление производителей приблизить внутренние цены на газ к уровню мировых (см.: Газовики требуют повышения внутрироссийских тарифов на газ). Вполне обоснованным выглядит утверждение о том, что рекордный рост тарифов на газоснабжение, отопление и электроэнергию в 2024–2026 годах в значительной степени был вызван лоббистскими усилиями Газпрома, призванными скомпенсировать потерю экспортной прибыли от продаж в Европу (см.: «Работать на одну коммуналку» (https://novayagazeta.eu/articles/2026/04/03/rabotat-na-odnu-kommunalku)).
42 О принципиально разном политическом подходе к сырьевым отраслям в России (максимальное извлечение природной ренты государством) и в США (максимальное снижение издержек на сырьё для потребителей) на примере нефтегазодобычи см., например: Соколов М. Указ. соч.
43 Т. е. снижением стоимости продукции из-за уменьшения доли живого труда в единице товара.
44 Так, биржевые цены на газ в США были ниже цен приобретения для промышленности в России в 2012 году и практически на одном уровне с ними в 2013 и 2017 годах по номинальному курсу (Рассчитано по: Соколов М. Указ. соч. Средние цены на приобрётенные организациями отдельные виды товаров с 2012 г. по 2016 г. (https://www.fedstat.ru/indicator/43560). Средние цены на приобретённые организациями отдельные виды товаров с 2017 г. Обменный курс (единица местной валюты за доллар США, среднегодовой период)). См. также: Влияние роста цен на газ и электроэнергию на развитие экономики России. С. 4-5.
45 Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 258.
46 Хасбулатов Р. Россия между двумя субконтинентами Евразии: преимущества и новые угрозы // Экономика региона. 2017. № 4. «Нашими конкурентами на мировом химическом рынке в реальности являются отнюдь не Германия, Швейцария, Япония и даже — не Китай, поскольку наша рыночная ниша на обозримое будущее ограничивается рынками многотоннажной продукции (метанола, минеральных удобрений, базовых полимеров и продуктов органического синтеза). Поэтому непонятно, как мы собираемся конкурировать на этих рынках с экспансивно растущими производителями из Саудовской Аравии, ОАЭ, Катара и проч., где цены на природный газ находятся в диапазоне 25-30 долл., за тыс. м3?». Шмат В. Указ. соч. С. 250. См. также там же, с. 249, 491. Соколов М. Указ. соч.
47 Пример из этой отрасли рассматривается в разделе 5.1.
48 Высокие цены на электроэнергию для предприятий нередко объясняют т. н. перекрёстным субсидированием, т. е. удержанием тарифов для населения на низком уровне. Однако, хотя средние по стране тарифы по номинальному курсу кажутся относительно невысокими по мировым меркам, они уже приближаются к уровню некоторых стран центра и превышают цены в полупериферийных странах со схожим уровнем развития. Например, в 2025 году по номинальному курсу разница с Канадой составляла немногим больше полутора раз, а в Турции, Казахстане и Малайзии электричество для домохозяйств было дешевле (см.: Electricity prices for households: world map (https://www.globalpetrolprices.com/map/electricity_average/). Country list (https://web.archive.org/web/20251126230332/https://www.globalpetrolprices.com/countries/)). По ППС электричество стоило дороже, чем в среднем в США (и намного дороже, чем в Канаде), а по номинальному курсу тарифы для многих российских регионов достаточно близки к уровню некоторых штатов. Так, в феврале 2026 года тарифы в регионах средней полосы и Северо-Запада соответствовали 9-11 центам за киловатт-час для городского населения и 6-8 центам для сельского, тогда как в 14 штатах США они составляли 12-13 центов за киловатт-час. Рассчитано по: Electricity Rates (https://web.archive.org/web/20260206034118/https://www.electricchoice.com/electricity-prices-by-state/). Тарифы на электроэнергию (https://archive.fo/gXawN; https://archive.fo/CpQTn; https://archive.fo/cChdi; https://archive.fo/7oX9P; https://archive.fo/r00fx). Средний курс ЦБ в России. Российский статистический ежегодник. 2025. С. 587.
49 Например, в 2000–2016 годы тарифы на жилищно-коммунальные услуги и грузоперевозки опережали как индекс потребительских цен, так и индекс цен производителей промышленной продукции. См.: Маневич В. Указ. Соч.
50 «Очевидно, что увеличение природной ренты (в продажах на внутреннем рынке — А. П.) должно быть оплачено отраслями, потребляющими энергоносители (то есть всей экономикой в целом) и населением, а значит, может рассматриваться как колоссальный дополнительный налог (в пользу энергетического комплекса) на прибыль всех прочих отраслей плюс прямой дополнительный вычет из располагаемых личных доходов населения». Меньшиков С. Указ. соч. С. 201. Опять же, такая ситуация была отмечена ещё в начале прошлого века, в период подъёма монополий. См. Гильфердинг Р. Указ. соч. С. 396-397.
51 Историю этих попыток с начала 90-х до конца 2010-х см.: Как правительство России боролось с повышением цен на бензин (https://tass.ru/info/6258713).
52 Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 99. ФАС в СМИ: Дефицит бензина: кто виноват? (https://fas.gov.ru/publications/11281). Минсельхоз: дефицит топлива может привести к срыву сельхозработ (https://www.bfm.ru/news/533336). Бензин в России продолжает дорожать (https://www.bfm.ru/news/533473).
53 См., например: Волконский В., Кузовкин А. Цены и налоги на нефть и нефтепродукты. Ждут ли рынок топлива проблемы в 2022 году (https://rg.ru/2021/10/19/zhdut-li-rynok-topliva-problemy-v-2022-godu.html). Ожидать ли снижения цен на топливо в России (https://www.bfm.ru/news/533409).
54 Волконский В., Кузовкин А. Диспаритет цен в России и мире. См. также: Шмат В. Указ. соч. С. 203-204.
55 См., например: После ограничения экспорта бензина и дизельного топлива потребители ждут снижения его цены. Особенно аграрии (https://www.bfm.ru/news/534384). Минсельхоз: дефицит топлива может привести к срыву сельхозработ.
56 «Роснефть» отказалась от проекта на ₽1 трлн из-за налогового манёвра. (https://www.rbc.ru/business/13/05/2019/5cd984b09a7947266d593ee4).
57 См., например: Чем важен демпфер для российских нефтяников (https://bcs-express.ru/novosti-i-analitika/chem-vazhen-dempfer-dlia-rossiiskikh-neftianikov). Рукотворный топливный кризис обошёлся населению России в 100 миллиардов рублей (https://www.ng.ru/economics/2023-10-08/4_8846_crisis.html).
58 Кроме того, со временем они получали всё больше налоговых льгот при разработке месторождений (см. раздел 5.1).
59 Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 84.
60 3 компании производят почти половину всего сахара, 4 компании — почти 60%. См.: Рынок сахара 2020 год. Отчет ГК "РУСАГРО" (https://agrovesti.net/lib/industries/sugar-beet/rynok-sakhara-2020-god-otchet-gk-rusagro.html). Итоги года-2021. Сахар и свёкла (https://agrovesti.net/lib/industries/sugar-beet/itogi-goda-2021-sakhar-i-svjokla.html).
61 5 компаний производят более 55% фасованного растительного масла, 5 компаний производят более 40% сырого подсолнечного масла. См.: Масложировый рынок 2020 год. Отчет ГК "РУСАГРО" (https://agrovesti.net/lib/industries/oilseeds/maslozhirovyj-rynok-2020-god-otchet-gk-rusagro.html).
62 4 компании производят более 55% мяса курицы. См.: Рейтинг крупнейших производителей курицы в РФ 2024 года (https://agromics.ru/novosti/reyting-kurica/).
63 Семин А. и др. О причинах роста потребительских цен на продовольствие в России на фоне стремительного роста мировых цен // Вопросы рыболовства. 2021. № 3. В результате сельское хозяйство всё больше поляризуется: так, Мираторг, крупнейший владелец сельскохозяйственной земли контролирует площади в 170 раз превышающие среднюю площадь, контролируемую крупным или средним сельхозпредприятием, в 580 раз превышающее среднюю площадь малого сельхозпредприятия и в 5 тыс. раз превышающую площадь среднего фермерского хозяйства. По некоторым оценкам, расслоение сельскохозяйственных угодий в целом в России составляет 8000 раз; для сравнения, в ФРГ она составляет 200 раз (там же). О поляризации в отрасли см. также: Нефёдова Т. Десять актуальных вопросов о сельской России: ответы географа. М., 2017. С. 111. Российские агрохолдинги являются одними из крупнейших в мире по площади пахотных земель, опережая компании из Бразилии и США (Крупнейшие российские землевладельцы вошли в мировой топ-20 (https://www.agroinvestor.ru/companies/news/45983-krupneyshie-rossiyskie-zemlevladeltsy-voshli-v-mirovoy-top-20/). Рейтинг крупнейших владельцев сельхозземли РФ (https://dairy-news.ru/news/reyting-krupneyshikh-vladeltsev-selkhozzemli-rf.html)).
64 Монополизация его производства отмечалась ещё в середине 2000-х (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 138-139).
65 Sunflower-seed or safflower oil, crude (https://oec.world/en/profile/hs/sunflower-seed-or-safflower-oil-crude). Sunflower or safflower oil, fractions simply refined (https://oec.world/en/profile/hs/sunflower-or-safflower-oilfractions-simply-refined). Лидеры российского рынка подсолнечного масла в 2023 году (https://sfera.fm/articles/mzhi/lidery-rossiiskogo-rynka-podsolnechnogo-masla-v-2023-godu). Масложировый рынок 2020 год. Отчет ГК "РУСАГРО".
66 Цены на сахар и подсолнечное масло ограничат. Почему подорожали продукты (https://www.rbc.ru/business/10/12/2020/5fd224ce9a7947c9160423fd). Масложировый рынок 2020 год. Отчет ГК "РУСАГРО". Рост цен на растительное масло в целом за сезон 2019/2020 составил более 40% по сравнению с предыдущим периодом.
67 Узун В. Российская политика поддержки сельского хозяйства и необходимость её корректировки после вступления в ВТО // Вопросы экономики. 2012. № 10. (https://web.archive.org/web/20171112194530/https://institutiones.com/agroindustrial/2312-rossijskaya-politika-podderzhki-selskogo-xozyajstva.html). Калянина Л., Обухова Е. Кто тут жадный? // Эксперт. 2021. № 21. Что будет с ценами на сахар в России (https://www.forbes.ru/biznes/489457-cto-budet-s-cenami-na-sahar-v-rossii). См. также данные с мировых (Нью-Йорк, Лондон) и российских (НТБ) товарных бирж: https://www.barchart.com/futures/quotes/SW*0/historical-prices? orderBy=contractExpirationDate& orderDir=asc& page=2; https://www.barchart.com/futures/quotes/SWH20/interactive-chart https://uk.investing.com/commodities/london-sugar; https://sugar.ru/regional_prices.
68 Помимо высокой концентрации производства это обусловлено зависимостью от импортных семян и оборудования, рост цен на которые производители сразу же перекладывают на потребителей, поскольку имеют такую возможность из-за ограниченной конкуренции. О зависимости сельского хозяйства от импорта см. раздел 5.2.
69 Калянина Л., Обухова Е. Указ. соч. Узун В. Указ. соч. В некоторые годы превышение внутренних цен над мировыми было значительным и по другим видам продукции: «По сахару, молоку, говядине, свинине и мясу птицы наблюдается явная дискриминация потребителей… В 2008–2010 гг. они переплачивали по сравнению с мировой ценой в 1,2-2,3 раза. Особенно высоки переплаты по свинине, мясу птицы, говядине» (Там же).
70 Блохин А., Гридин Р. Институциональные факторы в экономических прогнозах // Проблемы прогнозирования. 2021. № 5. Они же. Российская розничная торговля: институциональные различия торговых компаний как фактор отраслевой динамики // Российский экономический журнал. 2020. № 2.
71 AliExpress выбыл из топ-10 онлайн-продавцов в России (https://www.rbc.ru/technology_and_media/10/03/2025/67cafd609a79472d173b1e1e).
72 Исследование Т‑Бизнес секретов: тренды развития розничного рынка стройматериалов в 2024 году (https://secrets.tbank.ru/trendy/rynok-strojmaterialov-v-2024-godu/). Оценка проводилась на основе данных о транзакциях клиентов одного банка (т. е. оценивались только безналичные платежи), только по физическим лицам и без учёта покупок на торговых площадках в интернете (маркетплейсах), поэтому данные могут быть не вполне точными.
73 Обычно обозначаются аббревиатурой FMCG (Fast moving consumer goods).
74 Блохин А., Гридин Р. Институциональные факторы в экономических прогнозах. Тенденции и вызовы российского ритейла (https://adindex.ru/publication/analitics/search/345887/img/Цифры Pro FMCG.pdf).
75 Блохин А., Гридин Р. Институциональные факторы в экономических прогнозах. Семин А. и др. Указ. соч. О поляризации в отрасли см. также: Блохин А., Гридин Р. Российская розничная торговля: институциональные различия торговых компаний как фактор отраслевой динамики.
76 Данные на конец года. Торговля в России. 2015. С. 38. Там же. 2019. С. 31. Там же. 2021. С. 34.
77 Семин А. и др. Указ. соч.
78 Овощной бизнес России-2023 (https://www.agroinvestor.ru/magnit/files/Тамара_Решетникова_Технологии_Роста_Овощной_бизнес_России_2023.pdf).
79 Наценки на овощи достигли 60% (https://iz.ru/659264/anastasiia-kniazeva/natcenki-na-ovoshchi-dostigli-60). О ситуации на рынке картофеля в России в марте–апреле 2021 года (https://ab-centre.ru/news/o-situacii-na-rynke-kartofelya-v-rossii-v-marte-aprele-2021-goda). Цены на картофель: анализ по сезонам продаж и прогнозы (https://ab-centre.ru/news/ceny-na-kartofel-analiz-po-sezonam-prodazh-i-prognozy). «Руспродсоюз»: средняя наценка на картофель в торговых сетях превышает 100% (https://www.agroinvestor.ru/markets/news/43403-rusprodsoyuz-srednyaya-natsenka-na-kartofel-v-torgovykh-setyakh-prevyshaet-100/). Разница между ценами производителей и сетей доходит до 195% (https://iz.ru/news/582914).
80 Там же. Наценки на молочную продукцию в ритейле: какие они в реальности, и можно ли на них повлиять? Мнения участников молочного рынка (https://web.archive.org/web/20230615230629/https://dairynews.today/hot_comments/natsenki_na_molochnuyu_produktsiyu_v_riteyle_kakie/dmitriy-urusov-direktor-ooo-kholding-moloko.html). Людмила Маницкая назвала «нормальной» цену 31 рубль за 1 литр молока (https://web.archive.org/web/20230610024009/https://dairynews.today/news/lyudmila-manitskaya-schitaet-normalnoy-tsenu-31-ru.html).
81 См.: Разница между ценами производителей и сетей доходит до 195%. Проблема высоких наценок торговых сетей на продовольствие отмечалась ещё более 10 лет назад. См.: Нефёдова Т. Указ. соч. С. 357-358.
82 В магазинах обострилась торговля (https://www.kommersant.ru/doc/4804129). См. также: Кагарлицкий Б., Очкина А. Состояние и тенденции развития российского профсоюзного движения. М., 2015. С. 85. Иногда такое давление оказывается даже на крупные корпорации (X5 Group прекратила прием продукции Mars в свои магазины (https://www.bfm.ru/news/579204)). Среди других проявлений доминирования можно назвать неравноправные условия по срокам уведомления о прекращении закупок продукции торговыми сетями (Марки не тянут срок (https://www.kommersant.ru/doc/4781378)).
83 Семин А. и др. Указ. соч. См. также: Узун В. Указ. соч.
84 Калянина Л., Обухова Е. Указ. соч. Food Prices in Russia (https://www.numbeo.com/food-prices/country_result.jsp?country=Russia&displayCurrency=USD). Food Prices in United States (https://www.numbeo.com/food-prices/country_result.jsp?country=United+States). На вес золота Сколько на самом деле стоят продукты в супермаркетах России, Европы и остального мира? Исследование (https://lenta.ru/articles/2021/04/24/food/). В некоторых развитых полупериферийных странах стоимость продовольствия по номинальному курсу ниже, чем в России — например, в Чехии в 2021 году стандартная продуктовая корзина была дешевле (там же).
85 Семин А. и др. Указ. соч.
86 «Самый значимый из факторов, влияющих на рост потребительских цен на продовольствие — это монополизация сельскохозяйственного и продовольственного рынка России агрохолдингами и крупнейшими торговыми сетями» (там же). Высокие цены на топливо и электроэнергию для производителей также играют роль, но в данном случае явно меньшую, чем монополизация: в США они в последние годы были не ниже, а, как правило, несколько выше, чем в России; в Германии — значительно выше.
87 См., например: Разница между ценами производителей и сетей доходит до 195%.
88 Петриков А. Стратегические направления совершенствования аграрной политики России в условиях санкционного давления // Научные труды ВЭО России. № 3 (235). 2022. О привилегированном доступе агрохолдингов к финансированию (в т. ч. субсидиям) и его недоступности для малого сельскохозяйственного бизнеса см. также: Усенко Л., Матвеев К. Роль устойчивого развития сельского хозяйства в обеспечении продовольственной безопасности // Научные труды ВЭО России. № 1 (251). 2025.
89 Аграрии в 2022 году продолжат получать льготные кредиты по ставке до 5% годовых (https://tass.ru/ekonomika/13760525).
90 Льгота 0%: как три агрохолдинга заработали за год 100 млрд рублей прибыли (https://www.forbes.ru/biznes/480564-l-gota-0-kak-tri-agroholdinga-zarabotali-za-god-100-mlrd-rublej-pribyli).
91 Так, трансферты в пользу потребителей были отрицательными (т. е. цены на сельскохозяйственную продукцию завышались) практически всё время с середины 90-х до конца 2000-х (см.: Узун В. Указ. соч.).
92 Семин А. и др. Указ. соч.
93 «…иностранные компании могли сколько угодно вводить свои товары в оборот, если это не происходило на территории России, но российские торговцы оставались связаны требованиями интеллектуальных прав и обязаны получать согласие таких иностранных правообладателей на оборот их товаров в России, в том числе и на импорт… такой привилегии у них нет дома уже с начала прошлого века, но в РФ и ряде постсоветских стран и стран Африки она у них до сих пор есть». Право первой продажи (https://iz.ru/1348901/aleksei-ivanov/pravo-pervoi-prodazhi).
94 Подробнее о регуляторных мерах см.: Цены на сахар и подсолнечное масло ограничат. Кабмин утвердил увеличение вывозной пошлины на семена подсолнечника и рапса с 2021 года (https://tass.ru/ekonomika/10220227). Госдума дала правительству право регулировать цены на продукты (https://ria.ru/20201223/produkty-1590509707.html). Как за год в России изменилась цена на сахар (https://www.rbc.ru/business/12/01/2022/61dc1ac09a79473a3c32952a). Кабмин сохранил квоты на импорт мяса говядины и птицы в 2025 году (https://www.alta.ru/external_news/115511/). Придётся несладко: почему в России не будет рекордного производства сахара (https://www.forbes.ru/prodovolstvennaya-bezopasnost/513008-pridetsa-nesladko-pocemu-v-rossii-ne-budet-rekordnogo-proizvodstva-sahara).
95 Вместе с этим в их интересах также предпринимаются некоторые регуляторные меры, например, заморозка цен на минеральные удобрения. См: Цены минеральных удобрений заморозят. Как это скажется на производителях? (https://www.rbc.ru/quote/news/article/5b87ea2b9a7947e4312c1d03).
96 См., например: Доклад о состоянии конкуренции в Российской Федерации за 2021 год. С. 16-17. Всем ретейлерам рекомендовано ограничить цены на социально значимые продукты (https://www.bfm.ru/news/569663). ФАС проверит торговые наценки на продукты в сетях (https://rg.ru/2025/03/16/komu-kakaia-roznica.html).
97 Рассчитано по: Отдельные показатели деятельности кредитных организаций (по группам кредитных организаций, ранжированных по величине активов) (https://cbr.ru/vfs/statistics/pdko/pdko_sub/perf-ind/stat_bn_4-1-3_01012022.xlsx). Банковский сектор — 2021: кредитование (https://www.banki.ru/news/research/?id=10962645).
98 Банковский сектор в 2020 году (https://www.banki.ru/news/research/?id=10943188). По итогам 2018 года она составляла около 42% (Обзор: банковский сектор в 2018 году (https://www.banki.ru/news/research/?id=10890092)).
99 Региональные банки выдерживают рыночную конкуренцию, а все препоны для их развития — искусственные, или есть ли будущее у малых и средних банков? (https://nbj.ru/publs/regional-nye-banki-vyderzhivajut-rynochnuju-konkurentsiju-a-vse-prepony-dlja-ix-razvitija-iskusstvennye-ili-est-li-buduschee-u-malyx-i-srednix-bankov/35030/). Павел Неумывакин, АРБ: «Системный риск концентрации и огосударствления российского банковского сектора реализовался в полной мере» (https://nbj.ru/publs/pavel_neumyvakin_arb_sistemnyy_risk_kontse/58165/).
100 Там же. Региональные банки выдерживают рыночную конкуренцию, а все препоны для их развития — искусственные… К середине 2025 года более 80% активов сектора приходилось уже на 10 крупнейших банков (Доля крупнейших банков в активах сектора впервые превысила 80% (https://rg.ru/2025/10/07/dolia-krupnejshih-bankov-v-aktivah-sektora-vpervye-prevysila-80.html)). Под региональными подразумеваются банки за пределами Москвы, Санкт-Петербурга, Московской и Ленинградской областей.
101 «…с 2009 г. роль региональных банков в кредитовании всех видов бизнеса снизилась во всех регионах (с 15 до 7,5%)… но практически не изменилась их роль в кредитовании малого и среднего бизнеса (22 и 20% соответственно). Малый и средний бизнес стал получать меньше банковских кредитов (27% в 2009 г. и 20% в 2017 г.), но больше кредитуется в сохранившихся региональных банках (40% в 2009 г. и 50% в 2017 г.)… Кредитованием населения по всей стране тоже занимаются в основном московские банки: в 2016 г. они выдали 90% кредитов, полученных населением вне Москвы». Агеева С., Мишура А. География и структура банковского сектора: тенденции в мире и в России // Вопросы экономики. 2017. № 9 (https://web.archive.org/web/20250122140020/https://institutiones.com/general/3060-geografiya-struktura-bankovskogo-sektora.html).
102 Подробнее см. там же. О причинах непривлекательности кредитования предприятий реального сектора для банков (в частности о сложностях оценки их платёжеспособности) см., например: «Титаник» и айсберг. Как отвести российское кредитование корпоративного сектора от погибели (https://www.forbes.ru/biznes/348889-titanik-i-aysberg-kak-otvesti-rossiyskoe-kreditovanie-korporativnogo-sektora-ot). Для предприятий из отраслей-жертв ценового диспаритета займы становятся недоступными не только из-за высоких ставок (подробнее об этом см. в следующем разделе), но и из-за других условий кредитования. Так, представители одной из таких отраслей (станкостроения) отмечают, что займы предоставляются только под залог активов (которые, особенно у предприятий, расположенных в провинции, могут оцениваться невысоко), другое условие одобрения кредита — подтверждённая стоимость заказов на продукцию, тогда как средства требуются для инвестиций, а не под конкретные заказы. См.: Бутов А. Рынок продукции станкостроения-2020. С. 56. (https://www.hse.ru/data/2020/11/07/1361776905/Рынок%20продукции%20станкостроения-2020.pdf).
103 Рассчитано по: Объем кредитов, предоставленных юридическим лицам — резидентам и индивидуальным предпринимателям в рублях, по видам экономической деятельности и отдельным направлениям использования средств (https://cbr.ru/statistics/table/?tableId=302-01). В 2020–2021 годах на добычу полезных ископаемых и нефтепереработку приходилось уже 6-6,5 и 5-5,5 процентов всего корпоративного кредитного портфеля российских банков соответственно, на торговлю, операции с недвижимостью и аренду — 27-28%. См.: Банковский сектор — 2021: кредитование. Подробнее о роли зарубежных заимствований в финансировании реального сектора см. разделы 3.2 и 6.2.
104 Данные об объемах кредитов, депозитов и прочих размещённых средств, предоставленных организациям, физическим лицам и кредитным организациям (https://cbr.ru/statistics/bank_system/4-3-1_07/; https://cbr.ru/vfs/statistics/pdko/pdko_sub/gfb/stat_bn_2022.xlsx). Солнцев О. и др. Денежно-кредитная политика в России: текущая концепция, проблемы, поле для исследования (http://www.forecast.ru/_ARCHIVE/Presentations/soln/15042025.pdf).
105 Подробнее см.: Региональные банки выдерживают рыночную конкуренцию, а все препоны для их развития — искусственные. «Из-за того, что АСВ не страхует средства юрлиц, региональные банки вынуждены размещать свои средства в Банке России. Компании предпочитают хранить свои деньги в крупных банках, у кого гарантированно никогда не отзовут лицензию» (там же). См. также: Проблемы и потенциал банковского сектора в контексте современной экономической ситуации (https://www.bankdelo.ru/expert-opinion/pub/3842).