Особый путь зависимости: экономическое развитие современной России. Глава 2
- 2. Использование прибыли: накопление1 и отток капитала
- 2.1. Накопление капитала. Неустойчивость прав собственности
- 2.2. Инсайдерская рента. Отток капитала из страны
- 2.3. Чистый экспорт и его составляющие
- 2.4. Экспортно-сырьевая ориентация экономики, монополизация производства сырья и неустойчивость прав собственности: их взаимное влияние и последствия для накопления капитала
- Примечания
2. Использование прибыли: накопление1 и отток капитала
2.1. Накопление капитала. Неустойчивость прав собственности
Выше говорилось, что экспортно-сырьевая ориентация российской экономики оказывает влияние практически на все её аспекты. В то же время существуют другие важные факторы, определяющие многие её особенности (как сами по себе, так и в сочетании с первым). Фактор, анализу которого посвящена эта глава, наиболее ярко проявляется при рассмотрении одного из основополагающих экономических процессов, определяющих развитие большинства отраслей — накопления капитала2.
Рисунок 10. Валовое накопление и валовое накопление основного капитала в 1989–2021 годах, % ВВП3
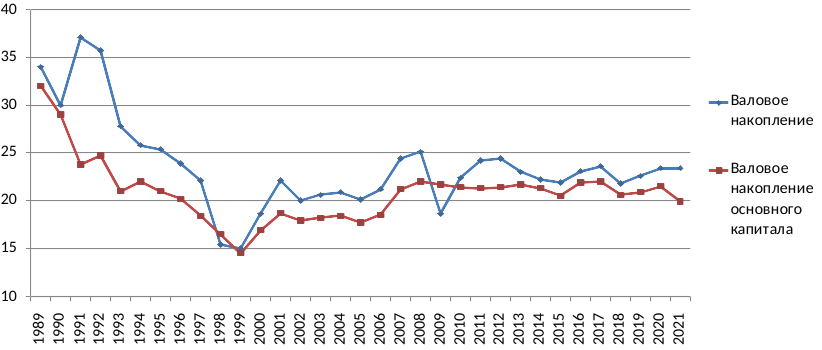
На рис. 10 видно, что доля валового накопления и валового накопления основного капитала в ВВП в постсоветский период даже по официальным данным ниже, чем в последние годы СССР примерно в полтора раза. С 2007 года доля валового накопления основного капитала в ВВП стабилизировалась на уровне, приблизительно соответствующем середине 90-х, оставаясь ниже, чем в 1991–1992 годы. По данным Росстата, уровень инвестиций в основной капитал4 в сопоставимых ценах превысил показатели 1991 года только в 2022 году (при том, что в 1991 году он упал почти на 15% по сравнению с предыдущим годом)5. Экономисты, опирающиеся на альтернативные оценки, утверждают, что на деле объём вложений в основной капитал значительно меньше из-за занижения расходов на амортизацию (заниженная оценка стоимости основных фондов ведёт к занижению размера амортизационных отчислений и завышению объёма новых вложений в основной капитал)6. Так, согласно вычислениям на основе данных Евростата, уровень инвестиций в основной капитал в 2002–2011 годах колебался между 10 и 14% ВВП, т. е. был примерно в полтора раза ниже, чем по данным Росстата7. В лучшем случае это соответствует простому воспроизводству основного капитала, т. е. отсутствию его реального роста (расширенного воспроизводства)8. По мировым меркам даже официальный уровень валового накопления основного капитала в России достаточно низок: в 1993–2022 годах он не превышал 18-22% ВВП (а в отдельные годы был ещё ниже), тогда как среднемировой уровень колебался в диапазоне 24-26%, а, например, в Китае в разные годы он составлял от 31 до 44 процентов ВВП9.
Рисунок 11. Отношение валового накопления к валовой прибыли в 1991–2021 годах10
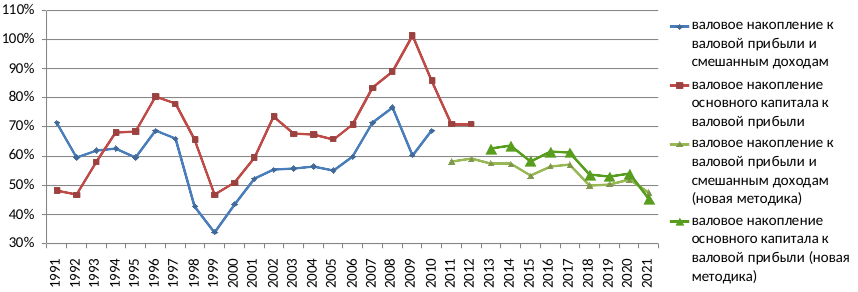
Как можно увидеть на рис. 11, значительная часть прибыли российской экономики не включается в накопление и не расходуется на производственные нужды (включая расширенное воспроизводство капитала). По данным официальной статистики, бóльшую часть постсоветского периода доля валового накопления капитала составляла менее 2/3 валовой прибыли и смешанных доходов11, т. е. больше трети расходовалось на другие цели; на валовое накопление основного капитала, как правило, расходовалось не более 70% валовой прибыли, а в 2010-х годах (согласно данным, рассчитанным по новой методике Росстата12) — порядка 55-65% валовой прибыли.
Однако в реальности на накопление уходит ещё меньшая часть прибыли, поскольку российский бизнес разными способами занижает (т. е. частично скрывает) её. Существует множество способов сокрытия прибыли, они хорошо известны и неоднократно описаны в экономической литературе и деловой прессе: завышение текущих издержек (как материальных, так и оплаты разного рода услуг — фиктивных или реальных, но с завышенной стоимостью), использование расходов предприятий на личные нужды руководства и прочие цели, не связанные с производством или сбытом, завышение официальных зарплат менеджмента, завышение стоимости импорта и занижение стоимости экспорта при купле-продаже через контролируемые фирмы13 (также существует способ занижения прибыли, связанный со статистическим показателем скрытой оплаты труда, он будет рассмотрен в разделе 4.1). Примечательно, что в этом отношении поведение российских компаний, особенно экспортёров (занижение стоимости экспорта, завышение стоимости импорта и другие способы сокрытия и вывода прибыли из производственных филиалов за границу) практически идентично поведению корпораций из стран центра в зависимых странах, описанному ещё в середине прошлого века14.
По оценкам С. Меньшикова, в начале 2000-х занижение прибыли, не учитываемое официальной статистикой, составляло порядка 10-13% ВВП15. Можно считать, что в дальнейшем оно вряд ли стало намного меньше, поскольку основные способы сокрытия прибыли по-прежнему используются (примеры будут приведены в дальнейшем изложении; один из них, характерный для экспортных производств, подробно рассматривается в разделе 2.3). Учитывая это, можно оценить долю валовой прибыли и смешанных доходов, используемую для накопления как самое большее 50%. Почему это происходит, и куда уходит оставшаяся часть прибыли?
Есть несколько причин столь низкого уровня накопления. Сначала, в условиях тяжелейшего экономического спада 90-х, не было смысла вкладываться в основной капитал — для тогдашнего уровня спроса существовавшие мощности были излишними16. Но можно заметить, что даже во время бурного роста 2000-х доля накопления была не выше, чем в середине 90-х. Дело в том, что практически сразу начал действовать ещё один фактор, специфический для российской экономики (и экономик некоторых других постсоветских стран) и очень важный для понимания принципов её функционирования. Речь о том, как происходил переход России к капитализму, а именно приватизация средств производства. Поскольку в предшествующий период практически все предприятия находились в государственной собственности, то, каким образом были созданы условия для капиталистического производства, оказало огромное влияние на дальнейшее экономическое развитие17.
Итак, в чём особенность российской приватизации? Она была организована частью бывшей советской партгосхозбюрократии (в основном исполнительной властью: на начальном этапе — руководителями министерств экономического блока, в дальнейшем — политическим руководством страны, президентом и правительством), происходила по установленным ей правилам, она же так или иначе контролировала их соблюдение. В результате, с одной стороны, приватизация проводилась в основном в интересах этого слоя и приближенных к нему лиц из нарождающейся буржуазии, а с другой — спровоцировала борьбу за власть и собственность между группами внутри господствующих классов, в частности, бюрократическими, олигархическими и криминальными группировками18.
И первоначальный переход госсобственности в частные руки, и дальнейшее её перераспределение происходили с многочисленными нарушениями19, что было зафиксировано в известном докладе Счётной палаты под руководством бывшего премьер-министра Степашина20. По сути этот процесс представлял собой экспроприацию государственной собственности (государство выручило от приватизации менее 5% рыночной стоимости своей бывшей собственности, предприятия были проданы по цене, в 20-30 раз меньшей, чем их реальная стоимость21) в пользу дирекции предприятий, представителей государственной бюрократии и лиц, имеющих связи в бюрократических кругах. В большинстве случаев законность владения теми или иными активами можно поставить под сомнение и даже законные права собственности можно оспорить благодаря коррумпированности госаппарата, в частности, судебной системы22. Куда большее значение для осуществления контроля приобретают неформальные связи. Таким образом, при изменении расстановки сил во властных структурах или криминальных кругах, собственность может быть с лёгкостью экспроприирована как в пользу частных лиц, так и в пользу государства или подконтрольных ему компаний (квази-национализация).
Рейдерство или захват бизнеса с использованием силовых методов — вовсе не пережиток прошлого, как можно было бы подумать. Так, по статистике Следственного комитета (СК), в середине 2010-х число уголовных дел о рейдерстве, по которым было завершено следствие, колебалось в диапазоне 100-110 в год, в 2019 году по факту рейдерских захватов было возбуждено 101 дело23. Важно отметить, что термин рейдерство в российском его понимании практически не применяется за пределами бывшего СССР. Английским выражением corporate raid и его аналогами в других языках обозначается недружественное поглощение, как правило, происходящее в рамках закона (во всяком случае, без применения насилия)24.
С начала 2000-х для рейдерских захватов в основном используются связи во властных структурах и заказные уголовные дела25. По данным статистики МВД, в конце 2000-х и в середине 2010-х по статьям об экономических преступлениях лишь около 30% возбуждённых уголовных дел передавались в суды и только 10-15% заканчивались приговорами. Это значит, что более 80% возбуждённых уголовных дел либо закрывалось на какой-либо стадии, либо разваливалось в суде26. Немалая часть из них, очевидно, использовалась для давления на предпринимателей.
Собственность не всегда изымается у них полностью — иногда злоумышленники довольствуются долей прибыли, получая её путём вымогательства — в обмен на «крышу». В последние 20-25 лет эта форма рэкета преимущественно используется чиновниками (в т. ч. сотрудниками силовых структур), которые пришли на смену преступным группировкам 90-х27. Соответственно, «взамен» предоставляется мнимое или реальное покровительство, либо игнорируются реальные нарушения закона со стороны бизнеса28.
Квази-национализация или передача частных активов в собственность государства в последние годы, как правило, происходит через решения судов о незаконности приватизации или сделок, в результате которых они были получены их нынешними собственниками. Ранее этой передаче зачастую также способствовали уголовные дела против собственников, которые обычно прекращались, когда их активы переходили государству или близким к нему бизнесменам. Наиболее известные случаи — уголовное дело против М. Гуцериева, связанное с его компанией Русснефть29, дело против В. Евтушенкова, связанное с компанией Башнефть (изъятие акций Башнефти у принадлежащей ему АФК Система и последующий иск Роснефти о взыскании убытков с последней)30. Характерно, что бывшие государственные активы изымаются не только у тех, кто сам приватизировал их, но и у тех, кто приобрёл их уже у частных собственников31. Другие яркие примеры квази-национализации: банкротство ЮКОСа и приобретение его активов государственными компаниями; переход под контроль госкорпорации Ростех АвтоВАЗа и ВСМПО-АВИСМА32; изъятие в пользу Газпрома активов компаний Нортгаз и Итера33; перераспределение в пользу Газпрома долей в проекте Сахалин-234. Во всех этих случаях в процессе перераспределения собственности были активно задействованы государственные органы — МВД, прокуратура и другие силовые структуры, суды и даже Минприроды и Росприроднадзор.
Волны перераспределения собственности, инструментами которого становятся рейдерство и квази-национализация, проходят регулярно35. Последняя и одна из самых заметных — изъятие предприятий, приватизированных в 90-х обратно в собственность государства — началась в 2022 году и длится до сих пор; параллельно началось «перераспределение» активов, созданных или приобретённых в России иностранными компаниями36. По некоторым оценкам, за 2022–2025 годы было национализировано более 400 компаний с активами общей стоимостью до 6,5 трлн руб.37.
2.2. Инсайдерская рента. Отток капитала из страны
Таким образом, положение собственников большинства предприятий в России достаточно неустойчиво38. Вследствие этого многие из них не стремятся к инвестициям с долгим сроком окупаемости, поскольку неизвестно, будет ли предприятие принадлежать им к моменту, когда вложения начнут приносить прибыль39. Гораздо более выгодным становится прямо противоположное — вывод всей прибыли за границу (где её труднее отобрать), расхищение фонда амортизации, распродажа активов, которые не приносят быструю прибыль и т. д.
Именно в этом состоит одна из основных причин того, что значительная доля прибавочной стоимости (прибыли) не идёт на накопление капитала, т. е. не вкладывается в производство. В т. ч. поэтому недостаточен уровень инвестиций даже на многих предприятиях наиболее прибыльных экспортных отраслей — которые, казалось бы, имеют все возможности для выгодных капиталовложений — поскольку они же являются наиболее привлекательными для захвата.
Часть прибыли, которая не идёт на инвестиции, в основном представляет собой отток капитала40. Для обозначения прибавочной стоимости, которая выводится из капитала предприятий их собственниками или менеджментом и не используется для нужд этих предприятий, Р. Дзарасовым и Д. Новоженовым был введён термин инсайдерская рента. Это, разумеется, не рента в привычном понимании слова — речь идёт о том, что предприятие используется главным образом как источник «пассивного» дохода, схожего с рентой землевладельца и не всегда напрямую связанного с производственной деятельностью, а новые вложения в него минимальны. Авторы определяют инсайдерскую ренту как «доход лиц, контролирующих фирму (инсайдеров — А. П.), вытекающий из полного или частичного распоряжения финансовыми потоками». «Рента обусловлена не предпринимательской деятельностью как таковой, а контролем над активами»41, т. е. не обязательно владеть компанией для её получения. В частности, инсайдерскую ренту могут извлекать менеджеры (например, организуя снабжение или сбыт через подконтрольные им фирмы или вступая в сговор с подрядчиками), обкрадывая таким образом её собственников42:
«Инсайдерская рента извлекается благодаря увеличению эксплуатации рядовых наёмных работников, сокращению объёмов инвестиций, притеснению миноритарных акционеров, нарушению контрактных обязательств и уклонению от уплаты налогов. Основой таких действий инсайдеров является сочетание экономического и внеэкономического принуждения»43.
Для извлечения ренты, как правило, создаётся т. н. система инсайдерского контроля. Она включает в себя многоуровневую и высокоцентрализованную структуру согласования и принятия решений, службы безопасности и аудита внутри предприятия, связи с государственными чиновниками и криминалитетом для защиты от конкурентов, контролирующих органов и других угроз господствующему положению инсайдеров44. Одна из важнейших составляющих такой системы — непрозрачная структура собственности и большая доля офшорных компаний в капитале крупных компаний. Их задача состоит в сокрытии и выводе прибыли, а также в создании препятствий для выявления реальных собственников, предъявления им юридических претензий и возможного отъёма активов45.
Таблица 4. Объём прямых иностранных инвестиций (ПИИ) в Россию и из неё, их основные источники и получатели в 2007–2019 годах, млрд долл.46
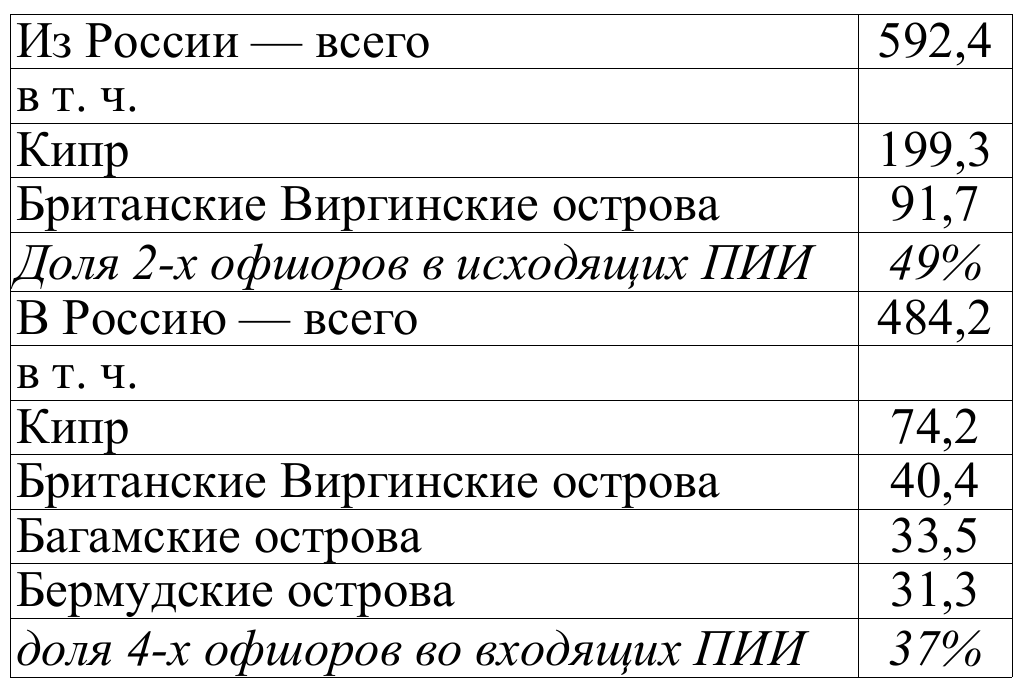
Так, в 2007–2019 годах 74% прямых инвестиций из России шли в офшоры (Кипр, Британские Виргинские, Каймановы, Багамские острова и пр.) и офшоропроводящие страны (Люксембург, Ирландия, Нидерланды, Великобритания, Сингапур и пр.), 54% — в явные офшоры. То же самое с инвестициями в российскую экономику — 36% прямых инвестиций за эти годы пришло из явных офшоров, а вместе с офшоропроводящими странами — 72%47. В 2000-х богатейшие 0,01% населения держали в офшорах более половины своих активов, а во второй половине 2010-х в таких юрисдикциях хранились капиталы, эквивалентные порядка 50% ВВП страны48.
По данным Министерства финансов России, в 2020 году через офшорные компании осуществлялось свыше 40% внешнеторговых операций. По разным оценкам, в середине-конце 2010-х от 60 до 90 процентов крупных частных компаний страны были зарегистрированы в офшорах49. Так, на Кипре зарегистрированы фирмы, владеющие долями в Норникеле, Роснефти, Лукойле. В Швейцарии зарегистрированы экспортные подразделения Газпрома, Северстали, Лукойла, Мечела и других корпораций50. В схожих юрисдикциях располагаются и многие несырьевые компании. Так, в Нидерландах до 2024 года были зарегистрированы компании Яндекс (затем разделённая на нидерландскую и российскую части) и X5 Retail Group (владеющая сетями «Пятёрочка» и «Перекрёсток»), там же расположена штаб-квартира зарегистрированной на Бермудских островах компании Veon, до конца 2022 года владевшей сотовым оператором Вымпелком (Билайн); в Люксембурге зарегистрирован холдинг, контролирующий Альфа-банк, здесь же располагалась группа компаний, до 2025 года владевшая сетью магазинов «О’Кей».
2.3. Чистый экспорт и его составляющие
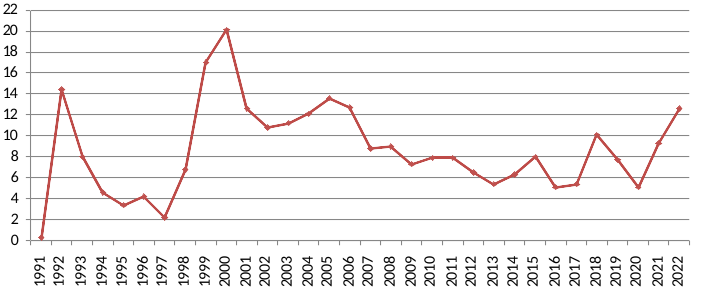
Итак, лишь около половины прибыли уходит на накопление капитала внутри страны, а остальное по большей части выводится за границу. Структура российского ВВП наряду с низкой долей накопления отличается высокой долей чистого экспорта51, который характеризует в т. ч. отток капитала (в частности, вывод инсайдерской ренты). Чистый экспорт можно определить как денежный эквивалент тех товаров и услуг, которые страна продаёт на внешние рынки, но взамен которых там товары и услуги не приобретаются. В России весь постсоветский период он был положительным и почти всегда достаточно большим (например, в первой половине 2000-х — 10-13% ВВП, в 2006–2021 годах — 5-10% ВВП). Это значит, что в экономике ежегодно образуется значительный излишек валюты (десятки миллиардов долларов), который не используется внутри неё.
Рисунок 12. Чистый экспорт товаров и услуг в 1991–2022 годах, % ВВП
Этот излишек в российской экономике состоит из нескольких частей:
1. Репатриация прибыли от иностранных инвестиций, т. е. прибыль, которую иностранцы получают от вложений в российскую экономику и не реинвестируют, а выводят обратно в свои страны.
2. Отток капитала, т. е. его вывоз российскими компаниями и частными лицами — как правило, в офшоры, на счета в зарубежные банки или для покупки зарубежных активов. Главным образом это делается с целью ухода от налогообложения, защиты своих средств от конфискации, использования для финансовых спекуляций на зарубежных рынках. Определённую роль в оттоке капитала также играют спекуляции на российском валютном и фондовом рынках, что было особенно заметно, например, в кризис 2014 года.
Поскольку свыше половины иностранных инвестиций приходит из офшоров и офшоропроводящих стран и по большей части является прежде выведенным и реинвестируемым национальным капиталом, эти две составляющих в значительной мере совпадают.
3. Накопление валютных резервов государством и Центробанком.
4. Также к чистому экспорту относятся выплаты по внешним долгам государства и частных компаний. Первая составляющая после погашения к середине 2000-х основной части кредитов, доставшихся в наследство от СССР и взятых в 90-х, не играет большой роли, тогда как выплаты по внешним долгам частного сектора в некоторые периоды (в конце 2000-х, в начале и середине 2010-х) были достаточно существенными — порядка десятков миллиардов долларов в год52. Сюда, в частности, входят выплаты российских компаний по долговым бумагам (облигациям и т. п.), купленным иностранными держателями или размещённым на зарубежных фондовых рынках.
Одно из подтверждений того, что чистый экспорт в основном представляет собой отток капитала (причём в значительной степени нелегальный) — огромная разница между профицитом внешней торговли и объёмом официальных иностранных активов российских компаний и частных лиц. Так, накопленный с начала 90-х до середины 2010-х профицит торгового баланса почти в 8 раз больше чистых иностранных активов (т. е. иностранных активов за вычетом внешних обязательств)53.
На рис. 12 видно, что доля чистого экспорта растёт или при падении курса рубля (в начале 90-х, после дефолта 1998 года и в 2014–2015 годах), которое повышает сверхприбыль экспортёров и издержки импортёров, из-за чего сокращается импорт, или при росте сырьевых цен (в середине
2000-х, конце 2010-х и в начале 2020-х). Интересно, что схожая тенденция — пропорциональность оттока капитала из зависимых экономик объёму их внешней торговли (в т. ч. обусловленному изменением цен экспорта) — отмечалась исследователями ещё в середине прошлого века54.
Рисунок 13. Прибыль за вычетом накопления капитала и чистый экспорт в 1991–2015 годах, % ВВП
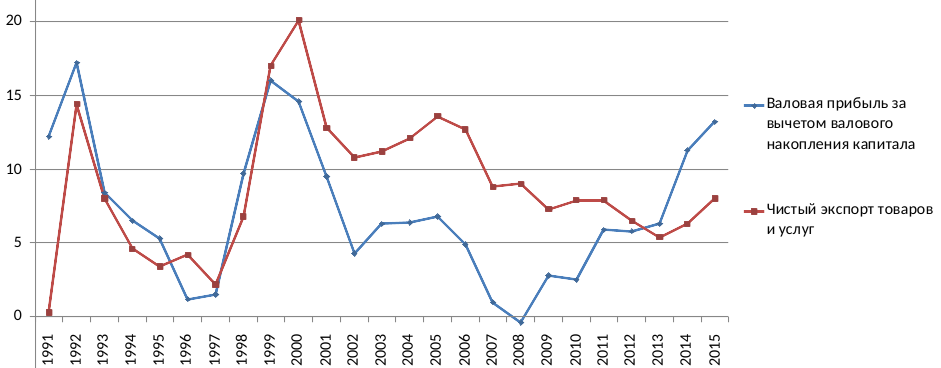
При сопоставлении динамики чистого экспорта и доли прибыли, не потраченной на накопление капитала, явно заметна их корреляция, особенно до 2008 года; после нескольких более или менее аномальных лет наблюдается возврат к прежней тенденции (примерно с 2013 года). Но также видно, что с 1999 до 2012 года чистый экспорт превышал прибыль. Одна из причин этого, вероятно, занижение прибыли (иными способами помимо занижения стоимости экспорта), вторая — государственная финансовая политика (в частности, накопление резервов в иностранной валюте и ценных бумагах), которая будет рассмотрена в разделе 3.2.
Как говорилось выше, российские компании разными способами занижают прибыль, и занижение суммарно может достигать 10-13% ВВП. Значительная часть скрытой прибыли как раз приходится на чистый экспорт. Так, одна из основных составляющих оттока капитала (наряду с официальным вывозом, фиксируемым статистикой как иностранные инвестиции) — нерепатриированная часть экспортной выручки55. Нелегальный вывод капитала таким способом происходит при продаже сырья по заниженным ценам56 (что является частным случаем трансфертного ценообразования): продукция продаётся из филиала корпорации, расположенного в России, в её же филиал, зарегистрированный в другой стране (например, в офшоре), по заниженной цене для экономии на уплате налога на прибыль и экспортных пошлин. Затем зарубежный филиал продаёт эту продукцию уже по ценам мирового рынка, а полученная прибыль, соответственно, остаётся за границей57. Занижение экспортных цен на основные сырьевые товары по сравнению с мировыми видно из официальной статистики и неоднократно отмечалось исследователями. Например, в 2001 году экспортные цены на нефть и алюминий были занижены почти на 20%, на медь и нефтепродукты — на 7-8%, а на некоторые другие сырьевые товары (уголь, железную руду, необработанный лес) — на 45-50% и более. Общее занижение прибыли только по основным видам экспортного сырья в том году составило порядка 12 млрд долл.58 Это соответствует примерно 12% официальной стоимости экспорта за 2001 год или около 32% чистого экспорта (и составляет 4% от всего ВВП страны в том году)59. Иначе говоря, соответствующая доля экспортной выручки была выведена из-под налогообложения и, очевидно, по большей части осталась за границей. В 2010-х разница между экспортными и мировыми ценами (и, соответственно, занижение прибыли экспортёрами) была несколько меньше, но она сохранялась60.
Точно так же офшорный филиал может закупать необходимое оборудование и материалы по ценам мирового рынка, а затем продавать их своей материнской компании в России по завышенной цене — таким образом, прибыль последней тоже занижается и её часть уводится в офшор61.
Занижение прибыли и вывод её части из экономики продолжаются и после 2022 года, чему поспособствовало введение странами центра и их союзниками «ценового потолка» на нефть. Зачастую нефть официально продаётся российскими компаниями по ценам ниже него, но её покупатели — их же структуры (трейдеры и другие посредники), зарегистрированные за рубежом — затем продают её по более высокой цене, оставляя разницу себе62.
2.4. Экспортно-сырьевая ориентация экономики, монополизация производства сырья и неустойчивость прав собственности: их взаимное влияние и последствия для накопления капитала
Неустойчивость прав собственности и краткосрочность горизонта планирования становятся ещё одной причиной большей заинтересованности крупного российского капитала в развитии сырьевых отраслей и экспорте их продукции. Большой спрос на сырьё на мировом рынке позволяет получать быструю прибыль (которую можно сразу оставить за рубежом, благодаря торговле через подразделения и подконтрольные компании, расположенные в офшорах), тогда как производство и продвижение на рынок (и на внутренний, и тем более на внешний) конкурентоспособной конечной продукции требует долгой подготовки и значительных вложений: исследований, конструкторских разработок, испытаний, сертификации и т. п. К тому же любой технологичный товар неизбежно столкнётся с ожесточённой конкуренцией со стороны транснациональных корпораций стран центра, которые монополизировали производство многих промышленных товаров63.
С другой стороны, положение, которое Россия заняла в международном разделении труда, само по себе делает более выгодным захват и максимально интенсивную эксплуатацию существующих средств производства, в противоположность накоплению производственного капитала, созданию новых активов и модернизации старых. Добыча и первичная переработка сырья, как правило, требуют меньших вложений, чем высокотехнологичные обрабатывающие производства — во всяком случае в России и других республиках бывшего СССР, где уже существует большой объём соответствующих мощностей, которые достаточно поддерживать и расширять в случае благоприятной конъюнктуры64. Для получения экспортной ренты от эксплуатации имеющихся мощностей и продажи ресурсов не нужны ни передовые технологии, т. е. большие вложения в НИОКР65, ни значительное число высококвалифицированных работников66, главное — удержать контроль над её источниками. Соответственно, гораздо более важным для успешной экономической деятельности становится не накопление капитала, а административный и силовой ресурсы — факторы преимущественно внеэкономические67. Таким образом, экспортно-сырьевая структура экономики становится одним из обстоятельств, определяющих существующую расстановку сил внутри господствующих классов — доминирование государственной бюрократии и необходимость связей с ней для успешного ведения дел68.
Другой важный фактор, предопределяющий низкий уровень инвестиций — стремление снизить расходы на постоянный капитал в целях увеличения экспортной сверхприбыли. Выше говорилось, что во многих сырьевых производствах эти издержки изначально были ниже, чем у конкурентов из других стран, благодаря созданной в советское время относительно развитой инфраструктуре (и в некоторых случаях — экономии на масштабах). Отсюда очевидное стремление сохранить их низкий уровень и в дальнейшем, невзирая на необходимость нести расходы на обновление больших объёмов существующего капитала. Первые годы после приватизации вложения в постоянный капитал были незначительными (вложения в основные фонды вообще могли быть близкими к нулю). Это предопределило дальнейшее поведение многих собственников, не желающих снижать норму прибыли из-за расходов на то, что в ходе приватизации или первое время после неё стоило им очень дёшево. Судя по всему, также влияют социально-психологические факторы, отличающие новых владельцев средств производства от классической буржуазии других стран, которая сама создала или унаследовала свои предприятия и воспринимает их как своё дело и своё достояние. В нашем случае собственность, полученная за бесценок благодаря связям и сомнительным приватизационным схемам, воспринималась как средство получения лёгких прибылей здесь и сейчас, без больших вложений в её развитие69. Зачастую такое отношение приводит не только к отсутствию новых инвестиций, но и к снижению амортизационных отчислений до уровня меньшего, чем необходимо даже для простого воспроизводства основного капитала70 (на распространённость этой стратегии указывает как официальная статистика износа основных фондов в производственных отраслях, так и результаты опросов руководителей предприятий71).
Доминирование и борьба инсайдеров разного уровня на крупных предприятиях также сдерживают инвестиционную активность и снижают её эффективность. Выстраивание системы инсайдерского контроля (а также конфликты из-за распоряжения финансовыми потоками и извлечения ренты) способствует назначению руководителей и специалистов разных уровней в первую очередь по принципу лояльности, а не компетентности, что приводит к снижению качества управления. В сочетании со сложной и многоуровневой системой согласований и проверок это замедляет инвестиционные процессы и увеличивает соответствующие издержки72.
Низким капиталовложениям и техническому застою в экспортно-сырьевых отраслях наряду с привлекательностью активов для захвата также способствует монополизм, т. е. низкий уровень конкуренции между производителями (а в некоторых случаях практически полное её отсутствие)73. Монополизацию как одно из основных препятствий для технологического прогресса и роста производительности выделяют как экономисты74, так и технические специалисты — например, в области автоматизации75.
Можно в очередной раз привести пример нефтяной отрасли. Инновационная активность в российской нефтедобыче и её технологичность находятся на сравнительно низком уровне. Так, по состоянию на середину 2010-х около 40% всех буровых комплексов были устаревшими, произведёнными ещё в 80-х годах76. В те же годы прирост нефтедобычи в результате применения новых технологий составлял лишь 5-6% всего производства. Как отмечают исследователи,
«в рамках существующих институциональных условий крупным компаниям… быстрее и проще — эффективнее с их позиций — нарастить ресурсную базу за счёт преференций при получении новых лицензий, поглощения мелких игроков, а не проведения геологоразведочных работ на основе новых методов с принятием значительных рисков»77.
По данным опроса руководителей промышленных предприятий, проведённого компанией Делойт в 2018 году, нефтегазовый сектор был аутсайдером в плане сложности внедрённых и внедряемых технологий среди всех отраслей экономики78. Как следствие — низкая производительность по сравнению с сопоставимыми по размеру компаниями не только из стран центра, но и из полупериферийной Бразилии. Так, в 2016 году Газпром, Роснефть и Лукойл добывали 18-21 баррелей нефтяного эквивалента в сутки в расчёте на одного занятого, тогда как BP и Shell — 41-43, ExxonMobil — 56, Chevron — 47, Petrobras — 39. В денежном выражении разница была ещё выше: 0,2 млн. долл. выручки в год на одного занятого у Роснефти и Газпрома, 0,8 у Лукойла против 2,7-2,9 у Shell, BP и ExxonMobil, 2 у Chevron и 1,1 у Petrobras79.
В некоторых случаях у монополистов-экспортёров стагнирует не только технологический уровень, но и объёмы производства. К примеру, у Газпрома добыча газа не росла или даже снижалась в течение большей части прошлого десятилетия — в 2019 и 2021 годах было добыто примерно столько же, сколько в 2010–2011 годах и меньше, чем в 2006–2008 годах. Хотя объёмы добычи газа в России постепенно росли, весь этот рост происходил за счёт других производителей (в т. ч. независимых компаний)80. При этом внутри страны есть значительный неудовлетворённый спрос со стороны населения, однако газификация продвигается крайне медленно81 и, как правило, под давлением государства, поскольку как минимум до 2022 года внутренний рынок был для Газпрома гораздо менее привлекательным по сравнению с внешними.
Важный фактор — связи многих крупных корпораций с государством, что позволяет им добиваться экономических преимуществ, применяя административный ресурс или получая государственную поддержку вместо повышения эффективности и технологичности производства. Свою роль также играет неэффективная антимонопольная политика, особенно в производственной сфере82.
Забегая вперёд, также можно отметить ещё одну причину низкого уровня накопления капитала в российской экономике — отсутствие стимулов к капиталовложениям для модернизации и повышения производительности труда из-за низкой стоимости рабочей силы. Она значительно снизилась в постсоветский период (подробнее об этом будет сказано в главе 4), кроме того, благодаря деиндустриализации образовалась большая резервная рабочая армия, что также позволяет удерживать зарплаты на низком уровне83.
Следствие низкого уровня накопления — недостаточный спрос на продукцию отраслей, производящих средства производства. Это также ведёт к технологическому отставанию промышленности: в одних отраслях — непосредственно, из-за отсутствия их модернизации и зачастую даже простого воспроизводства основного капитала, в других (в производстве средств производства) — опосредованно, из-за недозагрузки мощностей, низкой прибыльности, нехватки средств для модернизации и разработки новой, более современной продукции.
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Смысл термин «накопление капитала» в марксистской и мэйнстримовой экономической теории несколько различается. В первой под ним понимается как накопление производственного капитала (т. е. инвестиции в основные и оборотные фонды), так и накопление денежного капитала, которое во второй обычно обозначается термином «сбережение». В этой главе речь будет идти в первую очередь о накоплении производственного капитала.
2 В официальной экономической статистике его интенсивность (или норма накопления) как правило характеризуется валовым накоплением и его основной частью, валовым накоплением основного капитала относительно объёма ВВП. К валовому накоплению капитала в основном относятся вложения в то, что в марксистской политэкономии называется постоянным капиталом — сырьё, топливо, расходные материалы, оборудование, здания, сооружения. К основному капиталу или к основным фондам относятся средства производства — машины и оборудование, а также здания и сооружения (как в материальном производстве, так и в других отраслях).
3 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. Российский статистический ежегодник. 2001. С. 280, 301. Там же. 2005. С. 333. Gross capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.TOTL.ZS?&locations=RU&view=chart). Gross fixed capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS?&locations=RU&view=chart).
4 Инвестиции в основной капитал не равны накоплению основного капитала, но составляют основную его часть, хотя в некоторые годы разница между этими показателями может быть достаточно большой (Национальные счета России в 2014–2018 годах. С. 33. См. также: Инвестиционный процесс и структурная трансформация российской экономики. Новосибирск, 2020. С. 41. Российская экономика в 2018 году. Тенденции и перспективы. С. 227).
5 Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. По официальным данным физический объём вложений в основной капитал превысил уровень 1990 года только в 2024 году (Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 11).
6 Ханин Г., Фомин Д. Потребление и накопление основного капитала в экономике России: альтернативная оценка // Проблемы прогнозирования. 2007. № 1. Ханин Г. Экономика и общество России: ретроспектива и перспектива. Избранные труды в двух томах. Т. 1. Новосибирск, 2015. С. 149-154, 172, 188. Меньшиков С. Указ. соч. С. 292.
7 Ханин Г., Фомин Д. Об альтернативных оценках экономического развития бывших республик СССР, стран Восточной Европы и Китая // Вопросы статистики. № 7. 2014. Они же. Потребление и накопление основного капитала в экономике России: альтернативная оценка. То же касается и валового накопления: согласно расчётам составляющих использования ВВП в начале и середине 90-х годов, которые проводил Г. Ханин, реальная доля накопления основного капитала снизилась с 23% в 1991 году до 9% в 1996 году, и эта оценка приблизительно совпадает с данными Евростата (Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 386-387). Схожую оценку даёт С. Меньшиков (Указ. соч. С. 292).
8 Об этом см., например: Ханин Г. Экономика и общество России. Т. 1. С. 151-152. По официальным данным, расширенное воспроизводство основного капитала (в промышленности и экономике в целом) началось в 2005 году (Вызовы и политика пространственного развития России в XXI веке. С. 172. Потенциальные возможности роста российской экономики: анализ и прогноз. М., 2022. С. 36).
9 Gross fixed capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS?end=2025&locations=RU-CN-1W&start=1993). Сравнения за более поздний период см.: А был ли инвестиционный бум? (https://icss.ru/ekonomicheskaya-politika/strategicheskoe-planirovanie/doklad-a-byl-li-investitsionnyy-bum).
10 Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11. Российский статистический ежегодник. 2001. С. 280, 301. Там же. 2005. С. 333. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/GDP-years-by-income-1995-2025.xlsx).
11 Тогда как в последние годы СССР она превышала 70%. О смешанных доходах и их соотношении с валовой прибылью см. раздел 4.1.
12 В середине 2010-х Росстат сменил методику расчёта ВВП, в т. ч. распределения первичных доходов, в результате чего данные о доле прибыли оказались несопоставимыми с предшествующим периодом.
13 Основные способы занижения прибыли были описаны более 20 лет назад. См.: Меньшиков С. Указ. соч. С. 237-242. Тринадцать способов украсть у государства (https://www.kommersant.ru/doc/17831). Примеры сокрытия прибыли в нефтяной и автомобильной промышленности см.: Меньшиков С. Указ. соч. С. 100, 126.
14 См.: Баран П. К экономической теории общественного развития. М., 1960. С. 311, 345-346 (https://scepsis.net/library/id_3894.html). Mandel E. Late Capitalism. London, 1975. P. 348-350, 353-354. Давыдов В. Модернизация отсталости — тенденция зависимого капитализма (https://scepsis.net/library/id_3830.html).
15 Меньшиков С. Анатомия российского капитализма. Изд. 2-е, доп. М., 2008. С. 251, 255, 275. «…существенная корректировка оценки [скрытых доходов]… в сторону повышения отнюдь не означает, что физический объем продукции товаров и услуг от этого возрастает. Источником дополнительных скрытых доходов является либо более полный стоимостный учёт ВВП за счёт корректировки оценок внешнеэкономических операций, либо перераспределение стоимости совокупного выпуска продукции путём понижения доли издержек и увеличения доли вновь созданной стоимости» (там же, с. 255). В качестве примера можно привести оценку занижения прибыли в нефтедобывающей отрасли, сделанную Г. Ханиным на основе данных Росстата за 2004 год. По его расчётам она составляла почти 70% (Ханин Г. Цугцванг в российской экономике и обществе // Вопросы регулирования экономики. 2017. № 2). По нашим расчётам его оценка несколько завышена из-за неточных статистических данных, и сокрытие прибыли в отрасли за тот год составляло порядка 55%. При этом в обеих оценках не учтено трансфертное ценообразование при поставке нефти на переработку по внутрифирменным ценам в рамках одной корпорации. В любом случае одни только экспортные поставки по стоимости превышали всю выручку нефтяной промышленности по данным Росстата на 20% (к тому же часть нефтепереработчиков не входит в вертикально-интегрированные структуры, т. е. не вся нефть была продана по внутрифирменным ценам). Схожие оценки приводит Меньшиков: на начало 2000-х только сверхприбыль от экспорта на 25% превышала официальные данные о валовой прибыли всей отрасли (Указ. соч. С. 410). Разумеется, в других отраслях сокрытие прибыли меньше, поскольку нефтяная промышленность — одна из самых прибыльных и экспортоориентированных.
16 Надо сказать, что спад в накоплении капитала по этой причине не является уникальным. В промышленно развитых латиноамериканских странах, прошедших через неолиберальные «реформы» подобные российским, наблюдалась схожая тенденция. Происходил более или менее продолжительный экономический спад, сопровождающийся резким снижением доли накопления, а затем, после выхода из кризиса, она стабилизировалась на значительно более низком уровне, чем до преобразований. Так, в Аргентине с середины 70-х до 1989–1991 годов доля накопления в ВВП упала в два раза — с 29-31% до 14-15%, с 1999 года она не превышает 20%. В Бразилии накопление основного капитала в среднем за 1972–1982 годы составляло более 22% ВВП, тогда как в 1991–2002 годы — менее 19% ВВП. В Венесуэле накопление основного капитала составляло в среднем 32% ВВП в 70-х и менее 18% ВВП в среднем с середины 80-х до середины 90-х. Gross capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.TOTL.ZS?locations=BR-AR-VE&view=chart). Gross fixed capital formation (% of GDP) (https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS?locations=BR-AR-VE&view=chart).
17 В этой главе рассматривается только одна сторона вопроса о роли государства, связанная с отношениями собственности; особенностям государственной экономической политики, регулирования внутреннего рынка и внешнеэкономических отношений посвящена глава 3.
18 Одним из эпизодов такой борьбы (между Верховным Советом и исполнительной властью) был закон о приватизации 11 июня 1992 года, позволивший дирекции многих крупных предприятий получить над ними контроль (см.: Кирсанов А. Что мы знаем о России, в которой живём (https://spichka.media/izuchaem-obshchestvo-rossii/#Первая-половина-1990-х-переход-к-капитализму). Меньшиков С. Указ. соч. С. 24-25. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 41-42). Как упоминалось выше, по оценкам некоторых авторов, экономическая политика середины 90-х (в частности, проведение залоговых аукционов), была направлена в т. ч. на борьбу с «красными директорами», что также было одним из этапов этого противостояния. В качестве других примеров можно привести выстраивание «вертикали власти» в 2000-х, которое включало в себя сокращение экономической самостоятельности регионов и полномочий их властей, или борьбу между силовыми ведомствами (МВД, ФСБ, СК и т. д.) в т. ч. за контроль над источниками коррупционных доходов (об одном из эпизодов такой борьбы см., например: Волков В. Силовое предпринимательство, XXI век. С. 325-327).
19 «Около 30% всех подзаконных актов в сфере приватизации содержали нарушения действующего законодательства. Каждое десятое должностное преступление из числа выявленных в 1994–1997 гг. совершалось при "разгосударствлении" собственности. Почти в половине регионов России к уголовной ответственности были привлечены занятые приватизацией чиновники. К этому надо добавить многочисленные действия должностных лиц, не подпадающие под прямую уголовную ответственность: занижение стоимости приватизируемых объектов, манипуляции с условиями конкурсов, скупка предприятий представителями государственной власти через доверенных лиц». Дзарасов Р., Новоженов Д. Указ. соч. С. 181.
20 Анализ процессов приватизации государственной собственности в Российской Федерации за период 1993–2003 годы (экспертно-аналитическое мероприятие). М., 2004 (https://studfile.net/preview/3205984).
21 Дзарасов Р. За лучшую долю! Украинский кризис сквозь призму мир-системного подхода. М., 2016. С. 53 (https://scepsis.net/library/id_3867.html). Меньшиков С. Указ. соч. С. 61-62.
22 Несмотря на определённую ангажированность, рейтинг составляемый организацией Heritage Foundation даёт представление о сравнительном положении России. По уровню обеспечения прав собственности она занимает одну из худших позиций в мире, опережая в основном только африканские страны и несколько республик бывшего СССР (см.: Index of Economic Freedom (https://economicfreedom.heritage.org/pages/all-country-scores; https://economicfreedom.heritage.org/pages/country-pages/russia). Впрочем, схожие оценки давались и более непредвзятыми организациями ещё до ухудшения отношений с Россией. Так, в 2012 году в рейтинге глобальной конкурентоспособности Всемирного экономического форума Россия находилась на 133-м месте по защите прав собственности и на 140-м — по защите прав миноритариев; в рейтинге конкурентоспособности стран швейцарской бизнес-школы IMD — на 57-м месте по защите прав акционеров (общее 48-е место из 59). См.: Новиков А., Новикова И. Финансовый рынок России: динамика развития после кризиса // ЭКО. 2013. № 7.
23 См., например, отчёты СК за январь–декабрь 2015 и 2016 годов (https://web.archive.org/web/20220407191343/http://sledcom.ru/activities/statistic). Число дел о рейдерских захватах в России удвоилось (https://www.vesti.ru/finance/article/1714100).
24 См., например: The Rise of Reiderstvo: Implications for Russia and The West. P. 9. (https://web.archive.org/web/20230607000027/https://reiderstvo.org/sites/default/files/The_Rise_of_Reiderstvo.pdf). Биджаков Э. «Рейдерство»: история возникновения и характеристики современного этапа // Вестник ТГУ. 2009. № 4.
25 Множество примеров см.: Волков В. Силовое предпринимательство, XXI век. С. 302-304, 335-336, 338-339. См. также: The Rise of Reiderstvo. Об одном из самых известных случаев — продаже компании Евросеть её основателями после серии уголовных дел см.: Иногда они возвращают (https://www.kommersant.ru/doc/700159). Отключен от связи (https://web.archive.org/web/20110715224208/https://www.vedomosti.ru/newspaper/article/263965/otklyuchen_ot_svyazi). Дело «Евросети» оценили по зарплате (https://web.archive.org/web/20140813164217/https://www.gazeta.ru/social/2011/09/16/3771457.shtml).
26 Волков В. Силовое предпринимательство, XXI век. С. 339-340. The Rise of Reiderstvo.
27 По оценкам Меньшикова в середине 2000-х на коррупционные платежи бизнеса приходилось 13% ВВП, на платежи организованной преступности — 6,5% ВВП. Суммарно они составляли более трети валовой прибыли (включая скрытую) и превосходили валовые инвестиции в основной капитал. См.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 262.
28 В качестве схожего способа извлечения (или перераспределения) прибавочной стоимости можно рассматривать назначение офицеров спецслужб на высокие посты не только в государственном аппарате и госкомпаниях, но и в частном бизнесе в качестве «прикомандированных сотрудников». Об этой и подобных практиках см.: Солдатов А., Бороган И. Новое дворянство: очерки истории ФСБ. М., 2011. С. 39-40, 93-94, 101-102. Волков В. Силовое предпринимательство, XXI век. С. 243. Примеры назначения работников спецслужб и их родственников в руководство государственных и частных компаний: Явка провалена. Биографии и судьбы жильцов секретного дома СВР на Таганке (https://theins.ru/obshestvo/267427). Оскандалившиеся силовики собрались в ГЛОНАСС (https://www.rucriminal.info/ru/material/oskandalivshiesya-siloviki-sobralis-v-glonass). Научно-разведывательский институт. Как российская разведка вербует молодых ученых за рубежом через свой НИИ (https://theins.ru/obshestvo/271530). От КГБ-шника и сутенера до аристократа из Монако. Как семья российских шпионов превратилась в европейских магнатов (https://theins.ru/inv/280001). Стржалковский уйдет из "Норникеля" с компенсацией в $100 млн (https://www.vedomosti.ru/business/articles/2012/12/14/otstavka_za_100_mln).
29 Утечка нефтекапитала (https://www.kommersant.ru/doc/799392). Игорь Сечин, первый возле Владимира Путина (https://web.archive.org/web/20120525010820/http://www.vedomosti.ru/library/news/1541119/pervyj_vozle_putina?full#cut).
30 Закрыто уголовное дело Владимира Евтушенкова (https://www.vedomosti.ru/politics/articles/2016/01/14/623975-ugolovnoe-delo-evtushenkova).
31 Из более поздних прецедентов можно вспомнить Башкирскую содовую компанию; после обращения в собственность государства она была передана в управление частной фирме, связанной с семьёй Ротенбергов. См.: Акции ставшей причиной протестов компании забрали в собственность России (https://www.rbc.ru/business/04/12/2020/5fca12c49a7947677e9c34cb). «Русский водород» получает акции БСК по указу Путина и больше не скрывает связь с Ротенбергами (https://pravdapfo.ru/polnotekst/455327-russkij-vodorod-poluchaet-akczii-bsk-po-ukazu-putina-i-bolshe-ne-skryvaet-svyaz-s-rotenbergami/). Другой пример — признание незаконности приватизации крупного предприятия Кучуксульфат с последующим изъятием акций у людей, которые сами не имели к ней отношения, а купили их у тех, кто его приватизировал или вообще на открытом рынке. См.: Приватизация наоборот. Генеральная прокуратура требует вернуть государству акции крупного алтайского завода (https://altapress.ru/ekonomika/story/privatizatsiya-naoborot-generalnaya-prokuratura-trebuet-vernut-gosudarstvu-aktsii-krupnogo-altayskogo-zavoda-295359). «Откровенная конфискация». Апелляционный суд вынес решение по делу алтайского завода «Кучуксульфат» (https://altapress.ru/ekonomika/story/otkrovennaya-konfiskatsiya-apellyatsionniy-sud-vines-reshenie-po-delu-altayskogo-zavoda-kuchuksulfat-306267). Чума беззакония: чем грозит российской экономике национализация "Кучуксульфата" (https://newizv.ru/article/general/25-10-2021/chuma-bezzakoniya-chem-grozit-rossiyskoy-ekonomike-natsionalizatsiya-kuchuksulfata).
32 Как группа «СОК» проиграла битву за АвтоВАЗ: расследование Forbes (https://www.forbes.ru/investitsii/83344-kak-gruppa-sok-proigrala-bitvu-za-avtovaz). Как друг Путина взял под контроль и приватизировал титанового монополиста (https://www.forbes.ru/kompanii/tyazhelaya-promyshlennost/239263-zavhoz-iz-drezdena-kak-chemezov-vzyal-pod-kontrol-i-privat).
33 Лебский М. Указ. соч. С. 148. Шмат В. Указ. соч. С. 198, 231. 'Нортгаз' перешел под контроль "Газпрома" (https://web.archive.org/web/20220708132811/https://www.rosbalt.ru/main/2005/06/13/212836.html).
34 Шмат В. Указ. соч. С. 209-210. Лебский М. Указ. соч. С. 151-152.
35 Краткое перечисление этих волн с начала 90-х до середины 2000-х см.: Цикл публичных дискуссий «Россия в глобальном контексте». Выпуск 83. С. 41-42 (http://nikitskyclub.ru/wp-content/uploads/2016/12/83-25-лет-реформ.pdf).
36 Подробности, включая многочисленные примеры изъятых предприятий см.: Какие частные компании прокуратура потребовала передать государству (https://www.rbc.ru/business/23/08/2023/64e3a6769a7947634c7c9f53). Заводы — прокурорам (https://www.kommersant.ru/doc/6185052). Компания семьи бизнес-омбудсмена Петербурга пытается избежать национализации (https://www.dp.ru/a/2023/05/03/Vzjalis-za-staroe). Об основном способе изъятия активов — исках прокуратуры, в которых сроки давности «переносятся» с момента приватизации на момент проведения прокурорской проверки см.: Приватизация без срока давности (https://www.kommersant.ru/doc/5380322). Обзор изъятий в 2020–2023 годах, их обоснования и особенностей: Изъято для СВОих (https://novayagazeta.eu/articles/2024/03/05/iziato-dlia-svoikh).
37 Необратимая Россия-2026. Семь главных новых черт российской экономики, которые останутся с ней надолго (https://thebell.io/neobratimaya-rossiya-2026-sem-glavnykh-novykh-chert-rossiyskoy-ekonomiki-kotorye-ostanutsya-s-ney-nadolgo). При этом изъятые государством компании зачастую передаются в управление людям и структурам, приближенным к правящему режиму (см., например: Александр Росимущество, Александр Прокуратура (https://novayagazeta.eu/articles/2026/02/26/aleksandr-rosimushchestvo-aleksandr-prokuratura)).
38 Так, в середине 2000-х главный собственник ежегодно менялся на 6-8% предприятий, в год совершалось 70-80 тыс. попыток рейдерских захватов, из которых до 5 тыс. завершались успехом. Только в 2005 году из 1870 слияний и поглощений, 75% носили враждебный характер, т. е. происходили вопреки воле менеджмента и совета директоров (Дзарасов Р. Методология Н. А. Цаголова в исследовании накопления капитала в современной России). «При этом главной фигурой рейдерства в последние годы стал государственный чиновник» (Там же).
39 «… российский бизнес характеризуется фундаментальной нестабильностью собственности и контроля, что имеет весьма далеко идущие последствия. Испытывая постоянную угрозу утраты контроля над своими предприятиями, российские предприниматели не спешат осуществлять долгосрочные инвестиции». Дзарасов Р. Возможен ли национально ориентированный капитализм? // Экономика мегаполисов и регионов. 2013. № 1.
40 Вывод или отток капитала за границу следует отличать от экспорта капитала. О разнице между экспортом капитала и его оттоком («денационализацией») см.: Гильфердинг Р. Финансовый капитал. М., 1959. С. 404-405.
41 Дзарасов Р., Новоженов Д. Указ. соч. С. 191. См. также: Дзарасов Р. Методология Н. А. Цаголова в исследовании накопления капитала в современной России.
42 Ханин Г., Фомин Д. Оптовая торговля в современной России // Проблемы прогнозирования. № 5. 2007. Яркий пример деятельности менеджеров-инсайдеров в сговоре с подрядчиками в Газпроме см.: Мечты срываются «Газпром» теряет 1,5 триллиона рублей и рискует сорвать поставки газа в Китай на миллиарды долларов (https://lenta.ru/articles/2020/05/28/the_power_of_lies/). Пример деятельности менеджеров-инсайдеров в частной корпорации см.: Топ-менеджеры ММК под подозрением: Сергей Егоров организовал продажу продукции предприятия с персональной «маржой», а Сергей Ушаков может оказаться к этому причастен (https://versia.ru/kak-top-menedzhery-mmk-sergej-ushakov-i-sergej-egorov-organizovali-prodazhu-produkcii-predpriyatiya-s-personalnoj-marzhoj). См. также: Шмат В. Указ. соч. С. 247.
43 Дзарасов Р., Новоженов Д. Указ. соч. С. 191.
44 Дзарасов Р. За лучшую долю! С. 54-56. Дзарасов Р., Новоженов Д. Указ. соч. С. 201-202, 271, 278-280.
45 Яркий пример непрозрачной структуры собственности — Сургутнефтегаз (Шмат В. Указ. соч. С. 253. Сага о «Сургуте» (https://dossier.center/surgut/)). О схожих случаях (Ижмаш, Ижавто, АвтоВАЗ) см.: Соколов А. Влияние рентоориентированного поведения на инвестиции российских государственных корпораций. Диссертация на соискание учёной степени кандидата экономических наук. М., 2013. С. 142-143 (https://www.hse.ru/data/2014/02/16/1331075550/Диссертация — 11 — 197 PDF.pdf).
46 Головнин М. Трансграничное движение капитала в России: перспективы трансформации внутренней и географической структуры // Финансы: теория и практика. 2020. № 6.
47 Там же. Надо иметь в виду, что в первом случае за вывеской инвестиций практически всегда скрывается вывод капитала: об этом говорит тот факт, что вывоз доходов от иностранных инвестиций в Россию превышает ввоз доходов от российских инвестиций за рубежом, несмотря на то что совокупный вывоз капитала в постсоветский период кратно превышал его ввоз (см.: Маневич В., Букина И. О макроэкономическом прогнозе на среднесрочную перспективу и денежно-финансовой политике России // Вестник Института экономики Российской академии наук. № 2. 2013).
48 Офшорная карта: сколько россияне хранят в налоговых гаванях (https://www.forbes.ru/finansy-i-investicii/350219-ofshornaya-karta-skolko-rossiyane-hranyat-v-nalogovyh-gavanyah). Объём исходящих ПИИ в страны дальнего зарубежья за 2007–2020 годы сопоставим с 40% ВВП страны (более 550 млрд долл.). Ещё около 100 млрд — портфельные инвестиции (участие в капитале и долговые инструменты). См.: Гусев А., Ширяев А. Болевые точки стратегического развития России // Journal of Economic regulation (Вопросы регулирования экономики). № 3. 2021.
49 Воронина А., Хохлова Н., Антонова Е. Анализ мировой практики использования офшоров как инструмента международного налогового планирования и её влияние на современное экономическое состояние России // Экономика и бизнес: теория и практика. № 11-1. 2021. По данным издания РБК в 2015 году около 55% крупнейших частных компаний были зарегистрированы за рубежом (включая зарегистрированные через компании-«оболочки»), подавляющее большинство из них — на Кипре, в Нидерландах и на Британских Виргинских островах. При этом ещё 10% фирм не раскрыли свою юрисдикцию. (Россия или офшор: где зарегистрировано 500 крупнейших компаний страны (https://www.rbc.ru/business/08/10/2015/561583d49a794756766bfe4f)).
50 Воронина А., Хохлова Н., Антонова Е. Указ. соч. См. также: Невероятное обогащение иностранцев в России. Какие не ушедшие западные компании заработали больше всех благодаря войне (https://theins.ru/inv/279306). В качестве примера можно также привести компанию Gunvor — одного из крупнейших нефтетрейдеров мира, торгующих нефтью российских корпораций; компания зарегистрирована на Кипре, среди её основателей и собственников есть российские бизнесмены. В подобных юрисдикциях долгое время были зарегистрированы и другие крупнейшие холдинги, например, Евраз — в Великобритании (до 2025 года), Ренова — на Багамах. По некоторым данным, сеть офшорных компаний используется и для сокрытия доходов высшего руководства страны, включая президента. См., например: Железные Маски. Ermira Consultants (https://www.proekt.media/guide/vladimir-putin-ermira/).
51 Статистический показатель, который представляет собой разность величины экспорта и импорта.
52 См., например: Годовой отчёт Банка России 2008. С. 56-57. Годовой отчет Банка России 2013. С. 47. Годовой отчёт Банка России за 2015 год. С. 44-45 (https://cbr.ru/about_br/publ/god/). Фомин Д. Современный валютный кризис в России // ЭКО. 2015. № 6. Божечкова А. и др. Ограничения на движение капитала: мировой опыт и уроки для России // Экономическая политика. 2017. № 2.
53 По подсчётам Ф. Новокмета, Т. Пикетти и Г. Цукмана, накопленный внешнеторговый профицит составил порядка 200% национального дохода за 1993–2015 годы (почти 10% национального дохода ежегодно), тогда как чистые иностранные активы — лишь 26% национального дохода к 2015 году. При этом объёмы российских иностранных активов и внешних обязательств изменялись почти идентично и были очень близки в течение всего указанного периода. Подробнее см.: От Советов к олигархам: неравенство и собственность в России, 1905-2016 (https://lenincrew.com/statistical-review-3/).
54 Баран П. Указ. соч. С. 346-347. «Следует обратить внимание, что из-за санкций кратное снижение внешнеторгового оборота РФ сопровождается эквивалентным снижением объёма вывода капитала». Гусев А., Ширяев А. Указ. соч.
55 Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 65-66, 68. Значительная часть оттока капитала также проходит по банковским каналам (там же, с. 66, 71); подробнее об этом см. раздел 5.3.
56 Нерепатриированная часть экспортной выручки может быть и легальной, в том случае, если экспортёр продаёт свою продукцию по ценам мирового рынка и не возвращает часть валютной выручки в страну, а оставляет её на зарубежных счетах. В таком случае она попадает в статистику и не относится к скрытой прибыли.
57 «Как правило, механизм извлечения ренты предполагает использование подставных торговых фирм, зарегистрированных в оффшорах. Собственники продают продукцию подконтрольных компаний этим посредникам, которые они же сами и основали, по цене ниже рыночной. Доходы от последующей перепродажи товаров уже по рыночным ценам в конце концов поступают, как правило, на оффшорные личные счета собственников» Дзарасов Р. За лучшую долю! С. 56. См. также: Дзарасов Р., Новоженов Д. Указ. соч. С. 204-206. Примеры в нефтяной и алюминиевой промышленности см.: Шмат В. Указ. соч. С. 197. Меньшиков С. Указ. соч. С. 107, 240-241. Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 73-74.
58 Ханин Г., Фомин Д. Оптовая торговля в современной России. Сравнивались цены на нефть, уголь, нефтепродукты, железную руду, медь, никель, алюминий, необработанный лес. Как можно заметить, в сравнение не попали продукция чёрной металлургии, минеральные удобрения, драгоценные металлы и алмазы, которые составляют заметную долю экспорта.
59 Российский статистический ежегодник. 2003. С. 300, 634. Стоит отметить, что это гораздо больше сокрытия прибыли посредством занижения экспорта, по оценке С. Меньшикова на основе данных за 1999 год (Указ. соч. С. 241-242). Вероятно, причина в росте как физического объёма экспорта, так и его стоимости.
60 Выше говорилось, что российские экспортные цены на алюминий и медь были ниже мировых бóльшую часть прошлого десятилетия на 10-20% и 2-4% соответственно (в среднем за 2010–2019 годы — на 10% и 2% соответственно). Также есть заметная разница между экспортными ценами на нефть и мировыми ценами: например, в среднем за 2016–2017 годы — около 17 долл. за тонну (или 4-5%), в среднем за 2013 год — более 53 долл. (или почти 7%), за первые 9 месяцев 2014 года (до падения цен на нефть) — почти 39 долл. В основном она обусловлена продажей нефти в страны СНГ по значительно более низким ценам, чем в другие страны. Без дополнительного исследования нельзя точно сказать, обусловлена эта разница выводом прибыли через филиалы российских компаний в странах СНГ или политическими мотивами, в силу которых государственные экспортёры могут давать им скидки (см.: Российский статистический ежегодник. 2014. С. 629-630, 634. Там же. 2015. С. 655-656, 660. Там же. 2017. С. 598-600, 605. Там же. 2018. С. 609-611, 617).
61 Меньшиков С. Указ. соч. С. 241-242. Так, исследователи отмечали аномальный рост цен на некоторые импортные промышленные товары в середине 2000-х (по отдельным позициям он составил более 100% за 4 года) и высказывали предположение, что имел место вывоз капитала путём завышения импортных цен. См.: Ханин Г., Полосова О., Копылова Н. Альтернативная оценка развития промышленности РФ в 2005–2008 гг. // Terra economicus. 2012. № 2.
62 См., например: Средняя цена российской нефти марки URALS превысила санкционный потолок, но это не влияет на федеральный бюджет — эксперт (https://theins.ru/news/263946).
63 Яркий пример — производство пассажирских самолётов, где широкофюзеляжный сегмент контролируют две компании (Boeing и Airbus), а узкофюзеляжный — три (Boeing, Airbus и Embraer).
64 Забегая вперёд, можно отметить, что в т. ч. по этой причине в постсоветский период преобладали инвестиции в отрасли с относительно низкой капиталоёмкостью и относительно высокой доходностью.
65 Так, в прошлом десятилетии в добыче углеводородов расходы на инновации составляли наименьшую долю в инвестициях в основной капитал среди крупных отраслей промышленности — 4-6%, тогда как во многих обрабатывающих отраслях — 30-40% и более. В первой половине 2010-х затраты на инновации в добыче топливно-энергетических ископаемых в абсолютных значениях были сопоставимы с транспортным машиностроением (а в 2013 году в последнем они были даже больше), при том что объём капиталовложений был выше практически на порядок — 1-2,5 трлн руб. в год против 100-230 млрд в год в 2010–2015 годах (рассчитано по: Промышленное производство в России. 2016. С. 128, 299-302. Там же. 2019. С. 98, 248-250). Подробнее см. раздел 5.1.
66 По данным на 2022 год, при практически одинаковом удельном весе руководителей, специалистов высшего и среднего уровня квалификации (под которыми статистика подразумевает служащих) среди занятых в обрабатывающей и добывающей промышленности доля квалифицированных рабочих в первой была в два раза выше (около 40% против примерно 20%), а доля операторов производственных установок, водителей и неквалифицированных рабочих — более чем в полтора раза ниже (28% против 48%). См.: Широв А. Российский рынок труда: дисбалансы и перспективы (https://ecfor.ru/publication/rossijskij-rynok-truda-strukturnye-sdvigi/).
67 «В рентоориентированной экономике нет стимулов к снижению издержек, внедрению высоких технологий и долгосрочных инвестиций, поскольку РОП (рентоориентированное поведение), как правило, краткосрочно ориентировано… В такой экономике высоки риски капиталовложений, ведь права собственности становятся условными. Важную роль начинают играть неформальные отношения и покровительство со стороны органов власти…». Соколов А. Указ. соч. С. 21. «…коль скоро нельзя сохранить контроль над активами без "крыши" в лице власти, то взятка становится формой своеобразных инвестиций, имеющих приоритет перед вложениями в развитие производства. По существу, взятка становится элементом кругооборота капитала в наших условиях». Дзарасов Р. Возможен ли национально ориентированный капитализм? «…инсайдеры поддерживают старые советские активы, а с конкурентами они борются путём внеэкономического принуждения при помощи чиновников, представителей правоохранительных органов, политиков и криминалитета. В условиях… неэффективности права эти действия требуют значительно меньших затрат, чем создание новых активов. В данной ситуации дешевле отнять завод у конкурента, чем построить новый. Если на рынок пытается проникнуть сравнительно небольшая фирма, то ей просто не дадут осуществить инвестиции или позднее отнимут созданные основные фонды». Дзарасов Р., Новоженов Д. Указ. соч. С. 413.
68 То, что значительная доля экспортно-сырьевой ренты в какой-либо отрасли или в экономике в целом является фактором, предрасполагающим к использованию государственного аппарата для её перераспределения, неоднократно отмечалось исследователями. См., например: Многоликая коррупция: Выявление уязвимых мест на уровне секторов экономики и государственного управления. М., 2010. С. 137. Диагностика коррупции в России. Социологический анализ. М., 2001. С. 195, 227-229, 231-232 (https://indem.ru/anti-corr/awbreport/DiaRosKor2001.pdf). Клочков В. Указ. соч.
69 Подробнее о психологии новых собственников см.: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 91-92. Меньшиков С. Указ. соч. С. 62-63, 73-74.
70 Подробнее см.: Дзарасов Р., Новоженов Д. Указ. соч. Гл. 7. Показательный пример — производственные фонды Норильского Никеля, приобретённого на залоговом аукционе за малую часть своей реальной стоимости. См.: Ржавчина (https://novayagazeta.ru/articles/2020/07/14/86265-rzhavchina). Множество других примеров см.: Лещинский И. Время деиндустриализации (https://scepsis.net/library/id_3121.html). Он же. Российская промышленность: окончательный диагноз (https://scepsis.net/library/id_2969.html). Обобщенная стенограмма (разговоры с рабочими) (https://sapojnik.livejournal.com/799016.html). Герои труда (https://sapojnik.livejournal.com/797726.html).
71 Эти вопросы рассматриваются в разделе 5.1.
72 Лещинский И. Российская промышленность: окончательный диагноз. Он же. Время деиндустриализации. Дзарасов Р., Новоженов Д. Указ. соч. С. 281-284, 289-290, 333-334. О подковёрной борьбе руководства нижнего и среднего уровня (мелких инсайдеров) и топ-менеджмента компаний (крупных инсайдеров) за потоки ренты см. там же, с. 372-373, 377, 384-385, 390, 394-396.
73 «В современных зарубежных экономиках преобладание олигополии и отказ от ценовой конкуренции часто играют роль стимуляторов качественных сдвигов в потребительских свойствах товаров, в поисках новых видов продукции и рыночных ниш, которые приносили бы сверхприбыль, хотя и временно. В России такое поведение так и не стало типичным. В российской практике скорее подтверждалось ленинское указание, что монополия рождает загнивание, то есть тормозит технический прогресс, в том числе и дифференциацию продукции. Это не значит, что наши компании в принципе отвергают возможность и необходимость эксплуатации новых ниш. Нет, они это охотно делают, но, как правило, лишь в том случае, когда новый вид продукции уже создан за рубежом и остаётся лишь его адаптировать к российскому рынку». Меньшиков С. Указ. соч. С. 396-397
74 «… многие крупные российские компании оказались монополистами на внутреннем рынке, а в условиях неэффективного антимонопольного законодательства и бездейственности структур по его реализации интересы таких компаний в обеспечении конкурентоспособности их товаров и услуг достигаются естественным путём, без инновационных решений и на устаревших технологиях». Ивантер В., Комков Н. Состояние и перспективы инновационного развития экономики России // МИР (Модернизация. Инновации. Развитие). 2017. № 4. «…высокая степень монополизации, наличие крупных государственных игроков на рынке, обладающих мощным административным ресурсом, снижают конкуренцию, что тормозит внедрение инноваций в производство» Гребенюк А. Проблемы повышения производительности труда и сокращения потребности в иностранной рабочей силе в РФ // Научные труды. Институт народнохозяйственного прогнозирования РАН. 2013. Т. 11.
75 На примере использования роботов в российской промышленности см.: Дмитрий Капишников, KUKA: Рынок промышленной робототехники в России ожидает активный рост (https://www.tadviser.ru/a/503846).
76 См.: Расчёты ЦМТ в материале издания «Пронедра» о производстве бурового оборудования в России (https://web.archive.org/web/20170710001136/https://wtcmoscow.ru/pressroom/publications/raschety-tsmt-v-materiale-izdaniya-pronedra-o-proizvodstve-burovogo-oborudovaniya-v-rossii/).
77 Крюков В., Токарев А. Анализ базы знаний в нефтегазовом секторе России: патенты на изобретения // Вопросы экономики. 2021. № 3.
78 Промышленность 4.0: готовы ли производственные компании. С. 68 (https://web.archive.org/web/20220303035503/https://www2.deloitte.com/content/dam/Deloitte/ru/Documents/manufacturing/russian/russian-munufacturing-market-review-2018-ru.pdf). Примеры низкой технологичности нефтедобычи см.: Письмо об эффективности в нефтяной отрасли (https://sizif.info/pismo-ob-effektivnosti-v-neftyanoj-otrasli/). Подробнее о причинах и проявлениях отсталости российских нефтегазовых компаний от мировых лидеров отрасли говорится в разделе 5.1.
79 Виньков А. и др. Не мы такие — жизнь такая // Эксперт. № 43. 2017 (https://monocle.ru/expert/2017/43/ne-myi-takie---zhizn-takaya/).
80 Лебский М. Указ. соч. С. 149. Шмат В. Указ. соч. С. 24. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. "Газпром" в 2021 году добыл 514,8 млрд куб. м газа (https://www.interfax.ru/business/813723).
81 Уровень газификации составлял 63,2% в 2012 году, 71% в 2020 году и 74,7% в 2024 году. См.: Виноградова О. Газификация всей России? // «Нефтегазовая Вертикаль». 2012. № 6 (https://ngv.ru/upload/iblock/bf7/bf757935eb0a3d60561553c94851940e.pdf). Бесплатная газификация буксует в регионах (https://www.ng.ru/economics/2021-11-10/4_8297_gas.html). Газ в каждый дом: как начать пользоваться голубым топливом в частном секторе (https://tass.ru/obschestvo/23682895).
82 Эти вопросы рассматриваются в разделе 3.1.
83 Последний вопрос подробно рассмотрен в предыдущей работе, см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России (https://o21.org/docs/our/employment).