Кеннет Рогофф: Наш доллар, ваши проблемы. Часть 2
Экономист и гроссмейстер, бывший сотрудник МВФ и ФРС США, Кеннет Рогофф вот уже более 20 лет находится на переднем крае исследования мировых экономических процессов. Он известен тем, что предсказал крах крупных инвестиционных банков в 2008 году, а также выдвинул теории о том, что режимы фиксированного валютного курса рушатся в течение 5 лет, а государственный долг выше 90% ВВП негативно сказывается на экономическом росте страны. В этой книге, резюмирующей его многолетний опыт, Рогофф рассуждает о трудностях жизни с долларом (для других стран), преимуществах и недостатках доминирования доллара (для США) и будущем доллара как мировой валюты в меняющейся геополитической обстановке.
МИРОВЫЕ ВАЛЮТЫ
Идея создания мировой валюты неизменно привлекает ведущих экономистов. Великий Джон Мейнард Кейнс после Второй мировой войны задумывался о новой, основанной на сотрудничестве глобальной экономической системе и стремился создать для неё мировую валюту. Он предлагал учредить глобальный центральный банк — Clearing Union, — который выпускал бы «банкор» — «банковское золото».
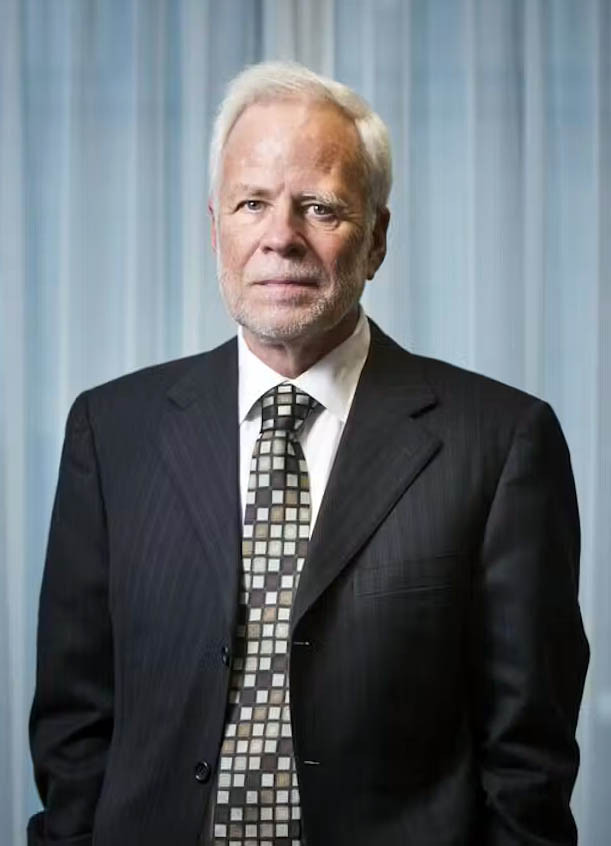
Барри Эйхенгрин
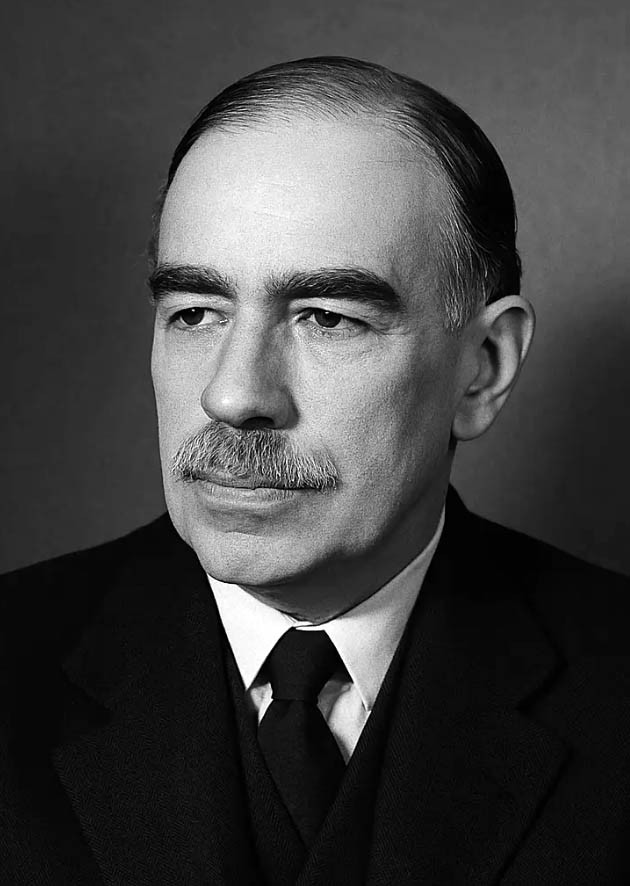
Джон Мейнард Кейнс
Согласно замыслу Кейнса, этот глобальный управляющий орган распределял бы «банкоры» между национальными центральными банками пропорционально доле каждой страны в мировой торговле. План Кейнса также включал механизмы взаимодействия со странами, у которых систематически возникал профицит или дефицит платёжного баланса; в частности, это было направлено на искоренение политики валютных манипуляций 1930-х годов, которую Кейнс характеризовал как стратегию «разори соседа». Его предложение было политически нереалистичным на всех уровнях — и сегодня оно выглядит ещё менее осуществимым, чем тогда. Современные экономисты даже не во всём согласны с тем, что политику 1930-х годов можно однозначно охарактеризовать как «разори соседа»: как показал известный историк экономики Барри Эйхенгрин, когда страны одна за другой отказывались от золотого стандарта, чтобы стимулировать свою экономику через инфляцию, совокупный мировой спрос фактически возрастал.
Ближе к концу Второй мировой войны, когда экономика Великобритании была разрушена, а все козыри оказались на руках у Соединённых Штатов, Кейнс, очевидно, надеялся, что Великобритания сможет сохранить хотя бы некоторое влияние в послевоенной глобальной финансовой системе — системе, в которой она доминировала более столетия. Однако представитель США на Бреттон-Вудской конференции Гарри Декстер Уайт был непреклонен. Располагая огромными финансовыми ресурсами и мощью, Соединённые Штаты добились принятия той модели послевоенной валютной системы, которая устраивала их самих.
На сегодняшний день наиболее близким воплощением идеи Кейнса о «банкоре» можно считать кредиты, используемые Объединённой федерацией планет в телесериале «Звёздный путь».
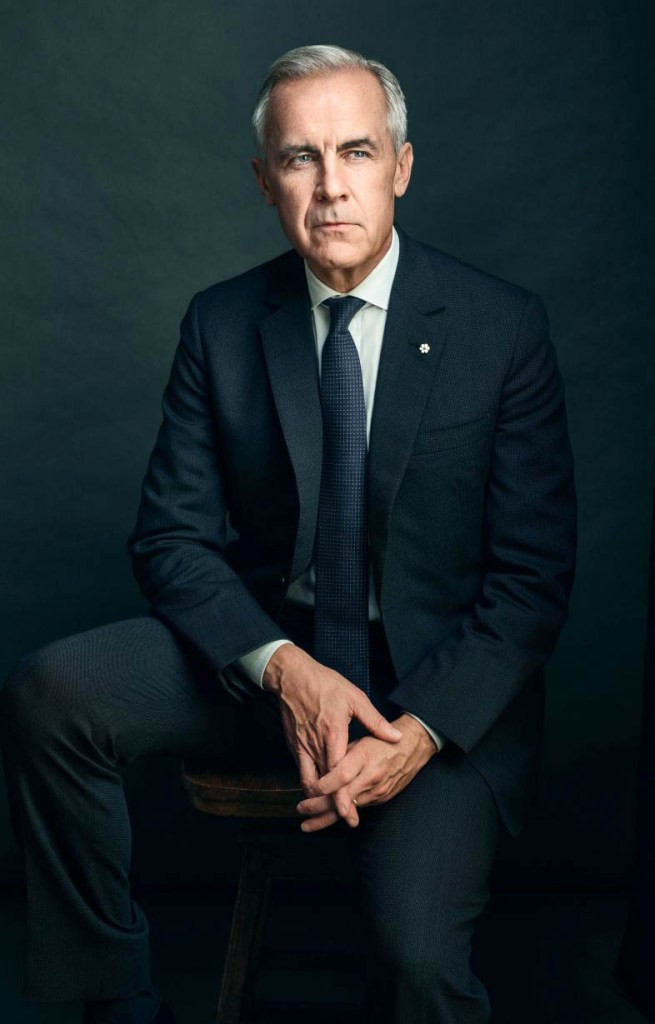
Марк Карни
Идея Кейнса о создании мировой валюты вновь стала актуальной в последние годы — особенно сейчас, когда в обращение начинают входить цифровые валюты центральных банков. Когда бывший глава Банка Англии Марк Карни предложил ввести синтетическую глобальную цифровую валюту, чтобы снизить зависимость от доллара, эта идея была встречена с понятным энтузиазмом в самых разных кругах — прежде всего среди руководителей центральных банков, которые считают доминирующую роль доллара дестабилизирующим фактором для своих стран. По их мнению, политика процентных ставок Федеральной резервной системы США способствует возникновению глобального финансового цикла: иностранный капитал притекает в страну, когда инвесторы видят низкие процентные ставки и относительное экономическое спокойствие в США, но затем столь же стремительно уходит, как только ставки меняются, а восприятие рисков ухудшается. Более того, их беспокоит тот факт, что власти США обладают чрезмерным контролем над глобальной платёжной системой и потоками информации, проходящими через неё.
Остальной мир заинтересован в появлении альтернативной глобальной валюты, в управлении которой могли бы участвовать не только США (или другой гегемон, например, Китай), но и другие страны.
При всём уважении к выдающимся достижениям евро, сегодня должно быть совершенно очевидно, почему глобальная валюта не сможет эффективно функционировать. Без политического и фискального союза, дополняющего валютный союз, глобальная валюта становится причиной разногласий и финансовых кризисов. Еврозона до сих пор успешно развивается, несмотря на переход от одного кризиса к другому; возможно, когда-нибудь Европа достигнет такого уровня политического единства, который окончательно закрепит единую валюту. Однако глобальной валюте пришлось бы столкнуться с ещё более серьёзными разрывами в доходах, культурными различиями и политическими противоречиями, чем те, с которыми когда-либо сталкивалась Европа. Если даже политически сплочённая группа европейских стран вынуждена преодолевать столь многочисленные трудности, то какие перспективы у глобальной валюты?
Тем не менее, уже сегодня существует некое подобие глобальной валюты с чёткой структурой управления. Ещё в 1969 году МВФ ввёл специальные права заимствования (СДР). СДР стали результатом многочисленных предложений по созданию многосторонней валюты, которая могла бы заменить долларовые резервы.
Франко Модильяни
В числе авторов таких инициатив были Роберт Триффин из Йельского университета, Франко Модильяни из МТИ, а также директор по исследованиям МВФ Эдвард Бернштейн и другие. Однако этот план столь же нереалистичен, как и предложенная Кейнсом идея «банкоров». Среди прочего, он предполагает, что США должны по первому требованию любого иностранного центрального банка переоформлять свои казначейские векселя в СДР, а также заключить юридически обязывающее международное соглашение (контроль за исполнением которого, по-видимому, возлагался бы на МВФ), согласно которому США были бы обязаны сокращать свой дефицит, если он будет признан «чрезмерным», или увеличивать его, если он будет сочтён «недостаточным».
Самое важное, что нужно знать о СДР: это не валюта в привычном понимании. По сути, СДР — это расчётная единица, привязанная к корзине валют, в которую входят доллар США (43% корзины), евро (29%), китайский юань (12%), японская иена (8%) и британский фунт стерлингов (7%). По состоянию на середину августа 2024 года один СДР стоил 1,34 доллара США.
Бумажных СДР не существует, и частные лица или компании не могут владеть ими напрямую. Правда, существуют облигации, номинированные в СДР, — ими частные структуры владеть могут; Всемирный банк периодически выпускает такие бумаги для финансирования кредитов развивающимся странам. Однако выплаты по ним производятся не в СДР, а в одной из валют, входящих в эту корзину — как правило, в долларах.
По сути, СДР — это «резервная валюта», которой могут владеть только государства в виде счетов в МВФ. Если правительство решает обналичить свои СДР (как это часто делают страны с низким уровнем дохода вскоре после их выпуска), оно получает средства в долларах или других валютах, входящих в корзину СДР. В обычных условиях СДР — это, по сути, лишь учётная единица, которую МВФ использует для индексации кредитов и взносов в капитал. Поэтому, когда в заголовках газет сообщается, что Аргентина получает от МВФ кредит в размере 44 млрд долларов, технически эта сумма выражена в СДР, а процентная ставка по ней привязана к доходности соответствующей корзины государственных облигаций с добавлением небольшой надбавки для покрытия расходов МВФ, связанных с предоставлением займов.
Номинируя все свои активы и обязательства в СДР, МВФ значительно облегчает своему казначею задачу по управлению валютными рисками. Что ещё важнее, фонду не приходится вести долгие споры со странами-членами о том, в какой форме должны храниться их резервы в МВФ, или договариваться с заёмщиками о порядке индексации предоставляемых кредитов.
Впрочем, у СДР есть гораздо более важная особенность, делающая их по-настоящему уникальными. А именно: с согласия стран-участниц МВФ может, по сути, создавать их буквально из воздуха.
Джозеф Стиглиц
Учитывая, что выплаты СДР производятся в твёрдых валютах — таких как доллар или евро, — которые легко использовать на мировых рынках, а эмитентами этих валют выступают исключительно национальные центральные банки, возникает вопрос: откуда же берутся эти средства? Неужели это магия? Можно было бы так подумать, учитывая распространённое мнение о том, что распределение СДР практически ничего не стоит развитым странам. Исходя из этой логики, ряд влиятельных экспертов, в том числе Джордж Сорос и Джозеф Стиглиц, выступили за массовый и регулярный выпуск СДР в качестве инструмента содействия развитию — причём не только в периоды глобальных чрезвычайных ситуаций. «По сути, это печатание денег», — отметил Стиглиц в интервью газете «The Guardian» в 2023 году, призвав к ежегодному выпуску новых СДР на сумму до 300 млрд долларов. Логика здесь такова: поскольку страны с развивающейся экономикой, выступающие в роли заёмщиков, сами покрывают процентные платежи по полученным ими СДР, для развитых стран это не влечёт за собой никаких реальных затрат. Многие неправительственные организации — например, Oxfam — часто призывают к выпуску СДР как способу перераспределения доходов от богатых стран к бедным. Цель, безусловно, благородная, но действительно ли СДР являются настолько мощным универсальным инструментом?
Чтобы разобраться в том, что такое СДР, нужно глубже вникнуть в принципы работы МВФ. Не понимая, как устроено управление МВФ, каковы его возможности и ограничения, невозможно понять и природу этой «псевдовалюты».
МВФ — это многосторонняя (то есть объединяющая множество стран) межправительственная организация, созданная — наряду со Всемирным банком, — по окончании Второй мировой войны. Их часто называют «бреттон-вудскими сёстрами», поскольку они появились в результате одной и той же конференции 1944 года, на которой была заложена послевоенная система валютных курсов. Сегодня в МВФ входят 190 стран, а одной из его основных задач является поддержание глобальной финансовой стабильности. Это своего рода ООН по вопросам мировой экономики, однако с рядом существенных оговорок.
Исполнительный совет МВФ, который должен одобрять все ключевые решения, состоит из 24 директоров. Каждый директор, как правило, представляет интересы целой группы стран; лишь немногие государства — в том числе США, Великобритания, Германия, Франция, Япония, Китай и, да, Россия — имеют в совете собственные места.
Более того — и это, пожалуй, самое важное, — голоса этих 24 членов совета не равнозначны. Их вес пропорционален размеру капитала, внесённого каждой страной в фонд. Этот капитал составляет основу кредитного потенциала МВФ и используется на возобновляемой основе. В нынешних условиях доля голосов Европы значительно превышает её реальный вес в мировой экономике — особенно с учётом возросшей роли Азии. Так, Германия обладает почти таким же количеством голосов, как и Китай, хотя её экономика в 4 раза меньше. На момент написания статьи МВФ настаивает на пересмотре квот, чтобы увеличить долю Китая и привести её в соответствие с реальным положением дел. Однако соглашение пока не достигнуто. Во многом это объясняется тем, что, согласно действующим правилам МВФ, доля голосов США (16,5%) обеспечивает им право вето при принятии ключевых решений по финансированию — привилегия, которой не обладает ни один другой член совета директоров.
Начиная с начала 1970-х годов, МВФ несколько раз прибегал к «печатанию денег» — то есть к осуществлению так называемых специальных распределений СДР. Наиболее значительными стали выпуски на сумму 250 млрд долларов в августе 2009 года (в разгар мирового финансового кризиса) и на 650 млрд долларов в августе 2021 года (во время пандемии). Однако эти внушительные цифры существенно завышают реальный объём задействованных средств, поскольку распределение СДР осуществляется пропорционально долям голосов стран-членов в МВФ (например, на долю США приходится 16,5% голосов, а значит, они получают 16,5% от общего объема распределяемых СДР).
Помощь — дело благое, но описанный механизм напоминает ситуацию, когда каждому миллиардеру дают миллион долларов лишь для того, чтобы иметь возможность передать тысячу долларов нуждающимся. Страны с формирующейся рыночной экономикой и средним уровнем дохода, безусловно, заслуживают поддержки, но должны ли они получать значительно больше СДР на душу населения, чем страны с низким уровнем дохода? Когда государства с низким или средним доходом расходуют свои СДР, фактически это происходит за счёт вкладов других членов фонда (преимущественно развитых экономик), которые, как правило, финансируются путём выпуска гособлигаций (государственного долга). Взамен эти страны-доноры получают СДР, приносящие процентный доход. Согласно сложившейся практике, от богатых стран ожидается, что они не будут расходовать имеющиеся у них средства. По сути, богатые страны позволяют развивающимся экономикам пользоваться низкими ставками по заимствованиям, доступными самим богатым странам, — причём для любых целей, которые правительства развивающихся стран сочтут целесообразными. В отличие от обычных кредитов МВФ, специальные распределения СДР не сопровождаются какими-либо условиями. В этом заключается часть «магии».
Вторая составляющая этой «магии» — негласное допущение, что большинство развивающихся экономик и стран с формирующимися рынками в конечном итоге погасят свои обязательства перед МВФ, поскольку тот выступает в качестве приоритетного кредитора. Это допущение — явное преувеличение даже применительно к крупным странам с формирующимися рынками (вспомните Аргентину), а в случае с государствами с очень низким уровнем дохода — и вовсе полная чепуха.
В 1996 году МВФ уже списывал долги беднейших стран; весьма вероятно, что ему придётся сделать это снова — если не для всех, то для значительной части кредитов, выданных странам с низким и ниже среднего уровнем дохода в период пандемии.
К сожалению, реализовать подход, подобный практике списания долгов в 1990-х годах, сегодня гораздо сложнее: Китай стал крупнейшим кредитором, а доля частных кредиторов в общем объёме задолженности значительно выросла по сравнению с тем периодом. Таким образом, любое списание долгов перед МВФ или Всемирным банком должно быть организовано так, чтобы высвободившиеся средства не были просто направлены на выплаты другим кредиторам, которые могут оказаться далеко не столь великодушными.
Сторонники распределения СДР могут возразить, что в приведённом выше анализе упущен важный аспект. Если МВФ насытит мировую экономику СДР, они станут более распространёнными, ликвидными и по своим свойствам приблизятся к деньгам — а значит, вполне логично устанавливать по таким кредитам очень низкие ставки, учитывая их выгоду от удобства (convenience yield). Однако пытаться превратить СДР в полноценную глобальную валюту — это, увы, значит выдавать желаемое за действительное. Эти попытки неизбежно натолкнутся на непреодолимое препятствие — доминирование доллара и евро. Новой валюте, управляемой глобальной структурой со слабыми механизмами контроля, будет крайне сложно составить конкуренцию доллару и евро — и это возвращает нас к исходному тезису.
Утверждение о том, что создание новых распределений СДР равносильно «печатанию денег», по сути, сродни заявлению о том, что выдача продовольственных талонов равносильна выпуску валюты. Продовольственные талоны — это, безусловно, полезная программа, однако это вовсе не означает, что она обходится налогоплательщикам «бесплатно».
Ещё один довод в пользу выпуска СДР заключается в том, что они позволяют предоставлять помощь в «непрозрачном» формате — в мире, где многие страны (и, прежде всего, США) могли бы не одобрить такую помощь в ином виде. Иными словами, эта непрозрачность — своего рода «фокус-покус» — является не недостатком, а намеренно заложенной особенностью. Сторонники этого подхода признают, что СДР — это отнюдь не «бесплатный обед», но утверждают, что законодательным органам проще одобрить выделение средств через механизм СДР, чем в форме прямых грантов, — просто потому, что никто толком не понимает, что такое СДР. Этот аргумент звучит убедительно, но лишь отчасти. Если СДР будут систематически использоваться в качестве «чёрного хода» для предоставления масштабных пакетов помощи, а сами кредиты будут раз за разом списываться, то американская общественность в конечном итоге поймёт, что происходит на самом деле. В результате выпуск СДР станет невозможным — даже в чрезвычайных ситуациях, когда они будут нужнее всего.
С моральной и экономической точек зрения идея замены доллара США валютой, управляемой на международном уровне, выглядит привлекательно: такая система потенциально более эффективна и справедлива, поэтому учёным стоит продолжать работу в этом направлении. Однако, пока мы живём в рамках Вестфальской системы национальных государств — а не в Объединённой федерации планет из вселенной «Звёздного пути», — подобные планы вряд ли можно считать реалистичными.
На самом деле, сегодня международное сообщество беспокоит не то, получит ли МВФ право выпускать мировую валюту, а то, удастся ли фонду сохранить свою целостность в условиях растущей геополитической напряжённости и продолжать представлять интересы практически всех стран мира. Именно этим объясняется интерес к «наднациональным» мировым валютам.
КРИПТОВАЛЮТА И БУДУЩЕЕ ДЕНЕГ
Криптовалюты, такие как биткоин, играют важную роль в глобальной теневой экономике. А ведь теневая экономика — явление колоссальное: она составляет не менее 20% мирового ВВП, что сопоставимо с размером экономики целой Европы. Тем не менее, нет ни малейшего шанса, что какая-либо криптовалюта вытеснит доллар в качестве доминирующего средства платежа в легальных операциях — разве что в постапокалиптическом мире, напоминающем вселенную «Безумного Макса». Важно понять, почему те, кто считает иначе, глубоко заблуждаются.
В блестящей книге Юваля Ноя Харари «Sapiens: Краткая история человечества» есть запоминающийся фрагмент о деньгах. Его часто цитируют в Кремниевой долине, и он буквально заворожил криптосообщество. Написано красиво, но совершенно неверно.
Харари утверждает, что по своей сути деньги — это просто общественная договорённость. Если все люди признавают что-либо деньгами — будь то огромные камни, как на острове Яп в Микронезии, или рис, как в средневековой Японии, — то это действительно становится деньгами.
К сожалению, подобные теории чрезмерно преувеличивают роль личного выбора и недооценивают мощные рычаги, которыми располагает государство для координации действий и принуждения.
Юваль Ноа Харари
Марко Поло писал, что подданные хана Хубилая принимали «деньги» из древесной коры, введённые императором, — а за отказ им грозила смертная казнь. Когда современное государство выпускает национальную валюту, та получает существенное преимущество перед любыми её альтернативами: государство может выплачивать жалование своим сотрудникам и рассчитываться с поставщиками собственной валютой, а также требовать, чтобы налоги уплачивались именно в ней. Государство может выпускать долговые обязательства, номинированные в своей валюте; а статус доллара США как «законного платёжного средства» означает, что доллары обязаны принимать при погашении любого долга. И последнее, но не менее важное: правительство может установить, что его валюта должна служить официальной расчётной единицей в самых разных сферах — например, для налоговой отчётности или при составлении юридических документов. В совокупности все эти механизмы создают сетевые эффекты, обеспечивающие государственной валюте неоспоримое преимущество. А если и этого недостаточно, правительство может ввести дополнительные ограничения — например, потребовать, чтобы банковские вклады были номинированы в государственной валюте.
Если правительство, обладая значительными рычагами влияния, перегнёт палку и выпустит в обращение гораздо больше денежных средств, чем требуется населению, стоимость валюты резко упадёт, а цены взлетят. Подобное происходило, например, в Веймарской республике в 1920-х годах, во многих странах с развивающейся экономикой в 1980-х и 1990-х годах, а также в Венесуэле и Зимбабве в XXI веке. Если государственная валюта воспринимается как практически обесцененная, люди будут идти на любые ухищрения и риски, лишь бы не пользоваться ею — вопреки всем правилам. Но в целом позиции государства весьма сильны: в таких странах, как Турция и Аргентина, неоднократно наблюдались периоды высокой двузначной инфляции, однако население не отказывалось от государственной валюты.
Утверждение о том, что выбор валюты зависит главным образом от социальных условностей и истории, является ошибочным. Грубо говоря, если бы Китай поглотил какую-либо другую страну, валюта этой страны со временем исчезла бы, уступив место юаню, — как бы сильно местные жители ни были привязаны к своей прежней денежной единице.
Если же у государственной фиатной валюты появится конкурент, способный удержаться на плаву — несмотря на все преимущества, которыми обладает государственная валюта, — правительство может склонить чашу весов в свою пользу, приняв законы и ограничения, снижающие ликвидность этого конкурента.
Ограничить сферу использования криптовалют не так уж сложно. Тем более что подавляющее большинство людей взаимодействуют с криптовалютами через «биржи», которые гораздо проще регулировать, чем транзакции в блокчейне. Дело в том, что торговля криптовалютами непосредственно в блокчейне требует серьёзных технических навыков, которыми большинство пользователей не обладают. Криптовалютные биржи, по сути, являются обычными банками. Если говорить упрощённо: хранить биткоины в блокчейне — это всё равно что держать при себе 100-долларовые купюры, тогда как хранить биткоины на бирже — это то же самое, что держать деньги в банке. Те же особенности, которые делают банковские счета удобными в использовании, одновременно значительно упрощают задачу отслеживания средств для налоговых органов, правоохранительных структур или суда. То же самое можно сказать и о криптовалютных биржах, если бы они подпадали под регулирование, полностью аналогичное тому, которому подчиняются банки. Не вдаваясь в детали, отметим лишь, что на сегодняшний день это далеко не всегда так.
Пользуясь услугами бирж, частным инвесторам вовсе не обязательно глубоко разбираться в криптовалютах. Они могут приобрести криптовалюту — например, Bitcoin или Ethereum — за фиатные деньги (скажем, доллары), используя удобный интерфейс биржи; все взаимодействия с блокчейном биржа берёт на себя. Если вы захотите обменять свои криптовалютные активы обратно на доллары, их стоимость в фиатной валюте будет зависеть от рыночной конъюнктуры. Поскольку далеко не все пользователи одновременно требуют возврата своих средств, биржа может получать значительную прибыль, предоставляя имеющиеся у неё активы в долг под довольно высокие проценты. По сути, такая биржа функционирует почти как банк, но с одним существенным отличием: за ней не стоит государственный «кредитор последней инстанции». И вряд ли он появится до тех пор, пока этот сектор не начнёт регулироваться так же, как традиционные банки — что, к сожалению, может произойти лишь в том случае, если криптовалюты окажутся вовлечены в масштабный финансовый кризис. В конечном счёте, ключевые рычаги управления остаются в руках государства, даже если этот факт ещё не в полной мере осознаётся.
Разумеется, криптовалюты могли бы существовать в блокчейне и без бирж, однако их полезность для проведения транзакций была бы значительно ниже, а у правительств оставалось бы множество способов ограничить операции в блокчейне. Впрочем, без ликвидности, которую обеспечивают биржи, вызов, бросаемый криптовалютами фиатным деньгам, был бы куда менее серьёзным. Доллар перестал бы существовать без банковской и финансовой систем, которые стоят за ним.
История неоднократно доказывала, что ни одна валюта, созданная частным сектором, не может рассчитывать на победу в игре, правила которой устанавливает государство — по крайней мере, в долгосрочной перспективе. Хотя большинство значимых инноваций в сфере денег исходило от частного сектора, государство неизменно либо брало новую технологию под свой контроль, либо попросту присваивало её. Частная чеканка монет существовала задолго до того, как царь Лидии в VII веке до н. э. ввёл в обращение первые монеты с государственным клеймом. Со временем соседние государства также взяли процесс чеканки в свои руки. Стандартизированные монеты позволили Александру Македонскому расширить границы своей империи: он использовал эту передовую для того времени технологию, чтобы выплачивать жалованье и обеспечивать продовольствием даже самые отдалённые гарнизоны.
Бумажные деньги также были изобретены в частном секторе. Китайские купцы придумали использовать долговые расписки, которые можно было обменять на металлические монеты; это позволяло избежать рисков, связанных с перевозкой крупных сумм на большие расстояния. В Древнем Китае такие расписки называли «летающими деньгами». Со временем провинциальные власти, а затем и сам император, присвоили себе исключительное право выпускать такие денежные знаки. Мало что поразило Марко Поло так сильно, как бумажные деньги, когда в 1275 году он оказался при дворе хана Хубилая. Ханский монетный двор — словно по волшебству — превращал древесную кору в средство оплаты, которое жители всей империи беспрекословно принимали. Европа, где печатный станок ещё не был изобретён, была ошеломлена.
Убеждённые сторонники криптовалюты могут полагать, что регулировать её невозможно; часто приходится слышать фразы вроде «код — это закон» или «криптовалюта устойчива к цензуре». Слабое место такой логики заключается в том, что, даже если правительства не в силах полностью запретить криптовалюты, они вполне могут принять законы, которые сделают их использование сложным и дорогостоящим. Тем самым они способны подавить сетевые эффекты, необходимые любой криптовалюте для конкуренции с государственной валютой.
Если бы мне пришлось прогнозировать, когда появится серьёзное регулирование сферы криптовалют, я бы предположил, что это произойдёт в ближайшие 10–15 лет. Впрочем, когда-то я думал так же и о крупных технологических компаниях (Big Tech) — как оказалось, это был чересчур оптимистичный прогноз.
Что касается регулирования цифровых валют — сферы, которая находится на ранней стадии развития, — остаётся надеяться, что ответственные лица опомнятся, пока не стало слишком поздно. Государственная монополия на эмиссию валюты необходима для преодоления финансовых кризисов и предотвращения кризисов государственных долгов. Переход на «биткоин-стандарт» породил бы многие из тех же проблем, что были присущи золотому стандарту. Возможно, он и обеспечил бы временную стабильность, но ценой возникновения гораздо более масштабных кризисов в будущем.
Нам, по большому счёту, повезло, что первый крупный кризис, связанный с криптовалютами, не спровоцировал глобальную рецессию. Когда в 2022 году обанкротилась биржа FTX, большинство людей в мире, по-видимому, не до конца осознавали, что по своей сути такие площадки функционируют как обычные банки.
Когда выяснилось, что FTX потеряла крупную сумму в результате спекуляций, начался массовый отток средств, и биржа рухнула — точно так же, как это происходило с банками в те времена, когда ещё не существовало системы страхования вкладов и государственной финансовой поддержки. Разница лишь в том, что в FTX хранились не фиатные деньги, а активы, связанные с криптовалютой.
Буквально в одночасье основатель FTX Сэмюэл Бэнкман-Фрид превратился из всеобщего любимца — «нового Стива Джобса» — в фигуранта дела о масштабном мошенничестве, став своего рода «новой Элизабет Холмс».
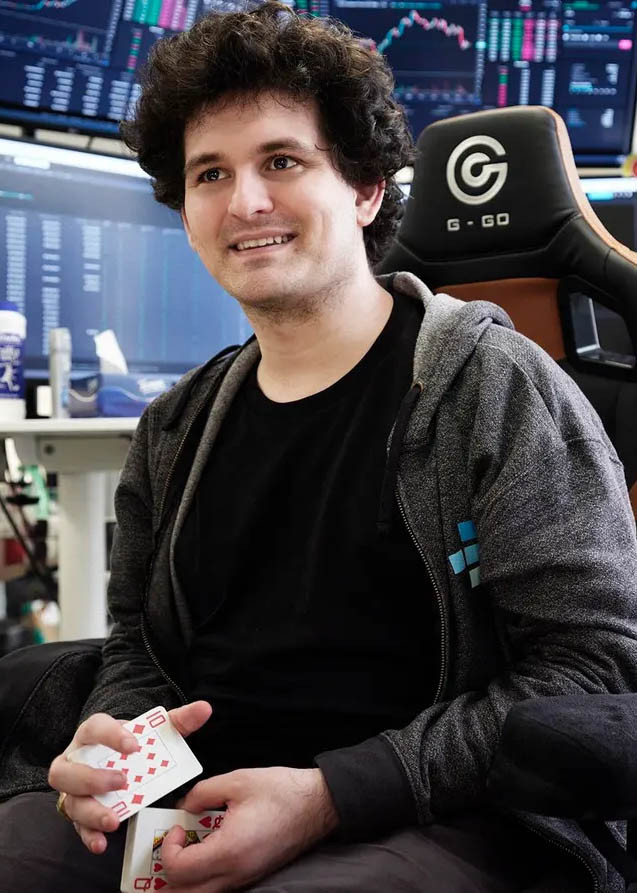
Сэмюэл Бэнкман-Фрид
Мне довелось лично встретиться с Сэмюэлом Бэнкманом-Фридом на одной из конференций незадолго до позорного краха FTX. Никто из присутствующих не подозревал о грядущих событиях, а сам Бэнкман-Фрид всё ещё пользовался всеобщим обожанием. Оглядываясь назад, задаёшься вопросом: понимал ли он сам, насколько всё плохо? Он продолжал демонстрировать полную уверенность в будущем своей компании. Видимо, решил идти ва-банк.
Нуриэль Рубини
На другом полюсе — в противовес криптоэнтузиастам — находятся такие фигуры, как известный экономист Нуриэль Рубини и легендарный инвестор Уоррен Баффет. Они утверждают, что биткоин по своей сути ничего не стоит и представляет собой чистой воды спекулятивный пузырь. Конечно, признаки пузыря очевидны — особенно в нашей культуре, одержимой знаменитостями. Взять хотя бы случай, когда Илон Маск появился в качестве приглашённой звезды в Saturday Night Live на канале NBC: цена криптовалюты Dogecoin резко упала после того, как персонаж Маска в шутку назвал её «аферой». Подобных примеров можно привести множество. Однако сводить всё лишь к феномену пузыря было бы ошибкой. И если рассуждения Харари о природе денег дают криптоэнтузиастам неоправданные надежды, то утверждение, будто криптовалюты годятся только для спекуляций, упускает из виду их главное практическое применение — обслуживание обширной теневой экономики.
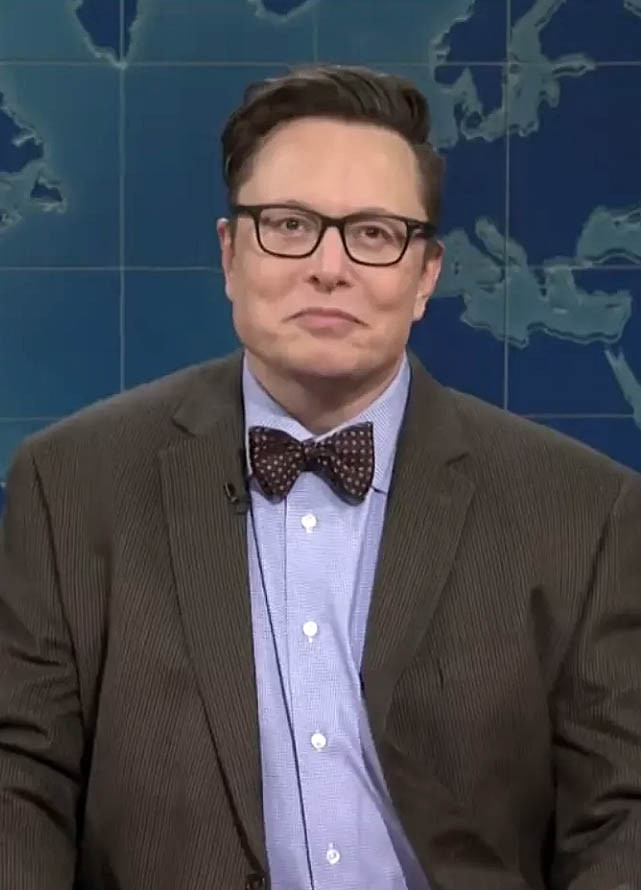
Илон Маск в эфире Saturday Night Live
Возможно, причина кроется в том, что мало кто из экономистов принимает во внимание теневую экономику — просто потому, что они не знают, как её количественно измерить. Правительство также не располагает точными данными. Впрочем, благодаря большим данным ситуация начала меняться. Этот вопрос настолько важен для понимания того, могут ли биткоин и другие криптовалюты иметь реальное применение в платёжных операциях — а не просто служить спекулятивными активами, — что игнорировать его нельзя.
Всемирный банк в своём масштабном исследовании за 2021 год пришёл к выводу, что в развитых странах объём теневой экономики составляет в среднем около 17% ВНД. Для развивающихся стран этот показатель ещё выше — 32%. Разумеется, теневая экономика по своей сути трудно поддаётся измерению, поэтому любые количественные оценки здесь — лишь приблизительные. Тем не менее, более современные методы анализа показывают, что эти порядки величин вполне близки к реальности.
Если это так, то, учитывая, что фундаментальная ценность любой валюты определяется спросеом на неё для осуществления транзакций, борьба за статус предпочтительного платёжного средства в теневой экономике становится делом весьма значимым. Исторически сложилось так, что именно наличные деньги служат основным инструментом для теневых операций. Неслучайно подавляющая часть мирового объёма наличных денег приходится на купюры крупного номинала, и львиная их доля, по всей видимости, используется в теневом секторе. Правительства знают, сколько денег они напечатали, но понятия не имеют, где эти средства оказались. Например, по состоянию на конец 2022 года 82% стоимости всей наличной валюты США приходилось на 100-долларовые купюры. Это означает, что на каждого жителя США в обращении приходится примерно 55 100-долларовых банкнот, а на каждую семью из 4 человек — 22 000 долларов в таких купюрах. Их точное местонахождение по большей части неизвестно. Хотя, согласно большинству оценок (включая мои собственные), примерно 50–60% от общего объёма находится за пределами страны, в самих Соединённых Штатах всё равно остаётся колоссальная сумма наличных.
Учитывая, что за рубежом, вероятно, находится более триллиона долларов наличными, обеспечение мировой теневой экономики бумажными деньгами стало для США большим бизнесом.
Впрочем, как я утверждаю уже десятилетиями, правительства, которые видят лишь выгоды и игнорируют издержки, проявляют недальновидность: они экономят на мелочах, но несут огромные потери в долгосрочной перспективе. Если частные криптовалюты смогут составить конкуренцию на этом рынке — и даже расширить его, поскольку такие средства можно использовать онлайн, — потенциальные выгоды здесь огромны.
Самые первые оценки объёма теневой экономики основывались на анализе спроса на наличные деньги — подход несколько ограниченный, но в то время это было лучшее, что можно было сделать. Со временем появились более совершенные методы: они позволяли судить о незарегистрированной экономической деятельности на основе наблюдаемых показателей — например, потребления электроэнергии (а в последнее время — интенсивности ночного освещения, фиксируемой спутниками). Ещё одним индикатором может служить соотношение объёма операций по кредитным и дебетовым картам и количества наличных денег в обращении.
Все эти методы носят весьма косвенный характер.
Однако совсем недавно мы с Франческо Паппадой из Парижской школы экономики разработали новый подход — пожалуй, гораздо более простой и понятный, чем предыдущие, хотя он и требует обработки обширных баз данных. Суть его заключается в сопоставлении фактических налоговых поступлений с теми суммами, которые должны были быть получены согласно данным национальных исследований потребления. Этот новый метод особенно актуален для Европы, где НДС составляет значительную часть государственных доходов. Как правило, система НДС создаёт мощный стимул для того, чтобы скрывать сделки от государства, ведь налог составляет порядка 20%, а иногда и больше, — и люди придумали немало хитроумных способов его не платить.
Наши оценки объёма теневой экономики представлены в таблице 2.
СтранаРазмер теневой экономики (% от ВВП)Греция36Италия31Испания24Португалия24Франция14Германия13Финляндия10Дания9Швеция6Таблица 2. Размер неформальной или теневой экономики относительно ВВП в Европе, средний показатель за 1999–2020
Цифры могут показаться ошеломляющими: в Италии теневая экономика составляет 31% ВВП, а в Греции — 36%. Тем не менее, полученные нами оценки не слишком отличаются от результатов, полученных с помощью более ранних методов. Наши результаты также хорошо согласуются со статистическими закономерностями: например, в странах с высокими налоговыми ставками теневая экономика, как правило, масштабнее.
Какое отношение всё это имеет к стоимости криптовалюты? Биткоин (как и другие криптовалюты) может практически не использоваться в законных операциях, но если он действительно широко применяется в торговле теневого сектора, то его нельзя назвать чисто спекулятивным активом. Можно сетовать на некомпетентность регуляторов или бездействие правоохранительных и налоговых органов, но утверждать, что фундаментальная стоимость биткоина должна быть равна нулю — значит исходить из утопического представления об обществе, в котором никто никогда не нарушает правил. Существует множество исследований, указывающих на то, что биткоин используется в самых разных видах незаконной деятельности; в частности, он является основным средством платежа при атаках программ-вымогателей и на торговых площадках в даркнете. Однако сфера его применения, по-видимому, гораздо шире. Какие факты позволяют сделать такой вывод?
В отличие от наличных денег — сведения об использовании которых в теневой экономике получают главным образом из данных о налоговых изъятиях, арестах, связанных с торговлей наркотиками или людьми, и тому подобных явлений, — информацию об использовании биткоина в теневом секторе можно почерпнуть из «электронного следа», который он оставляет после себя. Один из подходов основан на том, что некоторые блокчейн-адреса уже известны; эта информация используется для выявления транзакций, связанных с противоправной деятельностью. Правоохранительные органы уже неоднократно доказывали свою способность успешно отслеживать биткоины. Даже такие изощрённые методы сокрытия, как «микширование» (tumbling) — процесс смешивания и перераспределения биткоинов, призванный сделать их отслеживание невозможным, — не оказались на 100% эффективными.
Кармен Рейнхарт
Как мы уже отмечали, подавляющее большинство операций с биткоинами проходит через биржи — по сути, они играют для криптовалют ту же роль, что банки для фиатных денег. Воспользовавшись тем, что некоторые биржи с глобальным охватом публикуют данные обо всех совершённых сделках — включая точное время, объём биткоинов и использованную фиатную валюту, — Клеменс Граф фон Лукнер, Кармен Рейнхарт и я решили выяснить, можно ли на основе этой информации сделать вывод об использовании биткоинов для проведения транзакций (в том числе международных, включая отток капитала). Наш подход опирается на тот факт, что биткоины можно дробить на очень мелкие части — вплоть до «сатоши» (одна стомиллионная биткоина). Часто в данных обнаруживаются серии практически мгновенных сделок одинакового объёма (в биткоинах) — например, покупка биткоинов за аргентинские песо с их последующей продажей за доллары США.
Вероятность того, что две сделки совпадут вплоть до последнего сатоши, примерно так же мала, как вероятность найти две абсолютно одинаковые снежинки. Поэтому весьма вероятно, что такие операции совершает один и тот же субъект, использующий биткоин в качестве «промежуточной валюты» для конвертации одной фиатной валюты в другую. Неудивительно, что отток капитала за границу особенно значителен в странах с жёстким валютным контролем — таких как Нигерия, Венесуэла, Гана, Аргентина и Россия.
В ходе работы над статьёй мой молодой соавтор Клеменс оказался в Ливане в 2020 году — спустя год после того, как там рухнул режим фиксированного валютного курса к доллару. Страна объявила дефолт, а операции с иностранной валютой практически прекратились. Клеменсу нужно было как-то раздобыть наличные доллары; к счастью, у него были биткоины. В поисках места, где можно было бы обменять биткоины на наличные, он наткнулся на крошечную лавку в одном из неблагополучных районов Бейрута.
После нескольких визитов Клеменс подружился с владельцем лавки — человеком, который поразил его своими глубокими познаниями в области блокчейна. Изучив историю транзакций публичного биткоин-кошелька этого заведения, Клеменс осознал, что объёмы его собственных операций с биткоинами — мелочь по сравнению с транзакциями на сотни тысяч долларов, которые регулярно проводились в этом «криптобутике». «Почему же это место до сих пор не ограбили — даже несмотря на вооружённого охранника на улице?» — задался он вопросом. И тут до Клеменса дошло: он находится в самом центре района, контролируемого «Хезболлой». Поскольку «Хезболла» признана в США террористической организацией и внесена в санкционные списки, она отрезана от мировой банковской системы. А значит, ей приходится искать иные способы отправки и получения средств из-за границы.
В некоторых ситуациях использование биткоина вполне оправдано — например, когда человек оказывается отрезанным от стандартных банковских услуг. Украинские беженцы, к примеру, использовали биткоины для перемещения средств через границы: это безопасно, а обналичить криптовалюту в Европе гораздо проще, чем украинскую гривну. Впрочем, стоит оговориться: абсолютной безопасности не существует. Ключи к биткоин-кошелькам, может, и невозможно взломать, но их владельцы — люди уязвимые: грабитель может силой заставить вас ввести коды, необходимые для перевода средств на его собственный кошелёк.
Будет любопытно понаблюдать, насколько биткоин (или другие криптовалюты) смогут заменить 100-долларовые купюры в качестве средства сбережения для тех, кому нужно срочно покинуть страну. Ведь именно возможность легко перевезти капитал в условиях кризиса — одна из главных причин, по которой американские 100-долларовые банкноты пользуются такой популярностью за рубежом.
Министерство финансов США неоднократно рассматривало возможность вывода банкнот крупного номинала из обращения, учитывая их хорошо известную роль в содействии самым разным видам преступной деятельности и уклонению от уплаты налогов по всему миру. Всякий раз, когда эта идея озвучивается, наиболее активное сопротивление исходит от других государств.
Один из таких случаев произошёл в конце 1970-х годов. По всей видимости, от этой идеи тогда отказались из-за протестов со стороны французов: многие из них хранили 100-долларовые купюры и высоко ценили то, что называли «деньгами для побега». В конце концов, если вашу страну за одно столетие дважды оккупировали, никогда не знаешь, когда это может повториться. Предупреждения Макрона о растущей угрозе войны в Европе, несомненно, заставляют некоторых людей вновь задуматься о том, что они будут делать, если им придётся пересекать границу. Разумеется, из-за инфляции на имеющиеся у них 100-долларовые купюры сегодня можно купить то, что 30 лет назад можно было приобрести за 50 долларов.
Тот факт, что биткоин активно используется в мировой теневой экономике — и, возможно, даже служит теми самыми «деньгами для побега», — означает, что он может обладать ценностью, даже если не имеет широкого применения в легальной экономике. Его вряд ли можно назвать абсолютно бесполезным. Если предположить, что биткоин используется в транзакциях, составляющих, скажем, 10% от объёма мировой теневой экономики (2 трлн долларов в год), а стоимость услуг по обеспечению таких операций составляет 3% (это весьма консервативная оценка — для сравнения, большинство американских эмитентов кредитных карт взимают 2%, а American Express — 3%), то получится рынок объёмом 60 млрд долларов в год, приносящий доход владельцам биткоинов на постоянной основе.
С этой точки зрения, ETF-фонды для биткоина, одобренные американскими регуляторами в январе 2024 года, позволяют рядовым инвесторам в США приобретать актив, который обслуживает мировую теневую экономику.
Учитывая, что биткоин, по всей видимости, способствует осуществлению тех же видов незаконной деятельности, что и 100-долларовые купюры, возникает закономерный вопрос: стоит ли американским регуляторам проявлять такую терпимость? Позволили ли бы американские регуляторы одной из крупных финансовых компаний создать продукт, привязанный к стоимости кровавых алмазов на мировом чёрном рынке —который мог бы использоваться для финансирования терроризма?
Более того, хотя представить неопровержимые доказательства сложно, есть веские основания полагать, что в торговле между Россией и Китаем используются криптовалюты — в частности, для обхода санкций США. Даже если сам биткоин не используется в таких операциях напрямую, он может служить обеспечением для определённых видов стейблкоинов, более удобных для проведения транзакций — подобно тому, как краткосрочные казначейские облигации США используются в качестве обеспечения для финансовых сделок.
Возможно, вы спросите: разве в блокчейне не сохраняются записи обо всех операциях, позволяя властям отследить их в любой момент? Если это так, то как биткоин может использоваться для операций в теневой экономике? Короткий ответ: отследить такие транзакции почти всегда возможно, однако для властей это может быть сопряжено с высокими затратами, а в случае международных операций через офшорные биржи — требует высокого уровня международного сотрудничества. Если криптовалюта используется для подготовки теракта, добиться такого взаимодействия будет относительно легко. В то же время, если речь идёт о небольшом уклонении от уплаты налогов — скажем, гражданин Нигерии пытается скрыть несколько тысяч долларов, проводя операции через биржу, базирующуюся в Финляндии, — затраты на проведение расследования окажутся непомерно высокими. По моему предположению, если когда-нибудь наступит момент, когда власти смогут отслеживать операции с биткоинами без усилий и затрат, его стоимость рухнет. Пока же до этого ещё очень далеко.
Теперь перейдём к стейблкоинам. Это совершенно иной тип активов, хотя отчасти они привлекательны по тем же причинам, что и биткоин. Существует несколько разновидностей стейблкоинов, но два наиболее распространённых — Tether и USD Coin (USDC) — играют ключевую роль. Стоимость обоих приравнена к 1 доллару, хотя иногда они могут торговаться по более низкой цене. Популярность стейблкоинов объясняется именно высокой волатильностью цен на криптовалюты. Более того, объём торгов Tether даже превышает показатели биткоина, хотя по состоянию на середину августа 2024 года рыночная капитализация биткоина значительно выше (1,1 трлн долларов против 116 млрд долларов у Tether и 34 млрд долларов у USDC).
Центральные банки, как правило, гораздо более открыты к интеграции стейблкоинов в финансовую систему, чем к внедрению криптовалют, цены на которые подвержены резким колебаниям. Стейблкоины, привязанные к доллару, могут стать потенциальной альтернативой банковским дебетовым счетам и кредитным картам в качестве платёжного инструмента. При условии надлежащего регулирования — а это означает, что регуляторы должны иметь возможность в любой момент без труда установить конечного владельца — стейблкоины могут стать альтернативой цифровой валюте центрального банка. Так, вместо того чтобы полагаться на единственного государственного эмитента цифровой валюты, можно создать экосистему из множества частных стейблкоинов, привязанных к доллару, — среду, способствующую развитию конкуренции и инноваций.
Тем не менее, существуют три ключевые проблемы. Во-первых, если за эмитентом стейблкоинов не стоит «кредитор последней инстанции», то в случае массового изъятия средств эмитент окажется уязвимым — если только стейблкоины не обеспечены в достаточной мере надёжными долларовыми активами, например, казначейскими векселями. Здесь прослеживается прямая аналогия с ситуацией, когда происходит спекулятивная атака на валюту при режиме фиксированного курса. Во-вторых, процентный доход по ценным бумагам получает эмитент стейблкоинов, а не центральный банк. В-третьих, если стейблкоины станут достаточно распространёнными и удобными, они могут вытеснить банки из финансовой системы, переманив обычных вкладчиков, чьи средства составляют важнейшую часть капитала, необходимого банкам для выдачи кредитов. В принципе, все три проблемы можно решить, хотя на пути к этому стоит множество препятствий и сложностей.
Традиционные финансовые организации (банки) крайне обеспокоены тем, что могут потерять долю рынка из-за стейблкоинов, привязанных к доллару. В настоящее время они активно лоббируют введение ограничений на использование стейблкоинов — и, вероятно, будут продолжать это делать до тех пор, пока сами не запустят собственные аналогичные продукты. Что касается доступа к балансу ФРС в случае спекулятивной атаки на стейблкоины, то здесь возникают те же вопросы, что и в отношении любого банка или финансового института. Наличие системы страхования вкладов порождает проблему «морального риска». Установление лимитов страхового возмещения для отдельных лиц — лишь частичное решение; на практике государству зачастую крайне сложно избежать защиты всех вкладчиков, независимо от размера их вкладов. В конечном счёте, хотя стейблкоины и открывают новые технологические возможности для проведения транзакций, связанные с ними регуляторные вопросы во многом схожи с теми, что возникают в традиционном банковском деле. И если значимость стейблкоинов будет расти, эти вопросы неизбежно потребуют решения.
Криптоиндустрия может вкладывать огромные средства в политические процессы в Вашингтоне — как это происходило во время президентской кампании 2024 года в США. Какое-то время это может приносить плоды, но рано или поздно — возможно, уже в ближайшем будущем — возникнет кризис, который наглядно покажет: государству необходимо внедрить гораздо более комплексную систему регулирования.
ЦИФРОВЫЕ ВАЛЮТЫ ЦЕНТРАЛЬНЫХ БАНКОВ
Многие крупнейшие центральные банки мира, включая Европейский центральный банк, Банк Англии и Банк Канады, значительно продвинулись в разработке собственных цифровых валют — так называемых CBDC. На начальном этапе такие валюты могут предназначаться преимущественно для оптового использования — банками и финансовыми организациями, — однако со временем многие центральные банки, вероятно, выпустят розничные версии CBDC, доступные для частных лиц. В самом простом виде розничная CBDC может напоминать личный счёт в платёжном сервисе (вроде Venmo), открытый непосредственно в центральном банке. Это также может быть токен центрального банка или даже криптовалюта, санкционированная государством — в зависимости от того, как в ней реализованы механизмы обеспечения конфиденциальности. На самом деле, как мы увидим далее, существует множество альтернативных подходов к реализации; некоторые из них настолько различаются, что их трудно отнести к одной и той же категории.
Поначалу центральные банки довольно медленно реагировали на бурный рост цифровых валют. Отчасти это объясняется словами одного из руководителей крупного центрального банка, сказанными мне 10 лет назад (в ответ на призыв к введению чёткого регулирования, содержавшийся в моей книге 2016 года): «На данный момент криптовалюты не причиняют серьёзного вреда, и мы не хотим препятствовать инновациям».
Сегодня разработка CBDC идёт полным ходом. Более 90% центральных банков, входящих в Банк международных расчётов, изучают этот вопрос; а e-CNY — цифровая валюта Народного банка Китая — начала проходить бета-тестирование как раз в тот момент, когда разразилась пандемия. Всплеск официального интереса к этой теме произошёл бы в любом случае, но непосредственным толчком послужили события 2019 года: компания Facebook, имеющая 2 млрд пользователей, анонсировала создание криптовалюты Libra. Токен Facebook (который, по сути, не являлся полноценной криптовалютой) был заблокирован — сначала швейцарскими, а затем американскими регуляторами, — после чего проект был свёрнут (по крайней мере, временно).
Существует два различных обоснования для разработки CBDC. Большинство стран преподносят свои CBDC как способ повышения эффективности платежей и расширения доступа к финансовым услугам — по сути, речь идёт об усовершенствовании существующей финансовой системы, а не о создании её альтернативы. Дополнительным преимуществом является то, что этот процесс помогает лучше понять криптовалюты, в том числе возможные подходы к их регулированию.
Для некоторых стран существует ещё одна, не менее важная причина: ослабить позиции доллара — если не избавиться от его господства, то хотя бы ограничить его проникновение в сферу собственной торговли и финансов, а в идеале — отвоевать часть его доли в международных расчётах. Центральные банки этих стран надеются, что технология блокчейн поможет преодолеть барьеры, связанные с масштабом и сетевыми эффектами, благодаря которым доллар используется везде. В конце концов, если «безгосударственный» биткоин смог занять значительную нишу на рынке, то почему это не может быть под силу цифровой валюте, за которой стоит обеспеченное ресурсами государство?
В гонке за создание ведущей CBDC Соединённые Штаты почти наверняка могли бы одержать победу — если бы захотели. Этому способствуют как прочные исходные позиции доллара, так и значительное технологическое преимущество США. Официально ФРС начала изучать потенциальные преимущества и риски внедрения CBDC (для розничного использования) в начале 2022 года. Вполне понятно, почему США не спешат: зачем раскачивать лодку, если в нынешней системе доллар — безусловный лидер?
Но что, если развитие цифровых валют неожиданным образом подорвёт позиции доллара? Например, если возникнут высоколиквидные рынки для других валют, что нивелирует сетевые преимущества доллара, или появятся альтернативные каналы для международных платежей, находящиеся вне контроля американских регуляторов?
Невольно приходит на ум компания Eastman Kodak. В 1960-х и 1970-х годах Kodak зарабатывала целое состояние на производстве и продаже фотоплёнки — основную прибыль обеспечивала вовсе не продажа самих фотоаппаратов. Мой отец, заядлый фотограф, считал, что стоит потратить время и деньги, чтобы отправить отснятую плёнку по почте в Kodak, а не проявлять её в ближайшей аптеке; так же поступали и многие другие. А затем, в 1975 году, исследовательский центр Kodak в Рочестере создал первый цифровой фотоаппарат. Это сделало фотоплёнку ненужной и предопределило крах компании. Вероятно, с долларом ничего подобного не произойдёт, но если вы и так выигрываете в нынешней «валютной игре», зачем быть инициатором перемен?
Более того, учитывая, что финансовые рынки Соединённых Штатов — самые глубокие и ликвидные в мире, именно эта страна рискует потерять больше всех в случае масштабного киберсбоя в системе CBDC или кибертерроризма, поддерживаемого на государственном уровне. Крайне сложно устранить все недостатки новой крупномасштабной платёжной системы, не дав ей поработать некоторое время и не внося коррективы по ходу дела — методом проб и ошибок.
Существующая платёжная система, при всех её ограничениях и недостатках, развивалась и проходила проверку на прочность десятилетиями. Северная Корея, Китай, Россия и Иран уже давно круглосуточно пытаются взломать её, чтобы похитить средства у крупных банков и парализовать финансовую систему США. Безусловно, не обо всём становится известно широкой общественности. Я допускаю, что масштабный сбой в работе CrowdStrike в июле 2024 года — из-за которого пострадали авиакомпании, предприятия и даже оба моих компьютера — мог и не быть кибератакой. Однако я не уверен на 100%, что нам сообщили бы всю правду, если бы это действительно была атака. За последнее десятилетие я принял участие в нескольких конференциях высокого уровня по кибербезопасности, где присутствовали ведущие учёные из авторитетных университетов и руководители спецслужб ряда ключевых союзников США. После целого дня обсуждений всевозможных уязвимостей и уже случившихся — но почти не освещавшихся в СМИ — взломов, мне обычно хочется спрятаться под кровать. Хорошая новость заключается в том, что атаки на финансовый сектор пока не приводили к катастрофическим последствиям. Тем не менее ситуация становится всё более сложной: крупные банки всё чаще сообщают о крайне изощрённых атаках, за которыми, очевидно, стоят государственные структуры.
Вероятно, киберриски — пока ещё не главная проблема для большинства центральных банков. В нынешней финансовой системе банки играют ключевую роль в кредитовании малого и среднего бизнеса, и заменить эту функцию непросто. Более того, во многих регионах мира, включая Европу, банки остаются основным источником финансирования даже для крупных корпораций, что отчасти объясняется недостаточным развитием рынков облигаций.
Как бы сильно ни критиковали банки, технологии пока не могут полноценно воспроизвести их способность выстраивать долгосрочные отношения с местными предприятиями. Именно такие связи позволяют банкам выдавать кредиты, суммы которых слишком малы для рынка облигаций. Учитывая, что малый и средний бизнес — важнейший источник инноваций и рабочих мест в экономике США, государство не может позволить банкам исчезнуть в одночасье.
В принципе, банкам не обязательно полагаться исключительно на депозиты для своего финансирования — на практике большинство из них также выпускают облигации. Однако финансирование за счёт облигаций гораздо менее надёжно, чем за счёт депозитов, которые отличаются высокой устойчивостью. Дело в том, что существует обширная база розничных вкладчиков, которые не особо вникают в такие нюансы, как риск. Да и зачем им это делать, если государство предоставляет прямую гарантию по вкладам физических лиц в любом банке на сумму до 250 000 долларов? Если же этого недостаточно, можно распределить средства между несколькими банками — существуют даже специальные сервисы, которые сделают это за вас с минимальными затратами. Более того, даже если на счёте в одном банке у вас лежат миллиарды долларов и этот банк терпит крах, государство неоднократно доказывало, что придёт на помощь, чтобы предотвратить «эффект заражения». Когда в марте 2023 года обанкротился Silicon Valley Bank, у некоторых вкладчиков там были счета на миллиарды долларов — и все они получили государственную поддержку. И подобное повторится снова, что бы ни говорили нам регуляторы и политики.
Для некоторых экономистов прогрессивных взглядов одним из наиболее привлекательных аспектов CBDC является их способность подорвать влияние традиционной банковской системы; их вполне устраивает перспектива передачи центральному банку более прямого контроля над всем кредитованием в экономике. Тот факт, что по CBDC могут начисляться проценты — что выгодно отличает их от наличных денег, — можно использовать для привлечения средств из частных банков.
Согласно одной из моделей, центральный банк может аккумулировать все розничные депозиты в форме CBDC, а затем предоставлять эти средства обратно коммерческим банкам — например, через механизм аукционов. В такой системе банки сохраняют за собой функцию кредитования, но перестают принимать депозиты. Эта любопытная концепция вполне жизнеспособна, однако она создаёт для государства колоссальный соблазн отдавать предпочтение одним видам кредитования в ущерб другим — как это происходит, скажем, в Китае или Индии. Консерваторы, разумеется, крайне негативно относятся к идее наделения правительства столь широкими полномочиями, однако многих центристов также беспокоит, что CBDC могут стать предметом политических спекуляций.
Безусловно, появляются технологические альтернативы многим банковским услугам. Тем не менее, они пока недостаточно развиты, чтобы заменить банковское кредитование. В Китае компания Alibaba одной из первых начала предоставлять кредиты по низким ставкам обычным коммерческим клиентам, используя данные, собранные о них в процессе их покупок.
Существуют различные интернет-платформы для кредитования, использующие системы рейтингования. В Китае их сотни, в Соединённых Штатах — лишь несколько. Пока что им отведена лишь нишевая роль. Тем не менее, крупные технологические компании (Big Tech) обладают огромными преимуществами перед традиционными банками в плане сбора и использования данных, что вызывает серьёзное беспокойство у руководства банковского сектора. Кроме того, у банков сохраняются штаты сотрудников и сети филиалов, сформированные в эпоху, которая уже уходит в прошлое — это расходы, которых нет у их конкурентов из сферы высоких технологий. На данный момент регуляторные барьеры не позволяют технологическим гигантам вытеснить банки с рынка. Разумеется, эта сфера остаётся предметом крайне активных дискуссий.
Все перечисленные опасения — киберриски, системные сбои, устранение посредников и чрезмерное усиление государственной власти — объясняют, почему внедрение любых новых финансовых технологий должно происходить постепенно. В идеале, эксперименты с ними стоит проводить в странах, значительно меньших по масштабу, чем США. На протяжении последних десятилетий США внедряли инновации в сфере платёжных технологий довольно медленно. Так, переход на использование чипов в кредитных картах затянулся: одно время американскими картами было сложно пользоваться в Европе, где чиповые технологии внедрили гораздо раньше. США также не спешили внедрять систему клиринга в режиме реального времени (то есть практически мгновенных расчётов) для розничных транзакций. Система мгновенных платежей FedNow начала поэтапно внедряться только в июле 2023 года, тогда как в странах Северной Европы подобные системы успешно функционируют уже много лет. Клиринг в режиме реального времени существенно снижает кредитные риски и в конечном итоге должен привести к уменьшению комиссий по кредитным картам — которые, учитывая высокую развитость финансовой системы США, остаются неоправданно высокими.
Если предположить, что ФРС будет долго выжидать, прежде чем предпринять решительные шаги, возникает риск того, что CBDC другого государства может закрепиться на рынке настолько прочно, что вытеснить её будет крайне сложно. Европейский центральный банк активно движется к выпуску цифрового евро — по крайней мере, для использования на оптовом уровне. Евро и без того занимает значительную долю рынка; если цифровой евро получит развитие в период, когда Европа становится более сплочённой, а США — напротив, менее, то цифровая валюта вполне может расширить сферу влияния евро. Для Китая цифровой юань может стать полезным инструментом, чтобы убедить азиатских соседей — а возможно, и некоторых производителей сырьевых товаров — активнее использовать китайскую валюту. Это, в свою очередь, создаст предпосылки для более решительного отхода от доллара — что, вероятно, произойдёт в любом случае.
Опасения по поводу конкуренции со стороны CBDC других стран — в том числе Великобритании, обладающей финансовой системой мирового уровня, — стали одним из главных стимулов для Белого дома и ФРС заявить о своём интересе к данной теме. Возможно, одной лишь угрозы того, что Соединённые Штаты когда-нибудь могут ввести цифровой доллар, будет достаточно, чтобы удержать некоторые другие центральные банки от запуска собственных CBDC.
В шахматах есть известное выражение: «Угроза сильнее её исполнения». Возможно, это так, но вполне вероятно, что другие центральные банки решат проверить, не блефуют ли США, или же — как в случае с Китаем — в любом случае продолжат разработку планов по созданию параллельной валюты.
Учитывая геополитические амбиции — прежде всего в Тайваньском проливе и Южно-Китайском море, — Китай, безусловно, готовится к различным сценариям на случай, если США введут жёсткие финансовые санкции (подобные тем, что были введены против России). В любом случае, если Китай стремится к более широкому международному использованию юаня, создание системы расчётов, функционирующей независимо от существующей международной платёжной инфраструктуры, выглядит весьма заманчивой перспективой. При этом остаётся неясным, необходима ли для такой системы именно государственная CBDC, или же достаточно частных решений, подобных платёжной системе Alipay. Энтузиазм китайских потребителей по отношению к национальной цифровой валюте оказался довольно сдержанным — отчасти из-за того, что ей недостаёт широкого функционала, присущего Alipay и другим частным электронным платёжным средствам. Разумеется, в Китае правительству гораздо проще, чем в США, обязать всех граждан пользоваться именно его платёжным механизмом.
Угроза, которую любая иностранная CBDC может представлять для рынков США, невелика — хотя бы потому, что американское правительство способно ввести строгие ограничения, препятствующие её широкому использованию. Не стоит преуменьшать сложности, связанные с подобными мерами, однако введение ограничений практически неизбежно. Комиссия по ценным бумагам и биржам уже проявила немалую изобретательность в вопросе регулирования криптовалют (по мнению критиков — даже чрезмерную); те же методы могут быть применены и в этом случае — вероятно, на это согласился бы даже президент, одержимый идеей криптовалют.
Впрочем, в краткосрочной перспективе доллар может оказаться наиболее уязвимым в сфере глобальной теневой экономики, о которой шла речь в предыдущей главе. Можно ли считать нарушением правил попытки центральных банков разных стран привлечь к сотрудничеству участников глобальной теневой экономики? Американским чиновникам вряд ли стоит на это жаловаться, учитывая, что Министерство финансов США десятилетиями получает прибыль благодаря своим 100-долларовым купюрам.
Пожалуй, чтобы дать представление о сути вопроса и невероятном разнообразии рассматриваемых подходов, стоит рассказать о конкурсе, который осенью 2021 года организовало Денежно-кредитное управление Сингапура (центральный банк этой страны). В конкурсе приняли участие практически все ключевые игроки рынка: от крупнейших банков и финансовых организаций до технологических компаний и стартапов.
Сингапур — именно та страна, которая вполне может одной из первых выпустить CBDC, задав стандарты для других стран. Отчасти это объясняется развитым и высокотехнологичным финансовым сектором, а отчасти — тем, что сингапурцы привыкли к стремительным переменам.
Современный Сингапур — каким он показан, например, в фильме «Безумно богатые азиаты» (2018), с его сверкающими небоскрёбами, дорогими автомобилями и первоклассными парками развлечений, — разительно отличается от той отсталой развивающейся страны, что предстаёт в классической комедии «Дорога в Сингапур» (1940) с Бингом Кросби и Бобом Хоупом, где герои живут в хижинах из травы и передвигаются на повозках с педальным приводом. Сингапур ведёт постоянную борьбу с Гонконгом за звание главного финансового центра Азии. На данный момент Сингапур, пожалуй, вырвался вперёд: жёсткие меры Китая, направленные на ограничение независимости Гонконга, подрывают доверие к верховенству права — принципу, который в Сингапуре соблюдается очень строго, несмотря на то, что в целом в регионе по-прежнему процветает коррупция.
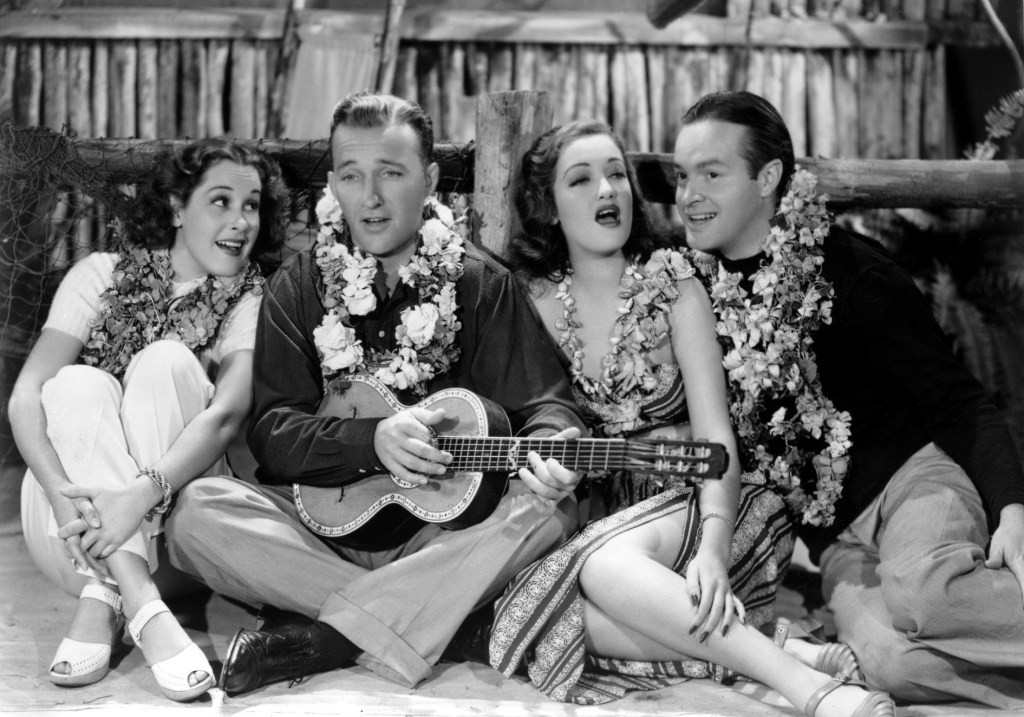
Кадр из фильма «Дорога в Сингапур»
Меня пригласили войти в состав жюри финального этапа конкурса, который транслировался в прямом эфире на сингапурском телевидении. Для меня это стало возможностью лучше узнать о широком спектре вопросов, возникающих по мере глубокого погружения в сферу цифровых технологий. В условиях конкурса был представлен перечень из 12 критериев, которым должны соответствовать CBDC: от эффективности и безопасности до инклюзивности и функциональной совместимости. Последнее понятие охватывает всё — от способности взаимодействовать с уже существующими банковскими системами до интеграции с цифровыми валютами других стран. Состав участников был впечатляющим: от технологических гигантов, крупных банков и компаний, выпускающих кредитные карты, до операторов блокчейн-сетей и стейблкоинов, криптобанков, экспертов в области безопасности, операторов трансграничных платёжных систем и многих других. Эта группа отличалась невероятным разнообразием: в неё вошли представители всех континентов, люди с самым разным уровнем образования и социально-экономическим положением.
Во всех презентациях присутствовал как минимум один общий элемент: восторг, который, по замыслу авторов, должны испытывать потребители при совершении платежей с помощью CBDC. По всей видимости, в жизни нет большей радости, чем оплата утреннего кофе цифровой валютой, выпущенной центральным банком. В остальном — что вполне ожидаемо — участники, представляющие крупные банки и компании, выпускающие кредитные карты, предлагали системы, призванные сохранить текущий уклад: они стремились скорее усовершенствовать существующую инфраструктуру, чем заменить её. Напротив, большинство технологических компаний, не связанных с банковским сектором, выступали за скорейший отказ от устаревших систем. Нас, вероятно, ждут серьёзные противостояния, в которых на начальном этапе преимущество будет на стороне банков — хотя вовсе не факт, что так будет всегда.
Одной из проблем, которая была затронута лишь в некоторых презентациях, стал вопрос осуществления международных транзакций — задача непростая, учитывая, что в каждой стране действуют свои правила и нормы. Казалось бы, обеспечить международную совместимость систем несложно, но на практике всё оказывается иначе; возможно, именно поэтому многие участники решили отложить обсуждение этой важной темы на потом. В каждой презентации рассматривался вопрос о том, как найти баланс между потребностью государства в аудите транзакций (для контроля за уплатой налогов и соблюдением норм безопасности) и стремлением граждан сохранить полную конфиденциальность некоторых операций. Большинство предложений сводилось к созданию многоуровневых систем с различными механизмами защиты в зависимости от суммы транзакции. Как правило, при совершении небольших платежей от плательщика требовалось лишь подтвердить наличие средств, без предоставления подробных идентификационных данных. Для проведения более крупных операций объём раскрываемой информации увеличивался. Проблема такой многоуровневой структуры заключается в том, что средства должны иметь возможность свободно перемещаться между уровнями — в противном случае каждый уровень превратился бы в отдельную валюту. Именно в момент передачи данных между уровнями информация о частных лицах становится уязвимой. Проще говоря, при нынешнем подходе перевод средств со счёта с высоким уровнем конфиденциальности (предназначенного для небольших сумм) на счёт с низким уровнем конфиденциальности (для крупных сумм) — и наоборот — неизбежно ставит под угрозу приватность первого счёта. На сегодняшний день ни одна платформа для выпуска CBDC не решила эту проблему полностью, несмотря на утверждения об обратном.
В целом, для меня хакатон по CBDC в Сингапуре стал своего рода сигналом: он продемонстрировал как стремительные темпы развития этой технологии, так и масштаб вопроса, привлекающий многих ведущих мировых технических специалистов. Некоторые из этих блестящих умов действительно полагают, что государственная цифровая валюта способна конкурировать с долларом — причём таким образом, который был невозможен в рамках традиционных финансовых систем, то есть банков. В краткосрочной перспективе к этому стоит относиться весьма скептически, однако было бы опрометчиво полностью исключать такую возможность в более отдалённом будущем.
©Kenneth Rogoff
Это сокращённая версия книги. Оригинал можно почитать тут.