Кеннет Рогофф: Наш доллар, ваши проблемы. Часть 1
Экономист и гроссмейстер, бывший сотрудник МВФ и ФРС США, Кеннет Рогофф вот уже более 20 лет находится на переднем крае исследования мировых экономических процессов. Он известен тем, что предсказал крах крупных инвестиционных банков в 2008 году, а также выдвинул теории о том, что режимы фиксированного валютного курса рушатся в течение 5 лет, а государственный долг выше 90% ВВП негативно сказывается на экономическом росте страны. В этой книге, резюмирующей его многолетний опыт, Рогофф рассуждает о трудностях жизни с долларом (для других стран), преимуществах и недостатках доминирования доллара (для США) и будущем доллара как мировой валюты в меняющейся геополитической обстановке.
ПРИВЛЕКАТЕЛЬНОСТЬ ФИКСИРОВАННОГО ВАЛЮТНОГО КУРСА
Для большинства стран мира вопрос не в том, как конкурировать с долларом, а в том, как жить с ним. Часто практикуется привязка курса национальной валюты к доллару. В послевоенный период этот подход опробовали практически все развитые и развивающиеся страны. И хотя сегодня лишь немногие государства жёстко привязывают свою валюту к доллару, очень многие практикуют строгий контроль над колебаниями курса. Понимание проблем, которые могут при этом возникнуть, затрагивает саму суть современной международной экономики.
Существуют веские причины, по которым фиксированный курс сохраняет свою привлекательность. Граждане большинства стран доверяют доллару гораздо больше, чем собственным центробанкам. Фиксированный курс упрощает жизнь экспортёрам и импортёрам, а также помогает банкам интегрироваться в мировую финансовую систему. И, что особенно важно, фиксированный курс делает денежно-кредитную политику прозрачной и понятной для рядового гражданина. Люди знают доллар и доверяют ему (возможно, даже больше, чем следовало бы). Таким образом, конвертируемость национальной валюты способствует росту доверия — тем более что каждый может легко отслеживать курс доллара.
С другой стороны, системы с фиксированным курсом являются хрупкими, и их крах приводит к катастрофическим последствиям. Банки банкротятся, страны объявляют дефолт, правительства уходят в отставку. Социальные, политические и экономические потрясения могут обернуться годами упущенного экономического роста или чем-то ещё худшим. Вспомним, что финансовый кризис 1998 года в России, спровоцированный неустойчивым фиксированным курсом, послужил катализатором, который помог Владимиру Путину прийти к власти. К числу других кризисов, связанных с фиксированными курсами, относятся кризис мексиканского песо 1994 года, азиатский финансовый кризис 1997–1998 годов (затронувший, в частности, Таиланд, Индонезию и Корею), кризис 1999 года в Бразилии и кризис 2002 года в Аргентине. Во время европейского долгового кризиса 2010–2012 годов угроза принудительного выхода из еврозоны и перехода на национальную валюту, резко потерявшую в стоимости, висела дамокловым мечом над Грецией, Испанией, Италией и другими европейскими странами, испытывающими экономические трудности.
Недостаток жёсткой привязки курса национальной валюты к доллару заключается в том, что она накладывает строгие ограничения на денежно-кредитную политику страны, вынуждая её синхронизировать изменение процентных ставок с действиями Федеральной резервной системы (ФРС) США. Роберт Манделл называл эту проблему трилеммой: страна не может одновременно поддерживать фиксированный валютный курс, сохранять открытость рынков капитала и проводить независимую процентную политику.
В 1950-х и 1960-х годах большинство экономистов считали фиксированный курс надёжным и эффективным подходом. Созданная после войны Бреттон-Вудская система фиксированных курсов, основанная на долларе, способствовала уверенному экономическому росту во многих странах мира в 1950-х и 1960-х годах. Канадский опыт перехода к плавающему курсу в 1950–1962 годах продемонстрировал, что такой режим вполне жизнеспособен, хотя большинство стран предпочли сохранить привязку своих валют к доллару.
Не все были согласны с тем, что фиксированные курсы — это удачное решение. В своём классическом труде 1953 года Милтон Фридман доказывал, что режим плавающего валютного курса, определяемого рынком, в конечном счёте окажется гораздо более устойчивым, чем шаткая система фиксированного курса, устанавливаемого политиками и технократами.
Время подтвердило правоту Фридмана. Действительно, крах Бреттон-Вудской системы во многом произошёл из-за того, что США — страна, находившаяся в центре этой системы, — не смогли выполнить свою часть обязательств: поддерживать стабильные цены. США столкнулись с ползучей инфляцией, которая в конце 1960-х годов переросла в резкий рост цен, а в 1970-х — в настоящий галоп. Инфляция в США дестабилизировала ситуацию во всём мире.
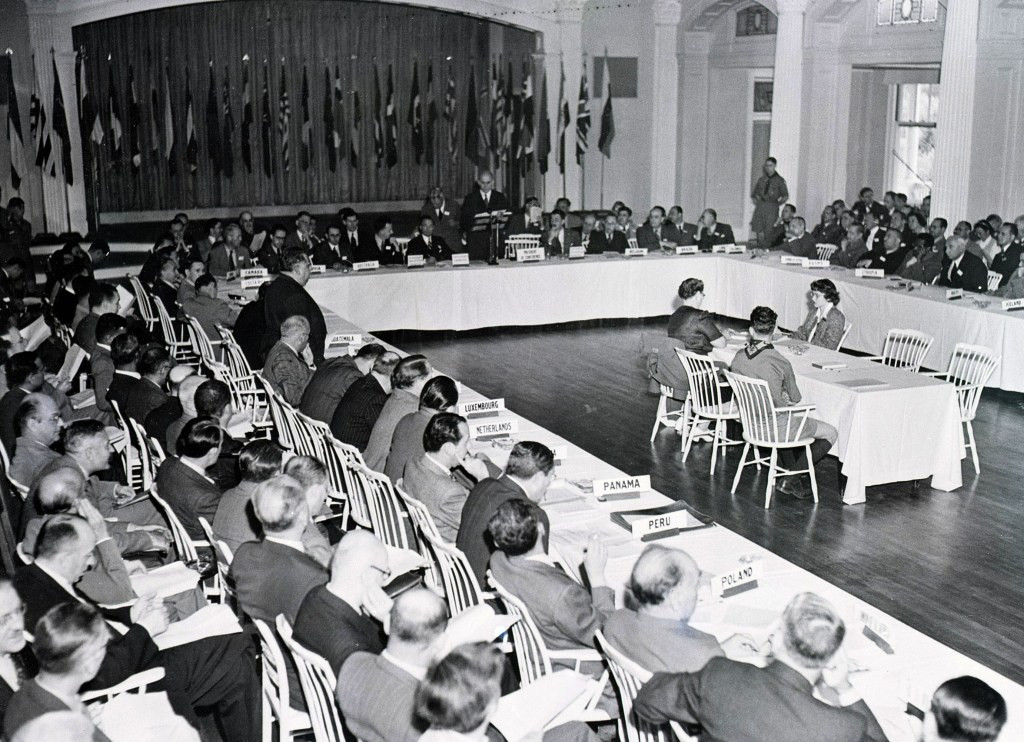
Бреттон-Вудская конференция
Однако один из прогнозов Фридмана оказался совершенно неверным: он утверждал, что плавающие валютные курсы будут меняться плавно, реагируя на инфляцию и изменение процентных ставок. На деле же плавающие курсы продемонстрировали колоссальную волатильность. В 1976 году Рудигер Дорнбуш предложил блестящее объяснение этому явлению в своей модели «проскакивания» (overshooting): поскольку из-за свойственной кейнсианской модели ценовой инертности для корректировки цен требовалось время, именно валютный курс принимал на себя всю тяжесть адаптации в краткосрочной перспективе — подобно тому, как это происходит согласно принципу Ле Шателье в химии. Валютный курс «проскакивал» уровень долгосрочного равновесия и возвращался к нему лишь по мере того, как цены окончательно подстраивались под новые условия.
Рудигер Дорнбуш
Милтон Фридман
Когда в 1970-х годах валюты развитых стран перешли к плавающим курсам, сложившаяся ситуация вызвала недовольство у европейских государств: колебания курсов имели место не только между Европой и США, но и между самими европейскими странами, каждая из которых имела собственную валюту.
Высокая волатильность валютных курсов противоречила главной цели послевоенной экономической политики Европы — созданию торгового блока, способного на равных конкурировать с США.
Кроме этого Европа в 1970-х годах столкнулась с неконтролируемой двузначной инфляцией; единственным заметным исключением была Германия, где на пике инфляция достигала лишь 7%.
Соседи Германии — как бы они ни относились к самой стране — хотели, чтобы их валюты были привязаны к немецкой марке, как и предсказывал Отмар Иссинг. Постепенно возникла идея «убить двух зайцев одним выстрелом»: привязать курсы валют остальных европейских стран к немецкой марке — подобно тому, как в эпоху Бреттон-Вудской системы они были привязаны к доллару. Это позволило бы напрямую стабилизировать взаимные курсы валют всех европейских стран и, как ожидалось, косвенно помогло бы обуздать инфляцию, вынудив центральные банки Европы следовать примеру Бундесбанка, проводившего жёсткую денежно-кредитную политику.
Отмар Иссинг
В то время ни экономическое сообщество, ни политики не осознавали: если главной целью была низкая инфляция, то более надёжным решением стало бы предоставление национальным центробанкам значительно большей независимости и предписание уделять первостепенное внимание сдерживанию инфляции.
Не пошёл ли бы процесс формирования Евросистемы по совершенно иному пути, если бы этот подход был своевременно понят? Да, были бы утрачены неоспоримые преимущества единой европейской валюты, но исчезли бы и те жёсткие рамки, которые в итоге привели к европейскому долговому кризису.
Роберт Манделл
Однако конечной целью европейских политиков была не просто стабилизация курсов внутри Европы, а переход к единой валюте — и созданию своего рода Соединённых Штатов Европы. Теоретическое обоснование такого объединения было разработано ещё в 1950-х и 1960-х годах экономистами Джеймсом Мидом и Робертом Манделлом. Однако оставался вопрос: как именно осуществить этот переход? Внезапное объединение стран с кардинально различающимися уровнями процентных ставок и инфляции привело бы к хаосу.
Европейские лидеры решили двигаться к валютному союзу постепенно и осторожно — до тех пор, пока не будет достигнута достаточная степень сближения экономической политики, обеспечивающая «мягкую посадку». Европейские политики, безусловно, знали о крахе Бреттон-Вудской системы, но считали, что он был вызван главным образом безответственным поведением США. Можно было рассчитывать на то, что Германия предпримет все необходимые меры для поддержания низкой инфляции. Большинство ведущих европейских политиков и лиц, принимающих решения, поверили в эту версию.
Пол Кругман
Американские экономисты не разделяли их оптимизма, особенно с учётом продолжающейся эволюции финансовых рынков, предоставившей спекулянтам огромные возможности для использования кредитного плеча и обеспечившей им высокую ликвидность. Взяв за основу математическую модель, разработанную для анализа причин краха золотого стандарта (1920–1930-е годы), Пол Кругман обосновал тезис о том, что неустойчивые режимы фиксированных валютных курсов почти неизбежно заканчиваются масштабной спекулятивной атакой.
Согласно модели Саланта — Хендерсона — Кругмана, правительство принуждает центробанк монетизировать государственный долг; банк справляется с этой задачей до тех пор, пока у него не начинают истощаться резервы, необходимые для проведения валютных интервенций. В определённый, заранее известный момент спекулянты устремляются на рынок, чтобы скупить последние доллары. В своём упрощенном виде эта модель, мягко говоря, совершенно нереалистична. Прежде всего, валютные кризисы крайне трудно предсказать в реальности, тогда как в модели кризис наступает точно по расписанию. Тем не менее, этот анализ наглядно продемонстрировал, что подобная ситуация не может продолжаться вечно, даже если резервы используются для того, чтобы отсрочить момент расплаты.
Эти теоретические рассуждения не охладили пыл европейцев. Население стран континента сетовало на высокую инфляцию, завидуя низким темпам роста цен в Германии. Как отмечал Иссинг, жители остальных европейских стран мечтали иметь немецкие марки вместо собственных нестабильных валют. После длительного периода экспериментов, Европа перешла к системе, при которой валютные курсы были жёстко привязаны к немецкой марке. Предполагалось, что это запустит механизм «благотворного круга»: доверие к системе привязки укрепит стабильность курсов, что, в свою очередь, ещё больше повысит это доверие.
Какое-то время система, казалось, работала успешно. Первым тревожным сигналом стал обвал курса финской марки в ноябре 1991 года, когда она обесценилась на 14%. В банковском секторе Финляндии назревали серьёзные проблемы, а курс национальной валюты всё больше казался завышенным — особенно после распада Советского Союза, который был соседом Финляндии и одним из основных рынков сбыта её экспортной продукции. Вокруг финской валюты начали кружить спекулянты, и денежные власти в конечном счёте осознали, что не смогут бесконечно сдерживать атаки на курс.
Финляндия пережила тяжелейший банковский кризис. Финские банки оказались банкротами, поскольку имели огромные долги в долларах, а их основные доходы поступали в обесценившейся к тому времени национальной валюте — финских марках.
В конце 1992 года последовала аналогичная атака на шведскую крону. Будучи уверенным, что фундаментальные экономические показатели страны не дают оснований для атаки на валюту, шведский Риксбанк решил, что если проявить твёрдость, спекулянты будут повержены. Ключевые процентные ставки были повышены до 50%, а одна из ставок достигла 500%. К сожалению, столь высокие ставки означали банкротство банковской системы Швеции. Резкий рост краткосрочных ставок привел к тому, что цена заимствований для банков значительно превысила доходы от выдачи кредитов. Риксбанк держал оборону 30 дней, но к моменту, когда он был вынужден уступить, банковская система уже оказалась в кризисе. Как говорил Джон Мейнард Кейнс: «Рынок может оставаться иррациональным дольше, чем вы — платёжеспособным».
Джордж Сорос
Швеция и Финляндия были не единственными жертвами. В 1992 году одна страна за другой становились мишенями спекулянтов; в их число вошли Италия, Испания и Великобритания.
Когда 15 сентября 1992 года Банк Англии признал поражение и позволил фунту обесцениться, он, по некоторым данным, потерял 7 миллиардов долларов всего за час — причём 1 миллиард из этой суммы достался Джорджу Соросу.
Спекулянты также обрушили испанскую песету и итальянскую лиру, но не французский франк. Дело в том, что Германия решила задействовать всю свою мощь для поддержки ключевого союзника — Франции, понимая, что в противном случае подорвало бы свою послевоенную цель: мирную интеграцию в европейское сообщество.
Сегодня экономисты понимают: в условиях относительно открытых рынков капитала жёстко фиксированные валютные курсы, которые ещё вчера казались незыблемыми, могут за один день стать весьма уязвимыми — особенно когда утрата доверия обнажает глубинные макроэкономические проблемы.
ГИПЕРИНФЛЯЦИЯ
Может показаться, что валютные потрясения, обрушившиеся на Европу в начале 1990-х годов, должны были положить конец режимам жёстко фиксированных валютных курсов. Однако этого не произошло — хотя здесь важно понимать контекст. В начале 1990-х годов инфляция во всём мире вышла из-под контроля. Многие страны находились в отчаянном положении, и если фиксация валютного курса позволяла сбить инфляцию хотя бы на год или два, большинство правительств не заботило, что произойдёт потом.
Поразительно, но в 1992 году более чем в 40 странах уровень инфляции превышал 40%; многочисленные исследования показывают, что такой уровень инфляции почти всегда пагубно сказывается на экономическом росте. В список стран с очень высокой инфляцией входили государства Латинской Америки, Африки, Ближнего Востока и Восточной Европы, не говоря уже о новых независимых государствах бывшего Советского Союза, включая Украину и Россию.
Джеффри Сакс
Среди экономистов велись горячие споры о том, как остановить инфляцию. Некоторые из наиболее видных экономистов, в том числе Джеффри Сакс из Гарварда, отстаивали мнение, что режим фиксированного курса является наименее затратным способом снижения инфляции — по крайней мере, на начальном этапе.
На первый взгляд этот аргумент и сегодня кажется весьма убедительным. Когда страну поражает сильная инфляция, никто не верит, что правительство сможет сдержать её; малейший намёк на рост цен может спровоцировать массовый отказ от национальной валюты. Валютный якорь служит наглядной демонстрацией решимости властей — инструментом, за которым общественность может следить ежедневно. Однако возникает проблема: если инфляция всё же начинает снижаться, как правительству выйти из этого режима, не растеряв при этом с таким трудом завоёванное доверие? И что произойдёт, если со временем решимость правительства ослабнет?
Аргумент Сакса наиболее убедителен в случае со странами, достигшими уровня гиперинфляции в 40% и более в месяц. Таблица 1, в которой приведён рост цен в период с 1970 по 2000 год в некоторых крупных развивающихся странах, показывает, насколько сложно контролировать инфляцию, когда она выходит из-под контроля. ДР Конго занимает 1-е место с ростом цен более чем на 10 квадриллионов процентов (квадриллион — это тысяча триллионов) благодаря 3 эпизодам гиперинфляции. В Бразилии было 2 эпизода гиперинфляции, и инфляция достигла 1 квадриллиона процентов; в Аргентине — 100 триллионов процентов. Очевидно, что инфляция на таких уровнях обнуляет долг, выраженный в местной валюте. Это может быть удобно для правительства, но наносит значительный сопутствующий ущерб остальной экономике. В стране, столкнувшейся с гиперинфляцией, потребители и предприятия практически не могут функционировать в нормальном режиме.
СтранаСуммарная девальвация (%) по отношению к долларуДР Конго9,924,011,976,047,800Бразилия124,316,767,667,574Аргентина2,855,714,286,430Никарагуа933,784,495,428Перу9,129,198,866Боливия54,040,304Турция7,500,585Мексика77,749Индонезия2,798Египет783Италия (к марке)312Австралия104Великобритания64Канада39Малайзия23Панама0Германия–54Япония–59Зимбабве (1970-2009)419,999,831,580,067,000,000,000,000,000Венесуэла (1970-2024)82,409,318,181,818,100Таблица 1. Совокупное изменение обменного курса по отношению к доллару США: январь 1970 — декабрь 2001
В 1980-х и начале 1990-х годов гиперинфляция была эпидемией глобального масштаба. В XXI веке гиперинфляция встречалась гораздо реже. В Зимбабве в 2008–2009 годах уровень инфляции достигал 50 000% в год, что стало результатом десятилетий катастрофического авторитарного правления, разрушившего некогда процветающую экономику во имя социализма. Как видно из нижней части таблицы, совокупная инфляция в Зимбабве в XXI веке превосходит даже инфляцию в ДР Конго в XX веке, достигая 400 октиллионов процентов.
Представьте, что каждый раз при заселении в отель вам требуются два чемодана: в одном — одежда, а в другом — наличные для оплаты номера; именно так может выглядеть жизнь в условиях гиперинфляции.
Ещё одной страной, пережившей гиперинфляцию в нынешнем столетии, стала Венесуэла — государство, которое, по некоторым оценкам, обладает запасами нефти, превышающими саудовские. Когда-то одна из самых богатых стран Латинской Америки, Венесуэла пострадала от десятилетий авторитарного правления с социалистическим уклоном. При Уго Чавесе экономика Венесуэлы начала медленно, но неуклонно приходить в упадок, несмотря на высокие цены на нефть; отчасти это было вызвано обвалом как государственных, так и частных инвестиций. Разумеется, было непросто сразу разглядеть, к чему в конечном счёте приведёт экономическая политика Венесуэлы. В отличие от банковских или валютных кризисов, которые обычно разражаются внезапно, гиперинфляция может подкрадываться незаметно. После смерти Чавеса в 2013 году его преемником стал Николас Мадуро. Политика Мадуро лишь ускорила падение, начавшееся при Чавесе. Санкции США, безусловно, усугубили ситуацию, но вряд ли они стали главной причиной кризиса.
Несмотря на колоссальные запасы нефти, Венесуэла пережила один из самых сильных экономических спадов мирного времени со времён Второй мировой войны. Объём производства сократился более чем на 35%, а после 2015 года страну покинули свыше 7 миллионов человек — почти четверть населения по состоянию на 2022 год.
Порой лидеры государств настолько отчаиваются в попытках обуздать высокую инфляцию, что готовы пойти на риск и ввести режим фиксированного курса, даже если их предупреждают о возможных катастрофических последствиях. Одной из таких стран в 1980-х годах стала Мексика.
Пытаясь преодолеть последствия долгового кризиса 1982 года, в 1988 году Мексика вернула привязку своей валюты к доллару. На фоне движения Европы к единой валюте многим эта идея казалась вполне разумной. Проблема заключалась в том, что привязка была односторонней. Американские власти ясно дали понять, что не собираются помогать поддерживать этот режим; иными словами, они не намеревались поступать так, как Германия, оказавшая финансовую помощь Франции в 1992 году. «Наш доллар — ваши проблемы».
К несчастью для Мексики, в последующие годы масштабы и волатильность международных потоков капитала значительно возросли, что оставило правительству гораздо меньше пространства для манёвра и ошибок. Ситуацию усугубило подписание Североамериканского соглашения о свободной торговле (НАФТА), которое обязало Мексику шире открыться для американских инвесторов. Со своей стороны, Мексика совершила ошибку, чрезмерно полагаясь на «тесобонос» — государственные облигации, ориентированные на рынок США и подлежащие погашению в долларах, а не в песо. Тем не менее, в течение нескольких лет валютная политика Мексики, казалось, приносила плоды: инфляция снижалась, а приток капитала способствовал росту курса песо по отношению к доллару. К сожалению, экономическая политика Мексики не была в достаточной мере согласована с политикой США, чтобы этот механизм мог эффективно работать в долгосрочной перспективе. Уровень инфляции значительно превышал аналогичный показатель в США, и со временем конкурентоспособность песо снижалась. Курс песо не был жёстко привязан к доллару; допускалось его постепенное снижение в рамках режима «ползучей привязки». По большинству оценок, к началу 1990-х годов реальный курс песо уже существенно отклонился от равновесного уровня.
Весной 1994 года Рудигер Дорнбуш подготовил для конференции в Брукингском институте доклад, в котором подробно изложил причины, по которым курс мексиканского песо был завышен и требовал девальвации на 20% или более. Выступление Дорнбуша и последовавшая за ним дискуссия стали событием исторической важности — как с точки зрения понимания экономистами использования фиксированного курса для борьбы с инфляцией, так и для самой Мексики. Дефицит счёта текущих операций Мексики достиг 7% ВВП, что считается очень высоким показателем. Дорнбуш и его соавтор Алехандро Вернер считали, что решить эту проблему можно было только путём девальвации национальной валюты. Дорнбуш и Вернер подчёркивали: крайняя мера в виде фиксации валютного курса как части плана по стабилизации инфляции, как правило, должна носить временный характер и со временем уступать место более гибкому режиму. Однако это вновь оставляло открытым вопрос о том, как осуществить такой переход плавно, не став при этом жертвой спекулянтов.
20 декабря 1994 года новое правительство Эрнесто Седильо допустило снижение курса песо на 15%.
Новая администрация часто готова принять на себя неизбежные издержки болезненной экономической корректировки на раннем этапе, пока ответственность за них можно возложить на предшественников.
Есть старый анекдот о том, как Сталин передал своему будущему преемнику Хрущёву два письма, наказав открыть первое, когда тот попадёт в серьёзную беду, а второе — когда столкнётся с серьёзными неприятностями во второй раз. В первом письме говорилось: «Вали всё на меня». Во втором: «Пиши два письма».
Роберт Рубин
Рынки охватила паника. В конечном счёте песо обесценился не на 15 и не на 20, а более чем на 50%. Чтобы предотвратить дефолт Мексики, США и МВФ предоставили ей финансовую помощь. Президент Клинтон вместе с министром финансов Робертом Рубином и его заместителем по вопросам международной экономики Ларри Саммерсом сумели найти источник средств, который Конгресс не мог (на тот момент) заблокировать, — Фонд стабилизации валютных курсов, предназначенный для сглаживания валютной волатильности.
Морис Обстфельд
Обесценивание песо в сочетании с резким повышением процентных ставок — мерой, необходимой для предотвращения ещё большего падения курса, — нанесло сокрушительный удар по банковской системе по тем же причинам, что и в Европе. Мексика, только что пережившая «потерянное десятилетие» экономического роста после долгового кризиса 1982 года, вновь столкнулась с длительным замедлением экономики.
Год спустя, в 1995 году, мы с Морисом Обстфельдом представили более радикальный взгляд на эти события; его суть сводилась к тому, что в большинстве случаев вопрос в том, когда (а не если) рухнет режим фиксированного курса.
Мы проанализировали историю привязки валютных курсов и показали, что практически в любой ситуации, когда страна имела умеренно открытые для международного капитала (то есть для спекуляций) рынки, режим фиксированного курса рушился в течение 5 лет; исключений было лишь несколько.
Мы доказывали, что большинству стран следует перейти к режиму гибкого валютного курса в сочетании с таргетированием инфляции.
Таким образом, в ходе панельной дискуссии в Брукингском институте, посвящённой докладу Дорнбуша и Вернера, была допущена ошибка в одном принципиально важном моменте. Мексике требовалась не просто разовая девальвация, за которой последовало бы ускоренное обесценивание валюты. Ей нужно было полностью отказаться от идеи чрезмерной ориентации денежно-кредитной политики на валютный курс для стабилизации инфляции. В нашей статье мы выделили ряд азиатских валют, которые могли столкнуться со схожими трудностями; в частности, мы отмечали, что особого внимания заслуживает тайский бат, чья привязка к доллару действовала уже 5 лет. Как это часто бывает с финансовыми кризисами, точно предсказать сроки было сложно. Оказалось, что мы поторопились на пару лет.
КОГДА РЕЖИМЫ ФИКСИРОВАННОГО КУРСА ИСЧЕРПЫВАЮТ СЕБЯ
Стэнли Фишер
Летом 1997 года меня пригласили в МВФ прочитать недельный курс по актуальным вопросам международной экономики. Там Стэнли Фишер, который входил в состав диссертационного совета, когда я защищал докторскую диссертацию в МТИ, а на тот момент занимал пост заместителя директора-распорядителя МВФ, пригласил меня к себе, чтобы обсудить целесообразность перехода Иордании к режиму фиксированного валютного курса — идею, которую МВФ обсуждал с властями этой страны. Разумеется, я ответил, что такой вариант стоит рассматривать лишь в самых крайних обстоятельствах: он мог бы продержаться всего несколько лет, после чего неизбежно последовал бы тяжелейший кризис. В итоге Иордания так и не перешла на фиксированный курс; даже если бы власти страны рассматривали такую возможность, новости из Азии, поступившие всего через несколько дней, сорвали бы эти планы.
Когда 2 июля 1997 года курс тайского бата рухнул более чем на 15%, это стало настоящим шоком для большей части мира, почему-то считавшего, что Азия застрахована от проблем с фиксированными курсами, с которыми ранее столкнулась Европа. К декабрю 1997 года бат обесценился почти на 50%. Хотя критики поспешили возложить вину на МВФ, реальная картина была гораздо сложнее. Во-первых, Таиланд — подобно Мексике накануне её краха — имел огромный дефицит счёта текущих операций, который достиг 7% ВВП. Более того, без ведома МВФ тайские власти втайне сокращали свои долларовые резервы, используя форвардные контракты на обменный курс бата к доллару. По сути, форвардные контракты обязывали власти продавать доллары за баты через несколько месяцев; это имело последствия, весьма схожие с покупкой батов за доллары в текущий момент, однако было гораздо менее заметным. Фиксация ожидаемого будущего валютного курса способствовала удержанию текущего курса на должном уровне. МВФ не был должным образом проинформирован.
Примечательно, что правительство Таиланда не допускало значительного дефицита бюджета, даже несмотря на то, что страна в целом активно занимала средства за рубежом. В то же время местные финансовые организации — как банки, так и трастовые компании — привлекали долларовые займы, направляя значительную часть этих средств на покупку недвижимости внутри страны. Эти долговые инструменты, несмотря на привязку бата к доллару, предлагали более высокие процентные ставки по сравнению с американскими аналогами, что привлекало иностранных инвесторов. Высокие темпы экономического роста (в среднем около 9% в предыдущем десятилетии), вероятно, создавали у инвесторов иллюзию безопасности: они полагали, что стоимость приобретаемой недвижимости и земельных участков со временем неизбежно вырастет, обеспечивая тем самым надёжность выданных кредитов.
Когда курс национальной валюты резко упал, порочность этой логики стала очевидной. Стоимость портфелей тайской недвижимости в долларовом выражении стремительно снизилась — настолько, что суммы кредитов (особенно в долларах) по многим объектам превысили рыночную стоимость самой недвижимости, что привело к массовым дефолтам заёмщиков. Ситуацию усугубляло то, что финансовым организациям, вынужденным удовлетворять требования клиентов о выводе средств, приходилось продавать залоговую недвижимость по бросовым ценам. Это, в свою очередь, запускало цепную реакцию падения цен, в результате чего всё больше кредитов, обеспеченных недвижимостью, оказывались «под водой» (то есть сумма долга превышала стоимость залога); таким образом, «токсичные» кредиты тянули за собой на дно и вполне надёжные займы. Последним ударом по экономике Таиланда стала внезапная остановка притока иностранного капитала, из-за чего даже для финансово устойчивых тайских заёмщиков рефинансирование долга стало чрезвычайно дорогим. Экономика, которую ещё недавно называли «азиатским чудом», погрузилась в глубокую рецессию.
В течение следующих нескольких месяцев посредством «эффекта заражения» проблемы перекинулись на Индонезию (август) и Корею (ноябрь), поскольку иностранные спекулянты искали новые страны с жёсткими валютными режимами, чтобы атаковать их, а доверие местных участников рынка падало. За этим последовал крах, масштабы которого столь велики, что их даже трудно представить.
Кризис индонезийской рупии начался в июле–августе 1997 года и усилился к началу 1998 года; курс упал с 2600 рупий за доллар до 11 000 рупий за доллар в январе 1998 года, а затем до 14 000 рупий за доллар в июле. В Индонезии значительные объёмы заимствований в иностранной валюте осуществлялись не финансовыми организациями, а компаниями реального сектора. Однако последствия для экономики оказались теми же: объёмы производства сократились более чем на 14%. Ситуацию усугублял тот факт, что всего за 3 десятилетия до этого правительство Индонезии уже допускало дефолт по своим долговым обязательствам.
Кризис также охватил Южную Корею, где основными заёмщиками на внешних рынках выступали банки, а значительная часть привлечённых средств также направлялась в сектор недвижимости. Курс упал с 800 вон за доллар в 1996 году до почти 1400 в 1998 году. Несмотря на кредит от МВФ в размере 58 млрд долларов, экономика Кореи столкнулась с глубокой рецессией: рост ВВП сменился падением на 6%, хотя в предыдущее десятилетие рост ежегодно превышал 5%.
Махатир Мохамад
Особый интерес представляет случай Малайзии, который стал предметом многочисленных исследований. Некоторые ставят в заслугу премьер-министру Махатхиру Мохамаду то, что он, вопреки стандартным рекомендациям МВФ, решился ввести меры контроля, не позволявшие иностранным спекулянтам внезапно выводить капитал из страны.
Рекомендации МВФ сводились к тому, что налогообложение входящих потоков капитала — включая, зачастую, средства экспатов, проживающих за рубежом, — допустимо, поскольку это сдерживает чрезмерно быстрый приток денег. Однако препятствовать выводу средств иностранными инвесторами в условиях кризиса контрпродуктивно, так как впоследствии может потребоваться много времени, чтобы убедить их вернуться. Несмотря на решительные действия премьер-министра, Малайзия не избежала глубокой рецессии, а курс её национальной валюты по отношению к доллару все же упал почти на 50%.
В основе азиатского финансового кризиса лежали валютные курсы. Практически все банковские и финансовые кризисы в Азии были тесно связаны с крахом режимов фиксированного курса. Регулирующие органы позволяли азиатским банкам, финансовым фирмам и компаниям накапливать значительные долги, номинированные в долларах. В этом и заключается одна из проблем, связанных с фиксированными курсами.
Чтобы поддерживать стабильный курс, властям необходимо убедить инвесторов в том, что этот режим сохранится на неопределённо долгий срок. Из-за этого регулирующим органам сложно отговорить компании от наращивания долларовой задолженности. Правительство не может, с одной стороны, твердить: «Мы ни за что не пойдём на девальвацию», а с другой — настаивать, чтобы компании не брали долларовые кредиты за рубежом, мотивируя это тем, что «риск того, что мы можем передумать, слишком велик».
После азиатского финансового кризиса 1997–1998 годов режимы фиксированного валютного курса продолжали рушиться — в частности, это коснулось России и Бразилии. В 1990-е годы российская экономика переживала глубокий кризис, вызванный распадом Советского Союза. В период с 1992 по 1996 год уровень потребительских цен вырос более чем на 11 000%; это ещё не была гиперинфляция в чистом виде, но для рядового российского пенсионера, получавшего фиксированный доход в рублях, данное различие не имело никакого значения. Впрочем, в 1997 году ситуация начала стабилизироваться: инфляция снизилась до «всего» 17%. Стремясь закрепить достигнутые успехи, Россия согласилась на программу МВФ, целью которой было дальнейшее снижение инфляции до 8%; ключевым элементом этой программы стала привязка курса рубля к доллару, введённая в январе 1998 года. Если это кажется самоубийственным шагом, стоит вспомнить, что мы говорили об Иордании: в то время МВФ по-прежнему считал фиксированные курсы эффективной антиинфляционной мерой, а многие ведущие экономисты называли этот подход идеальным решением.
К сожалению, данная программа требовала от органов, отвечающих за бюджетную политику, нереалистичного уровня дисциплины, а от спекулянтов — маловероятной сдержанности. Уже через месяц курс рубля оказался под давлением. Наблюдая за катастрофическими последствиями в азиатских странах, уступивших натиску спекулянтов, центральный банк России упорно пытался сохранить привязку курса. К июлю 1998 года Россия согласовала с МВФ масштабную программу финансирования, направленную на стабилизацию бюджетной политики и укрепление доверия к рублю. МВФ выделил 15 млрд долларов, Всемирный банк — 6 млрд, а правительство Японии — ещё 1,5 млрд. Этого оказалось недостаточно. В августе 1998 года центральный банк окончательно признал поражение. Россия перешла к плавающему валютному курсу, объявила дефолт по внутреннему долгу и ввела мораторий на выплаты иностранным кредиторам, что также является формой дефолта.
Обвал курса рубля и российский дефолт едва не привели к глобальному экономическому кризису. Крупный хедж-фонд Long-Term Capital Management (LTCM) на момент дефолта владел значительным объёмом российских государственных долговых обязательств; аналогичные позиции были и у ряда других западных хедж-фондов. Особенность LTCM заключалась в том, что в основе его бизнес-модели лежала довольно простая стратегия: игра на разнице цен между недавно выпущенными долгосрочными казначейскими облигациями США и так называемыми «старыми» выпусками (например, облигациями, выпущенными всего неделей ранее). Эти бумаги были практически полными аналогами друг друга, однако на вторичном рынке «старые» выпуски продавались с небольшим дисконтом.
На момент объявления дефолта в России фонд LTCM контролировал долю в 5% мирового рынка инструментов с фиксированной доходностью — невероятный показатель. Это спровоцировало панику, вызванную нехваткой ликвидности, и привело к кратковременной остановке торгов на рынке казначейских векселей США — крупнейшем и наиболее ликвидном финансовом рынке мира. В итоге вмешался Федеральный резервный банк Нью-Йорка, организовавший спасение фонда.
Следующей крупной страной, отказавшейся от режима фиксированного курса, стала Бразилия — государство, ранее пострадавшее от череды эпизодов гиперинфляции. Как и другие страны, Бразилия искала способ обуздать инфляцию и решила использовать для этого валютный курс. В июле 1994 года она привязала курс своей валюты к доллару, одновременно введя в обращение новую денежную единицу — реал. В рамках так называемого «Плана Реал» допускалось снижение курса национальной валюты, однако темпы этого обесценивания значительно отставали от роста цен, что быстро привело к существенной переоценённости реала. Мир уже наблюдал подобный сценарий во многих странах — в частности, в Мексике, втором по величине государстве Латинской Америки после Бразилии.
Из-за крайне высокой инфляции и крайне медленного снижения валютного курса Бразилия стала довольно дорогой страной, причём цены росли день ото дня. Режим фиксированного курса (с элементами «ползучей привязки») в Бразилии продержался примерно 5 лет. Когда в начале 1999 года режим привязки курса рухнул, это падение было стремительным и болезненным. По иронии судьбы — как и в случае с Россией, — крах произошел именно тогда, когда привязке наконец удалось практически полностью устранить инфляцию. К сожалению, этот успех пришёл слишком поздно: из-за роста цен реал оказался сильно переоценённым, дефицит счёта текущих операций достиг 5% ВВП, а экономика скатилась в рецессию. Значительная часть внутреннего государственного долга была краткосрочной и требовала рефинансирования в течение года. Кризис был неизбежен. Курс бразильской валюты упал с 1,20 реала за доллар в начале 1999 года до 2,15 реала в феврале; иными словами, за 1 бразильский реал можно было купить лишь 56% того количества долларов, что раньше. Учитывая опыт Бразилии в борьбе с гиперинфляцией, возникшая паника была вполне объяснимой.
Арминио Фрага
Неожиданным и смелым шагом президента Бразилии Фернанду Энрики Кардозу стало назначение 41-летнего Арминио Фраги главой центрального банка страны. До этого момента Фрага работал трейдером у Джорджа Сороса — человека, чей фонд, предположительно, зарабатывал на валютных проблемах Бразилии. Критики внутри страны сравнивали назначение Фраги с ситуацией, когда лису приглашают охранять курятник. Однако Фрага сделал неожиданный ход: вместо того, чтобы выбрать девальвацию или переход к режиму «ползучей» привязки с более высокими темпами обесценивания, он предложил план перехода к плавающему валютному курсу.
Но если нет привязки курса, то что может служить якорем для сдерживания инфляции? Следуя примеру ряда развитых стран — прежде всего Новой Зеландии, Канады и Великобритании, — Фрага внедрил режим таргетирования инфляции. Если говорить упрощённо, суть этого подхода заключается в том, что центральный банк устанавливает целевые ориентиры для динамики инфляции и по мере необходимости корректирует краткосрочные процентные ставки, чтобы удерживать инфляцию в заданных рамках. Прежде подобная практика на развивающихся рынках не применялась. Следует оговориться, что даже при столь продуманном подходе Фраги к обеспечению независимости регулятора, эта мера могла бы не сработать без крупного кредита от МВФ.
Тем не менее, переход Бразилии к стабильности ещё не завершён. Несмотря на впечатляющие преобразования в денежно-кредитной политике, в Бразилии по-прежнему сохраняются одни из самых высоких в мире реальных процентных ставок (особенно по потребительским кредитам); страна обычно соперничает с Турцией за первенство по этому показателю среди государств с развивающимся рынком. Это сложная проблема, обусловленная множеством причин, но, безусловно, пережитая в прошлом сверхвысокая инфляция — это фактор, который бразильцы ещё не успели окончательно забыть. Многие макроэкономисты полагают, что введение режима таргетирования инфляции позволяет решить проблему раз и навсегда. Однако подобный взгляд весьма наивен — даже применительно к такой стране, как США.
ЛИВАН И АРГЕНТИНА: УНИКАЛЬНЫЙ СЛУЧАЙ ИЛИ ТИПИЧНЫЙ ПРИМЕР?
Пожалуй, самым примечательным примером привязки национальной валюты к доллару является Ливан в период с 1997 по 2019 год. Тот факт, что Ливану удавалось поддерживать жёстко фиксированный курс, несмотря на огромный государственный долг и хронически высокий дефицит бюджета, долгое время считался одной из главных загадок в сфере международных финансов — особенно если учесть непростое геополитическое положение страны, граничащей с Израилем и Сирией. До гражданской войны, начавшейся в 1975 году, Ливан был самым надёжным финансовым центром региона, своего рода «Швейцарией Ближнего Востока».
Учитывая, как в конце 1990-х — начале 2000-х годов одна за другой рушились системы валютной привязки, мало кто из экономистов верил, что ливанская привязка продержится так долго. Именно в этом контексте в ноябре 2002 года в МВФ прибыл премьер-министр Ливана Рафик Харири в сопровождении министра финансов, министра экономики и главы центрального банка. Харири посетил МВФ в преддверии посвящённой Ливану конференции стран-доноров, которая должна была состояться в Париже. Правительство Ливана не запрашивало финансовой помощи у самого МВФ. Однако доноры — прежде всего арабские страны, такие как Саудовская Аравия, — хотели привлечь МВФ к стабилизации экономики страны.
Один из министров объяснил, что стандартная западная экономическая теория исходит из того, что в краткосрочной перспективе заработная плата и цены отличаются низкой гибкостью; именно на этом постулате строятся канонические кейнсианские рекомендации в области денежно-кредитной политики и валютного регулирования. Ливан же представляет собой совершенно иное общество: здесь люди привыкли торговаться по любому поводу, и представление о жёсткости зарплат и цен здесь неприменимо. Благодаря этому экономика страны не нуждается в валютном курсе как инструменте сглаживания шоков — в отличие от экономик большинства развитых стран.
В конечном итоге Ливан сохранил привязку курса валюты, несмотря на огромный долг и хронический дефицит бюджета. Наблюдать за этим, казалось бы, невозможным достижением — поддержанием фиксированного курса при постоянном истощении валютных резервов — было всё равно что смотреть, как фокусник заставляет свою ассистентку парить в воздухе.
В 1990-х годах у Аргентины был, казалось бы, сильно завышенный валютный курс. Стране требовалось ещё 10 млрд долларов.
Аргентине, как и Ливану, удавалось сохранять фиксированный валютный курс дольше, чем мы с Обстфельдом считали возможным. Отчасти это могло быть связано с тем, что страна перешла к более жёсткой форме привязки курса — валютному управлению (currency board).
Правительство Аргентины держало один доллар валютных резервов на каждый песо, выпущенный центральным банком. Но существовал ещё сложный вопрос: что делать в случае массового изъятия вкладов (банковской паники)? Ведь у центрального банка Аргентины едва хватало долларов для обеспечения денежной массы в песо — не говоря уже о том, чтобы выступать полноценным кредитором последней инстанции для финансовой системы, работающей с долларами. Когда в 1998 году атаке подвергся гонконгский доллар, у Управления денежного обращения Гонконга было достаточно долларов не только для выкупа всех находящихся в обращении наличных денег и банковских резервов, но и для покрытия средств на чековых счетах. Поскольку правительство напрямую гарантирует лишь наличные деньги (и банковские резервы), а не все обязательства финансовой системы, может показаться излишним держать доллары для спасения банков. Проблема, однако, в том, что банковская паника может быстро привести к резкому росту денежной массы.
Как бы там ни было, к середине 2001 года у Аргентины уже не хватало долларовых ресурсов даже для обеспечения собственной денежной массы. Вдобавок ко всему, правительство выпустило за рубежом огромное количество облигаций (на сумму более 100 млрд долларов) и имело значительный бюджетный дефицит.
Правительство Аргентины стремилось получить дополнительные средства — якобы для помощи населению, хотя, конечно, и ради того, чтобы удержаться у власти. Однако с точки зрения аргентинских граждан у этого решения были серьёзные минусы. Какой смысл был в получении очередного кредита МВФ, если эти деньги пошли бы на выплаты кредиторам — особенно если Аргентину в конечном счёте всё равно ждал бы дефолт?
Привлекая средства от МВФ, аргентинское правительство словно делало ставку у букмекера, имея ничтожные шансы на выигрыш; в случае же проигрыша расплачиваться за это пришлось бы гражданам Аргентины. Большинство сотрудников МВФ полагали, что шансы на успех минимальны. Именно такого мнения придерживался и частный сектор: тем летом аргентинские государственные облигации продавались с огромным дисконтом.
В какой-то момент Министерство финансов США решило, что нашло решение проблемы при помощи финансового инжиниринга. Ведомство предложило аргентинцам использовать средства МВФ для выкупа части собственного долга, который, в конце концов, торговался с большим дисконтом. Логика Минфина была такова: если аргентинский долг продаётся по цене 25 центов за 1 доллар, то 1 доллар помощи МВФ можно использовать для погашения 4 долларов задолженности.
В 1980-х годах различные схемы обратного выкупа долгов были весьма популярны, и эта идея получила горячее одобрение со стороны неправительственных организаций, политических лидеров и СМИ. К сожалению, при более тщательном анализе, проведённом экономистами, идея обратного выкупа долга оказалась крайне сомнительной.
Проблема заключается в том, что если бедная развивающаяся страна имеет задолженность, значительно превышающую её реальные возможности по выплате, то даже весьма существенное сокращение номинальной стоимости долга может оказаться недостаточным для восстановления платёжеспособности страны; единственным результатом становится рост рыночной цены оставшейся части долга. На практике обратный выкуп оборачивается выгодной сделкой для кредиторов. Они получают «живые» деньги сразу после продажи, не теряя при этом существенных рычагов давления, позволяющих добиваться максимальных выплат в будущем. К счастью, в Минфине нашлись сотрудники, осознавшие суть проблемы, и после ряда дискуссий с МВФ от идеи обратного выкупа решено было отказаться.
Дуглас Даймонд
Филип Дибвиг
В итоге правительство Аргентины получило кредит в размере 10 млрд долларов. Вероятно, в МВФ и Минфине США понимали, что ситуация безнадёжна, но не хотели, чтобы казалось, будто они бросают Аргентину на произвол судьбы — особенно после многочисленных нареканий по поводу действий МВФ во время азиатского кризиса 1990-х годов. Кроме того, нашлись влиятельные лица, настаивавшие на том, что «это может сработать»; они утверждали, что речь идёт о проблеме множественного равновесия (согласно модели Даймонда — Дибвига) и что кредит поможет скоординировать действия спекулянтов, направив их к «хорошему» равновесию. Дуглас Даймонд и Филип Дибвиг были удостоены Нобелевской премии в 2022 году за описание условий, при которых наличие кредитора последней инстанции, обладающего значительными финансовыми ресурсами и мощными инструментами налогообложения, может предотвратить банковскую панику и улучшить положение всех участников.
К сожалению, содержащееся в этой работе обоснование масштабных мер по спасению (bailout) часто используется политиками, ищущими предлог для финансовой поддержки компаний финансового сектора или — как в случае с МВФ — целых стран. Неоспоримая элегантность модели Даймонда — Дибвига отчасти обусловлена допущением о том, что заёмщик абсолютно надёжен и не собирается манипулировать системой. На практике же у заёмщика появляется мощный стимул идти на огромный риск: ведь в случае успеха он оставляет прибыль себе, а в случае неудачи его спасают за счёт внешних ресурсов.
Учитывая хронические дефолты Аргентины и трудности с выполнением целевых показателей предыдущих программ МВФ, апелляция к модели Даймонда — Дибвига казалась весьма натянутой попыткой найти техническое обоснование для решения, которое по своей сути было политическим: спасти страну, окончательно утратившую доверие частного сектора. В итоге попытка спасения с треском провалилась. Хронический дефицит бюджета и счёта текущих операций сохранялся, спекулянты продолжали давление, а страна продолжала истощать свои скудные долларовые резервы.
Аргентина быстро отказалась от режима фиксированного валютного курса; вскоре после этого она объявила дефолт и вступила в длительный процесс реструктуризации долга. На тот момент это был крупнейший суверенный дефолт в истории (позже его масштабы превзошёл дефолт Греции). Широко известен тот факт, что в 2002 году, пока правительство Аргентины убеждало кредиторов в необходимости масштабного списания долга (составлявшего 100 млрд долларов), данные Банка международных расчётов свидетельствовали: частные лица из Аргентины вывели и спрятали в Майами как минимум такую же сумму.
На момент написания этих строк Аргентина вновь является самым проблемным должником МВФ. На этот раз причина заключается в том, что в 2019 году фонд снова выдал крупный кредит, не потребовав предварительного списания долга частными кредиторами, и тем самым фактически взял на себя значительную часть этого частного долга. Похоже, эта история никогда не закончится.
Интерес политиков к режимам фиксированного валютного курса начал ослабевать после 1990-х годов, и особенно после кризиса в Аргентине. Со временем такие организации, как МВФ, стали рекомендовать странам — за редким исключением — избегать слишком жёстких валютных курсов.
В своё время Стэнли Фишер из МВФ предположил, что мир, вероятно, будет тяготеть к двум крайностям: либо страны перейдут к достаточно гибким валютным курсам, либо, если группа стран захочет поддерживать фиксированные курсы между собой, им придётся ввести единую валюту.
Временная фиксация курса возможна в преддверии вступления страны в валютный союз; так, например, поступили Бельгия и Австрия: в начале 1980-х годов они привязали свои валюты к немецкой марке, а затем плавно перешли на евро. Позже аналогичным образом поступила и Эстония.
Из этого правила есть исключения. Среди крупных экономик мы уже упоминали Гонконг; ещё одним примером является Саудовская Аравия. Основную часть валютной выручки Саудовская Аравия получает от продажи нефти, цены на которую номинированы в долларах. В настоящее время Саудовская Аравия выступает крупным чистым кредитором по отношению к остальному миру. Однако в будущем поддерживать привязку курса может стать сложнее, особенно с учётом масштабных инвестиций — в частности, в рамках программы Saudi Vision 2030, — направленных на снижение зависимости от нефти. Согласно текущим планам, объём инвестиций в эти проекты может потребовать привлечения сотен миллиардов долларов внешних заимствований, что, очевидно, повысит уязвимость режима жёстко фиксированного валютного курса. В качестве примера можно привести проект The Line, предусматривающий создание узкого линейного города протяжённостью более 100 миль — от пустынных долин до побережья Красного моря, — рассчитанного на проживание 9 миллионов человек и полностью лишённого автомобильных дорог и машин.
Это, безусловно, смелый и дальновидный проект, однако трудно представить, как действующий в Саудовской Аравии режим фиксированного валютного курса сможет сохраниться в условиях столь радикальной трансформации экономической модели страны — особенно с учётом того, что она предполагает переход от статуса крупного кредитора к статусу крупного должника. Общий принцип гласит: лучше выйти из системы, сохраняя относительную силу, чем дожидаться момента, когда выход будет навязан под давлением спекулянтов. На словах это сделать проще, чем на деле, хотя задача вполне выполнима.
ТОКИЙСКИЙ КОНСЕНСУС
Итак, от фиксированных валютных курсов отказались. После долгового кризиса 1997–1998 годов страны Азии уведомили МВФ о своём решении перейти к гибким валютным курсам. Однако даже беглый взгляд на их курсы по отношению к доллару показывал, что в большинстве случаев они не были ни по-настоящему «плавающими», ни особенно подвижными. Что же происходило на самом деле?
Поскольку два главных торговых партнёра Азии — Китай и Соединённые Штаты (или «Кимерика», как назвал этот тандем историк Нил Фергюсон) — придерживались долларового стандарта, у большинства азиатских стран сохранялся мощный стимул поддерживать относительно стабильные курсы своих валют к доллару. Во-первых, продолжала развиваться азиатская производственно-сбытовая цепочка. Промежуточные товары последовательно производились в разных странах Азии: хлопок, выращенный на Филиппинах, превращался в ткань в Таиланде, окрашивался во Вьетнаме, а затем из него шили готовые изделия в Китае — которые предназначались для экспорта в США. Эта торговля, в свою очередь, была неразрывно связана с сетью финансовых операций, которые — вполне закономерно — также были привязаны к доллару.
В теории Азия могла бы создать валютный союз для поддержки внутрирегиональной торговли — подобно тому, как евро стал инструментом поддержки торговли внутри Европы. В начале 2000-х годов это было политически неосуществимо: экономика Японии всё ещё значительно превосходила экономику Китая, а в отношениях между странами сохранялось недоверие. Китай тогда ещё был далёк от того уровня институционального развития, при котором юань мог бы рассматриваться в качестве альтернативы доллару. Иностранные инвесторы даже не имели возможности приобретать облигации, номинированные в юанях. Для понимания ситуации: когда в 2016 году казначею МВФ потребовалось приобрести облигации, номинированные в юанях, чтобы включить эту валюту в корзину основных валют МВФ, фонду пришлось оформлять и подтверждать заявки по факсу.
Валютный союз, в который не вошли бы две крупнейшие экономики региона, был бы бессмысленным. Индия — с её высокими таможенными пошлинами и относительно изоляционистской стратегией развития — в этом процессе не участвовала, несмотря на стремительный рост её сектора аутсорсинга.
Ряд влиятельных экономистов левых взглядов настаивали на восстановлении жёсткого контроля над движением капитала — рекомендация, которую некоторые социалистические правительства, склонные к активному вмешательству в экономику (за пределами Азии), встретили очень радостно.
В 2003 году президент Аргентины Нестор Киршнер и президент Бразилии Лула да Силва подписали Буэнос-Айресский консенсус по вопросам макроэкономической политики и контроля над движением капитала. Этот документ был призван стать противовесом Вашингтонскому консенсусу, который предполагал относительно открытые рынки и стабильную макроэкономическую политику. Поддержала его и Венесуэла. В последующие два десятилетия ни одна из этих стран не добилась особых успехов, несмотря на высокие цены на экспортируемое ими сырьё, сохранявшиеся на протяжении большей части этого периода. Буэнос-Айресский консенсус оказался несостоятельным.
К счастью, азиатские политики не спешили идти по этому пути. Поскольку их экономики были гораздо более открыты для внешней торговли, чем экономики стран Латинской Америки, предотвратить «утечку» капитала, введя ограничения, было бы крайне сложно.
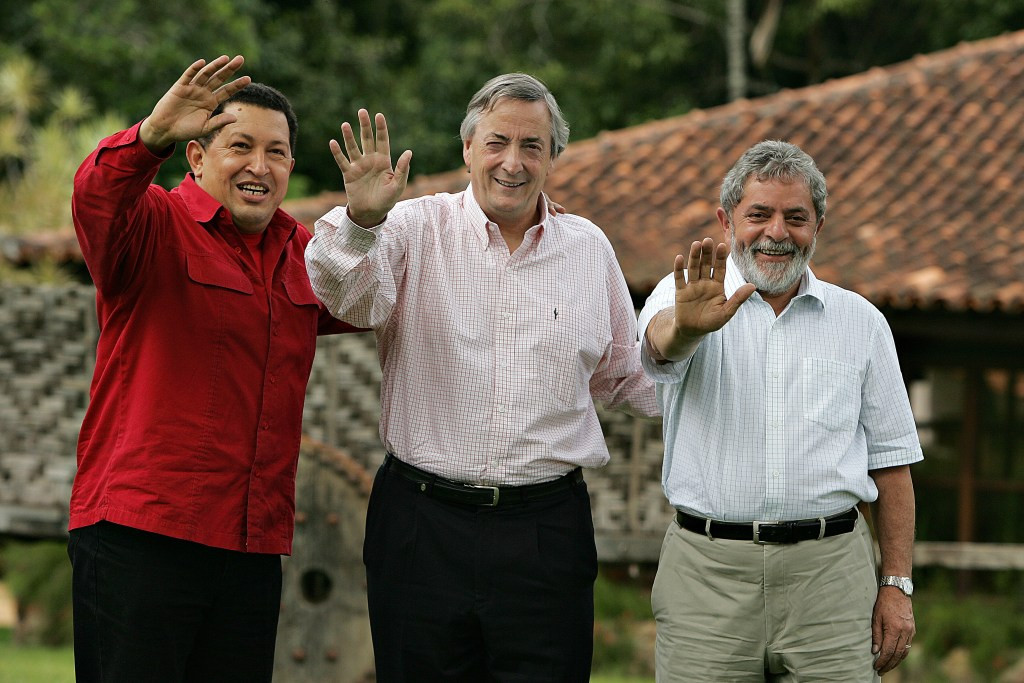
Уго Чавес, Нестор Киршнер и Лула да Силва
Для стабилизации своих валютных курсов по отношению к доллару азиатским странам приходилось действовать самостоятельно — Соединённые Штаты помогать им явно не собирались. Вместо того, чтобы ориентироваться на США или Европу — где к 1990-м годам от практики вмешательства в работу валютных рынков в основном отказались, — азиатские государства обратили внимание на Японию. Та на протяжении многих лет успешно проводила интервенции на валютном рынке, поддерживая стабильность иены по отношению к доллару. Многие азиатские политики высоко ценили экономические успехи Японии и видели в ней образец для подражания. Возможно, назвать это Токийским консенсусом было политически невозможно, но, по сути, это был именно он. Одним из ключевых элементов стало накопление значительных валютных резервов (преимущественно в долларах). К концу 2002 года Япония сформировала своего рода «финансовый арсенал», накопив резервы на сумму почти полтриллиона долларов (сегодня эта цифра составляет около 1,2 трлн долларов). Впоследствии по этому же пути пошли страны Восточной Азии, затем Южной Азии, а со временем — и государства Латинской Америки. По состоянию на конец 2023 года валютные резервы Индии составляли около 600 млрд долларов, Бразилии — 300 млрд долларов, а Южной Африки — 50 млрд долларов.
Накопление долларовых резервов — весьма затратное дело, поскольку процентные ставки по казначейским облигациям США, как правило, значительно ниже ставок по внутренним долговым обязательствам, выпускаемым для их приобретения; в конце концов, доллар считается глобальным «безопасным активом».
Одной из главных причин формирования таких резервов было нежелание азиатских экономик когда-либо снова оказаться в зависимости от программ МВФ, которые они воспринимали как одну из причин болезненных рецессий 1990-х годов. Возможно, это несправедливо по отношению к МВФ, учитывая, что одна из его функций в любой стране — позволить политическим лидерам переложить на фонд ответственность за меры жёсткой экономии, к которым привели их собственные финансовая несостоятельность или неэффективное финансовое регулирование. Как бы то ни было, страх перед повторением кризиса стал веским политическим аргументом в пользу создания странами финансовых резервных фондов «на чёрный день», позволяющих в случае необходимости поддержать собственные финансовые системы. К тому же, это давало властям мощный инструмент для стабилизации валютных курсов.
Тот факт, что центральные банки азиатских стран накапливали доллары, лишь частично объясняет, почему им удалось столь успешно сдерживать краткосрочную волатильность валютных курсов — гораздо лучше, чем большинству других стран с открытой экономикой. Были и другие факторы. Во-первых, азиатские страны восстановили некоторые меры контроля над международным движением капитала, в частности — над его притоком. Во-вторых — и это гораздо важнее — они усовершенствовали внутреннее регулирование, например, ужесточив требования к капиталу банков. Когда банки вынуждены уделять больше внимания структуре своего капитала, интервенции центрального банка на валютном рынке, как правило, становятся более эффективными. Это происходит потому, что ограничивается возможность банков в полной мере использовать арбитражные стратегии, которые могли бы сработать против целей центрального банка. Этот момент настолько важен — и при этом настолько мало понят, — что стоит сделать небольшое отступление и рассмотреть его подробнее.
Допустим, например, что центральный банк Японии решает укрепить курс иены к доллару, для чего начинает скупать облигации, номинированные в иенах, и продавать облигации, номинированные в долларах — это вполне стандартная операция. Логика здесь проста: поскольку на рынке становится меньше облигаций в иенах и больше — в долларах, инвесторы начинают активнее претендовать на японские активы. Если бы банки попытались воспользоваться сложившейся ситуацией, привлекая заёмные средства в иенах под низкий процент и затем инвестируя их в долларах США под более высокий процент, то их действия пошли бы вразрез с политикой центрального банка, сведя на нет — частично или полностью — эффект от изменения валютного курса. Требования к обеспечению ограничивают возможности банков для проведения подобных арбитражных операций.
Третьим важнейшим шагом, предпринятым многими азиатскими странами, стало расширение полномочий их центральных банков — вплоть до предоставления им полной независимости.
Поддержание низкой инфляции — ключевой элемент, пожалуй, самого значимого процесса в финансовой сфере Азии: углубления внутренних рынков. Во-первых, это расширяет рынок государственного долга, позволяя правительствам размещать долговые обязательства без обращения к рынкам, номинированным в долларах США. Во-вторых, развитие внутренних рынков капитала упрощает для производителей неторгуемых товаров (выручка от которых поступает в национальной валюте) привлечение заёмных средств в этой же валюте, а не в долларах, что, в свою очередь, снижает совокупный валютный риск страны.
И последнее, но не менее важное: центральные банки проявили осмотрительность, сделав свои механизмы привязки валютного курса более гибкими. Так, вместо жёсткой привязки к доллару Сингапур и Малайзия перешли к более мягким режимам, допускающим изменение курса в узких пределах. Почему даже незначительная свобода манёвра играет столь важную роль? Разве инвесторы не проигнорируют эти границы? Рискну предположить, что, ослабляя обязательства по поддержанию фиксированного курса, правительство посылает частному сектору чёткий сигнал: следует учитывать вероятность того, что в будущем курс может значительно измениться. Внося элемент неопределённости, центральный банк как бы «размывает» мишень, которой он становится, когда жёсткая привязка валюты начинает выглядеть неустойчивой.
Стоит отдать должное азиатским политикам. Добавляя своего рода «песок в колёса» своих финансовых систем и располагая при этом значительными резервами, центральные банки азиатских стран смогли стабилизировать валютные курсы гораздо эффективнее, чем предполагали экономисты.
В конечном счёте, многие страны с формирующейся рыночной экономикой — особенно в Азии — не столько отвергли Вашингтонский консенсус, сколько предпочли перенять его ключевые элементы, дополнив их собственными усовершенствованиями.
Азиатские политики понимали: хотя контроль над движением капитала и регулирование финансовых рынков могут быть полезны, они не способны компенсировать глубокие противоречия в макроэкономической политике. Азиатские директивные органы нарастили резервы, усилили регулирование и ввели определённые меры контроля (в частности, в отношении притока капитала).
ЕЩЁ РАЗ О ФИКСИРОВАННЫХ ВАЛЮТНЫХ КУРСАХ
В начале 2000-х годов многие экономисты, включая меня, полагали, что устойчивое накопление долларовых резервов азиатскими странами усугубляет дисбаланс в мировой экономике. Под этим эвфемизмом подразумевался дефицит счёта текущих операций США, который в то время поглощал большую часть мировых излишков капитала — притекавших, главным образом, из Азии и стран Ближнего Востока. Хотя в конечном итоге приток огромных объёмов мирового капитала почти наверняка способствовал чрезмерному разрастанию процессов, приведших к кризису на рынке недвижимости в США (начавшемуся в 2007 году) и глобальному финансовому кризису 2008 года, последующие исследования выявили множество нюансов, которые прежде оставались без внимания. Возможно, азиатские страны (в основном) верно выстроили свою валютную политику.
Бен Бернанке
В серии весьма оригинальных работ трое экономистов из Deutsche Bank — Майкл Дули, Дэвид Фолкертс-Ландау и Питер Гарбер — доказывали, что азиатские страны просто следовали той же стратегии развития, которую после войны применяла Европа: сочетанию валютных интервенций и контроля за движением капитала для поддержания заниженного обменного курса с целью стимулирования экономического роста. Они охарактеризовали сложившуюся международную валютную систему как «Бреттон-Вудс II». По их мнению, эта система не была ни рискованной, ни несправедливой, и она вовсе не была обречена на крах. Они утверждали, что страны Азии придерживались вполне разумной стратегии развития. Американским заёмщикам — как государственным, так и частным — следовало не жаловаться, а радоваться тому, что система позволяла им привлекать из-за рубежа колоссальные средства по процентным ставкам, которые были значительно ниже тех, что могли бы сложиться при иных обстоятельствах. Идеи, сформулированные «трио из Deutsche Bank», получили широкую известность благодаря выступлению Бена Бернанке в 2005 году, посвящённому «глобальному избытку сбережений» (global savings glut).
Суть аргументации трёх экспертов из Deutsche Bank сводилась к следующему: если Азии предоставить ту же свободу действий, которую США предоставили послевоенной Европе, то к значительному профициту счёта текущих операций следует относиться терпимо и даже приветствовать его. Это был ловкий довод, в котором содержался скрытый упрёк в адрес США и Европы за использование двойных стандартов: они не желали мириться с экономической политикой азиатских стран, хотя сами в своё время придерживались аналогичного курса. Впрочем, эта аналогия была не совсем корректной. Так, послевоенная Европа не имела устойчиво высокого торгового профицита в отношениях с США; напротив, многие европейские страны сталкивались с дефицитом торгового баланса. Европа накапливала доллары преимущественно за счёт продажи активов — например, земли и промышленных предприятий. Кроме того, нет никаких оснований утверждать, что курсы европейских валют были занижены. Напротив, за редким исключением (прежде всего Германии), странам послевоенной Европы требовались меры валютного контроля, чтобы поддерживать завышенные курсы своих валют и беречь дефицитные доллары. В то же время, большинство азиатских экономик ориентировались не на Европу прошлого столетия, а на Японию. В частности, они скорее сдерживали курсы своих валют по отношению к доллару, а не искусственно их завышали. Таким образом, термин «Токийский консенсус» гораздо точнее описывает модель развития стран Восточной Азии.
Тем не менее, анализ в рамках концепции «Бреттон-Вудс II» отличался смелостью и глубоким пониманием сути проблемы. Пожалуй, самым спорным моментом в первоначальных выводах этой группы экспертов — несмотря на то, что большинство ведущих экономистов-аналитиков, по-видимому, с ними согласились, — была мысль о том, что Китай полагается главным образом на валютные интервенции, чтобы бессрочно поддерживать искусственно заниженный курс юаня и тем самым получать конкурентное преимущество. Конкурентоспособность страны зависит не только от валютного курса, но и от уровня цен и зарплат. Если Китай, временно сдерживая курс своей валюты (посредством интервенций или традиционных инструментов денежно-кредитной политики), делает импортные товары более дорогими по сравнению с экспортными, то спрос — как внутренний, так и мировой — переориентируется на китайскую продукцию, что приведёт к росту цен на неё. В долгосрочной перспективе возникшая инфляция сведёт на нет любое конкурентное преимущество, полученное за счёт сдерживания роста обменного курса. Таким образом, если рыночные силы способствуют повышению реального обменного курса (курса, скорректированного с учётом разницы в уровне цен в разных странах), денежно-кредитная политика может в лучшем случае лишь замедлить этот процесс — и уж точно не на протяжении многих лет.
На самом деле, версия о недооценённости валюты упускает из виду, пожалуй, самый важный инструмент, который китайские власти использовали для поддержания гиперконкурентоспособности своей экономики: ежегодный приток миллионов людей из сельской местности в города и промышленные центры. Настоящая проблема, с которой столкнулись западные экономики, заключалась в непрерывном потоке бедных сельских жителей Китая, которые, получая возможность работать в развитых городских центрах, вырывались из крайней нищеты.
Интервенции на валютном рынке, возможно, и способствовали предполагаемой недооценённости китайской валюты, но этот фактор, скорее всего, был второстепенным. Тем не менее, многие аспекты анализа, предложенного этой группой экспертов, были совершенно верными — в частности, мысль о том, что высокий уровень сбережений в Азии способствовал снижению мировых процентных ставок, тем самым облегчая условия заимствования в Соединённых Штатах.
Второе уточнение к тезису этих экспертов касается утверждения о том, что приток дешёвых финансовых ресурсов из Азии был исключительно полезен для США. На деле это было не так. Ситуация могла бы сложиться иначе, если бы американские банковские регуляторы уделяли больше внимания проблеме притока капитала, вместо того чтобы полагать, будто финансовые кризисы случаются только на развивающихся рынках. Когда иностранный капитал устремляется в страну, финансовое регулирование которой имеет слабые места, это может обнажить имеющиеся изъяны. Таким образом, хотя рекордные объёмы внешних заимствований США сами по себе не стали причиной глобального финансового кризиса, они, безусловно, подлили масла в огонь.
Алан Гринспен
Нельзя сказать, что регуляторы ничего не замечали. В середине 2000-х годов Алан Гринспен, занимавший пост председателя Федеральной резервной системы, неоднократно отмечал в своих выступлениях, что растущий дефицит счёта текущих операций США сопровождается массовым оформлением американцами повторных ипотечных кредитов под залог собственного жилья, а также резким падением нормы личных сбережений — с 6% в 1993 году до 1% в 2005 году. Значительная часть этих кредитов — фактически поступавших из Азии, но прошедших через финансовую систему США, — сыграла свою роль в возникновении кризиса субстандартного кредитования. К сожалению, это не привело к ужесточению финансового регулирования. Если бы МВФ давал рекомендации стране с формирующейся рыночной экономикой, столкнувшейся с масштабным притоком капитала, одним из главных советов было бы ужесточение финансового регулирования в качестве первоочерёдной меры защиты. Соединённые Штаты этого не сделали.
С тех пор дефицит счёта текущих операций США резко сократился: с пикового значения в 6% ВВП в 2006 году до 2,5% в последнем десятилетии. Впрочем, это снижение объясняется скорее тем, что США внезапно стали самодостаточны в нефтяной сфере, нежели возрождением производственного сектора. Профицит счёта текущих операций Китая также уменьшился — с 10% ВВП в 2007 году до менее чем 2% в 2024-м, отчасти из-за таможенных пошлин, введённых при Трампе и сохранённых при Байдене. Напряжённость в отношениях между двумя странами значительно возросла.
Справедливости ради стоит отметить, что страны с формирующейся рыночной экономикой продолжают находить способы сгладить трудности, связанные с необходимостью функционировать в условиях доминирования доллара. В первые годы после начала пандемии COVID ни одна из крупных стран с развивающимся рынком (включая Мексику, Бразилию, Индонезию, Вьетнам, ЮАР и даже Турцию) не столкнулась с явным долговым кризисом — по крайней мере, если судить по оценкам МВФ и динамике рыночных спредов процентных ставок. Вместо этого они, как правило, «выпускали пар», позволяя своим национальным валютам обесцениваться в ответ на чрезвычайные глобальные обстоятельства. Устойчивость крупных развивающихся рынков в контексте пандемии стала для экономистов неожиданностью — особенно на фоне резкого роста процентных ставок, значительного укрепления доллара США и замедления экономики Китая (который является основным экспортным направлением для более чем половины стран с развивающейся экономикой). Разумеется, были и исключения: например, в Турции инфляция подскочила почти до 100%, и казалось, что кризис уже на пороге. Впрочем, он пока не случился — возможно, отчасти благодаря той прибыли, которую Турция получает, содействуя поставкам товаров через «серые» каналы из Европы в Россию.
Элен Рей
Эксперты Deutsche Bank описали ряд преимуществ подхода азиатских стран, направленного на поддержание стабильности обменного курса национальной валюты по отношению к доллару. Но каковы издержки — например, утрата гибкости обменного курса как инструмента стабилизационной политики? Как экономика этих стран будет адаптироваться, скажем, в случае резкого падения внутреннего спроса? В теории, ослабление национальной валюты может смягчить удар, побуждая граждан покупать больше отечественных товаров и меньше — импортных. Однако, если не учитывать экстремальные потрясения вроде пандемии, большинство азиатских экономик, по-видимому, к такому механизму не прибегали. В одной из наиболее влиятельных работ по международной экономике, появившихся за последние два десятилетия, французский экономист Элен Рей, работающая в Великобритании, выдвинула интересный тезис: по её мнению, в XXI веке глобальные финансовые потрясения стали основным источником волатильности для большинства стран с формирующейся рыночной экономикой. При этом она утверждает, что в таких условиях наличие гибкого валютного курса не столь эффективно для текущей краткосрочной стабилизации, как полагало большинство экономистов.
Прежде чем перейти к рассмотрению её доводов, стоит сделать небольшой экскурс в историю интеграции рынков капитала в странах с формирующейся экономикой, а также вспомнить общепринятые представления о том, какой режим валютного курса лучше всего подходит для управления этой интеграцией.
До Второй мировой войны многие из нынешних стран с формирующейся рыночной экономикой — особенно в Африке и Азии — были колониями. Их интеграция в мировые рынки капитала, если таковая вообще имело место, происходила преимущественно через метрополии и, как правило, в интересах последних. После войны, даже после обретения независимости, большинство бывших колоний оставались относительно закрытыми для международных потоков капитала. Ситуация начала меняться в 1980-х годах: страны стремились не только привлечь международные заёмные средства, но и найти способы диверсификации рисков и получения доступа к зарубежным технологиям. Несмотря на опасения по поводу «повторной колонизации», многие государства ослабили ограничения на прямые иностранные инвестиции, позволив зарубежным компаниям строить новые предприятия или приобретать уже существующие. Местные фирмы, сохранившие независимость, выиграли от либерализации фондовых рынков, которая открыла иностранцам возможность инвестировать в акции компаний на развивающихся рынках. Развитию фондовых рынков способствовала приватизация национализированных компаний — от коммунальных предприятий и железных дорог до горнодобывающих корпораций; этот процесс ускорился по мере того, как многие правительства переходили от жёсткой социалистической модели к экономике, ориентированной на рыночные механизмы.
Инвестиционные, пенсионные и хедж-фонды стран с развитой экономикой обратили внимание на эти перемены, а регуляторы в этих странах предоставили таким институтам больше свободы для диверсификации портфелей за счёт активов на развивающихся рынках. На более глубоком уровне свою роль сыграли и демографические факторы: население развитых стран начало стареть, люди стали откладывать средства на пенсию, в то время как в странах с формирующейся экономикой население оставалось относительно молодым. Движение капитала шло в обоих направлениях: владельцы капитала на развивающихся рынках также стремились к диверсификации и поиску надёжных активов в развитых странах. Многие политики и учёные приветствовали эти изменения, хотя некоторые высказывали опасения — в частности, касающиеся выбора режима валютного курса.
По крайней мере, именно так описывалась ситуация ещё 10 с небольшим лет назад, пока Элен Рей не выдвинула аргумент о том, что гибкий валютный курс практически не помогает защититься от превратностей глобального финансового цикла.
Если говорить упрощённо, глобальный финансовый цикл отражает стадное поведение международных инвесторов — их склонность то к принятию рисков (режим «risk-on»), то к их избеганию (режим «risk-off»), — что приводит к высокой степени корреляции цен на активы в разных странах мира. Совместная динамика также связана с тем, как рынки реагируют на информацию об общих фундаментальных факторах — скажем, о резком росте цен на нефть или увеличении объёма китайского экспорта.
Одной из характерных черт глобального финансового цикла является то, что приток и отток капитала на развивающихся рынках зачастую происходят с удивительно высокой степенью синхронности — вне зависимости от того, придерживается ли страна режима фиксированного или гибкого валютного курса. Это касается всех видов потоков ликвидного капитала, включая облигации, акции и банковские кредиты. Прямые иностранные инвестиции — например, когда зарубежные компании строят местные предприятия, — по своей природе гораздо более инертны.
Основная проблема заключается в том, что, несмотря на значительный рост в последние десятилетия, рынок капитала типичной развивающейся экономики остаётся лишь «мальком» в океане глобальных финансовых потоков. В моменты паники или резкого роста рисков иностранные инвесторы зачастую действуют без разбора. Режим валютного курса — или, если говорить шире, качество государственной политики и институтов — безусловно, имеют значение, но в краткосрочной перспективе, когда начинается всеобщая паническая распродажа, эти факторы отходят на второй план.
Рей также утверждает, что глобальный финансовый цикл стал настолько мощным фактором, определяющим периоды подъёма и спада на развивающихся рынках, что странам необходимо вырабатывать активные меры противодействия; одного лишь гибкого валютного курса здесь недостаточно. К сожалению, простых решений не существует. По её мнению, часть решения заключается в том, чтобы убедить страны с развитой экономикой сильнее регулировать собственные финансовые системы. Тем временем странам с формирующейся рыночной экономикой следует попытаться улучшить регулирование собственных финансовых институтов — в частности, для того чтобы сдерживать бурный рост кредитования, который способствует образованию пузырей на рынке жилья и другим спекулятивным перекосам.
В любом случае, как утверждает Рей, если страны с формирующейся рыночной экономикой стремятся к большей независимости своей денежно-кредитной политики, одного лишь гибкого валютного курса недостаточно. Необходимы определённые ограничения на движение капитала; гибкость валютного курса играет не столь важную роль, как принято считать.
Доподлинно известно, что страны, часто сталкивающиеся с шоками спроса или издержек, могут извлечь огромную выгоду из наличия гибкого валютного курса. Именно поэтому государства, в значительной степени зависящие от экспорта сырьевых товаров — например, Канада, Новая Зеландия, Австралия и Чили, — зачастую позволяют шокам, затрагивающим их сырьевой экспорт, в значительной мере отражаться на валютном курсе. Если цены на молоко и овечью шерсть резко растут, Новая Зеландия, скорее, допустит укрепление своей национальной валюты, чем позволит этим изменениям быстро перенестись на общий индекс потребительских цен. Примечательно, что как во время мирового финансового кризиса, так и в период пандемии большинство стран с формирующейся рыночной экономикой допустили резкое обесценивание своих валют — зачастую на 10–20%, — чтобы смягчить последствия шока. Очевидно, что гибкость обменного курса играет очень важную роль в преодолении крайне масштабных потрясений.
©Kenneth Rogoff
Это сокращённая версия книги. Оригинал можно почитать тут.