Особый путь зависимости: экономическое развитие современной России. Глава 6, заключение
- 6. Общие проблемы российской экономики
- 6.1. Монополизация и поляризация экономики
- 6.2. Влияние иностранного капитала. Зависимость российской экономики
- 6.3. Динамика цен на сырьевые и несырьевые товары на мировом рынке. Ухудшение условий торговли
- Заключение
- Примечания
6. Общие проблемы российской экономики
В заключительной главе мы остановимся на некоторых наиболее общих проблемах, рассмотренных выше лишь в отдельных аспектах или проявлениях. Все они тесно связаны с проанализированными особенностями экономики (являются их причинами или следствиями, а зачастую и тем, и другим одновременно) и фактически входят в число ключевых элементов системы зависимого развития:
1. Монополизация и поляризация экономики;
2. Зависимость от иностранного капитала и технологий;
3. Зависимость от сырьевых цен и ущерб от ценового диспаритета на мировом рынке в долгосрочной перспективе.
6.1. Монополизация и поляризация экономики
В российской экономике доминирование крупного бизнеса очень ярко выражено по сравнению с большинством стран центра. По некоторым оценкам, в начале 2010-х 32 финансово-промышленные группы контролировали 51% российского ВВП; при этом четверть из них контролировалась государством1. Для наглядности можно сравнить удельный вес крупнейших корпораций России и США в их экономиках (по данным рейтингов РБК 500 и Fortune 500 соответственно). В 2016 году на 10 крупнейших российских корпораций приходилось 38% совокупной выручки всех компаний рейтинга, в то время как на 10 крупнейших компаний США — всего 18%. Совокупная выручка компаний из РБК 500 составляла 77% ВВП России, тогда как из Fortune 500 — 65% ВВП США2. Как отметил С. Меньшиков,
«Российский капитализм в отличие от многих других стран практически сразу возникал как капитализм крупных монополистических концернов и банков. Хотя приватизация шла, как правило, на базе отдельных предприятий, их последующее слияние и сращивание в крупные компании происходило буквально в считанные годы»3.
В частности, крайне высока концентрация акционерного капитала — со второй половины 2000-х на 10 крупнейших компаний приходилось более 60% капитализации рынка акций (для сравнения, в США в 2025 году доля 10 компаний в капитализации рынка составляла 28,6%, что было историческим рекордом)4. Она обусловлена всё тем же господством сырьевых корпораций — так, в 2016 году на производителей сырья и продукции первого передела приходилось около 70% капитализации5. Но также примечательно, что сопоставимая доля рынка акций (62%) приходилась на компании, связанные с государством6, что характеризует уровень его контроля над экономикой (подробнее см. раздел 3.1 и далее в этом разделе).
С точки зрения уровня монополизации экономики также показателен удельный вес в ней малого и среднего бизнеса. В начале 2010-х на малые и средние предприятия приходилось около 20% общего количества занятых и ещё меньшая доля в общем объёме выпуска продукции, тогда как в большинстве стран ОЭСР оба показателя были в полтора раза выше. В среднем за 2017–2023 годы малый и средний бизнес в совокупности давали 21% российского ВВП (причём за весь указанный период этот показатель не показывал тенденции к росту, колеблясь в диапазоне 20,5-22%)7.
Россия отличается достаточно низкой плотностью малого бизнеса: на 10 тыс. жителей в 2018 году приходилось в среднем 181 малое и среднее предприятие. Для сравнения, в Польше этот показатель составлял 548, в Германии — 3388. Однако с точки зрения роли малых предприятий в экономике важна не столько их численность, сколько размеры, т. е. количество работников, оборот и прибыль. В конце 2010-х более 63% всех предприятий относились к малым, на них приходилось 24% занятых в корпоративном секторе и 26% от его общего оборота9. Но в основных отраслях значимость малого бизнеса куда меньше: в четырёх отраслях, на которые приходится почти 80% оборота корпоративного сектора (добыча полезных ископаемых, обрабатывающая промышленность, торговля, транспортировка и хранение), малые предприятия составляют ¾ общего числа и обеспечивают почти 1/3 занятости, но их оборот составляет лишь 13% от общего. Иными словами, хотя организации малого бизнеса численно преобладают и занимают заметную долю работников, в экономическом плане их удельный вес невелик. Так, в обрабатывающей промышленности на них приходилось 23% занятых на всех предприятиях и лишь 10% оборота, в торговле — 53% занятых и 17% оборота. Единственная из крупных отраслей, где малые предприятия преобладают, — строительство: занимая 55% работников, они дают 75% оборота всех предприятий отрасли.
Более 90% малых предприятий составляют т. н. микропредприятия10 со средней численностью работников 2 человека, на них приходится 46% занятых. Без учёта микробизнеса средняя занятость на одно малое предприятие в обрабатывающей промышленности составляет 32 человека, в торговле — 10 человек, в строительстве — 24 человека, на транспорте — 29 человек, по малым предприятиям в целом — 24 человека. Такая численность работников зачастую несовместима с эффективной хозяйственной деятельностью11 и отличает предприятия «гаражного» сектора — кустарное производство, мелкую торговлю и т. п. В среднем одно малое предприятие (без учёта микропредприятий) получило 4,9 млн рублей прибыли за 2018 год, причём в основных отраслях показатели ниже: например, в обрабатывающей промышленности — 4,85 млн, в торговле — 2,45 млн, в строительстве — 2,6 млн, на транспорте — 4 млн. Это ненамного больше, чем средняя годовая зарплата на предприятиях этих отраслей: в торговле и строительстве — примерно в 5,5 раза, на транспорте — в 7 раз, лишь в обрабатывающей промышленности разница более существенна — почти 10 раз12.
В то же время в России крайне мала численность и удельный вес средних предприятий: в 2018 году их было всего 13,7 тыс. против 238 тыс. малых и 2,4 млн микропредприятий13. Они составляли 0,3% от общего числа предприятий и примерно такую же долю в основных отраслях (лишь в обрабатывающей промышленности на них приходилось чуть больше 1%14). На средних предприятиях работали менее 1,5 млн человек против 5,8 млн на малых и 4,9 млн на микропредприятиях. При этом занятость и прибыль в расчёте на одно предприятие здесь в разы выше, чем в малом бизнесе, что говорит об определённой экономической устойчивости. Так, в среднем по всем отраслям на одном предприятии работали 107 человек, в обрабатывающей промышленности — 138, на транспорте — 129, в строительстве — 95, в торговле — 58. Прибыль в среднем по всем отраслям составляла 28 млн, в обрабатывающей промышленности — 20 млн, в торговле — 26,5 млн, на транспорте — 24 млн15. Хотя удельный вес средних предприятий в общей занятости в 3,5 раза меньше, чем у малых, их доля в общем обороте меньше в 2,5 раза, а в общих инвестициях в основной капитал — менее чем в 1,5 раза, что также говорит о большей экономической эффективности16.
Характерно, что в прошлом десятилетии стремительно росла численность микропредприятий, очень слабо — малых предприятий, тогда как число средних, напротив, быстро снижалось. Только за 2010–2014 годы число первых выросло в 1,3 раза (более чем на 450 тыс.), вторых — менее чем на 3%, а последних — сократилось почти вдвое (более чем на 11 тыс.)17. При этом концентрация занятости в среднем бизнесе выросла крайне незначительно для такого снижения численности: на одно предприятие в 2010 году приходилось 96 занятых, в 2014 году — 116, а в 2018 году — 107. В малом бизнесе (без микропредприятий) занятость и вовсе снижалась, как абсолютно, так и в расчёте на одно предприятие (с 28 до 24 работников за 2010–2018 годы). Проще говоря, малый и средний бизнес стагнировали или мельчали, численность более крупных предприятий сокращалась, тогда как микробизнес, напротив, разрастался18. Как говорилось в главе 4, с начала 2000-х до начала 2020-х доля смешанных доходов в ВВП и доля дохода от предпринимательской деятельности в денежных доходах населения снизились примерно в два раза. Судя по всему, рост микробизнеса, занятости в нём и в неформальном секторе (в т. ч. численности индивидуальных предпринимателей и их наёмных работников)19 сопровождались стагнацией или сокращением их удельного веса в экономике20. Иными словами, на растущее число занятых в этих секторах приходилась неизменная или даже сокращающаяся доля произведённого продукта и дохода экономики.
Итогом становления и развития капитализма в постсоветской России стал очень высокий уровень поляризации21: с одной стороны, гигантские корпорации с сотнями тысяч работников22 и филиалами по всей стране, контролирующие значительную часть экономики и занимающие господствующее положение в своих отраслях, с другой — миллионы микропредприятий, занимающихся мелкой торговлей, кустарным производством и т. п., крайне распылённых (что препятствует концентрации капитала и исключает экономию на масштабе), отличающихся низкой капиталовооружённостью, т. е. преобладанием ручного или низкомеханизированного труда и, как следствие, низкой производительностью23. Поляризация считается характерным признаком зависимых экономик24, но можно предположить, что в России она, судя по всему, несколько слабее, чем во многих периферийных и некоторых полупериферийных странах. Хотя в экономике в целом роль малых и средних предприятий невелика, в отдельных отраслях их присутствие достаточно заметно, а положение относительно устойчиво25. Однако для уверенных оценок требуется отдельное исследование, которое выходит за рамки настоящей работы.
Традиционно считается, что монополизация экономики влечёт за собой ряд последствий, оказывающих влияние на всю хозяйственную деятельность. Рассмотрим важнейшие из них в условиях современной России.
1. Предрасположенность к технологическому застою, о которой говорилось выше применительно к промышленности в целом и нефтяной промышленности в особенности, характерна для большинства остальных отраслей экономики (за редкими исключениями, такими как ИКТ, некоторые отрасли сельского хозяйства и торговли). Монополизация является одной из основных её причин как непосредственно, так и опосредованно. Непосредственно — в отраслях-бенефициарах ценового диспаритета, из-за монопольного или олигопольного положения предприятий на внутреннем рынке (но также относительной конкурентоспособности на внешних рынках, обусловленной более низкими издержками производства — см. раздел 1.2), благодаря чему у них нет острой необходимости модернизировать основные фонды и повышать производительность. Опосредованно — в отраслях-жертвах, из-за безвозмездной передачи части своей прибыли монополиям и, как следствие, нехватки средств для инвестиций26.
2. Сращивание крупного бизнеса с государством в последние десятилетия достигло высочайшего уровня. Во многих ключевых отраслях экономики ведущие компании принадлежат государству непосредственно либо контролируются через госкорпорации и/или участие в акционерном капитале. Крупнейшие частные корпорации также находятся в очень сильной зависимости от государства или высших чиновников. В первом случае они, как правило, зависят от государственного спроса27 или финансовой поддержки (что ярко проявляется во время кризисов, когда многие из них обращаются к государству за помощью)28. Личные связи с высшими чиновниками, характерные для подавляющего большинства крупных бизнесменов, позволяют им обходить антимонопольное законодательство29, получать привилегированный доступ к бюджетным средствам (госзакупкам, финансовой поддержке, участию в «национальных проектах» и т. п.), бороться с конкурентами внеэкономическими методами (в т. ч. способствовать изъятию и перераспределению государством их собственности), что в совокупности приводит к ещё большей концентрации капитала и, соответственно, монополизации экономики.
С другой стороны, положение даже крупнейших компаний зачастую оказывается достаточно неустойчивым из-за их сырьевой специализации (т. е. зависимости от конъюнктуры на мировых рынках) или ориентации преимущественно на государственный спрос, низкой технологичности и производительности труда, отсутствия интереса к диверсификации продукции и рынков. Всё это вынуждает их обращаться за поддержкой в кризисных ситуациях и ещё сильнее увеличивает зависимость от государственной власти — настолько, что высшее руководство страны имеет возможность побудить владельцев таких компаний действовать в поддержку проводимой им политики30. В то же время благодаря столь тесному переплетению отношений собственности, экономических интересов31 и личных связей государство действует преимущественно к выгоде крупных корпораций — в первую очередь в топливно-энергетическом комплексе, а также некоторых «особо приближённых» в других отраслях — и выстраивает регулирование (в частности, антимонопольное), в целом благоприятствующее крупным игрокам (например, в банковском и агропромышленном секторах).
3. Стоит отметить аспект, в основном оставшийся за рамками исследования (за исключением некоторых указаний в разделах 3.1 и 5.1). Судя по всему, крайне затруднено выравнивание нормы прибыли не только между предприятиями различных отраслей, но зачастую в рамках одной и той же отрасли, если в ней существуют два сектора (монополистический и конкурентный, т. е. состоящий из «независимых» предприятий). Монополии и олигополии могут получать преимущества не только за счёт господствующего положения на рынке самого по себе, но и за счёт особенностей государственного регулирования (например, попадания в список системообразующих организаций для реального сектора или в список системно значимых кредитных организаций для банков), связей с госаппаратом и (в случае предприятий реального сектора) с крупнейшими банками32. Всё это позволяет им получать привилегированный доступ к финансированию (в т. ч. льготному), госзаказу и господдержке, создавать препятствия для проникновения конкурентов на рынки и т. д. Следствия внутриотраслевой и межотраслевой поляризации схожи: безвозмездная передача предприятиями непривилегированного сектора части прибыли и/или нехватка финансовых ресурсов для успешного накопления капитала, в перспективе — технологическое отставание, дальнейшее снижение конкурентоспособности, потеря рынков и сокращение производства33.
4. Высокая доля прибыли (извлекаемой в т. ч. за счёт завышения монополиями, олигополиями и торгово-посредническими организациями цен на товары и услуги, потребляемые населением34) в экономике и низкая доля оплаты труда предопределяют узость и слабый рост внутреннего рынка, т. к. значительная часть прибыли крупнейших компаний накапливается в денежной форме и выводится за границу, т. е. не участвует в производственном накоплении внутри страны35. Кроме того, поскольку предприятия немонопольного сектора безвозмездно передают часть своей прибыли, они испытывают практически постоянный дефицит капитала, т. е. их вклад во внутренний спрос также ограничен.
6.2. Влияние иностранного капитала. Зависимость российской экономики
По сравнению с другими зависимыми экономиками присутствие иностранного капитала в России было достаточно ограниченным в течение всего постсоветского периода. По некоторым данным, к 1998 году всего 3% бывшей государственной собственности было продано иностранным покупателям и впоследствии эта доля существенно не изменилась36. В начале 2000-х Всемирный банк оценивал долю промышленного производства, контролируемую иностранным бизнесом, в 5,3%, по данным некоторых аналитиков, в 2009 году иностранные инвесторы контролировали лишь около 2,6% ВВП страны37.
Компании из других стран практически не были допущены к приватизации и приобретению активов в самых прибыльных экспортных отраслях — нефтегазовой и металлургической: их участие, как правило, ограничивалось совместными предприятиями и покупкой небольших пакетов акций, не дающих контроля38. Более того, в некоторых случаях иностранные инвесторы были вынуждены продать часть акций российским компаниям под давлением государства (выше приводился пример нефтегазового проекта Сахалин-2).
Небольшой была доля иностранного капитала и в банковской сфере — в противоположность многим другим полупериферийным и периферийным странам (в т. ч. бывшим членам Восточного блока), где он доминирует. Причина в том, что в 90-х российские банки пролоббировали законодательное ограничение участия иностранного капитала в финансовой системе и отчасти в том, что сами зарубежные банки опасались в тот период приходить в Россию из-за экономической и политической нестабильности39. По данным ОЭСР, в 2013 году доля иностранного капитала на рынке банковских услуг составляла лишь около 15%40. При этом контроль государства над банковской сферой был достаточно высоким в процессе перехода к капитализму и вырос ещё сильнее после 2000 года41.
В то же время в производстве конечной продукции — особенно потребительских товаров — экспансия была очень мощной, и отдельные отрасли оказались под контролем иностранных компаний почти полностью. Среди них автомобильная, табачная и пищевая промышленность, производство бытовой техники и электроники, товаров повседневного спроса (таких как бытовая химия), а также торговля. В пищевой промышленности в середине 2010-х доля иностранного капитала составляла около 60%, а в 2021 году 9 из 10 крупнейших компаний принадлежали зарубежным корпорациям42. До 2022 года в оптовой торговле из 10 крупнейших компаний иностранному капиталу принадлежали 5 (из них 3 — автомобильные концерны, 2 — производители потребительской электроники); в розничной — 2 и ещё 1 была совместным предприятием; в машиностроении — 3 и 1 совместное предприятие (все — автомобильные заводы). В то же время в чёрной металлургии среди 10 крупнейших компаний не было ни одной иностранной, в цветной металлургии их было 2; в химической и нефтехимической промышленности — 1 (производитель бытовой химии); в нефтегазовой промышленности среди 10 крупнейших компаний было лишь 2 совместных предприятия, где контрольный пакет принадлежал российскому капиталу (Ямал СПГ и Сахалин Энерджи); все 10 крупнейших банков были российскими43.
Можно предположить, что доступу иностранцев в отрасли, производящие потребительские товары, не препятствовали (а нередко даже способствовали44) из-за их меньшей прибыльности и, соответственно, привлекательности для отечественного капитала45. В то же время для ТНК они были достаточно прибыльными и привлекательными благодаря их экономии на масштабе и более низким издержкам из-за высокой производительности и/или использования дешёвого труда при производстве комплектующих на их предприятиях в новых индустриальных странах (Китае и Юго-Восточной Азии)46. При этом ¾ из более чем 120 крупнейших ТНК, работавших в России, получали от операций внутри страны менее 2% от их общемировой прибыли47, что в очередной раз показывает узость российского внутреннего рынка.
Роль иностранного капитала в российской экономике тесно связана с технологической зависимостью последней. Яркой иллюстрацией этой взаимосвязи является автомобильная промышленность, поэтому мы рассмотрим её пример более подробно.
В легковом сегменте к началу 2020-х преобладание зарубежных производителей стало абсолютным — российские марки легковых и лёгких коммерческих автомобилей (Lada, ГАЗ, УАЗ) занимали не более четверти рынка48. До 2022 года в стране работали восемь иностранных производств, одно совместное предприятие и один контрактный производитель49. Практически все производства зарубежных марок импортировали бóльшую часть комплектующих. Лишь у трёх уровень локализации превышал 50%50, при том что с 2015 года локализация рассчитывается исходя из соотношения стоимости импортных запчастей и конечной стоимости автомобиля — в расчёт берутся не только запчасти, произведённые в России, но и процессы вроде сварки, окраски, затраты на логистику и даже использование электричества и воды: таким образом, показатели подавляющего большинства производителей, вероятно, были значительно завышены51. Импортировались практически все технологичные комплектующие, а в число производившихся в России обычно входили наиболее простые: части кузова, топливные баки, колёса, а также элементы отделки — сиденья, панели, коврики, стёкла, фары, зеркала; гораздо реже — двигатели и электроника (при этом двигатели также, как правило, собирались из готовых импортных деталей)52. Большое количество заводов по выпуску компонентов для легковых автомобилей (в т. ч. российских марок) были построены или выкуплены иностранными фирмами и использовали импортные детали и сырьё53.
АвтоВАЗ, крупнейший российский производитель, фактически также был совместным предприятием — до 2022 года он более чем на 67% принадлежал концерну Renault-Nissan (и помимо собственных моделей также выпускал продукцию марок Renault, Nissan и Datsun54). Все его относительно современные модели состояли из зарубежных комплектующих на 30-50% и более55.
Неудивительно, что в 2022 году после отказа иностранных автопроизводителей от работы в России и перехода их предприятий в руки местных компаний возобновить производство не удалось даже там, где показатели локализации были относительно высокими56, а производство российских марок столкнулось с постоянными перебоями и снижением качества продукции из-за нехватки комплектующих и попытки замены поставщиков на местных или китайских57.
В результате разрыва экономических связей со странами центра и их союзниками положение легкового автопрома и смежных отраслей значительно ухудшилось. Корпорации из этих стран хотя и занимались преимущественно сборкой, но в большей или меньшей степени использовали сырьё и компоненты российского производства58. Пришедшие им на смену компании из Китая импортируют свою продукцию или собирают её из готовых машинокомплектов (как правило, в партнёрстве с российскими фирмами, на мощностях ушедших из страны производителей), т. е. какая-либо локализация производства практически отсутствует59.
Рассматривая ситуацию в ретроспективе, можно сказать, что капитал стран центра в значительной степени подчинил себе российскую автомобильную промышленность, лишив её самостоятельности: российские производители, не выдерживая конкуренции, сокращали выпуск, банкротились и распродавались (яркие примеры — ЗИЛ, Москвич, ИжАвто)60. В результате многие производства полного цикла были превращены в сборочные — в частности, путём скупки производителей комплектующих, получения контроля над производственными мощностями российских предприятий и/или организации на них контрактной сборки своей продукции61. После ухода иностранных корпораций большинство предприятий отрасли уже не смогли функционировать без производственного импорта62, многие из них остановили работу, а оставшиеся за редким исключением были вынуждены работать на ещё более низком технологическом уровне (сборка китайских автомобилей из готовых машинокомплектов)63. В результате произошла ещё большая «денационализация» отрасли64 и усиление зависимости — не только технологической, но и торговой.
В близком положении оказался грузовой сегмент. В конце 2010-х российские производители грузовых автомобилей (КАМАЗ, ГАЗ, Урал) занимали 45-49% рынка, тогда как около 50% приходилось на компании из Европы и Японии65, у большинства из которых были в России сборочные площадки на собственных и совместных предприятиях66. После 2022 года из-за потери доступа к комплектующим и технологиям из стран центра качество и конкурентоспособность отечественной продукции значительно снизились (в первую очередь у КАМАЗа, активно использовавшего иностранные комплектующие и имевшего несколько совместных производств автокомпонентов67), в результате чего рынок захватили китайские компании — в 2024 году на российские марки приходилось лишь 27% продаж среднетоннажных и крупнотоннажных грузовиков68.
Схожая ситуация сложилась в ряде других отраслей промышленности — в частности, в производстве бытовой техники и электроники, такой как телевизоры69. Основные предприятия, выпускающие телевизоры и другую мультимедийную технику, принадлежат корпорациям из Южной Кореи и Китая. К концу 2010-х они захватили бóльшую часть рынка, практически вытеснив отечественные компании, в т. ч. созданные уже в постсоветский период. В конце 2010-х до 80% телевизоров, продаваемых в России, выпускали три завода, принадлежащие компаниям LG, Samsung (также выпускали холодильники и стиральные машины) и TPV Technology (китайский контрактный производитель); в продукции, произведённой внутри страны, порядка 90% комплектующих импортировались, а предприятия занимались преимущественно крупноузловой сборкой70. После 2022 года все они закрылись или перестали продавать продукцию в России71, в результате рынок телевизоров и другой бытовой техники, как и в случае с автомобилями, оказался захвачен китайскими импортёрами72.
Стоит сказать о технологической зависимости в других отраслях73. Одна из них, крайне важная для развития экономики, — промышленное строительство. В 90-х оно получило сильнейший удар, поскольку строительство новых предприятий сократилось многократно (по некоторым оценкам — в 5-10 раз). Материальный и кадровый потенциал отрасли оказался подорван, многие организации перестали существовать или оказались неспособны работать над сложными и масштабными проектами74. В результате после возобновления экономического роста для сооружения новых и модернизации существующих предприятий привлекались в основном иностранные компании. По оценке журнала «Эксперт», к середине 2010-х инжиниринговые компании полного цикла сохранились лишь там, где не было дробления единых хозяйственных комплексов при приватизации — в атомной промышленности и железнодорожном строительстве. Практически отсутствовали российские инжиниринговые компании, способные сооружать предприятия «под ключ» в ряде ключевых отраслей — например, нефтегазопереработке и химической промышленности, металлургии, машиностроении75. Так, по состоянию на 2021 год на проектах в нефтегазопереработке, СПГ и нефтегазохимии более 2/3 генеральных подрядчиков были иностранными компаниями76. В последние десятилетия предприятия нефтегазодобычи, нефтепереработки и нефтехимии строились и модернизировались с использованием лицензированных зарубежными фирмами технологий, которые теперь преобладают на ключевых, самых сложных участках производства, наряду с импортным оборудованием77. Примеров тому множество. Так, крупнейший в постсоветской России нефтехимический комбинат ЗапСибНефтехим, запущенный в 2019 году, был оборудован с применением технологий от компаний из Германии, Нидерландов и Великобритании, работы выполняли подрядчики из этих стран, а также из Франции78. Предприятие Тобольск-Полимер, запущенное в 2013 году, проектировалось и строилось с привлечением инжиниринговых фирм из Германии и Италии, которые закладывали в проект импортное оборудование и материалы, вплоть до металлоконструкций. В результате на продукцию российского производства пришлось лишь 15% технологического оборудования и материалов79. В схожей ситуации оказались новые нефтегазодобывающие проекты в регионах со сложными горно-геологическими условиями, а также на шельфовых месторождениях: российские нефтегазовые и нефтесервисные компании не обладают необходимыми для освоения этих месторождений (в частности, сооружения промышленных объектов) навыками и технологиями, поэтому до недавнего времени на них активно привлекались зарубежные подрядчики, такие как Halliburton или Schlumberger80.
Не менее серьёзна финансовая зависимость российской экономики (хотя она и стала несколько менее острой в последние годы из-за разрыва связей со странами центра81). Выше говорилось, что она была обусловлена главным образом огромным оттоком капитала из страны и государственной политикой в этой области. Здесь же приведём обобщённые данные и оценки.
С начала 2000-х зарубежное финансирование занимало очень большую долю в средствах, привлекаемых предприятиями реального сектора. Внешний долг составлял порядка 40% их общей задолженности в 2000-х и около трети в 2010-х, а в отдельные годы — даже выше; некоторое снижение произошло лишь в начале 2020-х — судя по всему, из-за санкций82. При этом и российские банки (чьи кредиты составляли основную часть внутреннего долга реального сектора) занимали значительные суммы за рубежом, т. е. реальная доля иностранного финансирования была ещё выше. Так, в 2013–2014 годах суммарный внешний долг банков и реального сектора был эквивалентен примерно 55% всего объёма задолженности предприятий реального сектора и домохозяйств, т. е. можно сказать, что более половины заимствований в российской экономике обеспечивалась зарубежными источниками83. В начале 2014 года внешний долг всего частного сектора превышал 600 млрд долл., из них на банки приходилось более 200 млрд, на остальные компании, т. е. реальный сектор — более 400 млрд (из них кредиты — почти 270 млрд), тогда как государственный внешний долг составлял лишь около 55 млрд84. В последующие годы внешняя задолженность реального сектора снизилась незначительно — например, в начале 2017 года она составляла около 340 млрд долл., в начале 2022 года — около 300 млрд85.
Как уже говорилось, российский рынок акций также сильно зависел от иностранного капитала: это выражалось не только в преобладании размещений российскими компаниями своих акций на иностранных биржах (более половины всех первичных и вторичных размещений с середины 90-х до середины 2020-х), но и в большом влиянии иностранных инвесторов на российских биржах, особенно в период высоких сырьевых цен (а также в высокой волатильности рынка, т. е. зависимости капитализации от мировых цен на сырьё)86. Так, в 2020–2021 годах 50% участников торгов на российском рынке акций были нерезидентами (т. е. иностранными компаниями и физическими лицами)87.
Иностранный капитал принимал заметное участие в финансировании капитальных вложений, особенно в период экономического подъёма. По некоторым оценкам, во второй половине 2000-х на зарубежные источники (кредиты, вложения в акции, долговые бумаги и т. п.) приходилась почти такая же доля внешнего финансирования предприятий реального сектора, как и на отечественные88. Ограничения, наложенные на российскую финансовую систему странами центра после 2014 года, усугубили нехватку средств для валового накопления, которая стала одной из основных причин стагнации в экономике, что также показывает степень её зависимости89.
Надо подчеркнуть, что финансовая и технологическая зависимости взаимно обуславливают друг друга, причём самыми разными путями90. Финансовая зависимость (в сочетании с неустойчивостью прав собственности и извлечением инсайдерской ренты, стимулирующих отток капитала) является причиной недостаточного накопления капитала внутри страны, которое в свою очередь становится фактором, усиливающим технологическую зависимость из-за замещения отечественной инвестиционной техники и промежуточной продукции импортом (о чём говорилось в разделах 5.1-5.2). Другой аспект этой взаимосвязи ярко проявляется, например, в промышленном строительстве, где очень остра проблема финансирования новых крупномасштабных производств (в первую очередь частных). Российские компании привлекают необходимый капитал от иностранных кредиторов, в т. ч. экспортно-кредитных агентств, договоры с которыми, как правило, предусматривают участие иностранных подрядчиков и поставщиков оборудования и технологий91. С другой стороны, необходимость закупки зарубежных технологий, привлечения иностранных подрядчиков и производственного импорта в промышленности и других отраслях требует углубления экономических связей (в большинстве случаев — неравноправных), займов за рубежом или предоставления иностранным партнёрам доли в акционерном капитале92. По официальным данным, стоимость одних только соглашений по импорту технологий в Россию выросла с 12 млрд долл. в 2019 году до почти 20 млрд в 2021 году, а ежегодные выплаты в 2019–2021 годах составляли порядка 5 млрд93.
Итак, зависимость российской экономики очень разнопланова, а в некоторых сферах близка к критической. В то же время, несмотря на высокую долю импорта и зависимость от зарубежных технологий, отечественное производство практически полностью обеспечивает экономику большинством ключевых товаров первой необходимости, таких как продовольствие, энергоносители, минеральные удобрения (важное исключение — лекарства и сырьё для их производства, а также медицинское оборудование)94. Кроме того, будучи одним из крупнейших поставщиков нефти, газа и некоторых других критически важных материалов (например, обогащённого урана, минеральных удобрений, отдельных цветных металлов) на мировой рынок, Россия не может быть полностью отрезана от внешней торговли. Полное блокирование импорта едва ли возможно (как показал опыт 2022 года), а в случае временных перебоев поставок российская экономика сможет функционировать, хотя и с ограниченными возможностями.
Можно отметить своеобразие российского полупериферийного капитализма — зависимость в одних аспектах и самостоятельность в других. Наиболее велика технологическая зависимость — от производственных технологий и поставок высокотехнологичной продукции (как средств производства, так и предметов потребления). Очень высока доля импорта среди товаров широкого потребления и промежуточной продукции (включая некоторые полуфабрикаты). Отчасти сохраняется зависимость в области финансов, а также от рынков сбыта для некоторых ключевых экспортных товаров (нефть, газ). При этом прямой контроль иностранного капитала над активами (в первую очередь производственными) внутри страны, за исключением отдельных отраслей, был относительно небольшим практически весь постсоветский период, а после 2022 года снизился до минимума.
Подводя итоги, надо подчеркнуть, что отрасли, которые в постсоветский период избежали технологического застоя и относительно активно модернизировались, попали в наибольшую зависимость от иностранного капитала и технологий (хотя зависимость большинства остальных отраслей также очень значительна) — настолько, что некоторые из них в определённый момент оказались «денационализированы», т. е. российский капитал был полностью вытеснен из них либо оказался в положении младшего партнёра иностранных корпораций. Как следствие, после ухода ТНК стран центра из России множество предприятий значительно сократили производство или вовсе остановили его95, другие продолжили работу на гораздо более низком технологическом уровне, одновременно попав в зависимость от технологий и товаров из Китая и других азиатских стран, как правило, отличающихся более низкой эффективностью и качеством. Именно технологическая зависимость, в т. ч. отсутствие собственных производственных технологий стала одной из основных причин крайне слабых успехов импортозамещения после 2022 года96.
Сохраняющаяся технологическая зависимость, деградация научной сферы (в особенности прикладной науки и НИОКР), а также низкий уровень накопления внутри страны предопределяют невозможность активного роста и модернизации российской экономики без привлечения зарубежных технологий и капиталов — по крайней мере до тех пор, пока сохраняется экономическая модель, сложившаяся в начале XXI века.
6.3. Динамика цен на сырьевые и несырьевые товары на мировом рынке. Ухудшение условий торговли
Как говорилось выше, российская экономика оказалась в заложниках того положения в мировом разделении труда, которое она заняла с переходом к капитализму — в частности, она стала крайне зависимой от конъюнктуры на мировых рынках сырья и полуфабрикатов. Но зависимость от сырьевых цен в моменте — лишь одна часть проблемы. Вторая, которая пока не проявилась в полной мере, но с большой вероятностью обострится в обозримом будущем, — ухудшение условий торговли.
Под условиями торговли в экономической теории понимается соотношение экспортных и импортных цен какой-либо страны, которое обозначает, какой объём импорта она может получить в обмен на единицу экспортируемой продукции97. Для понимания того, в чём заключается ухудшение этих условий для России, надо сначала рассмотреть динамику цен на разные группы товаров на мировом рынке.
В долгосрочной перспективе цены на сырьё имеют тенденцию к снижению относительно цен на конечную продукцию. Это происходит из-за роста числа производящих его стран, в результате чего ценовая конкуренция между ними обостряется, из-за роста производительности в первичном секторе (добыче полезных ископаемых, сельском хозяйстве) по всему миру, а также из-за появления более экономичных технологий и заменителей наиболее дорогого сырья98. Ещё одна причина, уже упоминавшаяся выше, — полная или частичная монополия стран центра на высокотехнологичные товары (в первую очередь средства производства), что позволяет завышать цены на них относительно сырья и менее технологичной продукции, к которой в последние десятилетия стали относиться многие товары долгосрочного потребления (одежда, обувь, мебель, часть бытовой техники и потребительской электроники и т. д.)99.
Тенденция к снижению цен на сырьевые товары относительно конечной продукции в долгосрочной перспективе100 отмечалась неоднократно на протяжении XIX–XX веков. Так, по данным ООН, с 1876 по 1938 годы цены на сырьё, импортируемое промышленно развитыми странами, снизились относительно цен на экспортируемые ими промышленные товары почти на 50% (к примеру, для Соединённого Королевства они снизились на 35% с 1913 по 1948 годы)101. Хотя в отдельные периоды цены на сырьё росли опережающими темпами (например, в начале 50-х и в 70-х102), это не меняло общей тенденции к его удешевлению относительно конечной промышленной продукции. За вторую половину XX века цены на сырьевые товары снизились примерно на 40% относительно цен на продукцию обрабатывающей промышленности103.
Казалось бы, взлёт цен на сырьё в 2000-х и в начале 2020-х, а также их высокий уровень в первой половине 2010-х опровергают эту тенденцию или оставляют её в прошлом. Однако более пристальное рассмотрение показывает, что они представляют собой лишь временные колебания, которые не имеют принципиальных отличий от происходивших в XX веке и не меняют долгосрочного тренда. Так, рост мировых цен в 2000-х был обусловлен временным стечением обстоятельств, которое едва ли повторится в таком же виде и окажет столь же сильное влияние (главным образом бурным ростом производства в Китае, его очень высокой энергоёмкостью в тот период, а также наличием огромных объёмов спекулятивного капитала, вкладывавшегося в сырьевые активы, что ещё сильнее разгоняло цены)104. После 2020 года (и отчасти в начале 2010-х) он в основном был вызван инфляцией доллара. В реальном выражении цены на топливо в 2015–2021 годах и в последние годы были ниже уровня начала 2003 года, а превышали его лишь с середины 2021 года до начала 2023 года. Цены на остальные сырьевые товары в реальном выражении были примерно одинаковыми в начале 2003 года и в середине 2020-х; они также были ниже уровня 2003 года с 2015 по 2021 годы и лишь слегка превышали этот уровень в 2021–2022 годах105. Схожая динамика цен на многие минерально-сырьевые товары наблюдается и на более долгом временном отрезке106.
Описанная тенденция предопределяет динамику условий торговли для стран центра и периферии. Страны центра, как правило, занимают более выгодную позицию на мировом рынке, что в значительной степени обеспечивается дешёвым (и дешевеющим со временем) импортом из зависимых экономик. Особенно хорошо это заметно на примере США, где импортные цены с 1970 по 2017 годы росли в 1,6 раза медленнее темпов инфляции107. Главным образом это происходило за счёт относительного удешевления ввозимых полуфабрикатов, потребительских товаров (включая некоторые виды продовольствия), а также отдельных видов оборудования (в первую очередь компьютеров, офисной техники и телекоммуникационного оборудования)108, которое практически скомпенсировало рост цен на нефть и некоторые другие виды сырья в начале XXI века109. Условия торговли для Евросоюза были достаточно стабильными в последние 25 лет110. При этом временное ухудшение условий для стран центра из-за роста сырьевых цен, как правило, компенсируется притоком капитала из зависимых экономик (зачастую — тех самых производителей сырья, которые получают дополнительные доходы благодаря высоким ценам), вкладываемого в их ценные бумаги и другие активы111.
Дополнительный вклад в ухудшение условий торговли для стран полупериферии и периферии вносит тенденция, появившаяся во второй половине XX века — удорожание услуг, в предоставлении которых ведущие позиции заняли корпорации из стран центра (НИОКР, финансовые услуги, дизайн, маркетинг и т. п.), относительно продукции обрабатывающей промышленности. По некоторым оценкам, с конца 1950-х до конца 1990-х цены на такие услуги росли более чем в 3 раза быстрее, чем цены на промышленные товары112. Как следствие, большинство зависимых экономик, переориентировавшихся в последние десятилетия прошлого века на производство и экспорт потребительских товаров, не смогли улучшить условия торговли — напротив, из-за обострения конкуренции и некоторых других факторов113 цены на такую продукцию снизились (как показывает пример импортных цен в США), что поставило их в менее выгодное положение на мировом рынке114.
Учитывая сказанное выше, можно понять и спрогнозировать динамику условий торговли для России. Поскольку в последние десятилетия в экспорте преобладают сырьё и полуфабрикаты, а в импорте — машины, оборудование и другая продукция высокого передела, несмотря на рост номинальных цен в начале 2020-х, в целом условия торговли в настоящее время вернулись к состоянию, схожему с первой половиной 2000-х115. Цены на многие экспортируемые сырьевые товары в реальном выражении уже близки к уровням тех лет, и хотя сейчас положение лучше, чем в конце 80-х и в 90-х, вполне вероятно, что они продолжат снижаться и в среднесрочной перспективе могут опуститься ещё ниже. Это неизбежно ухудшит внешнеторговый баланс, в результате чего возможны два варианта развития событий. Более вероятный — ослабление курса рубля, из-за которого вырастет стоимость импорта и сократятся его объёмы (что ухудшит положение зависимых от него отраслей и затруднит их модернизацию), а также повысится инфляция. Менее вероятный (поскольку в постсоветской России таких ситуаций ещё не было) — превышение импорта над экспортом, что в сочетании с сохраняющимся оттоком капитала потребует занимать на внешних рынках (а это крайне затруднительно из-за финансовых ограничений, наложенных странами центра) или привлекать капиталы из-за рубежа путём продажи долей в наиболее привлекательных (сырьевых и энергетических) корпорациях116. Разумеется, в случае хотя бы частичного снятия санкций и восстановления экономических отношений со странами центра возможен рост цен и объёмов российского экспорта, но это будет лишь временным улучшением, которое не сможет изменить долгосрочную тенденцию.
Заключение
В предыдущем изложении были рассмотрены ключевые особенности российской экономики, которые в совокупности формируют систему, тормозящую её рост и модернизацию117; именно они были основными факторами стагнации, преобладавшей в последние 10-15 лет. Коротко перечислим их:
— экспортно-сырьевая ориентация, узость внутреннего рынка, вследствие которых динамика накопления капитала и личного потребления в значительной степени зависит от доходов экспортных отраслей, т. е. от конъюнктуры на мировых рынках сырья;
— ценовой диспаритет, монополизация производства сырья и полуфабрикатов, из-за чего прибавочная стоимость, созданная в отраслях, выпускающих конечную продукцию, перераспределяется в пользу сырьевых отраслей;
— неустойчивость прав собственности, широкая распространённость инсайдерского контроля в крупном бизнесе, которые провоцируют отток капитала за границу и ограничивают накопление внутри страны (особенно в производственном секторе);
— государственная экономическая политика, благоприятствующая экспортно-сырьевым и энергетическим корпорациям и позволяющая им извлекать сверхприбыль за счёт потребителей на внутреннем рынке;
— крайне высокий уровень концентрации капитала во многих ключевых отраслях помимо минерально-сырьевых (например, в банковском секторе, розничной торговле, некоторых отраслях сельского хозяйства), высокий уровень монополизации экономики в целом, что ведёт к перераспределению прибыли от немонополизированных отраслей и секторов, а также населения и в сочетании с вывозом капитала крупным бизнесом дополнительно ограничивает развитие внутреннего рынка;
— вывоз капитала государством — формирование значительных резервов в иностранной валюте и ценных бумагах (главным образом с целью снизить её предложение на внутреннем рынке и тем самым способствовать ослаблению курса рубля), финансовая политика, ограничивающая доступность средств для реального сектора;
— низкий уровень оплаты труда и потребления основной части населения (в т. ч. подавляющего большинства наёмных работников), значительная дифференциация доходов, как следствие, узость и недостаточный рост внутреннего рынка для успешного накопления капитала в отраслях, производящих потребительские товары (а также, опосредованно, средства производства);
— преобладание торгово-посреднического сектора в экономике, чрезмерная доля прибыли, получаемая им за счёт производственных отраслей и населения;
— большая отраслевая дифференциация в экономике и особенно в промышленности по уровню рентабельности и объёму инвестиций, как следствие, стагнация или деградация значительной части производств, ориентированных на внутренний спрос и принадлежащих российскому капиталу, их неспособность конкурировать с иностранным капиталом на внутреннем рынке;
— крайне высокая доля импорта, в особенности среди средств производства и промежуточной продукции для промышленности и других производственных отраслей, острая зависимость реального сектора от зарубежных технологий.
Рисунок 29. Система зависимого развития российской экономики
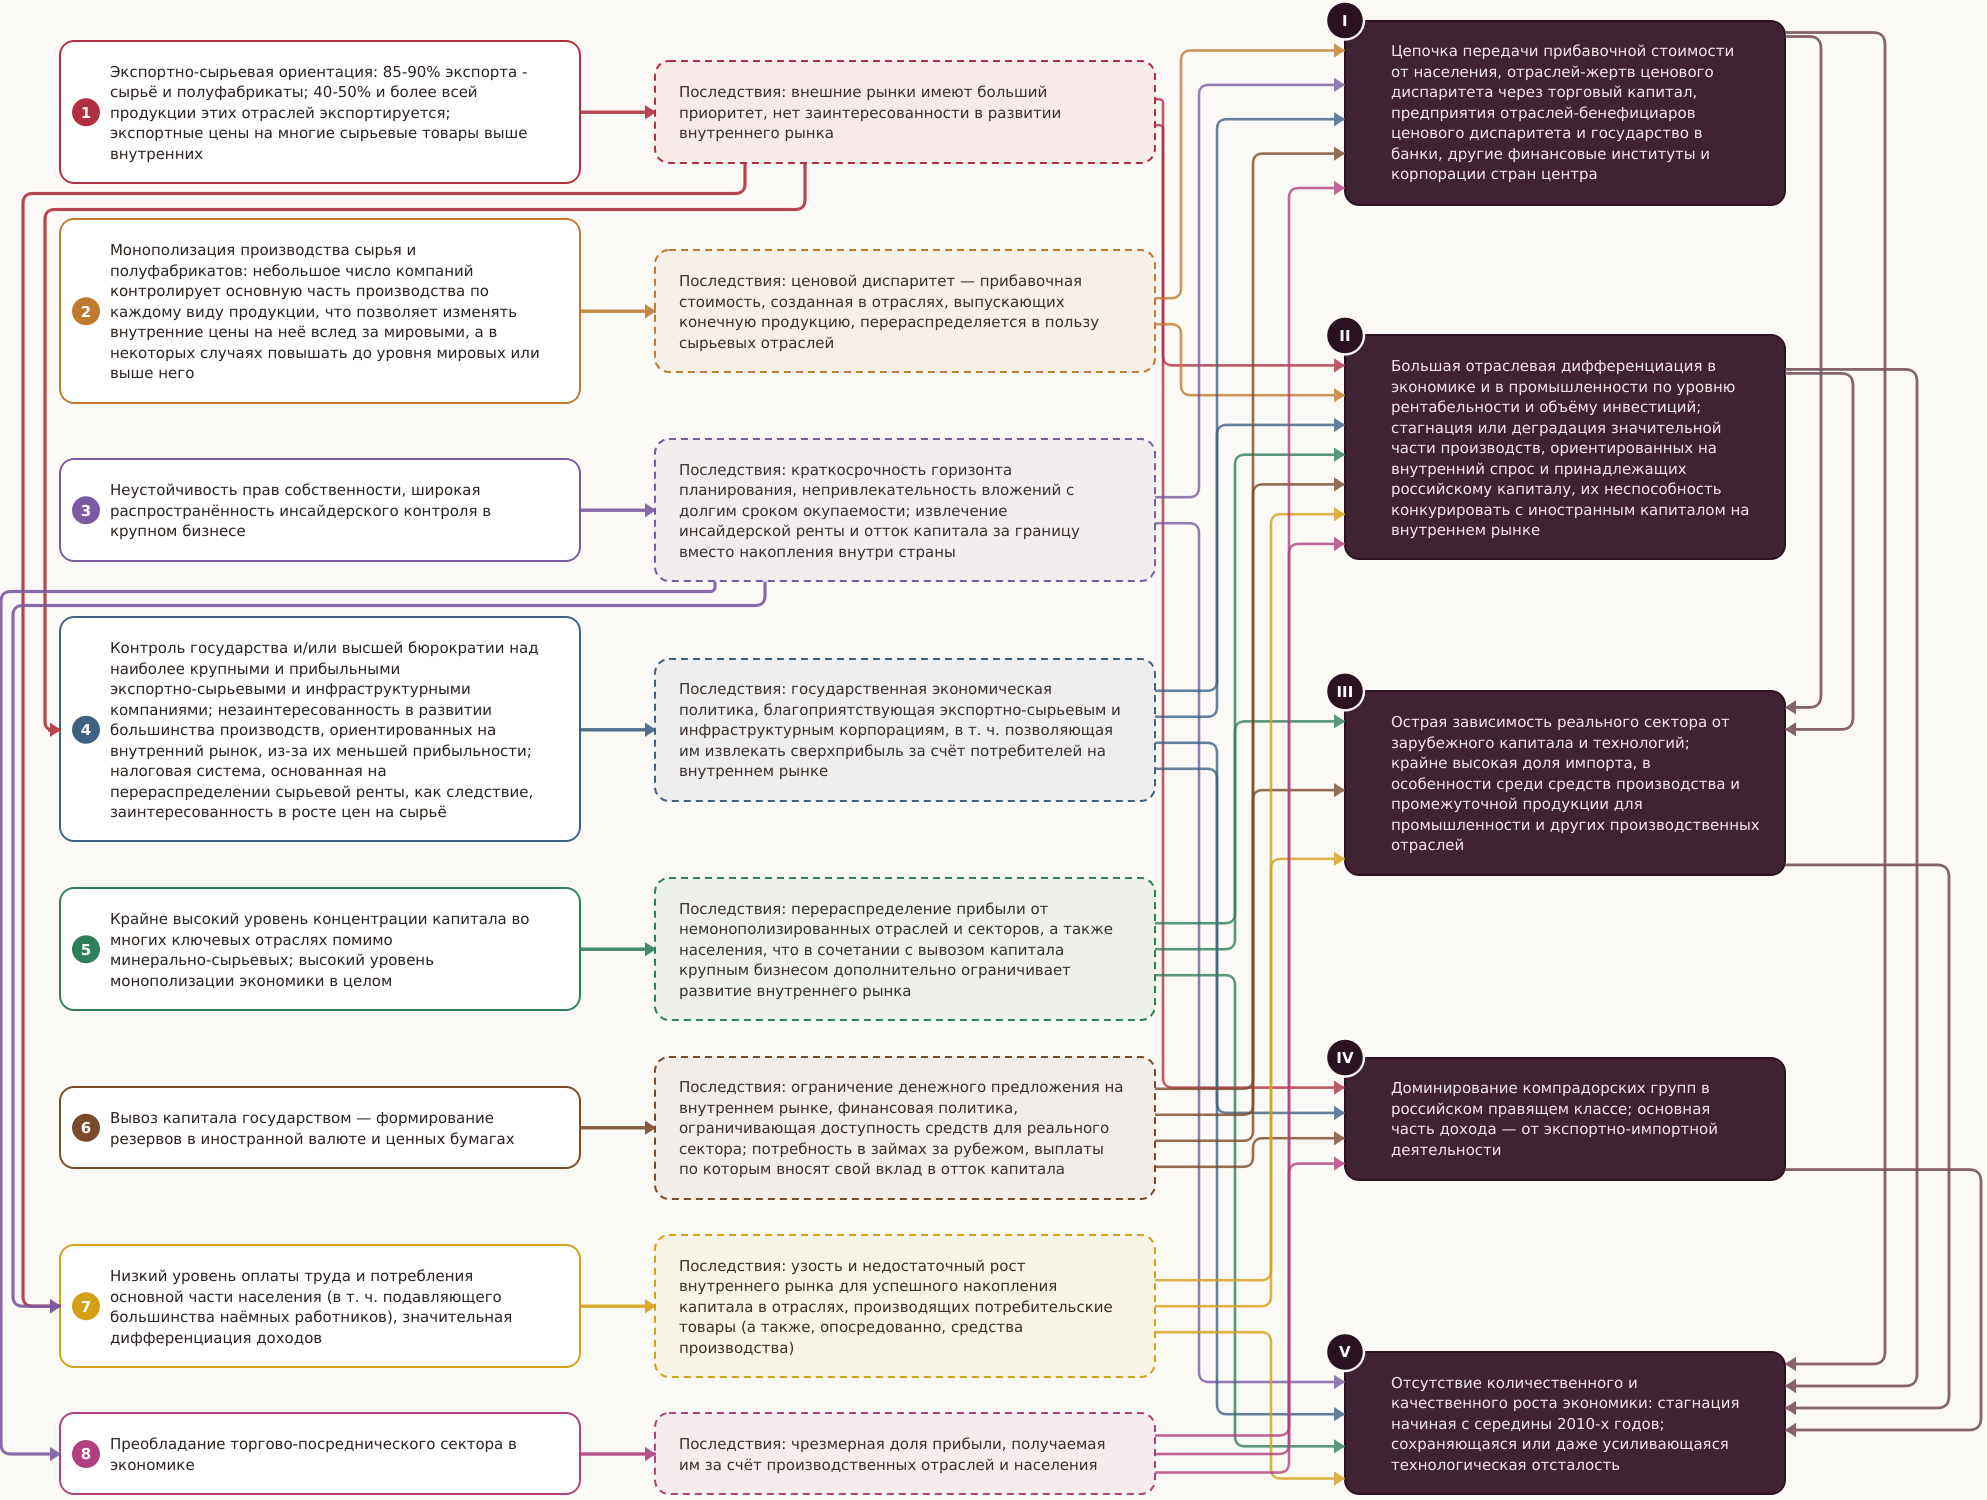
Стоит ещё раз подчеркнуть некоторые ключевые противоречия в экономике и её взаимоотношениях с внешним миром, а также преобладающие негативные тенденции, в т. ч. взаимно усугубляющие влияние друг друга.
Для многих сырьевых отраслей, в т. ч. самых прибыльных (таких как нефтегазовая промышленность или цветная металлургия), спрос на внешних рынках стал едва ли не определяющим, практически необходимым для поддержания и наращивания объёмов производства. При этом монополизация таких отраслей и стремление производителей к равной доходности продаж на внешнем и внутреннем рынках ведут к повышению внутренних цен, сближению их с мировыми и тем самым ограничивают спрос внутренних потребителей: как непосредственно, так и опосредованно — из-за безвозмездной передачи последними части прибыли, ограничивающей накопление капитала, т. е., в конечном счёте, их развитие. Это в свою очередь тормозит рост внутреннего рынка и ещё больше способствует ориентации на экспорт; до начала 2020-х ситуация в этом отношении в основном лишь усугублялась.
Хотя с начала 2000-х положение России в мировой экономике приносило определённую выгоду благодаря росту спроса и цен на сырьё, оно же существенно ограничивало полученные преимущества и влекло серьёзные негативные последствия. Так, в масштабах всей экономики выгода от экспортной сверхприбыли в значительной степени нивелируется оттоком капитала. Существенную часть доходов, которые в периоды высоких сырьевых цен экспортёры (а также государство — посредством их налогообложения) получали за счёт экономик центра, они же сами возвращали этим экономикам (причём в значительной степени безвозмездно) через вывоз капитала в разных формах, включая выплаты по кредитам и оплату технологий, монополией на которые обладают страны метрополии, а также накопление государственных валютных резервов. В то же время без вывоза капитала государством, обеспечивавшего снижение курса национальной валюты, сверхприбыль экспортёров была бы куда меньшей. Как следствие, не менее противоречиво влияние на экономику курса рубля: его ослабление приводит к росту инфляции и недоступности необходимого импорта средств производства и промежуточных товаров. Но его значительное укрепление лишает экспортёров и бюджет части доходов, а также, наряду с облегчением положения импортёров (в т. ч. нуждающейся в иностранных товарах промышленности), приводит к обострению «голландской болезни» — падению конкурентоспособности конечной продукции относительно импорта.
Как было показано в настоящей работе, высокий уровень эксплуатации трудящегося населения (как прямой, так и опосредованной — путём завышения цен на товары повседневного спроса, ЖКУ и т. п.) непосредственно обусловлен структурой и ориентацией экономики; его основные (но далеко не единственные) причины — стремление поддержать объёмы экспортной сверхприбыли за счёт удержания цен производства на более низком уровне со стороны экспортёров, компенсировать потери от ценового диспаритета (и/или торгово-посреднических наценок) со стороны остальных производителей, нарастить объёмы инсайдерской ренты со стороны крупного бизнеса в целом. Одновременно он же (точнее, возможность поддерживать его в течение длительного времени) является одним из препятствий для количественного и качественного (технологического) роста экономики: отсутствует один из важнейших стимулов к этому — экономия переменного капитала за счёт сокращения доли живого труда; кроме того, крайне слабы возможные источники роста внутреннего рынка — потребление наёмных работников и накопление капитала в отраслях, обслуживающих потребительский спрос.
Исследователи отмечают, что система эксплуатации труда в России с её характерными особенностями (доминирование работодателей и их стремление к одностороннему регулированию трудовых отношений, низкий уровень заработной платы основной массы работников, преобладание сдельной оплаты труда и переработок, растущая распространённость неустойчивой занятости, в т. ч. в производственных отраслях) препятствует росту квалификации работников и повышению качества продукции, в первую очередь технологически сложной, тем самым снижая её конкурентоспособность по сравнению с импортом. Таким образом, будучи порождённой описанными особенностями экономики, система трудовых отношений усиливает их негативное влияние и сама становится одним из факторов её отставания и усугубления зависимости118.
Усиленная эксплуатация труда в той или иной мере характерна практически для всех зависимых экономик, но в России её уровень выше, чем во многих странах со схожим уровнем развития, причём далеко не только за счёт явных проявлений (таких как, например, низкий уровень заработной платы)119. Поскольку этот вопрос не является основным для настоящей работы, приведём лишь один характерный пример: недостаточный объём вложений в основной капитал и, в частности, расходов на амортизацию ведёт к росту его износа и, как следствие, ухудшению условий труда, в т. ч. повышенной аварийности, травматизму, росту профессиональной заболеваемости и смертности среди работников120.
Перечисленные особенности, как было показано, прямо предопределяют отставание России во многих областях, в т. ч. в технологической, которая оказывает очень существенное влияние на траекторию и динамику экономического развития. Проиллюстрируем это ещё несколькими примерами.
Во введении мы отмечали, что за рамками исследования остались некоторые важные сюжеты — например, ситуация в отечественной науке, в частности, в НИОКР. Стоит коснуться этого вопроса хотя бы в общих чертах для понимания положения России в мире. В 2000–2024 годах доля внутренних расходов на НИОКР в ВВП колебалась на уровне 1%, тогда как в США она выросла с 2,5% до 3,5%, в Китае — с 0,9% до 2,5% (при одновременном быстром росте экономики), в среднем по странам ОЭСР в 2010–2024 годах она составляла 2,7% ВВП121.
Несмотря на наличие высокотехнологичных предприятий, относительно передовых и конкурентоспособных по мировым меркам отраслей и секторов (таких как атомная промышленность, ИКТ, производство некоторых вооружений) общий технологический уровень российской экономики характеризуется значительным отставанием от метрополии и промышленно развитых стран полупериферии. Как отмечалось выше, порядка трети ВВП приходится на отрасли, которые были передовыми более 100 лет назад (добыча полезных ископаемых, металлургия), около половины — на отрасли середины XX века (машиностроение, приборостроение, органическая химия), лишь 10% — на отрасли конца прошлого века. В то же время отрасли и сектора, связанные с современными высокими технологиями (т. н. шестой технологический уклад), по некоторым оценкам, занимают менее 1% ВВП122.
При этом технологический уровень большинства производственных отраслей крайне низок. По данным Центра макроэкономических исследований Сбербанка, в российской экономике преобладает производство с помощью ручных операций: так, в добывающей и обрабатывающей промышленности на них приходится 45-50% выпуска, тогда как на полуавтоматизированные операции — 15%, высокоавтоматизированные операции — 4-8%; в сельском хозяйстве и строительстве на ручные операции приходится 80-85%123.
В этом плане, как и десятилетия назад, остаётся верным вывод о том, что «в современной России ключевой является задача подъёма среднего, а не высшего технологического уровня производства»124. Из предшествующего изложения видно, что едва ли возможно добиться этого, не изменив структуру и ориентацию экономики (экспортно-сырьевую), её взаимоотношения с внешним миром (участие в мировом накоплении капитала в качестве донора), а также механизмы распределения и использования прибыли хозяйствующих субъектов, включая государственные компании (система инсайдерского контроля, тормозящая накопление капитала и способствующая его вывозу) и не устранив их фундаментальную причину (неустойчивость прав собственности и расстановку сил среди господствующих классов).
Надо вновь подчеркнуть, что модель экономики, существовавшая в последние десятилетия — с основными источниками роста в виде личного потребления (преимущественно высокодоходных групп), обеспеченного экспортно-импортной деятельностью, а также обусловленных ими инвестиций в экспортные отрасли, сферу торговли и услуг — не смогла удовлетворительно решить задачу модернизации и технологического обновления. Сложившись в 2000-х, она могла демонстрировать успехи (причём в части повышения технологичности экономики довольно скромные, а в некоторых отраслях и вовсе близкие к нулевым) только в специфических условиях того времени — восстановительного роста после обвала 90-х, высоких цен на сырьё, притока капитала иностранных корпораций с целью освоения российского рынка. Экономическая модель, сложившаяся после 2022 года, которую можно считать промежуточной — с основными источниками роста в виде государственных расходов, инвестиций в отраслях, связанных с ВПК, инфраструктурой и госзаказом, но при неизменной структуре внешнего товарооборота — показала лишь краткосрочные успехи, в основном ограниченные отдельными отраслями, и уже близка к исчерпанию своих возможностей.
Невозможно точно спрогнозировать развитие событий, в т. ч. взаимоотношения с внешним миром, но в любом случае российская экономика не сможет существенно изменить специализацию и положение в мировом разделении труда без экстраординарных усилий по её перестройке, на что российские господствующие классы едва ли способны. Такая перестройка в значительной степени противоречит их экономическим интересам, формировавшимся в течение последних десятилетий — получению сверхприбыли от экспортно-импортной деятельности и монопольной сверхприбыли на внутреннем рынке, а также извлечению инсайдерской ренты для направления её на собственное престижное потребление и вывоз за границу. Как было показано, эти интересы напрямую обуславливают ключевые проблемы экономики и преобладающие негативные тенденции. Более того, необходима перестройка всей системы внешнеэкономических связей, которая зависит не только от отечественного правящего класса, но и от конъюнктуры на внешних рынках, хода конкурентной борьбы между ведущими экономиками мира125, развития и глобального распространения новых технологий. Многие из этих аспектов находятся вне его власти, а некоторые, вероятно, даже вне его понимания.
Август 2022 — октябрь 2026
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Who Owns Russia: 32 Largest Business Groups Make 51% of GDP.
2 Большая разница: сравнение РБК 500 и Fortune 500 (https://www.rbc.ru/economics/21/09/2017/59c100d19a794716034fff05). В 2019 году выручка 500 крупнейших компаний составляла уже 81% ВВП России (Рейтинг крупнейших компаний России РБК 500. Основные факты (https://www.rbc.ru/economics/15/10/2020/5f86306e9a7947c85f43e19c)).
3 Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 14. См. также: Крыштановская О. Анатомия российской элиты. М., 2005. С. 314-317. Надо уточнить, что в разных отраслях и секторах скорость и масштабы этого слияния сильно различались. Как было показано в предыдущем изложении, высокий уровень концентрации был достаточно быстро достигнут в экспортоориентированных производствах, несколько позже — в торговле, финансах и некоторых сегментах агропромышленного комплекса (см. разделы 1.3 и 3.1), тогда как в промышленности, ориентированной на внутренний рынок, и некоторых других отраслях экономики её масштабы были куда меньше, а зачастую она осталась на уровне отдельных предприятий.
4 Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 38-39, 41. ТОП-10 российских компаний по рыночной капитализации (2025) (https://inclient.ru/top-marketcap-companies-russia/). Эксперты оценили вероятность роста фондового рынка России вдвое к 2030 году (https://www.vedomosti.ru/analytics/krupnyy_plan/articles/2025/09/29/1142626-eksperti-otsenili-veroyatnost-rosta-fondovogo-rinka-rossii-vdvoe-k-2030-godu). Доля акций топ-10 компаний на мировом рынке выросла до рекорда за 30 лет (https://www.rbc.ru/quote/news/article/6613c9ab9a7947c65b8d66ee).
5 Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 39.
6 Данные на начало 2010-х. Пребстинг М. Россия сегодня: империалистическая великая держава в процессе становления. Эмпирический анализ с марксистских позиций (https://web.archive.org/web/20250709031823/https://commons.com.ua/ru/rosiya-sogodni-postannya-velikoyi-imperialistichnoyi-potugi-empirichnij-analiz-iz-marksistskoyi-tochki-zoru/).
7 Экономические Обзоры ОЭСР: Российская Федерация. 2011 г. С. 76. Национальные счета (https://rosstat.gov.ru/statistics/accounts; https://rosstat.gov.ru/storage/mediabank/MSP_v_VVP_s2017.xlsx). См. также: Агеева С., Мишура А. Указ. соч. По некоторым данным, в таких крупных экономиках, как США, Китай, Италия, доля малого и среднего бизнеса в ВВП в 2,5-3 раза выше, чем в России (55-60%). См.: 95-я Открытая дискуссия Гарегина Тосуняна: «Бизнес малый, но роль большая» (https://arb.ru/arb/press-on-arb/95_ya_otkrytaya_diskussiya_garegina_tosunyana_biznes_malyy_no_rol_bolshaya-10701807/).
8 Образцова О., Чепуренко А. Предпринимательская активность в России и её межрегиональные различия // Журнал Новой экономической ассоциации. 2020. № 2.
9 Здесь и далее приводится занятость по среднесписочной численности работников. Данные за 2018 год; на тот момент статистика относила к малым предприятия с численностью работников до ста человек включительно и доходом от осуществления предпринимательской деятельности за предшествующий календарный год не более 800 млн рублей (Малое и среднее предпринимательство в России. 2019. С. 83).
10 К микропредприятиям отнесены те, где численность работников составляет до 15 человек включительно, а доход за предшествующий год не превышает 120 млн рублей (там же).
11 Ханин Г. Современная российская буржуазия (опыт экономического эскиза) // Terra Economicus. 2013. № 1.
12 Рассчитано по: Малое и среднее предпринимательство в России. 2019. С. 12, 48-49. Труд и занятость в России. 2019. С. 108.
13 Малое и среднее предпринимательство в России. 2019. С. 12. К средним отнесены предприятия с численностью работников от ста одного до двухсот пятидесяти человек, доход которых от осуществления предпринимательской деятельности за предшествующий календарный год не превышает 2 млрд рублей (там же, с. 83). Далее по тексту данные по малым предприятиям приводятся без учёта микропредприятий.
14 Треть всех занятых в среднем бизнесе приходится на обрабатывающую промышленность, из них почти половина работников заняты в 4 отраслях: пищевой промышленности (100 тыс.), производстве стройматериалов (50 тыс.), металлообработке, машиностроении (по 40-45 тыс.).
15 Лишь в строительстве прибыль в расчёте на одно предприятие ненамного выше, чем в малом бизнесе — 3,1 млн.
16 Данные в среднем за 2010–2014 годы. О большей экономической эффективности среднего бизнеса см. также: Ханин Г. Современная российская буржуазия. Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 242.
17 Схожая тенденция наблюдалась и на более долгом временном отрезке: за 2010–2018 годы число микропредприятий выросло в 1,7 раза, малых — менее чем на 5%, а средних сократилось почти в 2 раза; однако эти данные не вполне сопоставимы, т. к. до 2014 года критерии оценки предприятий отличались — пороговые значения по выручке были в два раза ниже (Малое и среднее предпринимательство в России. 2015. С. 92). Вероятно, в силу этого множество средних предприятий перешли в категорию малых, а часть малых предприятий стали микропредприятиями. Однако число последних увеличилось более чем на 1 млн, что говорит о сильной тенденции к росту микробизнеса вне зависимости от смены статистических критериев.
18 О продолжении этой тенденции в конце 2010-х и в 2020-х, а также о слаборазвитости среднего бизнеса см.: 95-я Открытая дискуссия Гарегина Тосуняна.
19 Данные об этом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России.
20 Об этом говорит практически неизменная доля малого и среднего бизнеса в ВВП (см. выше в этом разделе), а также несколько сократившаяся доля в нём неформального сектора: в 2014–2015 годах на него приходилось около 9% ВДС экономики, тогда как в 2017–2019 годах и 2021–2023 годах — около 8% ВДС (Национальные счета России в 2014–2018 годах. С. 111. Национальные счета России в 2017–2024 годах. С. 169-170, 172, 175-176, 178).
21 В разделе 3.1 приводились примеры банковской системы, сельского хозяйства и розничной торговли.
22 Так, в 10 крупнейших по численности занятых компаниях в 2023 году (РЖД, Газпром, Магнит, Х5 Retail Group, Роснефть, Росатом, Почта России, Россети, Сбербанк и Роскосмос) работали около 3,5 млн человек, что составляло почти 5% всех занятых в экономике (Рассчитано по: 50 крупнейших работодателей России — 2023. Рейтинг Forbes (https://www.forbes.ru/biznes/503310-50-krupnejsih-rabotodatelej-rossii-2023-rejting-forbes)).
23 По наиболее распространённым оценкам, в России производительность в малом бизнесе в 2-3 раза ниже, чем в крупном, однако некоторые экономисты оценивают разрыв в 3-5 раз, что является очень большой величиной по мировым меркам. См.: Эксперты назвали способы повысить производительность малого бизнеса (https://www.vedomosti.ru/kapital/msb/articles/2026/04/02/1187270-eksperti-nazvali-sposobi-povisit-proizvoditelnost-malogo-biznesa). Как малый бизнес может изменить траекторию экономики России (https://companies.rbc.ru/news/3MMc4Avk62/kak-malyij-biznes-mozhet-izmenit-traektoriyu-ekonomiki-rossii/). Волна сокращений в РФ. Какие отрасли пострадают? (https://www.youtube.com/watch?v=57oRTKQ-HyU&t=619s). О снижении концентрации занятости в постсоветский период, особенностях работы малого бизнеса и «гаражной экономики» см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России.
24 «… экономика оказывается поляризованной на два практически несвязанных сегмента. На верхних уровнях мы находим гипертрофированно крупный бизнес, контролируемый зарубежными институциональными инвесторами либо местными олигархами, поскольку только они обладают влиянием и силой, чтобы обеспечить собственную безопасность и действовать в неблагоприятной среде… Господствуют гипертрофированные "белые слоны" показного государственного развития и… крупные бизнес-конгломераты, способные интернализовать за счёт своего веса охранные и политические издержки. Их нередко трудно отличить от госсобственности… На другом полюсе находится большинство простых граждан, которые пытаются как-то выжить за счёт мизерных зарплат, семейной взаимопомощи, подсобного хозяйства, временного трудоустройства, мелкой торговли и случайных приработков … Самостоятельные предприятия крепкого среднего уровня в условиях периферии, как правило, не выживают. Прочая же хозяйственная деятельность протекает на уровне кустарей… микро-мастерских и лавочек, крестьянских и семейных приусадебных участков». Дерлугьян Г. Адепт Бурдье на Кавказе: Эскизы к биографии в миросистемной перспективе. М., 2010. С. 455, 458-459.
25 В первом приближении к ним можно отнести отдельные отрасли сельского хозяйства (надо отметить, что средний размер предприятий здесь заметно выше, чем в других отраслях: в 2018 году на одно малое предприятие (без учёта микропредприятий) приходилось 40 работников, на одно среднее — 129; кроме того, в некоторых подотраслях заметную роль играют фермеры) — например, овощеводство, разведение крупного рогатого скота, овцеводство и отчасти зерновое хозяйство (см., например: Сельское хозяйство в России. 2023. С. 27. Основные итоги Всероссийской сельскохозяйственной переписи 2016 года. Т. 1. Кн. 1. С. 40-41, 165, 167, 280-283 (https://rosstat.gov.ru/storage/mediabank/VSHP_2016_T1_k1(3).pdf)), а также промышленности — например, пищевая, мебельная, лесная и деревообрабатывающая (Ханин Г. Современная российская буржуазия. Путешествие из Петербурга в Москву. 222 года спустя. М., 2015. Кн. 1. С. 182, 185. Между домом и… домом. Возвратная пространственная мобильность населения России. М., 2016. С. 259).
26 Разумеется, монополизация (и вытекающий из неё ценовой диспаритет) не является единственным фактором, предрасполагающим к техническому застою. Как было показано выше, в разных отраслях и на различных предприятиях в большей или меньшей степени действуют другие факторы — неустойчивость прав собственности, краткосрочность горизонта планирования, извлечение инсайдерской ренты и вывод капитала за рубеж. Подробнее см. главы 2, 3, 5.
27 Характерно, что среди частных компаний, производящих конечную (особенно технологически сложную) продукцию, наиболее успешны именно те, которые в наибольшей степени зависят от закупок бюджета или госкомпаний. Яркий пример — Трансмашхолдинг, одна из крупнейших частных машиностроительных корпораций и одна из двух компаний, контролирующих производство практически всех видов продукции железнодорожного машиностроения, кроме вагонов и трамваев. Её основные заказчики — госкомпания РЖД, а также метрополитены и администрации городов, закупающие вагоны метро и трамваи. Вместе с их ближайшим конкурентом, группой Синара, она регулярно входила в рейтинг «королей госзаказа» (см.: Подземные войны: как миллиардеры сражались за контракты московского метро (https://www.forbes.ru/milliardery/282191-podzemnye-voiny-kak-milliardery-srazhalis-za-kontrakty-moskovskogo-metro). Короли госзаказа — 2018. Рейтинг Forbes (https://www.forbes.ru/biznes-photogallery/357659-koroli-goszakaza-2018-reyting-forbes)). В более или менее схожей ситуации находятся многие из крупнейших российских машиностроительных корпораций, например, Группа ГАЗ, которая является одним из трёх основных производителей автобусов в России, в её состав входят несколько заводов этого профиля; соответственно, крупным покупателем являются администрации городов и регионов (см., например: Короли госзаказа: спецпроект Forbes (https://www.forbes.ru/rating/sobytiya-slideshow/lyudi/79623-koroli-goszakaza-reiting-forbes)), и Силовые машины, которые производят оборудование для предприятий Росатома (Короли госзаказа — 2016: рейтинг Forbes (https://www.forbes.ru/rating-photogallery/313039-koroli-goszakaza-2016-reiting-forbes)).
28 Например, в кризис 2008 года государственные средства были выделены в форме кредитов для поддержки Русала, Мечела, Альфа-Групп, Евраза. См.: Соколов А. Указ. соч. С. 67. Щедрый платит трижды (https://www.kommersant.ru/doc/1049575). Подали ручку. Государство обменяло лояльность Дерипаски на долю в "Русале" (https://lenta.ru/articles/2009/11/26/deripaska/). Спасли Абрамовича (https://www.vedomosti.ru/newspaper/articles/2008/11/24/spasli-abramovicha). «Самый бедный олигарх»: кто выручает Игоря Зюзина после истории с «доктором» (https://www.forbes.ru/kompanii/tyazhelaya-promyshlennost/245904-samyi-bednyi-oligarkh-kto-vyruchaet-igorya-zyuzina-posle-i). Крупным компаниям помогали с финансированием и позднее — как тому же Мечелу в кризис 2014–2016 годов (см.: Эксклюзив — Как кризис заставил Путина помочь некогда опальному магнату Зюзину (https://www.reuters.com/article/world/--idUSKCN0ZU20Q/)); о другом примере льготного финансирования государством крупной частной корпорации (Сибура) см.: ЗапСибНефтехим. Национальное достояние на благо олигархов (https://web.archive.org/web/20210621215920/https://www.tumenpro.ru/2020/01/29/zapsibneftehim-natsionalnoe-dostoyanie-na-blago-oligarhov/). Запсибнефтехим СИБУРа полностью погасил облигации на $1,75 млрд, размещенные для получения средств ФНБ (https://rusbonds.ru/news/20220303094200803331).
29 Выше приводились примеры компаний Русал и Сибур.
30 Отличие России от других стран — в первую очередь от метрополии и наиболее развитых стран полупериферии (таких как Южная Корея или Бразилия после эпохи военных диктатур) — в этом отношении неоднократно отмечалось исследователями. В этих странах государство защищает интересы крупного капитала, а также капиталистического класса в целом (или, по мнению некоторых авторов, нужды капиталистического способа производства), зачастую действуя в ущерб отдельным бизнес-группам или ограничивая их притязания. При этом внутри государственного аппарата существует система сдержек и противовесов (разделение на ветви власти, существование независимых партий, отстаивающих интересы различных слоёв и т. д.), которая не позволяет какой-либо отдельной группе высшей бюрократии подчинить частный капитал своим интересам. В российской ситуации крупный бизнес в значительной мере слился с государственным аппаратом. Крупнейшими игроками (госкомпаниями, госкорпорациями) руководят действующие или бывшие государственные чиновники, причём нередко государственные органы не имеют над ними полного контроля (см. раздел 3.1). При этом и номинально независимые частные корпорации зачастую вынуждены подчиняться интересам группы высшей бюрократии, занимающей господствующее положение в государстве, поскольку законность приобретения бывшей государственной собственности может быть оспорена, а судебная система фактически не является независимой от исполнительной власти. Подробнее см.: Волков В. Проблема надёжных прав собственности и российский вариант вертикальной политической интеграции. Кирсанов А. Указ. соч. (https://spichka.media/izuchaem-obshchestvo-rossii/#Владеть-пользоваться-и-распоряжаться-по-русски-—-об-отношениях-собственности). Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 387-389. Лебский М. Указ. соч. С. 154-158, 160.
31 Например, как было показано выше, интересы крупнейших и наиболее прибыльных, т. е. в основном экспортоориентированных компаний во многом совпадают с финансовыми интересами государства — высокие цены на сырьевые товары и большая прибыль от их продажи; одно из основных последствий — финансовая политика, благоприятствующая экспортёрам.
32 Подробнее см., например: Блохин А. и др. Указ. соч. С. 6, 8-17, 22-24, 27-35, 37-47, 49-58, 61-64, 66-67, 71.
33 Теоретический анализ отношений между монопольными и немонопольными секторами см.: Гильфердинг Р. Указ. соч. С. 267-269. Mandel E. Late Capitalism. P. 94, 531-535.
34 «… сверхприбыль происходит теперь уже не из той прибавочной стоимости, которую производят наёмные рабочие картеля… Это — дань, накладываемая на весь класс внутренних потребителей. В каком размере несут её отдельные слои этих потребителей, представляет ли она собой in concreto [конкретно] и в какой степени вычет из… прибыли, или из заработной платы — это зависит от конкретного соотношения сил». Гильфердинг Р. Указ. соч. С. 396-397. См. также: Варга Е. Экономические кризисы. М., 1974. С. 114. Надо сказать, что в современной России эта ситуация была отмечена ещё в середине 2000-х (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 14).
35 Там же. С. 300-301, 391.
36 «…в Российской Федерации всего 3% бывшей государственной собственности было продано иностранным покупателям, тогда как в Венгрии — 48%, а в Чешской Республике — 15%. Кроме того, в последних двух странах приватизационные продажи иностранцам ускорились после 1998 года, в то время как в Российской Федерации их, как и раньше, практически не было». Kalotay K. The future of Russian outward foreign direct investment and the eclectic paradigm: What changes after the crisis of 2008-2009? Цит. по: Пребстинг М. Указ. соч.
37 Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 175. Who Owns Russia: 32 Largest Business Groups Make 51% of GDP.
38 Об этом см., например: Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 71. Один из немногих примеров крупного совместного предприятия в сырьевой отрасли — компания ТНК-BP, просуществовавшая около 10 лет и купленная Роснефтью.
39 Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 201-202.
40 Пребстинг М. Указ. соч.
41 В 2001 году на одни только Сбербанк и ВТБ приходилось 25% всех активов банковского сектора, к 2006 году их доля выросла до 30% (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 79-80). Как говорилось выше, в начале 2010-х на долю банков с государственным участием приходилось уже 58% активов.
42 Снимок на память (https://www.kommersant.ru/doc/5669470). Снимщикова И., Лазгиев М. Направления транснационализации российского потребительского рынка в условиях глобализации // Научный журнал КубГАУ. 2015. № 4. По состоянию на 2013 год иностранные компании контролировали почти 60% рынка переработки молока; более 70% рынка соковой продукции; порядка 80% рынка замороженных овощей и фруктов; более 90% рынка плодоовощной консервации; более 89% рынка пивоварения (Там же).
43 Данные за 2021 год, по банковскому сектору — за 2020 год (Снимок на память. 10 крупнейших компаний в нефтяной и нефтегазовой промышленности (https://www.kommersant.ru/doc/5018872)). Можно отметить стабильность иностранного присутствия среди крупнейших компаний — в 2019–2020 годах ситуация была практически такой же (Крупнейшие компании России по отраслям промышленности (https://www.kommersant.ru/doc/4538660)). Об отраслевой структуре иностранного капитала в России см.: 50 крупнейших иностранных компаний в России — 2021. Рейтинг Forbes (https://www.forbes.ru/biznes/441733-50-krupnejsih-inostrannyh-kompanij-v-rossii-2021-rejting-forbes).
44 Например, в автомобильной промышленности многие иностранные предприятия получали государственные субсидии или участвовали в программах поддержания спроса при условии повышения уровня локализации продукции.
45 О другом возможном мотиве — снижении стоимости рабочей силы за счёт более дешёвых потребительских товаров, импортируемых или производимых внутри страны иностранным капиталом, см.: На кого опереться? Российский рабочий класс и война в Украине. Часть 4 (https://telegra.ph/Na-kogo-operetsya-Rossijskij-rabochij-klass-i-vojna-v-Ukraine-CHast-4-01-16).
46 «Главной целью многих ТНК стали не инвестиции в российское производство, а проникновение и экспансия на рынке сбыта с продукцией, которая производится в третьих странах». Снимщикова И., Лазгиев М. Указ. соч. Можно в очередной раз отметить сходство с «классическими» зависимыми экономиками, где капитал метрополии стремился развивать производства потребительских товаров в т. ч. с целью создания рынков для своей инвестиционной и промежуточной продукции (оборудования и комплектующих для таких предприятий). См., например: Баран П. Указ. соч. С. 321. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 84-86. Id. Latin America: Underdevelopment or Revolution. P. 170. Mandel E. Late Capitalism. P. 65. Галеано Э. Указ. соч. С. 296-297.
47 To leave or not to leave: How are the world’s largest MNEs responding to the war in Ukraine? (https://oecdstatistics.blog/2022/11/14/to-leave-or-not-to-leave-how-are-the-worlds-largest-mnes-responding-to-the-war-in-ukraine/).
48 22-26% в 2018-2019 и 2021 годах. См.: Авторынок России: итоги 2019 года. (https://autoreview.ru/news/avtorynok-rossii-itogi-2019-goda). Завышенный рост российского авторынка: подробные итоги продаж в 2018 году (https://autoreview.ru/articles/avtorynok/statistika-2018). Российский авторынок: итоги 2021 года (https://autoreview.ru/news/rossiyskiy-avtorynok-itogi-2021-goda).
49 Renault, Mercedes, Toyota, Nissan, Hyundai, Volkswagen, совместное производство Peugeot-Citroen и Mitsubishi, Haval; совместное предприятие — Mazda-Sollers, контрактный производитель — Автотор (занимался сборкой автомобилей для BMW, Kia, Hyundai и некоторых других фирм).
50 66-68% у Renault и Nissan, около 60% у Volkswagen. У остальных уровень был значительно ниже: 48% у Hyundai и Kia, 35-40% у Peugeot-Citroen, около 30% у Toyota, Mitsubishi и Haval. Автотор и Mazda-Sollers в основном занимались крупноузловой сборкой, т. е. «отвёрточным производством» — автомобили собирались из готового набора комплектующих; так, у разных моделей BMW, выпускавшихся на Автоторе, уровень локализации составлял 18-25%. Данные по состоянию на 2019 год (у Volkswagen — на 2017 год). См.: Made in Russia, или Локализация автокомпонентов для иностранных автопроизводителей (https://www.drom.ru/info/misc/made-in-russia-73122.html). Откуда родом? Какие модели легковых автомобилей производят в России (https://ria.ru/20170927/1505613324.html).
51 Ни технологий, ни материалов (https://web.archive.org/web/20230415163342/https://expert.ru/northwest/2016/13/ni-tehnologij-ni-materialov/).
52 Там же. Made in Russia, или Локализация автокомпонентов для иностранных автопроизводителей. Уже в 2013 году производство двигателей внутреннего сгорания для всех автомобилей российского производства на 26% зависело от импортных компонентов (Березинская О., Ведев А. Указ. соч.).
53 Перечень основных поставщиков (по состоянию на 2019 год) см.: Made in Russia. Российские поставщики иностранных автопроизводителей (https://www.drom.ru/info/misc/made-in-russia-73287.html). Если судить по этому списку, из основных поставщиков первого (поставляют продукцию непосредственно автопроизводителю), второго (поставляют продукцию для производства первого уровня) и третьего уровня (поставляет сырьё) чуть меньше половины составляли филиалы зарубежных производителей, тогда как на российские компании приходилось лишь чуть больше трети, оставшуюся часть занимали совместные производства.
54 Автомобили иностранных компаний собирались и на других российских заводах: например, Volkswagen на ГАЗе (марка Škoda), Isuzu на УАЗе, Kia и Nissan на ИжАвто (до и после приобретения АвтоВАЗом соответственно).
55 Официальный уровень локализации Lada Vesta при запуске производства составлял около 70%, Lada Largus — около 60%, Lada X-Ray — 50% (см.: Полянский А. Санкции и экономическая зависимость России (https://vestnikburi.com/sankczii-i-ekonomicheskaya-zavisimost-rossii/)). По утечкам в прессе реальный уровень локализации был куда ниже: например, по состоянию на 2015 год, у Lada Vesta — 47%, Lada X-Ray — 22% (Новые подробности о себестоимости и локализации автомобилей Лада (https://лада.онлайн/auto-news/autovaz/1057-novye-podrobnosti-o-sebestoimosti-i-lokalizacii-avtomobiley-lada.html)). В единственной относительно современной модели УАЗа доля импортных деталей также очень велика — по состоянию на 2013 год локализация УАЗ Patriot составляла 50%; как говорилось выше, с момента запуска в производство она постепенно снижалась (УАЗ Патриот — российского в нем все меньше, но становится ли он лучше?).
56 Исключения, которые на деле таковыми не являются, — модели, собранные из оставшихся запасов. См.: Solaris прошёл проверку: из чего на самом деле сделаны модели бренда (https://rg.ru/2025/09/05/solaris-proshel-proverku-zr-iz-chego-na-samom-dele-sdelany-modeli-brenda.html). Знакомый корейский хэтч под новым брендом — он точно не «китаец»? (https://www.zr.ru/content/articles/972297-solaris-krx-detalnyy-obzor/).
57 О проблемах перехода на новые комплектующие и их последствиях см., например: АвтоВАЗ: перестройка и экспансия (https://monocle.ru/expert/2023/36/avtovaz-perestroyka-i-ekspansiya/). Расходимся — LADA Iskra не будет: АвтоВАЗ снова всех обманул (https://www.32cars.ru/posts/id-11712-rashodimsja-lada-iskra-ne-budet-avtovaz-snova-vseh-obmanul).
58 В частности, они (непосредственно или через своих поставщиков) использовали продукцию отечественной металлургии, промышленности резины, пластмасс и изделий из них, тем самым стимулируя производство в этих отраслях. Множество примеров см.: Made in Russia. Российские поставщики иностранных автопроизводителей.
59 В 2025 году уровень локализации у автомобилей Tenet и Москвич (JAC) составлял 6,6-7,6%, Haval — 15%. См.: Машины «АвтоВАЗа» оказались наполовину собранными из китайских и турецких деталей (https://www.moscowtimes.ru/2025/05/14/mashini-avtovaza-okazalis-napolovinu-sobrannimi-iz-kitaiskih-i-turetskih-detalei-a163355).
60 К автомобильной промышленности вполне применимо написанное более 50 лет назад о «классическом» случае зависимого развития: «В послевоенный период сложился новый тип зависимости, основанный на власти транснациональных корпораций, начавших вкладывать средства в развитие различных отраслей хозяйства и привязывавших к ним внутренние рынки развивающихся стран. Это по большей части технологическая зависимость». (Дус Сантус Т. Структура зависимости). «…в наши дни импорт технологии из самых экономически развитых стран сочетается с процессом экспроприации промышленных предприятий местного капитала могущественными транснациональными корпорациями. Централизация капитала осуществляется через "безжалостное уничтожение морально устаревших предприятий…". Ускоренная денационализация… промышленности несёт с собой растущую технологическую зависимость» (Галеано Э. Указ. соч. С. 378). В частности, точно так же выстраивались производственные цепочки, в которых ключевые компоненты выпускались в метрополии, что делало производства на периферии полностью зависимыми от неё (см., например: Gunder Frank A. Latin America: Underdevelopment or Revolution. P. 169).
61 Подробнее см.: Гарин А. Классовая борьба в российской автомобильной промышленности: текущая обстановка и соотношение сил (https://scepsis.net/library/id_3147.html). Примеры купленных предприятий автокомпонентов см.: Made in Russia. Российские поставщики иностранных автопроизводителей. Зачастую производители автокомпонентов не выдерживали конкуренции с иностранными поставщиками и разорялись; яркий пример — АвтоВАЗагрегат, некогда один из крупнейших поставщиков ВАЗа («АвтоВАЗагрегат» подвезли до банкротства (https://www.kommersant.ru/doc/2827073). См. также: Леонид Калашников: АВТОВАЗ еще можно спасти (https://svpressa.ru/economy/article/142529/)).
62 Примечательно, что такое развитие событий в случае ухода зарубежных компаний было предсказано ещё в начале 2010-х (см.: Гарин А. Классовая борьба в российской автомобильной промышленности).
63 Подробнее см., например: Китай рулит. Чем страшно засилье китайских автомобилей на российском рынке (https://theins.ru/ekonomika/274004).
64 Это надо понимать вполне буквально: так, средний уровень локализации всех выпущенных в стране автомобилей по итогам 2024 года составил 33% (Уровень локализации автомобилей в России составил 33% (https://iz.ru/1886292/2025-05-15/uroven-lokalizacii-avtomobilei-v-rossii-sostavil-33)); уровень локализации автомобиля Lada Granta в 2025 году составлял около 46%, против 53% в 2015 году по данным из утечек (Машины «АвтоВАЗа» оказались наполовину собранными из китайских и турецких деталей. Новые подробности о себестоимости и локализации автомобилей Лада). По всей видимости, снижение вызвано тем, что узлы, которые раньше собирались в России с использованием как импортных, так и отечественных компонентов, теперь импортируются из Китая и других «дружественных» стран целиком.
65 Российский рынок новых грузовых автомобилей в 2019 году (https://www.autostat.ru/news/42483/).
66 Volvo (на их площадке также собирались грузовики Renault), Scania, Man, Isuzu, совместные предприятия Ивеко-АМТ (Iveco) и Daimler Kamaz Rus (Mercedes).
67 Докатились. Как и почему КамАЗ уступил китайцам российский рынок (https://theins.ru/ekonomika/278240). См. также: Краш-тест (https://monocle.ru/expert/2022/12/krash-test/).
68 Рассчитано по: Продажи новых крупнотоннажных грузовиков (HCV) в России в 2024 году и в декабре (https://www.autostat.ru/news/59248/). Продажи новых среднетоннажных грузовиков (MCV) в России в 2024 году и в декабре (https://www.autostat.ru/news/59246/). В следующем году правительство ввело жёсткие меры по ограничению доступа китайских компаний на рынок, чем обвалило их продажи и позволило российским производителям увеличить долю рынка несмотря на сокращение продаж в натуральном выражении (См.: Дышат на «Ладу». Резкое повышение утильсбора призвано спасти умирающий автопром, но вряд ли это сработает (https://theins.ru/ekonomika/286499). Продажи новых крупнотоннажных грузовиков (HCV) в РФ за 9 месяцев (https://www.autostat.ru/press-releases/60998/)).
69 Другой яркий пример — пассажирские самолёты, производство «импортозамещённых» версий которых по состоянию на начало 2026 года так и не было налажено: выпущены лишь единичные опытные экземпляры, ещё не прошедшие все сертификационные процедуры, или модели позднесоветской разработки, также в количестве нескольких единиц. См., например: Недолёт. Россия возвращается к самолёту 1940-х годов после провала новых проектов (https://theins.ru/ekonomika/297292).
70 Петербургский завод китайской TPV Technology отобрал у калининградских конкурентов заказы (https://www.dp.ru/a/2017/02/05/Televizionnie_SHushari). «Видеофону» показали инвесторов (https://www.kommersant.ru/doc/3842341).
71 Южнокорейская LG нарастила выручку своего бизнеса в России (https://www.forbes.ru/biznes/533919-uznokorejskaa-lg-narastila-vyrucku-svoego-biznesa-v-rossii). Бывший калужский завод Samsung приспособили под сборку серверов (https://www.vedomosti.ru/technology/articles/2024/12/03/1078681-bivshii-kaluzhskii-zavod-samsung-prisposobili-pod-sborku-serverov). Завод по сборке телевизоров Philips под Петербургом прекратил работу (https://www.rbc.ru/technology_and_media/07/11/2024/672c56e59a794713846ea9b5).
72 В России в 2022 году по продажам лидировала бытовая техника и электроника из Китая (https://tass.ru/ekonomika/16794259). Холодильники раскрылись по-новому (https://www.kommersant.ru/doc/5669810). У LG разморозились холодильники (https://www.kommersant.ru/doc/6679717). Граждане запаслись телевизией (https://www.kommersant.ru/doc/6466042).
73 В разделе 5.2 уже говорилось о крайне высокой технологической зависимости сельского хозяйства.
74 Ханин Г. Экономическая история России в новейшее время. Российская экономика в 1992–1998 годы. С. 131-133. См. также: Рубан О. Вся надежда на интеграторов // Эксперт. № 11. 2013.
75 Огородников Е. Вновь научиться строить // Эксперт. № 30-33. 2018. «На российском рынке часто нет нужных компетенций среди инжиниринговых компаний: металлургическое производство, нефтехимия, тепловая энергетика проходят модернизацию на основе западного оборудования и с опорой на западных подрядчиков и инженеров». Там же.
76 Включая ЕРС-подрядчиков (от английского Engineering, Procurement, Construction: инжиниринг — изыскательные, проектные и согласовательные работы; снабжение — выбор и закупка материалов и оборудования для выполнения проекта; строительство). За кадром отраслевых мегапроектов (https://nangs.org/news/downstream/zakadrom-otraslevyh-megaproektov).
77 Шмат В. Указ. соч. С. 71-73. Кудияров С. Указ. соч. «Практически стандартной фазой в реализации современного промышленного проекта в химии и газопереработке в нашей стране стал поиск иностранного лицензиара, донора технологий» (Там же).
78 СИБУР завершил строительство комплекса ЗапСибНефтехим (https://gasandmoney.ru/glavnoe/sibur-zavershil-stroitelstvo-kompleksa-zapsibneftehim/). ЗапСибНефтехим. Национальное достояние на благо олигархов. Другие примеры иностранных лицензиаров и подрядчиков на строительстве предприятий в указанных отраслях см.: Кудияров С. Указ. соч.
79 Рубан О. Построили всех // Эксперт. 2013. № 11. Аналогичная ситуация сложилась в других отраслях, например, машиностроении, где инжиниринговые компании долгое время работали только с иностранными поставщиками станков и другого оборудования или прямо представляли их интересы. Подробнее см.: Возрождение отечественного станкостроения (https://web.archive.org/web/20190327185550/https://vestsnab24.ru/equipment/26022018/22371/).
80 Шмат В. Указ. соч. С. 121. Крюков В., Токарев А. Указ. соч. Огородников Е. Указ. соч.
81 Снижение остроты финансовой зависимости тесно взаимосвязано со стагнацией экономики после 2014 года, хотя отчасти эту связь удалось ослабить, сократив вывоз капитала в последние годы. Вполне вероятно, что при улучшении отношений со странами центра и снятии хотя бы части ограничений на движение капитала, его отток возобновится, и финансовая зависимость вновь усилится.
82 Данные в разных публикациях Центробанка и Росстата заметно отличаются — например, по годовым отчётам ЦБ внешний долг реального сектора на 10-15% выше, чем по его же публикациям о внешнем и внутреннем долге нефинансовых организаций и домашних хозяйств. Тем не менее, порядок цифр и тенденции в целом совпадают. См.: Долг организаций и домашних хозяйств (https://cbr.ru/vfs/statistics/nfs_hd/debt_extended.xlsx). Годовой отчёт Банка России 2013. С. 267. Финансы России. 2016. С. 310, 321-322. См. также: Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 33.
83 Рассчитано по: Финансы России. 2016. С. 310, 321-322. Годовой отчёт Банка России 2013. С. 267. Одна только задолженность по кредитам зарубежных банков (без учёта долговых бумаг и других инструментов) по состоянию на начало 2014 года оценивалась в 45% общего долга российских предприятий и населения перед отечественными и иностранными банками (Фомин Д. Указ. соч.).
84 Годовой отчёт Банка России 2013. С. 266-267.
85 Годовой отчёт Банка России за 2016 год. С. 272. Годовой отчёт Банка России за 2021 год. С. 344. При этом задолженность реального сектора по кредитам и общий внешний долг банков снизились несколько сильнее — они составляли 190 и 119 млрд соответственно в начале 2017 года, 130 и 80 млрд соответственно в начале 2022 года.
86 Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 39-40. Абрамов А., Чернова М. Указ. соч.
87 Переход С., Величко В., Коваленко А. Влияние макроэкономической политики на капитализацию российского рынка акций // Вестник Института экономики Российской академии наук. № 2. 2026.
88 44% внешнего финансирования в 2007 году (Ханин Г. Экономическая история России в новейшее время. Т. 4. С. 44-45). В 2000-х на одни только прямые иностранные инвестиции приходилось 10-15% всех вложений в основной капитал. При этом, по официальным данным, ПИИ составляли лишь порядка четверти всех инвестиций в реальный сектор (тогда как более 2/3 составляли разного рода кредиты), т. е. доля иностранного финансирования инвестиций, очевидно, была значительно выше (см.: Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 369. Российский статистический ежегодник. 2006. С. 681, 695, 772. Там же. 2008. С. 715, 733. Обменный курс (единица местной валюты за доллар США, среднегодовой период)). С другой стороны, надо помнить, что основная часть ПИИ приходила из офшоров и на деле была реинвестируемым национальным капиталом. Таким образом, судя по всему, бóльшую часть реального иностранного финансирования составляли кредиты и другие долговые инструменты.
89 «…с 2014 г. невозможность импорта капитала с международного финансового рынка лишает Россию 40 млрд долл. ежегодно (до 16% от совокупных инвестиций в основной капитал), альтернативы которым национальный рынок капитала предоставить не может». Жиронкин С., Гасанов М., Колотов К. Указ. соч.
90 Что вновь повторяет ситуацию, отмеченную в других зависимых экономиках. См., например: Галеано Э. Указ. соч. С. 310, 317-319, 338-339.
91 «В России на сегодня фактически отсутствуют инструменты привлечения средств на крупные проекты в промышленных отраслях, способные составить конкуренцию проектному финансированию у иностранных кредиторов под покрытие иностранных экспортно-кредитных агентств. То есть импорт технологического оборудования будет находиться в заведомо более выигрышном положении даже без учёта собственно технологических факторов. Выбор в пользу экспортно-кредитных агентств, широко участвующих в реализации различных инвестиционных проектов в России в качестве инструмента привлечения средств под проект с неизбежностью ведёт к выбору и иностранных поставщиков оборудования». Кудияров С. Указ. соч. Примеры участия иностранных экспортно-кредитных агентств в реализации крупнейших в постсоветский период инвестиционных проектов с предоставлением кредитов на десятки и сотни миллионов евро, а также сравнение стоимости оборудования, приобретаемого за счёт кредитов из зарубежных и отечественных источников см. там же.
92 Как это происходило, например, с проектами Ямал СПГ, Арктик СПГ-2 и Амурским ГХК, для финансирования которых пакеты акций были проданы французским, китайским и японским корпорациям (Китайцы стали крупнейшими иностранными инвесторами завода НОВАТЭКа (https://www.rbc.ru/business/25/04/2019/5cc19b4b9a794744f3d7b676). "СИБУР" продал китайской Sinopec долю в Амурском ГХК за 18,3 млрд руб. (https://www.interfax.ru/business/750536)). Аналитики отмечали, что отношения с иностранными партнёрами в этих проектах напоминают известную сделку «газ в обмен на трубы» (Не умеем и не учимся // Эксперт. 2014. № 28 (https://web.archive.org/web/20211028163643/http://expert.ru/expert/2014/28/ne-umeem-i-ne-uchimsya/)).
93 Сведения об импорте технологий регионами Российской Федерацией за 2019–2021 годы (https://rosstat.gov.ru/storage/mediabank/Import_2019-2021.pdf).
94 Кроме того, сохраняется возможность самостоятельно производить основные средства транспорта (за исключением пассажирских самолётов), хотя и с использованием устаревших технологий и снижением качества.
95 К примеру, в производстве автотранспорта и бытовых приборов по итогам 2024 года объёмы выпуска были примерно на 30% ниже, чем в 2021 году, в производстве машин и оборудования для сельского и лесного хозяйства — на 11% ниже (Промышленное производство в России. 2025. С. 32-33).
96 См., например: Исключение электроники: половина компаний в РФ не нашла замены зарубежным станкам (https://iz.ru/2137810/anatolii-tceiko/kazhdaya-vtoraya-kompaniya-v-rf-ne-nashla-zamenu-zarubezhnym-stankam). В разделе 5.2 приводились примеры станкостроения, производства дорожно-строительной и сельскохозяйственной техники, оборудования для пищевой промышленности. В некоторых отраслях доля производственного импорта выросла даже по официальным данным — например, в фармацевтической промышленности (Симачёв Ю. Указ. соч. С. 56, 66, см. также с. 68). При этом надо учитывать, что с 2022 года статистика импорта была в значительной мере засекречена, некоторые группы товаров в ней замаскированы или изъяты, поэтому данные в этой области нельзя считать полностью достоверными (подробнее см., например: Сокрытие следов поступления. Российская таможня начала скрывать данные об импорте подсанкционных товаров (https://theins.ru/inv/287648)).
97 Terms of trade (https://www.oecd.org/en/data/indicators/terms-of-trade.html).
98 О конкуренции между производителями на примере нефти см.: Шмат В. Указ. соч. С. 405-407; о росте производительности см.: Mandel E. Late Capitalism. P. 61-64; о товарах-заменителях см.: Ibid. P. 63, 542. О занижении зависимыми странами цен на их экспорт посредством ослабления своих валют для повышения его конкурентоспособности говорилось в разделе 3.2; об этом см. также: Толкачёв С., Комолов О. Марксизм и учение об эквивалентном обмене в контексте современного мирового экономического кризиса // Вопросы политической экономии. 2019. № 2.
99 В XX веке одним из факторов более медленного роста цен на сырьё по сравнению с конечной продукцией также было трансфертное ценообразование внутри ТНК, работавших в зависимых странах и продававших сырьевые товары, произведённые там, своим филиалам в странах центра по внутрифирменным ценам (См.: Баран П. Указ. соч. С. 344. Mandel E. Late Capitalism. P. 348-350). Значимость этого фактора снизилась после волны национализаций и создания государственных сырьевых (в первую очередь нефтяных) компаний в странах Третьего мира во второй половине прошлого века.
100 Получила известность как гипотеза Пребиша-Зингера.
101 Mandel E. Marxist Economic Theory. P. 477-478. U.N.O.: Relative Prices of Exports and Imports of Underdeveloped Countries. P. 21-24 (https://babel.hathitrust.org/cgi/pt?id=mdp.39015035017865&seq=37). «Имеющиеся общие статистические данные показывают, что с последних десятилетий XIX в. до начала второй мировой войны… проявлялась тенденция снижения цен на сырьевые товары по отношению к ценам на готовую промышленную продукцию. В среднем к концу этого периода за счёт данного количества экспортируемых сырьевых товаров могло быть оплачено только 60% того количества промышленных товаров, которое можно было купить на те же средства в начале этого периода». Баран П. Указ. соч. С. 344. См. также: Mandel E. Late Capitalism. P. 346. Марини Р. Диалектика зависимости. С. 16.
102 Mandel E. Late Capitalism. P. 62, 70.
103 Rosecrance R. The rise of the virtual state // Foreign affairs. 1996. № 4. Дзарасов Р., Новоженов Д. Указ. соч. С. 119. Об этом на примере цен экспорта и импорта Латинской Америки см.: Галеано Э. Указ. соч. С. 330-331. Gunder Frank A. Lumpenbourgeoisie: Lumpendevelopment. P. 99.
104 Шарма Р. Прорывные экономики. В поисках следующего экономического чуда. М., 2013. С. 297-298, 303-307. Примечательно, что спекулятивный капитал сыграл заметную роль и во время предыдущего взлёта сырьевых цен в первой половине 70-х (Mandel E. Late Capitalism. P. 70).
105 Гнидченко А. Неочевидные особенности международного обмена (http://www.forecast.ru/_ARCHIVE/Presentations/AnGn/CDU_20241212.pdf). Аналогичная тенденция с ценами на топливо и некоторые металлы (сталь, алюминий) наблюдалась и позже. См.: Анализ макроэкономических тенденций, июнь 2025 г. (http://www.forecast.ru/_ARCHIVE/Mon_MK/2025/macro59.pdf). Цены на нефть были несколько выше, чем на остальное топливо, но и они к 2025 году опустились ниже уровня 2004 года в реальном выражении (Oil Price History Chart (Inflation-Adjusted) (https://inflationdata.com/articles/inflation-adjusted-prices/historical-oil-prices-chart/). Short-Term Energy Outlook (https://www.eia.gov/outlooks/steo/realprices/)).
106 Так, в среднем с начала 2010-х до начала 2020-х цены на медь, никель, алюминий, алмазы и некоторые другие виды сырья были ниже, чем в первом десятилетии XX века в 1,5-2 раза и более (зачастую — в десятки раз) в реальном выражении. Цены на литий были ниже, чем всю вторую половину прошлого века (более ранние данные отсутствуют). На некоторые товары (например, цинк и свинец) цены также были ниже, чем в начале XX века, но незначительно. Есть и обратные примеры, но они немногочисленны: олово в последние 10-15 лет стоит несколько дороже, золото, хром и железная руда — намного дороже (См.: Metals and Minerals (https://ourworldindata.org/metals-minerals)). «Если рассматривать вопрос с точки зрения долгосрочной перспективы, на протяжении последних двухсот лет цены на сырье не просто снижались, а менялись по вполне предсказуемому шаблону. Сначала стоимость того или иного ресурса непрерывно росла в течение десяти лет, вдохновляя учёных либо на изобретение способов экономии имеющихся запасов, чтобы со временем извлечь из них больше выгоды, либо на поиск дешёвых заменителей. Затем в течение двух десятилетий цена на данное сырье, как правило, снижалась. Эта тенденция — десятилетие вперёд, два десятилетия назад — сохранялась много лет. В результате цены на основное промышленное сырье с учётом инфляции сегодня на 70 процентов ниже, чем в 1800 году. Есть и исключения из этого правила — например, золото и в какой-то степени нефть… Цена на них за этот период либо осталась на том же уровне, либо даже выросла, но теперь даже их стоимость колеблется практически синхронно с другими видами сырьевых товаров» (Шарма Р. Указ. соч. С. 301).
107 Толкачёв С., Комолов О. Указ. соч.
108 Сравнение импортных цен по группам товаров, а также темпов роста импортных и потребительских цен в США за 1986–2006 годы см.: Дзарасов Р. Национальный капитализм: развитие или насаждение отсталости? // Альтернативы. 2013. № 2 (https://www.intelros.ru/readroom/alternativi/a2-2013/20430-nacionalnyy-kapitalizm-razvitie-ili-nasazhdenie-otstalosti.html). К примеру, одежда, обувь и мебель практически не дорожали или даже слегка дешевели с середины 90-х до начала 2020-х, игрушки за это же время подешевели в 3 раза, телевизоры — более чем на порядок (Compare inflation rates (https://www.in2013dollars.com/inflation-cpi-categories#Footwear|Apparel-less-footwear|All-items|Furniture-and-bedding|Toys|Televisions). См. также: Еремин В., Побываев С., Сильвестров С. Экономические факторы глобальной турбулентности // Вестник Института экономики Российской академии наук. 2025. № 6).
109 В результате условия торговли США резко улучшились в середине 80-х и до середины 2000-х оставались относительно стабильными. После ухудшения, вызванного ростом цен на сырьё, они практически восстановились к середине 2010-х. См.: Net barter terms of trade index (https://web.archive.org/web/20250407120020/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=US).
110 OECD Data Explorer (https://data-explorer.oecd.org/vis?fs[0]=Topic%2C1%7CEconomy%23ECO%23%7CNational%20accounts%23ECO_NAD%23& fs[1]=Topic%2C3%7CEconomy%23ECO%23%7CNational%20accounts%23ECO_NAD%23%7CGDP%20and%20non-financial%20accounts%23ECO_NAD_GNF%23%7CNational%20Accounts%20at%20a%20Glance%23ECO_NAD_GNF_NAT%23& pg=0& fc=Topic& snb=12& df[ds]=dsDisseminateFinalDMZ& df[id]=DSD_NAAG%40DF_NAAG_III& df[ag]=OECD.SDD.NAD& dq=A.TOT.& pd=%2C& to[TIME_PERIOD]=false& vw=tb).
111 Об этом см. раздел 3.2.
112 Rosecrance R. Op. cit. Дзарасов Р., Новоженов Д. Указ. соч. С. 119-120. Таким образом, можно сказать, что страны центра обладают полной или частичной монополией не только на средства производства и другую высокотехнологичную продукцию, но также на некоторые услуги, критически важные при позднем капитализме (об этом см., например: Дзарасов Р. Возможен ли национально ориентированный капитализм?)
113 Таких, как близкое к монопсонному положение производственных и торговых корпораций из стран центра, которые могут диктовать закупочные цены поставщикам из зависимых стран, тем самым понижая цены на их экспорт. Об этом см., например: Смит Д. Иллюзия ВВП: присвоенная стоимость как «добавленная» (https://scepsis.net/library/id_3795.html). Коуп З., Лауэсен Т. Империализм и трансформация стоимости в цену (https://scepsis.net/library/id_3829.html). Коуп З. Указ. соч. С. 302-303, 338. Дзарасов Р. Возможен ли национально ориентированный капитализм?
114 Среди характерных примеров можно назвать Китай, условия торговли которого ухудшались с начала 1980-х до 2011 года. Этому способствовало с одной стороны удешевление полуфабрикатов и потребительских товаров на мировом рынке из-за роста числа их производителей, с другой — удорожание импортируемого сырья в 2000-х; некоторое улучшение произошло в середине 2010-х из-за падения цен на углеводороды и другое сырьё (Net barter terms of trade index (https://web.archive.org/web/20220824031004/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=CN). См. также: Толкачёв С., Комолов О. Указ. соч.). В схожем положении оказались, например, Южная Корея, Турция, отчасти Мексика (Net barter terms of trade index (https://web.archive.org/web/20220824031005/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=KR; https://web.archive.org/web/20220823172239/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=TR; https://web.archive.org/web/20220821103623/https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=MX). См. также: OECD Data Explorer).
115 Уже в 2024 году (более поздние данные на момент написания работы опубликованы не были) условия торговли для России были практически такими же, как в конце 2010-х, хотя и лучшими, чем в начале 2000-х или в 2015–2017 годах (Net barter terms of trade index (https://data.worldbank.org/indicator/TT.PRI.MRCH.XD.WD?locations=RU)). Учитывая, что с тех пор цены на основное экспортное сырьё снизились, очевидно, что условия торговли ухудшились.
116 При этом интерес к ним инвесторов, за исключением китайских и ближневосточных, крайне маловероятен из-за недавней волны национализаций активов, принадлежавших собственникам из стран центра.
117 Около 20 лет назад, описывая некоторые из этих особенностей, С. Меньшиков употребил выражение «инерционная система российского капитализма»: «… в российской экономике с переходом к капитализму сложилась инерционная самодовлеющая система, которая движется по спонтанно присущей ей траектории и изменить которую крайне трудно… особенности системы порождают определённые закономерности как поведения экономических субъектов, так и макроэкономической динамики». Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 383.
118 Подробнее см.: Павлов Р., Баринов Д. Указ. соч. С. 103, 128-129. Вайсбурд В. Заработная плата — важный фактор социально-трудовых отношений // Трудовые отношения: состояние и тенденции развития в России. С. 59-62. Бизюков П. Практики регулирования трудовых отношений в условиях неустойчивой занятости. М., 2013. С. 136, 143-144. О снижении численности квалифицированных работников в производственных и инфраструктурных отраслях, а также о системе эксплуатации труда в целом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России.
119 Яркий пример в этом отношении — длительность отработанного времени в расчёте на одного работника в год, которая в России в среднем за 2000–2019 годы была выше, чем в США, европейских странах (за исключением Греции), Турции и лишь немногим ниже, чем в Чили. Рассчитано по: Average annual hours actually worked per worker (https://stats.oecd.org/Index.aspx?DataSetCode=ANHRS). Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Сравнение заработной платы в России, полупериферийных и периферийных странах Восточной Европы см.: Павлов Р., Баринов Д. Указ. соч. С. 80-81.
120 Об уровне эксплуатации труда и его повышении в постсоветский период говорят, например, рост доли работающих во вредных и опасных условиях, крайне высокий уровень смертности на производстве и смертности населения в трудоспособном возрасте в целом, недостаточный среднедушевой уровень потребления основных продуктов питания, а также некоторые другие показатели, такие как рост заболеваемости, травм и отравлений. Эти тенденции были зафиксированы официальной статистикой, но кроме них есть и другие, не отражённые в её публикациях — к примеру, уровень производственного травматизма, который, по независимым оценкам, также значительно вырос (но не попадает в поле зрения государственных органов из-за сокрытия производственных травм работодателями и их регистрации как бытовых). Подробнее см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России. Павлов Р., Баринов Д. Указ. соч. С. 109-113.
121 Отдельные социально-экономические показатели России и стран мира в 2000–2024 гг. (https://rosstat.gov.ru/statistics/incomparisons; https://rosstat.gov.ru/storage/mediabank/показатели 2000–2024 гг.xls). А был ли инвестиционный бум?
122 Жиронкин С., Гасанов М., Колотов К. Указ. соч.
123 Влияние технологических изменений и ИИ на отрасли экономики и рынок труда (https://www.sberbank.ru//common/img/uploaded/news/сберпресс-2026/цми/влияние технологических изменений и ии на отрасли экономики и рынок труда.pdf; https://ict.moscow/projects/ai/research/vliyanie-tehnologicheskih-izmenenij-i-ii-na-otrasli-ekonomiki-i-rynok-truda/). Важное исключение, не меняющее, впрочем, общей ситуации — энергетика, где на полуавтоматизированные и высокоавтоматизированные операции приходится 30% и 15% соответственно, а на ручные операции — 20% (там же).
124 Дзарасов Р., Новоженов Д. Указ. соч. С. 105. Примечательно, что во многом схожее положение отмечалось в дореволюционной России: «Быстрое развитие в отдельных отраслях, создание современных предприятий сами по себе не могли компенсировать общей отсталости. Более того, в конечном счёте, именно этот балласт отсталости „топил“ передовые элементы экономики» (Кагарлицкий Б. Указ. соч. С. 415). Об аналогичной ситуации в промышленности других зависимых стран на примере Латинской Америки см.: Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 112, 199-200.
125 О том, что Россия будет вынуждена приспосабливаться к изменениям структуры международных экономических отношений, обусловленных соперничеством США, Китая и Западной Европы, было сказано ещё почти 20 лет назад (Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 456-459). Проблемы, вытекающие из положения страны в этом противостоянии в новых, куда худших условиях, теперь стали предметом беспокойства статусных экономистов (см., например: Клепач А. Экономика России и геополитические вызовы (https://nikitskyclub.ru/wp-content/uploads/2026/05/Вып-145-Экономика-России-и-геополитические-вызовы.pdf)).