Особый путь зависимости: экономическое развитие современной России. Глава 5, разделы 1-2
- 5. Отраслевое развитие и экономическая динамика
- 5.1. Отраслевая дифференциация: рентабельность, инвестиции, состояние основных фондов. Динамика промышленного производства
- 5.2. Зависимость от импорта
- Примечания
5. Отраслевое развитие и экономическая динамика
Эта глава посвящена анализу влияния, которое описанные выше особенности российской экономики оказывают на развитие основных отраслей — в первую очередь промышленности — а также на экономическую динамику в целом.
Как было показано выше, в российской экономике (и в особенности в промышленности) можно выделить два сектора — отрасли-бенефициары и отрасли-жертвы ценового диспаритета. Надо сказать, что концепция двухсекторности экономики капиталистических стран была выдвинута ещё в первой половине прошлого века с подъёмом монополистического капитализма. Первоначально её суть состояла в том, что в тех отраслях, где преобладает конкуренция между множеством производителей, цены определяются главным образом соотношением спроса и предложения, а в тех, где господствуют монополии или олигополии, у них есть возможность регулировать предложение путём наращивания или сокращения выпуска, тем самым удерживая цены на выгодном для себя уровне1. Таким образом, во втором случае цены товаров как бы задаются или назначаются руководством корпораций-монополистов. В терминологии авторов данной концепции это называлось административной (управляемой) ценой2. Во второй половине XX века был разработан ещё один вариант этой концепции, выделяющий специфические признаки указанных секторов. К первому сектору, названному периферией, были отнесены добывающая промышленность и сельское хозяйство. Продукция этих отраслей, во-первых, как правило, поставляется на рынок множеством конкурирующих производителей, а во-вторых, её предложение не может значительно меняться в короткие сроки в силу естественных причин — невозможности быстрого увеличения (а также сложности и дороговизны консервации) добывающих мощностей и сельскохозяйственного цикла соответственно. Таким образом, цены на их продукцию в значительной мере зависят от спроса. Ко второму сектору, который был назван центром, была отнесена обрабатывающая промышленность. В этом секторе доминируют крупные корпорации, образующие олигополии. У них есть значительные резервы производственных мощностей, благодаря чему они могут повышать или понижать объёмы производства в зависимости от спроса и, соответственно, менять уровень предложения, меняя цены лишь в небольшой степени3.
Можно заметить, что эта концепция подходит для анализа принципов ценообразования на мировом рынке в том виде, в каком он сложился к середине прошлого века. Ведущий сектор мировой экономики — обрабатывающая промышленность (в особенности производство средств производства) — в основном контролируется корпорациями стран центра, тогда как производство минерального и сельскохозяйственного сырья по большей части сконцентрировано в странах периферии. Первый сектор имеет возможность регулировать цены на свои товары благодаря олигополии и тем самым перераспределять в свою пользу прибавочную стоимость, произведённую во втором4, где господствует конкуренция между большим количеством производителей взаимозаменяемой продукции5.
Как с точки зрения этой концепции можно оценить ценообразование на продукцию разных отраслей в России? Производители сырья образуют олигополии и могут регулировать предложение своих товаров путём наращивания или сокращения поставок на внутренний рынок благодаря высокой доле экспорта в их продажах. Более того, существуют оценки — которые приводятся в т. ч. в докладах ФАС — согласно которым в российском нефтегазовом секторе цены поставок на внутренний рынок устанавливаются руководством корпораций исходя из заданных нормативов прибыли и рентабельности (сопоставимых с продажами на экспорт)6, что соответствует концепции административных цен. В то же время большинство предприятий обрабатывающей промышленности, производящих конечную продукцию, не могут устанавливать свои цены, игнорируя уровень спроса, поскольку вынуждены конкурировать и между собой, и с импортом7. Таким образом, в России именно сырьевые экспортоориентированные отрасли оказались в роли центра, тогда как производства конечной продукции на внутренний рынок — в роли периферии8. Наряду с экспортными производствами к привилегированному сектору также можно отнести посреднические отрасли — торговлю и финансовые операции9.
Исходя из этого разделения достаточно легко понять различия в уровне рентабельности, инвестиций, динамике производства и других экономических показателях между отраслями этих двух секторов, которые рассматриваются далее.
5.1. Отраслевая дифференциация: рентабельность, инвестиции, состояние основных фондов. Динамика промышленного производства
Рентабельность отраслей экономики и промышленности
Исторически известны два основных способа перераспределения природной ренты. Первый, скрытый, который использовался, например, в СССР и в нефтяных корпорациях стран центра на протяжении первой половины XX века10 (а во многих вертикально-интегрированных ТНК — и сейчас, благодаря трансфертному ценообразованию внутри их структур), состоит в регулировании цен на сырьё и удержании их на низком уровне. Таким образом, происходит дотирование обрабатывающей промышленности, поскольку её издержки понижаются, снижается органическое строение капитала (за счёт снижения стоимости части постоянного капитала, приходящейся на сырьё) и повышается норма прибыли11. Второй, явный, состоит в налогообложении добывающих отраслей с последующим перераспределением поступлений в пользу обрабатывающей промышленности — например, с помощью субсидий или льготных кредитов. У последнего способа перераспределения есть два ключевых недостатка. Во-первых, из-за налогов повышаются цены на продукцию добывающих отраслей, что увеличивает издержки всех потребителей сырья, включая обрабатывающую промышленность12. Во-вторых, производители сырья могут разными способами занижать размер своей прибыли, тем самым занижая и налоговые поступления. Как было показано выше, оба этих недостатка ярко проявляются в российской экономике.
Вследствие этого уровень рентабельности разных отраслей сильно различается — как в экономике в целом, так и в промышленности.
Практически всё время с конца 90-х крайне высока рентабельность добычи полезных ископаемых, металлургии (примерно в 2-2,5 раза выше средней рентабельности экономики)13, нефтепереработки, химической промышленности. Большинство из этих отраслей связаны с производством сырья и полуфабрикатов, их продукция активно экспортируется. На рис. 25 видно, что резкий рост рентабельности произошёл после девальвации рубля в 1998 году, которая увеличила их сверхприбыль (как экспортную, так и полученную за счёт потребителей на внутреннем рынке). Также показателен рост рентабельности сельского хозяйства с 2014 года и рыболовства с 2009 года (и особенно резкий скачок в 2014–2015 годах), который был напрямую связан с наращиванием экспорта зерна, рыбы и морепродуктов, а также других продовольственных товаров в 2010-х, параллельно со снижением курса рубля14 (см. табл. 10).
Рисунок 25. Рентабельность продукции по отраслям в 1991–2002 годах, %15
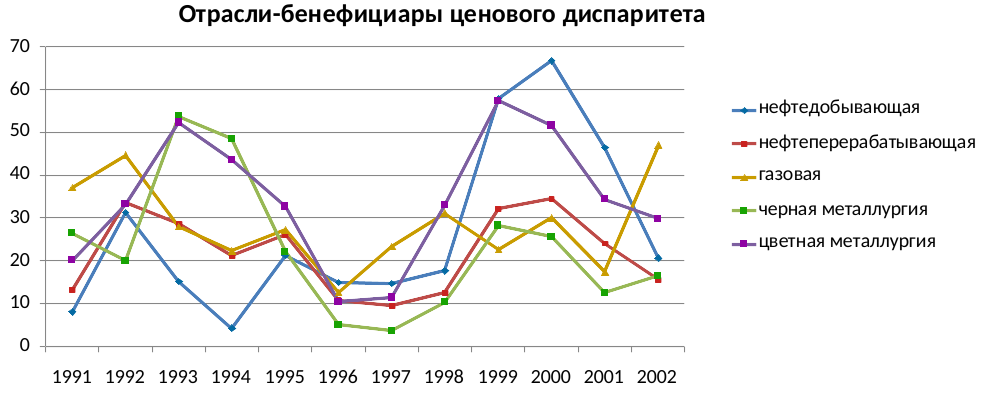
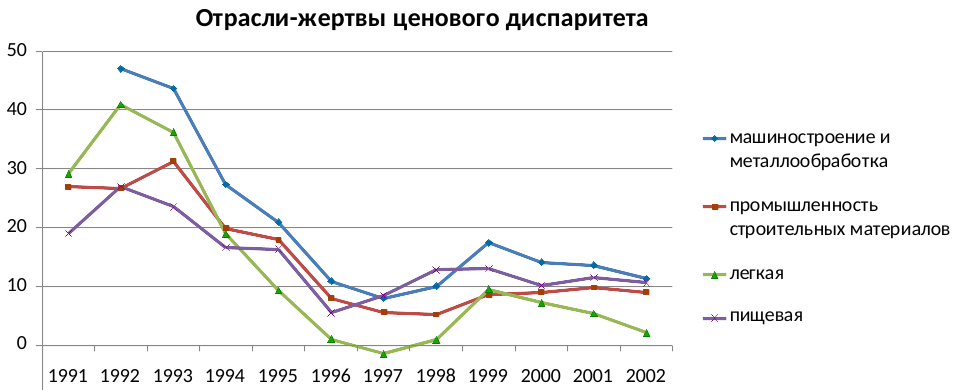
Таблица 10. Рентабельность продукции (товаров, услуг) по отраслям в среднем за 2003-2008, 2009-2013 и 2014–2016 годы, %16
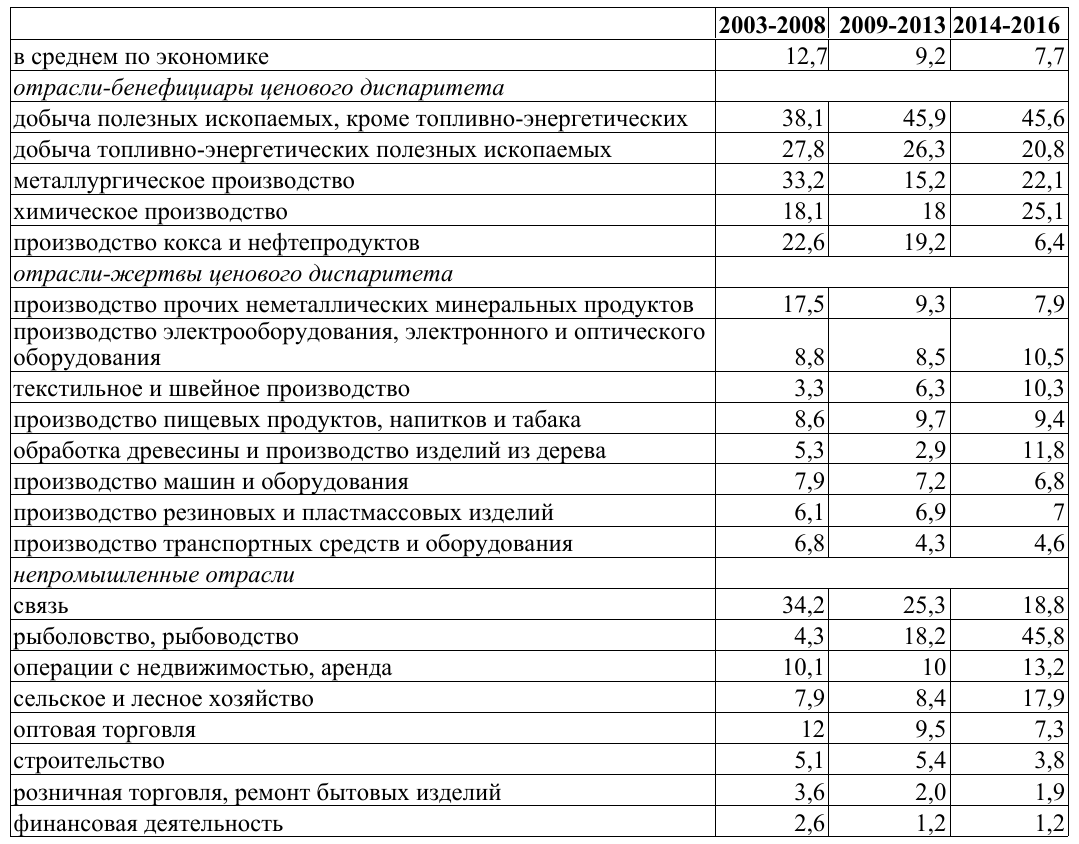
Рентабельность отраслей обрабатывающей промышленности, производящих конечную продукцию и ориентированных в основном на внутренний рынок, значительно ниже, в большинстве из них она не превышает средней рентабельности экономики17. Вместе с тем показательно повышение прибыльности некоторых из них одновременно со стагнацией и последующим падением цен на нефть, нефтепродукты, газ (и некоторые другие виды сырья) на мировом рынке в 2012–2016 годах18. Поскольку для большинства обрабатывающих производств они являются необходимым сырьём или энергоресурсом, снижение внутренних цен (хотя и меньшее, чем снижение мировых), на которое были вынуждены пойти нефтяники под давлением внешних рынков, сослужило им хорошую службу. При этом рентабельность добычи углеводородов после кратковременного снижения в 2014 году практически восстановилась, чему поспособствовало сокращение доли налогов (часть которых привязана к ценам на мировом рынке) в прибыли19 и налоговый манёвр, перераспределивший нагрузку на нефтепереработку (рентабельность которой, напротив, снизилась в разы).
Надо оговориться, что данные официальной статистики нельзя считать полностью достоверными. С одной стороны, рентабельность может занижаться, поскольку занижается прибыль, с другой стороны, она может завышаться, поскольку занижаются отчисления на амортизацию основного капитала. В первом приближении можно считать, что эти факторы уравновешивают друг друга. В любом случае, поскольку у компаний из экспортных отраслей больше возможностей скрывать прибыль посредством экспорта по заниженным ценам, их реальная рентабельность значительно выше, чем у компаний из отраслей, работающих на внутренний рынок20.
В отраслях торговли и услуг, по официальным данным, рентабельность, как правило, не превышает среднюю по экономике, а чаще даже несколько ниже (за исключением связи, бурно развивающейся благодаря огромному неудовлетворённому спросу в начале периода и соответствующему расширению рынка). В то же время в экономической литературе неоднократно отмечалось, что показатели этих отраслей ещё менее достоверны из-за большей доли теневой деятельности и внешнеторговых операций, что позволяет занижать прибыль сильнее21.
Понятие рентабельности в мэйнстримовой экономической науке не идентично понятию нормы прибыли в марксистской политэкономии (т. к. включает непроизводительные расходы), но для нашего анализа это не принципиально. В общем случае они коррелируют между собой, и по ситуации в российской экономике видно, что тенденция к выравниванию нормы прибыли встречает в ней непреодолимые препятствия. Кратко напомним, в чём она состоит. При значительном превышении нормы прибыли над средней по экономике в какой-либо отрасли происходит переток капитала из остальных отраслей до тех пор, пока нехватка капитала в них не приведёт к снижению производства, недостаточности предложения относительно спроса, росту цен и, как следствие, росту нормы прибыли. Одновременно с этим приток капитала в более прибыльную отрасль вызовет рост производства, превышение предложения над спросом, снижение цен и, как следствие, снижение нормы прибыли. Таким образом, норма прибыли выравнивается22.
В российских условиях ни того, ни другого не происходит, т. к. экспортоориентированные отрасли, как правило, защищены как природными (ограниченность числа месторождений полезных ископаемых), так и административными барьерами — монополией крупных корпораций, большинство из которых связаны с государством или высшими чиновниками и могут ограничить проникновение конкурентов в свои отрасли, в т. ч. внеэкономическими методами23. При этом излишек капитала, образующийся в экспортных отраслях, как правило, не перетекает в другие отрасли из-за сохраняющейся разницы в уровне рентабельности (норме прибыли) — его попросту невыгодно туда вкладывать24. Дело доходит до того, что экспортёры предпочитают вкладываться в финансовые инструменты и спекуляции, покупку активов за рубежом, поскольку они приносят более высокую прибыль25 (впрочем, из-за практически гарантированной и намного более быстрой прибыли многие компании не только из отраслей-бенефициаров, но и из отраслей-жертв ценового диспаритета на протяжении практически всего постсоветского периода осуществляли большие финансовые вложения — например, покупку акций и долговых бумаг других компаний или банковские вклады26).
Надо сказать, что значительные и устойчивые различия в рентабельности отмечаются не только между отраслями-бенефициарами и жертвами ценового диспаритета, но и внутри первых27. Так, в ходе исследования предприятий чёрной металлургии при их группировке по экономическому весу (размер, положение в рейтингах, составляемых кредитными агентствами и профильными изданиями, охват рынков и т. п.) было установлено, что рентабельность продаж в первой группе (куда вошли 9 холдингов и корпораций, 6 из которых приведены в разделе 1.328) на протяжении длительного времени была в разы выше, чем в остальных группах. В то же время в третьей группе (средние и крупные предприятия, не входящие в состав вертикально-интегрированных структур) она была чуть выше нулевого уровня или вовсе отрицательной29.
Вообще говоря, существование в экономике устойчивых различий в норме прибыли — не уникальная ситуация. Ещё в начале 70-х она была отмечена Э. Манделем, который на основе статистических данных показал, что на долгом горизонте существуют немонопольная и монопольная нормы прибыли, причём вторая включает, как он выразился, «среднюю норму сверхприбыли»30. Но в условиях современной России ситуация дошла до крайности, поскольку в «нормальном» положении абсолютной монополии существовать не может — если в некоторой отрасли существует норма прибыли, намного превышающая среднюю, то рано или поздно она привлечёт капиталы, например, из других монополизированных отраслей, что вызовет её понижение31. В России же этому препятствуют не только чисто экономические, но и институциональные или административные барьеры.
Инвестиции в основной капитал. Состояние производственных мощностей и технологическое развитие промышленности
Следствие устойчивых различий в рентабельности — огромная разница в уровне капиталовложений в разных отраслях. Ситуация здесь схожа с личным потреблением: их объём не только недостаточен для сбалансированного развития экономики, но и их распределение крайне неравномерно. Компании из отраслей-бенефициаров ценового диспаритета нередко имеют избыток средств32, тогда как предприятия отраслей-жертв не только не имеют достаточно собственного капитала для вложений, но и, как было показано выше, в большинстве своём не могут воспользоваться кредитными средствами в нужном объёме и по приемлемым условиям. Таким образом, для них зачастую затруднительно даже простое воспроизводство капитала.
В 2000–2016 годах инвестиции в основной капитал в одной только добыче углеводородов были сопоставимы с вложениями во всей обрабатывающей промышленности вместе взятой33. При этом в последней более половины инвестиций пришлось на 4 отрасли, 3 из которых целиком или почти целиком заняты производством полуфабрикатов и в большой степени ориентированы на экспорт — металлургию, нефтепереработку и химическую промышленность. Лишь пищевая промышленность ориентирована в основном на внутренний рынок, но она в значительной мере контролировалась иностранным капиталом. Высокотехнологичные отрасли получали в разы меньше, чем добыча сырья и производство полуфабрикатов. Так, доля машиностроения и смежных отраслей в общих капиталовложениях снизилась более чем в 2 раза — с 7-8% в 1990–1991 годах до 3% в первой половине 2000-х34. Здесь можно в очередной раз провести параллели с другими зависимыми индустриальными экономиками, ставшими жертвами неолиберальных преобразований: схожая структура инвестиций после их проведения сложилась, например, в Аргентине и Чили35.
Таблица 11. Инвестиции в основной капитал по отраслям в среднем за 2000-2008, 2009-2013 и 2014–2016 годы, % от общего объёма36
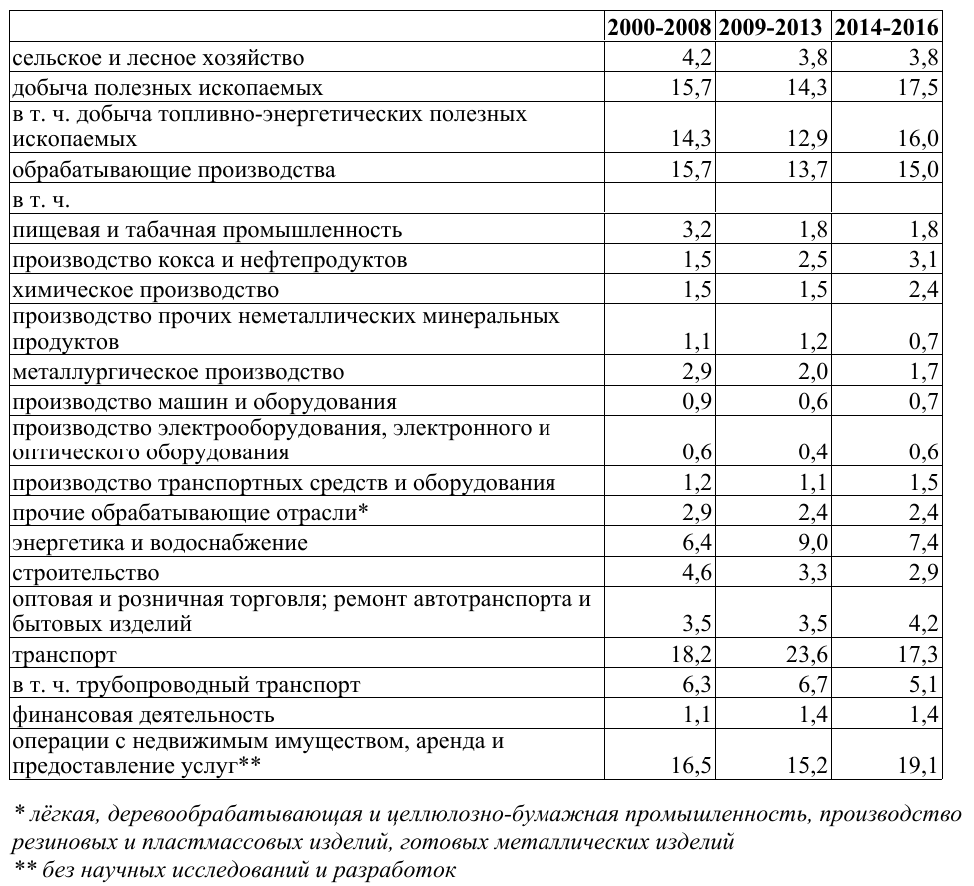
В среднем около 20% всех инвестиций за этот период пришлось на транспортную отрасль (от 15 до 25 процентов в разные годы), из них около трети шло на строительство трубопроводов, т. е. преимущественно на обеспечение экспорта углеводородов. Таким образом, в одну только трубопроводную инфраструктуру было вложено почти столько же, сколько в половину всей обрабатывающей промышленности. Но инфраструктура для вывоза природных ресурсов, построенная в постсоветский период, не ограничивается трубопроводами: мощности российских морских портов за это время выросли в несколько раз, причём основная их часть задействована именно в экспорте, а практически все новые железнодорожные ветки прокладывались к месторождениям или к портам37.
Вложения в большинство производственных отраслей были крайне низкими, тогда как в отрасли торговли и услуг — очень высокими. О причинах говорилось выше: неустойчивость прав собственности и краткосрочность горизонта планирования, предрасполагающие к инвестициям в отрасли с относительно низкой капиталоёмкостью (т. е. более коротким сроком окупаемости вложений)38, а также наличие значительного платёжеспособного спроса со стороны высокодоходных слоёв населения. Так, капиталовложения в операции с недвижимостью и аренду были больше, чем во всю добывающую или обрабатывающую промышленность39. Инвестиции в торговле и ремонте были больше, чем в любой из отраслей обрабатывающей промышленности40 — судя по всему, за счёт строительства большого количества супермаркетов, торговых центров, складов и т. п. (очевидно, что другие элементы основного капитала в торговле несопоставимы по стоимости с промышленными сооружениями и оборудованием). Исследователи отмечают важные изменения в отраслевой структуре капиталовложений после выхода из кризиса 90-х:
«…темпы роста инвестиций в отечественную экономику были весьма высоки до 2008 г. Но… если до 2001 г. этот рост обеспечивался преимущественно за счёт инвестиций в материальное производство… то с 2002 г. … уже за счёт услуг… Невозможно не заметить и связь между характером инвестиционного роста и динамикой нефтяных цен: чем дороже нефть, тем относительно меньше инвестиций идёт в материальное производство и, соответственно, больше в услуги»41.
Так, в 1999–2002 годы больше половины инвестиций в основной капитал приходилось на отрасли материального производства, тогда как после 2002 года бóльшая часть приходилась уже на отрасли сферы услуг, и до начала 2010-х их доля в общем объёме продолжала расти. Одновременно снижалась доля обрабатывающей промышленности (с 15,5-16,5% в 2000–2006 годах до 13-14,5% в 2009–2013 годах)42. Вследствие недостаточного уровня инвестиций и нарастающего технологического отставания её конкурентоспособность продолжала снижаться параллельно бурному росту сферы услуг, что считается одним из характерных признаков «голландской болезни»:
«В результате страна получает сравнительно развитый добывающий сектор экономики, постепенно слабеющую, размывающуюся обрабатывающую промышленность и гипертрофированную относительно своего реального производственного потенциала сферу услуг»43.
Примечательно, что в ходе кризиса 2014–2016 годов при общем падении инвестиций, в т. ч. в обрабатывающую промышленность (где оно составило 19%), вложения в добывающие отрасли заметно выросли (на 11%)44, так что их доля в общем объёме капиталовложений увеличилась с 13,5-15,5% в 2004–2014 годах до 18-19% в 2016–2018 годах. В 2021 году физический объём инвестиций в обрабатывающей промышленности был лишь на 2,5% выше уровня 2013 года, по экономике в целом — на 8%, тогда как в добывающей промышленности — более чем на 17%45; иначе говоря, падение цен на углеводороды в середине 2010-х не помешало опережающему росту капиталовложений. Некоторые авторы связывают это с тем, что добыча полезных ископаемых как основной источник валютных поступлений оказалась в привилегированном положении, и капиталовложения в неё уже практически не подвержены влиянию рыночной конъюнктуры46. При этом в машиностроении инвестиции в основной капитал в 2015–2016 годах сократились примерно на треть и впоследствии не восстановились, несмотря на декларируемую политику импортозамещения и достижения «технологического суверенитета» — в 2021 году они были на 35% ниже, чем в 2014 году (в сопоставимых ценах), а их доля в общем объёме инвестиций сократилась с 0,6% в 2014–2015 годах до 0,3% в 2020–2022 годах47.
Хотя с 2021 года уровень вложений в основной капитал в реальном выражении превышает показатели 2013 года, это произошло за счёт инвестиций в здания и сооружения — в т. ч. строительства транспортной инфраструктуры для адаптации к изменившимся условиям внешней торговли — а также в объекты интеллектуальной собственности (включая программное обеспечение), которые статистика относит к капитальным. В то же время физический объём инвестиций в машины и оборудование (важный показатель с точки зрения технологической модернизации) дважды достигал уровня 2013 года — в 2021 и 2024 годах, но по состоянию на конец 2024 года так и не превысил его48. Кроме того, как отмечают аналитики, рост капиталовложений после 2022 года не сопровождается сопоставимым вводом в действие основных фондов: в 2024–2025 годах разрыв между этими показателями составлял порядка 20 п. п. в среднем по экономике (против 9 п. п. в 2020 году), а в обрабатывающей промышленности и строительстве он был значительно выше. Такое отставание говорит об удлинении сроков ввода фондов, росте объёмов незавершённого строительства, а также росте расходов на поддержание существующих мощностей вместо их расширения и строительства новых49.
Следствие недостаточного уровня инвестиций — рост износа и устаревание машин, оборудования и других составляющих основного капитала. В ходе опросов руководителей предприятий, проводившихся в 2000–2020 годах сотрудниками ИНП РАН, доля опрошенных, отметивших необходимость полной или частичной модернизации, ни разу не опускалась ниже 70%50. По данным тех же опросов с 2000 по 2018 годы от 17 до 30% респондентов в разное время заявляли о том, что объём инвестиций не обеспечивает даже существующий технологический уровень производства, ещё порядка 30% отмечали, что он обеспечивает лишь поддержание существующего технологического уровня, но не более51. Не менее показательны данные официальной статистики о состоянии основных фондов. Их износ по экономике в целом вырос с 35,5% в 1991 году до 40-41% в 2021–2023 годах. При этом в 2010–2018 годах он превышал 46%, а затем резко снизился, что трудно объяснить реальным обновлением основного капитала (коэффициенты обновления и выбытия в эти годы практически не менялись) — скорее всего, это снижение обусловлено изменением методики подсчёта. Доля полностью изношенных фондов выросла с 7,5% в 1993 году до 21,5% в 2021 году52.
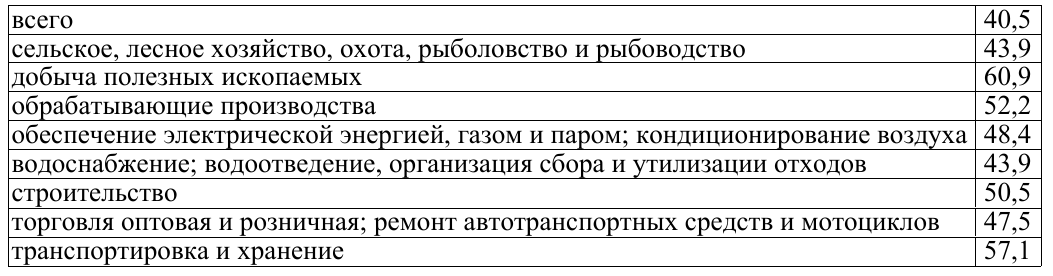
За 2004–2021 годы уровень износа в добывающей промышленности увеличился с 55 до 61%, в обрабатывающей — с 48 до 52%, в строительстве — с 40 до 50,5%; на транспорте за 2004–2016 годы износ вырос с 51 до 56% (более ранние данные по отраслям отсутствуют)53. В 2021 году на предприятиях добывающих отраслей (кроме добычи металлических руд) износ основных фондов превышал 50%. В добыче нефти и газа он составлял 63-64%, а доля полностью изношенных фондов — около 27%, т. е. даже в высокорентабельных добывающих отраслях в течение более чем 15 лет уровень инвестиций был недостаточным для своевременного воспроизводства основного капитала. В добыче нефти, вероятно, это объясняется тем, что вместо обновления имеющихся фондов основная часть инвестиций вкладывалась в новые месторождения, из-за чего общая изношенность росла, т. к. ввод новых относительно небольших мощностей не перекрывал износ гораздо бóльших по объёму старых (подробнее см. ниже в этом разделе). Во всех отраслях обрабатывающей промышленности износ превышал 40%, а в подавляющем большинстве был выше 50% (причём в нефтепереработке он составлял 55%, в металлургии — 53%, а доля полностью изношенных фондов в этих отраслях — 29 и 21 процент соответственно)54.
Таблица 12. Уровень износа основных фондов в отраслях материального производства, инфраструктуры и торговле в 2021 году, %
При этом износ машин и оборудования — наиболее технологически значимой составляющей производственного капитала — заметно выше, чем в среднем по всем основным фондам. Так, в начале 2020-х уровень их износа составлял порядка 60%, а в некоторых отраслях был ещё выше55. В те же годы возраст машин и оборудования в среднем по обрабатывающей промышленности составлял, по разным оценкам, 10-12 лет56. В тяжёлой промышленности производственные мощности ещё старше: по состоянию на 2020 год в металлургии их средний возраст составлял 17 лет, в производстве стройматериалов — 14,5, в химической промышленности (включая производство резиновых и пластмассовых изделий) — 13, в деревообработке и целлюлозно-бумажной промышленности — 12,5; в нефтепереработке в 2018 году средний возраст мощностей составлял 19 лет57. Таким образом, их возраст значительно превышает срок службы, который специалисты считают предельным — 7-8 лет58. Зачастую для экономии средств российские предприятия покупают оборудование, бывшее в употреблении: с начала 2000-х до конца 2010-х приобретение подержанной техники российского производства отмечали в разные годы 13-36% представителей предприятий, опрошенных сотрудниками ИНП РАН; не менее распространена была закупка бывших в употреблении машин и оборудования из-за рубежа, это практиковали 15-25% в 2002–2008 годах и 10-13% в 2010–2017 годах59. Таким образом, многие предприятия изначально оснащаются и переоснащаются с использованием не самого современного или просто устаревшего и изношенного оборудования.
Как относительно высокий уровень капиталовложений в экспортоориентированных отраслях соотносится с таким плачевным состоянием основных фондов? Нефтедобыча обладает самыми изношенными мощностями среди крупных отраслей промышленности, что никак не вяжется с большими инвестициями в неё; в схожем положении находятся нефтепереработка и металлургия. Есть несколько объяснений этому видимому противоречию. Во-первых, как говорилось выше, крупные корпорации, господствующие в отрасли, имеют множество возможностей завышать свои расходы, в т. ч. на капитальные вложения, включая туда статьи, не имеющие никакого отношения к производственным инвестициям: строительство административных зданий, расширение авиапарка, приобретение непрофильных активов и т. д.60 Во-вторых, значительная часть инвестиций в основной капитал сырьевых компаний направлена на создание и поддержание активов с короткими сроками службы, непосредственно связанных с извлечением ресурсов (скважин, шахт, карьеров и т. д.), поскольку без их постоянного обновления функционирование таких производств невозможно61. Наконец, можно предположить, что уровень вложений в экспортных отраслях не позволяет своевременно замещать устаревшие и изношенные основные фонды из-за их очень больших объёмов, т. к. они выбывали из производственного процесса в гораздо меньшей степени по сравнению с разоряющимися и закрывающимися обрабатывающими производствами, где оборудование простаивало и консервировалось, продавалось за границу, разбиралось на запчасти или утилизировалось62.
Рассматривая инвестиции в нефтяную промышленность, стоит остановиться на важном для понимания специфики российской экономики вопросе о динамике вложений и производства. После спада 90-х (который был гораздо меньшим, чем в большинстве отраслей промышленности) отрасль стала быстро восстанавливаться, при том что темпы роста инвестиций в неё были заметно ниже. Так, за 2000–2007 годы добыча нефти выросла более чем в 1,5 раза, тогда как инвестиции в сопоставимых ценах — примерно в 1,3 раза63. Конечно, это было обусловлено восстановительным характером роста — до показателей, уже достигнутых отраслью в СССР64. Но кроме того, как отмечают исследователи, в большой степени такому росту поспособствовала активная эксплуатация нефтяными компаниями наиболее продуктивных месторождений и скважин, в т. ч. с использованием агрессивных методов интенсификации добычи, в то время как значительная часть мощностей (у некоторых компаний — до 50% скважин) не работала, а малодебитные скважины выводились из эксплуатации65. В следующий период инвестиции уже заметно опережали добычу: за 2008–2019 годы они выросли в сопоставимых ценах на треть, тогда как производство — лишь на 15%66. Основные причины — истощение прежних месторождений и наращивание добычи на новых, отличающихся сложными условиями и неразвитой инфраструктурой (в Восточной Сибири, на Крайнем Севере и на шельфе), рост доли трудноизвлекаемой нефти в общей добыче67, а также очень слабые ограничения для роста производственных издержек (которые можно переложить в цены для внутренних потребителей или скомпенсировать налоговыми льготами от государства) из-за высокой монополизации отрасли68. Короче говоря, капиталоёмкость стала неуклонно повышаться, тогда как темпы роста снизились. При этом значительная часть выручки отрасли уходит за границу как посредством закупок импортного оборудования и технологий, необходимых для разработки более сложных месторождений (об этом см. в следующем разделе), так и из-за вывода капитала нефтегазовыми компаниями. Таким образом, всё больше вложений требуется для поддержания производства, а также фактически для поддержания уровня чистого экспорта, т. е. вывоза капитала корпорациями (а также государством — путём наращивания валютных резервов)69. По сути на протяжении как минимум прошлого десятилетия основную выгоду от инвестиций получал экспортный сектор и некоторые его подрядчики, а также, отчасти, государственный бюджет, благодаря росту поступлений (хотя и этот рост постепенно замедлялся из-за расширения налоговых льгот в нефтегазовом секторе для всё того же стимулирования роста его производства70). В то же время потребность в этих инвестициях стала причиной роста издержек всей остальной экономики из-за постоянного повышения внутренних цен на энергоносители. Можно сказать, что поддержание нефтегазового сектора с определённого момента стало едва ли не самоцелью, при этом требуя всё больших средств, тогда как эти инвестиции могли быть потрачены с большей отдачей — на повышение продуктивности нынешних месторождений и эффективности отрасли, а не на новые проекты, требующие больших затрат71.
Таблица 13. Отношение затрат на технологические инновации к инвестициям в основной капитал в некоторых отраслях промышленности в среднем за соответствующий период, %72
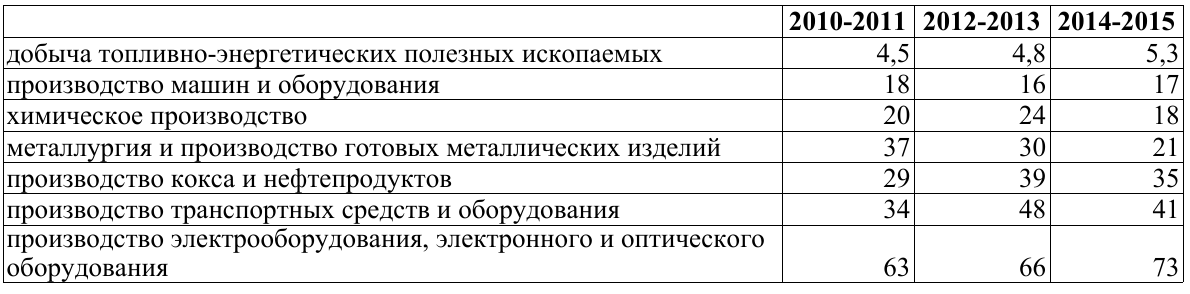
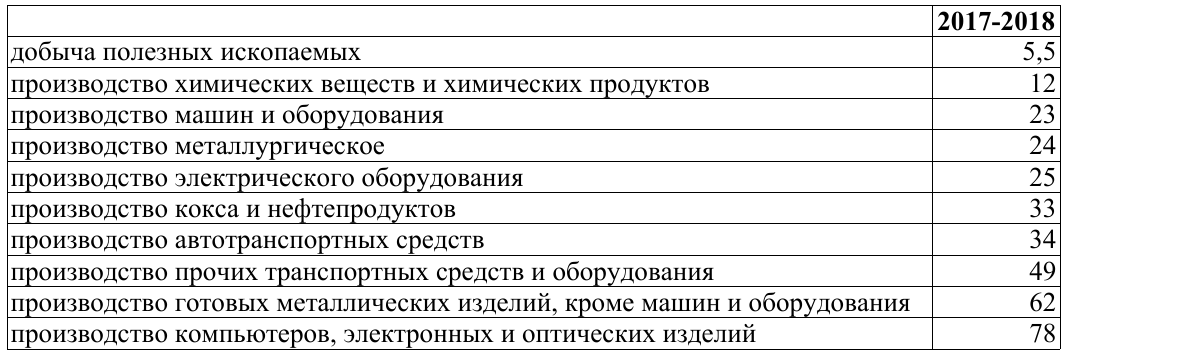
Несмотря на относительно большие объёмы капиталовложений, технологический уровень и инновационность российской нефтедобычи и нефтепереработки находятся на достаточно низком уровне (о чём уже говорилось в разделе 2.4), причём он низок в т. ч. по сравнению со многими другими отраслями промышленности. При сравнении статистических данных о расходах на инновации и инвестициях в основной капитал73 видно, что в добыче топливно-энергетических полезных ископаемых в прошлом десятилетии на инновации тратились суммы, эквивалентные 4-6% вложений в основные фонды. Схожая ситуация была в других отраслях-бенефициарах ценового диспаритета. В среднем за 2010-2015 и 2017–2018 годы на нефтепереработку, металлургию и производство металлических изделий пришлось почти 45% всех расходов на инновации в обрабатывающей промышленности. В то же время расходы на инновации в металлургии (вместе с металлообработкой) в 2010–2011 годах соответствовали 37% их инвестиций в основной капитал, а в 2014–2015 годах они упали до 21%. В 2017–2018 годах в металлургии (без металлообработки) на расходы на инновации приходилось лишь четверть вложений в основной капитал. В нефтепереработке они составляли порядка трети инвестиций. При этом наибольшую долю расходы на инновации составляли в капиталовложениях некоторых из отраслей-жертв ценового диспаритета, в особенности тех, где был широко представлен иностранный капитал. Так, в производстве электрооборудования, электронного и оптического оборудования в течение всего рассматриваемого периода они превышали 60%, а в 2013–2014 годах составляли 70-75%. В 2017–2018 годах доля расходов на инновации в инвестициях была наибольшей в производстве компьютеров, электронной и оптической техники, металлообработке и производстве транспортных средств, кроме автотранспорта. По объёму расходов на инновации металлообработка и транспортное машиностроение сопоставимы с нефтепереработкой, хотя общие объёмы капиталовложений в этих отраслях были в 3-4 раза меньше.
Характерный пример технологической политики нефтедобывающих компаний — большое количество оборудования из Китая, закупаемого по причине его дешевизны и отличающегося низким качеством. В конце 2000-х и в начале 2010-х на Китай приходилось больше половины всех поставляемых буровых установок; очень активно китайское оборудование для отрасли импортировалось и во второй половине прошлого десятилетия из-за санкций на поставки из США и европейских стран. Более того, зачастую формально произведённое в России оборудование для отрасли на деле собирается из китайских запчастей74.
В схожем положении находится металлургическая промышленность. По состоянию на 2020 год доля оборудования, введённого до 2000 года, превышала здесь 40%75. В ходе опроса, проведённого в 2019 году среди представителей предприятий металлургии и производства металлических изделий, доля отметивших физическую изношенность оборудования, его моральное устаревание и использование устаревших технологий в числе наиболее важных проблем, сдерживающих развитие, была наибольшей из всех отраслей тяжёлой промышленности — 41, 48 и 31 процент соответственно. Основным сдерживающим фактором для внедрения передовых технологий была названа их несовместимость с имеющимся оборудованием (в частности, из-за его устаревания) — его отметили 72% опрошенных76. Об этой проблеме металлургии говорят и промышленники из смежных отраслей — металлообработки и машиностроения77.
Компании из отраслей-бенефициаров ценового диспаритета реже инвестируют в передовые технологии из-за извлечения инсайдерской ренты и отсутствия острой необходимости снижать производственные издержки, поскольку многие из них занимают на внутреннем рынке положение, близкое к монопольному. В лучшем случае они поддерживают текущее состояние производственных мощностей и осуществляют их частичную модернизацию78. Из-за борьбы за инсайдерский контроль над предприятиями, их владельцы и менеджмент, как правило, заинтересованы в первую очередь во вложениях с коротким сроком окупаемости, к которым не относится глубокое техническое перевооружение79.
Таким образом, конфигурация экономики, сложившаяся в начале 2000-х, привела к тому, что промышленность в целом (за исключением нескольких отраслей) не может самостоятельно поддерживать собственное развитие.
1. Производители сырья из-за своего близкого к монопольному положения не имеют экономической необходимости повышать производительность и технологичность производства, вкладываться в НИОКР. Им достаточно поддерживать на ходу старые мощности, доставшиеся от СССР, и расширять их, если это будет экономически оправдано, т. е. в условиях высоких цен на сырьё. Но в долгосрочной перспективе ориентация на экстенсивные методы добычи и наращивание экспорта сырья ведёт в тупик, поскольку старые месторождения истощаются, а разработка новых требует больших вложений, которые для сырьевых компаний, с одной стороны, невыгодны, поскольку не сулят быстрых прибылей, а с другой — не всегда возможны из-за отсутствия необходимых технологий и достаточно квалифицированного персонала80. По этим же причинам большинство производителей сырья практически не вкладывается в его переработку, за исключением производства полуфабрикатов.
Поведение контролируемых государством сырьевых корпораций в этом отношении отличается незначительно. Вместо повышения продуктивности нынешних месторождений и наращивания глубокой переработки запускаются новые мегапроекты (месторождения в труднодоступных регионах, гигантские заводы по производству полуфабрикатов, трубопроводы и другая транспортная инфраструктура для экспорта), которые дают возможность «освоить» выделяемые государством средства, т. е. извлечь большие объёмы инсайдерской ренты через завышение расходов и аффилированных подрядчиков81.
2. У производителей конечной продукции необходимость повышать производительность и технологичность, разумеется, есть, но нет финансовых возможностей из-за потерь от ценового диспаритета, узости внутреннего рынка и низкой конкурентоспособности на внешних рынках, государственной денежно-кредитной политики и сложившейся конфигурации банковской системы (а также из-за всё того же извлечения инсайдерской ренты).
Из-за этого технологическое отставание от других стран в промышленности не сокращается, а, вероятно, даже растёт. К примеру, показатели наукоёмкости продукции (рассчитанные как отношение затрат на исследования и разработки к выручке от продаж) в России ниже, чем в США в разы, а в некоторых отраслях — на порядок: в 2017 году в промышленном производстве в целом наукоёмкость составляла 0,3% против 4,74%, по всем машиностроительным отраслям в целом — 0,84% против 6,45%, в транспортном машиностроении — 0,72% против 4,54%82.
Как следствие, российская промышленность отличается крайне низким уровнем производительности труда по сравнению не только со странами центра, но и со многими индустриальными полупериферийными странами83. Основные причины — технологическая отсталость и недостаточная капиталовооружённость (т. е. нехватка капитальных вложений)84. За исключением отдельных отраслей со значительным присутствием иностранного капитала (например, автомобильной и пищевой промышленности), механизация и автоматизация труда в течение всего постсоветского периода оставались на уровне позднего СССР, а нередко даже снижались из-за растущего износа оборудования, замены более дорогой и сложной техники более простой и дешёвой, а автоматизированных операций ручными85.
Из-за дорогого сырья, низкой технологичности производства и высоких накладных расходов промышленная продукция оказывается неконкурентоспособной по сравнению с импортом из стран центра и Китая86. Особенно ярко это проявляется в машиностроении и металлообработке87. К примеру, в 2024 году цена одних и тех же деталей для сельскохозяйственной техники (шестерней) российского производства была в 1,6-2 раза выше, чем китайского (а до введения санкций запчасти российского производства проигрывали по цене японским). При этом металлические заготовки для них были дороже в 3,5-4,5 раза, накладные расходы (включающие, например, коммунальные услуги) — выше в 2-5 раз, в то время как удельные расходы на оплату труда были даже ниже (зачастую в 1,5-2 раза)88.
В результате обрабатывающая промышленность проигрывает конкуренцию и вытесняется импортом, тогда как отечественные предприятия сокращают выпуск. Мы рассмотрим обе эти тенденции далее.
Динамика промышленного производства
В качестве индикатора развития промышленности в постсоветский период можно рассматривать динамику производства в разных отраслях.
Таблица 14. Индексы производства по отраслям в 2008, 2014 и 2016 годах, % от уровня 1991 года89
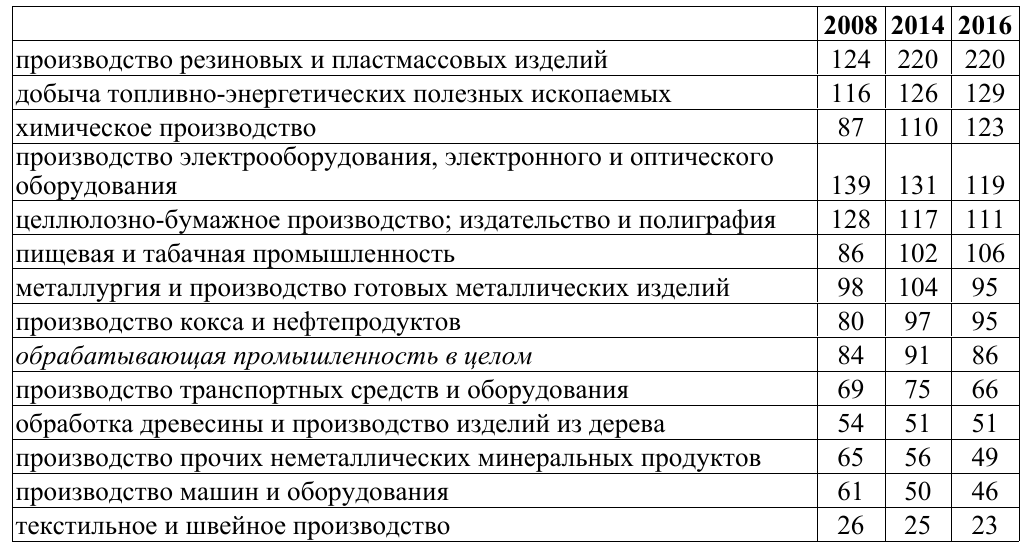
К середине 2010-х нарастили выпуск и превысили показатели 1991 года или приблизились к ним отрасли-бенефициары ценового диспаритета (добыча углеводородов, химическая промышленность, металлургия, нефтепереработка), отрасли с большим присутствием иностранного капитала (производство электрооборудования, пищевая и целлюлозно-бумажная промышленность) или отрасли, которые в СССР были развиты относительно слабо (производство резиновых и пластмассовых изделий). В то же время почти везде прирост относительно уровня 1991 года был крайне незначительным — не более 15-30%. Иными словами, даже наиболее успешные отрасли смогли лишь восстановить выпуск до достигнутого ранее, и после этого их рост был минимальным (при этом надо помнить, что в 1991 году промышленность уже переживала серьёзный спад). Отрасли-жертвы ценового диспаритета, ориентированные на внутренний рынок и контролируемые российским капиталом (такие как лёгкая промышленность и производство строительных материалов), значительно сократили объём выпуска; в частности, очень сильно пострадало машиностроение, где с начала 2010-х выпуск колебался на уровне половины от объёмов 1991 года.
Показательно, что после кризиса 2008 года во многих относительно успешных отраслях рост практически остановился или даже началось снижение (например, в целлюлозно-бумажной, электронной и электротехнической промышленности), а часть ориентированных на внутренний рынок (машиностроение, производство стройматериалов) испытали новый спад. Около половины отраслей в 2013–2014 годах производили меньше продукции, чем в 2008 году. Иными словами, в начале 2010-х в обрабатывающей промышленности за исключением нескольких (в основном экспортоориентированных) отраслей был явно заметен упадок или по меньшей мере стагнация. Ниже будет показано, что уже тогда прежние источники роста оказались исчерпаны, и экономическая модель 2000-х зашла в тупик.
Начиная с 2017 года однозначно сопоставимые с предыдущим периодом данные по большинству отраслей отсутствуют, поэтому целесообразно рассмотреть динамику добывающей и обрабатывающей промышленности в целом. Показатели в сборниках разных лет заметно различаются (в т. ч. из-за корректировки методики Росстата и регулярных пересмотров данных — причём, как правило, в большую сторону90), но итоговые индексы за несколько лет позволяют подтвердить сказанное выше. Хотя за 2017–2021 годы рост обрабатывающей промышленности был несколько больше, чем добывающей — 117-125% против 111-113% (что во многом обусловлено сокращением добычи сырья в 2020 году из-за спада мирового спроса во время коронакризиса), это не переломило общей тенденции постсоветского периода: в 2021 году в добывающей промышленности индекс производства относительно 1991 года составил около 125%, в обрабатывающей, по разным данным, — от 106 до 114%91.
По альтернативным оценкам, спад в некоторых обрабатывающих отраслях был куда сильнее: так, в начале 2010-х объём производства в машиностроении и металлообработке составлял чуть больше трети от уровня 1991 года, а в инвестиционном машиностроении — менее 1/5 от уровня 1990 года92. В основном эти оценки основываются на официальных данных о физических объёмах производства, которые весьма показательны сами по себе. По некоторым ключевым для самостоятельного промышленного развития видам продукции спад был огромным, зачастую на порядок: например, металлорежущих станков — с 74 тыс. в 1990 году до 7,2 тыс. в 2021 году, станков с ЧПУ — с 16,7 тыс. до 563 штук соответственно, кузнечно-прессовых машин — с 27 до 6 тыс. соответственно, подшипников — с 784 до 42 млн соответственно93.
Наряду с объёмами производства состояние разных отраслей промышленности хорошо иллюстрирует загрузка производственных мощностей. Поскольку у отраслей-бенефициаров ценового диспаритета есть гораздо более ёмкий мировой рынок сбыта, это ведёт к более высокому уровню использования мощностей (что помимо прочего снижает удельные издержки производства). Отрасли-жертвы ценового диспаритета из-за слабого внутреннего спроса и конкуренции с иностранными поставщиками не могут поддерживать высокий уровень загрузки и имеют большие объёмы постоянно простаивающих мощностей, в основном оставшихся у них со времён СССР, где спрос на их продукцию был намного выше94 (при том, что в отраслях-жертвах ценового диспаритета происходило активное сокращение мощностей95). Это дополнительно ухудшает их финансовое положение, в т. ч. потому что незагруженные мощности всё равно требуют затрат на их поддержание. Кроме того, загрузка их мощностей отличается гораздо большей нестабильностью. В экспортных производствах с середины 2000-х она, как правило, колебалась в пределах 10 п. п. (за исключением короткого спада во время мирового кризиса), тогда как в производствах продукции на внутренний рынок колебания доходили до 15-20 п. п. и более. Характерно, что ни снижение мировых цен на сырьё, ни стагнация российской экономики в середине 2010-х не оказали большого влияния на уровень использования мощностей в экспортных отраслях, в отличие от отраслей внутреннего рынка, загрузка большинства из которых заметно снизилась по сравнению с началом десятилетия и с 2000-ми годами.
Рисунок 26. Уровень использования производственных мощностей в производстве продукции отраслей-бенефициаров и жертв ценового диспаритета, %96
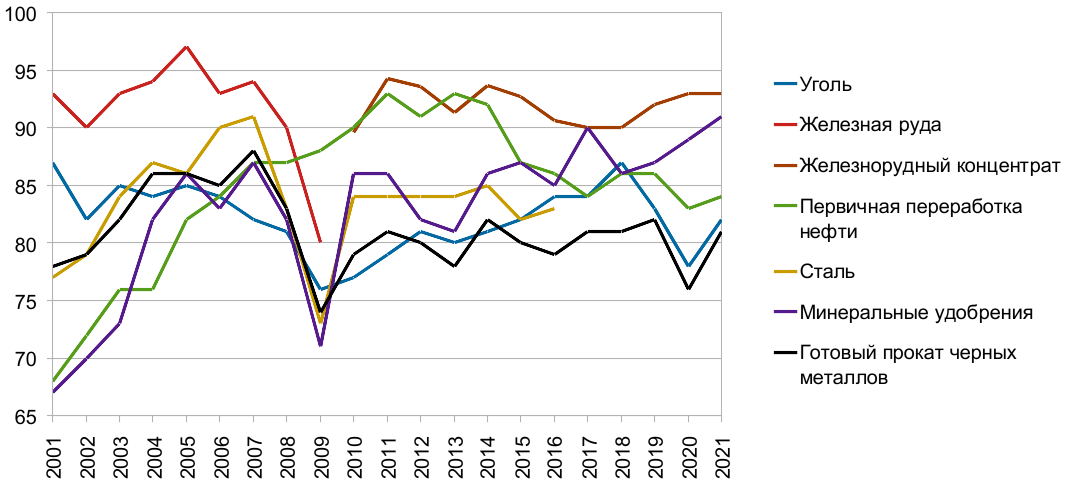
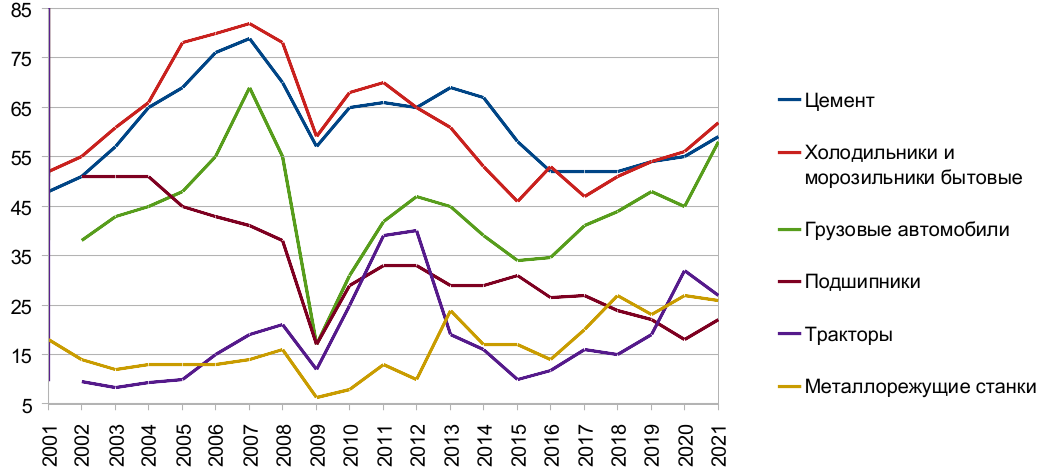
Одним из факторов экономического роста после 2022 года было повышение уровня загрузки мощностей в производстве конечной продукции из-за роста ВПК и импортозамещения. Впрочем, даже в 2023–2024 годах для многих видов товаров он оставался в пределах 40-50%, т. е. намного ниже, чем в среднем для сырья и полуфабрикатов и зачастую ниже, чем для этих же товаров в середине 2000-х97.
Согласно подсчётам на основе данных Росстата о динамике выпуска по отдельным видам промышленной продукции, за 2000–2016 годы снизилось производство по каждому третьему виду продукции обрабатывающей промышленности и по 40% видам машин и оборудования, причём «в 2016 г. по 56% видов обрабатывающих производств и по 68% видов производства машин и оборудования производилось меньше продукции, чем в 2007 г.»98. По сути это означает всё большее снижение как технологического уровня, так и самостоятельности промышленности (и как следствие, всей экономики). В частности, сократился удельный вес более передовых и технологичных отраслей, а доля более старых, напротив, выросла. По некоторым оценкам, с середины 90-х до середины 2010-х доля отраслей т. н. пятого технологического уклада (микроэлектроника и другие отрасли, связанные с информационными технологиями) в ВВП снизилась с 20 до 10%, четвёртого (машиностроение, в т. ч. автомобильная промышленность и самолётостроение, приборостроение, органическая химия) — с 60 до 50%, тогда как третьего (добыча полезных ископаемых, металлургия и другие отрасли, доминировавшие в конце XIX века) — выросла с 20 до 30%99. Машиностроение — одна из ключевых для современной промышленности отраслей — теперь занимает очень незначительное место в общем объёме продукции обрабатывающих производств: в середине 2010-х в России на неё приходилось около 19%, тогда как во Франции и США — 32%, в Германии — 45%, в Японии — 47%100. Не менее велико отставание в технологичности производимой продукции. К примеру, в Японии в конце 2010-х станки с ЧПУ составляли более 90% всех выпускаемых станков, в Германии и США — более 70%, в Китае — около 30%, тогда как в России их доля составляла менее 10%, включая доукомплектованные ЧПУ обычные станки101.
Параллельно со снижением объёмов производства и ростом технологического отставания в машиностроении и других отраслях, составляющих основу современной промышленности, их продукция постепенно замещалась импортом. В следующем разделе мы рассмотрим этот процесс и некоторые его специфические черты.
5.2. Зависимость от импорта
Важная особенность российской экономики, характеризующая её как зависимую — крайне высокая доля импорта, причём не только среди конечной продукции (средств производства и потребительских товаров), но и среди промежуточной, необходимой для производства (сырьё, полуфабрикаты, комплектующие и т. д.), а также зависимость от современных производственных технологий.
Импорт составлял почти 25% ВВП с конца 90-х до середины 2000-х и 20-22% в 2004–2021 годах102. Для одной из крупнейших экономик мира и страны с большим индустриальным сектором это очень высокий уровень. Так, в прошлом десятилетии доля импорта составляла около 21% ВВП, среди крупных экономик она была выше лишь в Германии — около 35% и в Индии — около 24%, тогда как в Китае — 18,5%, в Японии — 17%, в США — около 15%103.
С 2004 года машины, оборудование и транспортные средства составляют более 40% от общей стоимости импорта. В среднем за 2010–2020 годы на них приходилось 47%, ещё более 15% — на продукцию химической промышленности. Таким образом, промышленная продукция составляет почти 2/3 импорта (и после 2022 года её доля не снизилась)104. По оценкам на основе данных ОЭСР, в конце 2010-х на импорт приходилось около 43% всего потребления продукции обрабатывающей промышленности в стране105; как будет показано далее, в некоторых ключевых отраслях его доля ещё выше.
В сфере средств производства зависимость можно считать критической: по разным оценкам, на рубеже 2010-х и 2020-х годов порядка 75-85% машин и оборудования, используемых для валового накопления основного капитала (т. е. в основном инвестиционной техники) ввозились из-за рубежа106. Собственная производственная база не способна обеспечить развитие (а зачастую — даже поддержание) отраслей, составляющих основу экономики — например, добывающей промышленности, нефтепереработки, металлообработки и машиностроения.
Приведём несколько примеров. По данным Минпромторга, в 2017 году 78,5% приобретаемых в стране металлорежущих станков приходилось на импорт107. В середине 2010-х внутреннее производство составляло около 30% внутреннего потребления в натуральном выражении и менее 10% в денежном, т. е. внутри страны производились более простые и дешёвые станки, тогда как импортировались более дорогие108. По данным Росстата, производство станков снизилось с 9 тыс. в 2000 году до 5 тыс. в 2005–2008 годах — уровень, который был превышен лишь в 2020 году109. В 2010–2019 годах производилось 2,8-4,6 тыс. станков, тогда как ввозилось 500-800 тыс. (кроме 2015–2016 годов, когда импорт составлял 300-400 тыс.). Таким образом, разрыв между производством и импортом составлял более 100 раз110. При этом в импорте преобладали наиболее дорогие высокотехнологичные станки и оборудование с ЧПУ, тогда как внутреннее производство станков с ЧПУ выросло незначительно (563 штук в 2021 году против 430 штук в 2008 году)111. Ситуация не изменилась и после 2022 года, несмотря на заметный рост внутреннего производства: так, в 2024 году доля импортных станков на рынке составляла 75%, а в некоторых высокотехнологичных отраслях она приближалась к 100% (в том году выпуск станков составил почти 13 тыс., станков с ЧПУ — более 960)112. Другой пример — столь же необходимое для машиностроения литейное оборудование. По состоянию на середину 2010-х импортировалось порядка 2/3 литейных машин, а некоторые виды этого оборудования в России не производились вовсе113.
Схожая ситуация наблюдается с техникой для нефтегазовой отрасли. Только за 2005–2010 годы доля отечественных машин и оборудования в закупках снизилась с 51 до 41%. Доля импортного бурового оборудования в общих поставках в конце 2000-х превысила 2/3 (причём на Китай приходилось более половины)114. По данным Минпромторга, в 2019 году доля импортного оборудования в нефтегазовой отрасли составляла 45%, несколько снизившись по сравнению с серединой десятилетия (60% в 2014 году и 53% в 2017 году). Но в более технологичном сегменте положение хуже: доля зарубежной техники для увеличения нефтеотдачи (в т. ч. для бурения наклонно-направленных и горизонтальных скважин) составляла 61% общего парка, оборудования для нефтепереработки — 49%, оборудования для производства сжиженного природного газа (СПГ) и для реализации шельфовых проектов — 68%, геологоразведочного оборудования — 48%115. По оценкам ведомства на вторую половину 2010-х, среди самого сложного оборудования (для добычи углеводородов на шельфе, гидроразрыва пласта, добычи трудноизвлекаемой нефти, модернизации нефтеперерабатывающих заводов) импорт достигал 90%116. По некоторым данным, в таком же положении находится угледобыча. К примеру, в Кемеровской области, где добывается около 60% российского угля, несмотря на сокращение машиностроительного импорта в несколько раз в 2015 году из-за роста курса валют, на него приходилась бóльшая часть поставок. В натуральном выражении импорт составлял 60% всего нового оборудования для отрасли, а в денежном — 78%, причём среди оборудования для добычи угля импорт в натуральном выражении составлял 88%, для проходки и подготовки угледобычи — 67%117.
Похожие цифры можно привести по подавляющему большинству подотраслей машиностроения. Ограничимся ещё одним примером — дорожно-строительной техникой. По данным ассоциации Росспецмаш, доля российской техники на рынке составляла 22% в 2022 году, а на следующий год она снизилась до 16% (вероятно, из-за потери доступа к зарубежным комплектующим, что вызвало сокращение производства — см. далее в этом разделе). В 2023 году на импорт в натуральном выражении приходилось 59% грейдеров, 72% бульдозеров и 88-98% дорожных катков, фронтальных погрузчиков, экскаваторов и асфальтоукладчиков118.
Важный аспект зависимости производственной сферы — замещение импортом отечественной продукции не только в части оборудования, но и в части сырья, полуфабрикатов и комплектующих. В экономической литературе отмечается, что, как правило, это происходит из-за потребности производителей конечной продукции в более качественных и технологичных компонентах (в целях расширения присутствия на рынке и успешной конкуренции с импортом), которую их поставщики внутри страны не могут удовлетворить по приемлемой цене, в результате чего целые производственные цепочки могут отсекаться и замещаться поставками из-за рубежа119. Многие товары, формально произведённые в России, на деле практически полностью состоят из импортных материалов. Есть целые отрасли, где до недавнего времени доминировали иностранные компании, построившие «отвёрточные» производства и собиравшие продукцию из готовых запчастей — например, автомобильная промышленность или производство бытовой техники и потребительской электроники; кроме того, многие российские производства полного цикла сами превращаются в сборочные, отказываясь от изготовления комплектующих и замещая их импортом120.
По данным Росстата, удельный вес промежуточных товаров в общем объёме импорта вырос с 37% в 2006 году до 42% в 2019–2020 годах, при том, что импорт в текущих долларовых ценах за это время вырос примерно в полтора раза121. Резкий рост доли импорта в промежуточной продукции произошёл с середины 2000-х до середины 2010-х, что можно считать одним из проявлений «голландской болезни». Так, его удельный вес затратах на сырье, материалы и комплектующие в общем машиностроении вырос с 13 до 30 процентов за 2005–2013 годы, в транспортном машиностроении — с 12 до 42,5 процентов за 2006–2013 годы (в частности, в автомобилестроении — с 10% в 2005 году до 56% в 2013 году), в производстве резиновых и пластмассовых изделий — с 16,5 до 25,5 процентов за те же годы122.
По состоянию на середину 2010-х максимальная зависимость от производственного импорта была характерна для лёгкой, фармацевтической, автомобильной и электронной промышленности, а также производства медицинской техники. При этом сильнее остальных от него зависят высокотехнологичные предприятия123. По результатам расчётов на основе данных ОЭСР о межстрановых и межотраслевых балансах за 2018 год, на импорт в стоимостном выражении приходилось 88,5% промежуточной продукции в автомобильной промышленности, 70% в производстве компьютеров и электроники, 65,5% в производстве изделий из резины и пластика, 62,5% в производстве электрооборудования, 62% в прочем транспортном машиностроении, 60,5% в общем машиностроении, 57,5% в лёгкой, обувной и кожевенной промышленности124.
Опять же, можно привести примеры конкретных видов продукции — ими особенно богаты машиностроение и смежные отрасли. В 2013 году российские бытовые электроприборы на 85% состояли из зарубежных комплектующих; в станкостроении по состоянию на 2017 год импортировались от 40 до 70 процентов комплектующих в зависимости от категории (а по некоторым видам компонентов импорт составлял 80-90%)125. В некоторых ключевых для экономики видах техники, выпускаемых внутри страны, самые дорогие и высокотехнологичные узлы ввозятся из-за рубежа — например, в оборудовании для добычи и переработки нефти и газа126, станках127, энергетическом оборудовании (газовых турбинах, особенно большой мощности)128, сельскохозяйственной и специальной технике129. Впрочем, это же относится и к относительно простым видам комплектующих, таким как подшипники или электронные компоненты — например, конденсаторы. В 2020–2022 годах доля подшипников отечественного производства на рынке оценивалась в 23-25%130. В 2019 году объём российского рынка конденсаторов оценивался в 4 млрд штук, тогда как объём внутреннего производства — в 49 млн, т. е. чуть больше 1% внутреннего потребления131.
В других обрабатывающих отраслях положение отличается лишь тем, что импортная промежуточная продукция, как правило, преобладает лишь в самых высокотехнологичных сегментах. Например, хотя в химической промышленности в целом уровень зависимости от импорта в 2013 году составлял лишь 17,5%, в более сложных подотраслях он был в разы выше: в производстве химических средств защиты растений (пестицидов) и прочих агрохимических продуктов — более 74%, в производстве искусственных и синтетических волокон — 43%132. Для нефтепереработки и нефтехимии критически важны поставки катализаторов (на начало 2022 года зависимость от импорта здесь составляла 70-80%, а по отдельным категориям — до 100%) и присадок к топливу133. Крайне велика зависимость фармацевтической промышленности: по разным оценкам, она составляет 45-50% в денежном выражении и 75-80% в натуральном134.
Важно подчеркнуть, что рост доли импорта, особенно в сфере средств производства и промежуточных товаров, напрямую связан с недостаточными инвестициями (т. е. низким уровнем накопления капитала в большинстве производственных отраслей, о причинах которого говорилось в главе 4) и, как следствие, технологической отсталостью основной части обрабатывающей промышленности:
«…проблемой российской промышленности нужно считать не её зависимость от импорта как таковую и не вовлеченность российской промышленности в систему международного разделения труда. Дело в технологической отсталости российских производственных цепочек, которые принудительно прерывают производители продукции, потенциально востребованной на рынке, напрямую используя высококачественные импортные сырье, материалы и комплектующие»135.
Показательно, что до разрыва экономических связей со странами центра и их союзниками в 2022 году ослабление рубля уже достаточно долгое время не способствовало повышению конкурентоспособности отечественной конечной продукции и импортозамещению136: зависимость от импортного сырья, комплектующих и технологий настолько велика, что от них невозможно отказаться или заместить отечественными, которые отсутствуют или отличаются гораздо худшим качеством137. Так, в ходе опросов представителей промышленных предприятий, проведённых сотрудниками ВШЭ, отсутствие отечественных аналогов среди машин и оборудования отметили 30% в 2018 году и 39% в 2022 году, среди деталей, компонентов и агрегатов — 27% и 34% соответственно, среди сырья и материалов — 20% и 31% соответственно. В 2022 году доля отметивших более высокое качество импортной продукции как причину её использования, превышала 60% во всех отраслях, а в автомобильной и текстильной промышленности она приближалась к 90%; тогда же отсутствие аналогов импортной продукции отмечали от 40% опрошенных в металлургии до 70% в электронной и электротехнической промышленности138. Как следствие, производственные издержки предприятий растут пропорционально изменению валютного курса139. Об этом, в частности, говорят результаты опросов менеджмента: доля производств, для которых курсы основных валют (доллара и евро) имели среднее или большое значение, увеличилась с менее чем 40% весной 2008 года до 2/3 весной 2021 года (причём в 2021 году курсы валют имели большое значение для каждого третьего предприятия). Основными причинами были необходимость закупать сырьё и комплектующие (доля соответствующих ответов выросла с 44% весной 2008 до 61-68% во второй половине 2010-х и несколько снизилась — до 55% — весной 2021 года), а также машины и оборудование (доля соответствующих ответов за все годы опросов только один раз — в самый разгар кризиса, весной 2015 года — была ниже 40%; весной 2008 года она составляла 47%, весной 2021 года — 52%)140.
Таким образом, перевооружение и модернизация промышленности невозможны без наращивания импорта оборудования, комплектующих и технологий, для чего, в свою очередь, необходимо либо нарастить экспорт, либо значительно сократить вывоз капитала (последнее отчасти произошло после 2022 года, но затронуло главным образом отрасли, связанные с ВПК141).
Очень велика доля производственного импорта в агропромышленном комплексе: успехи сельского хозяйства и пищевой промышленности в последние десятилетия в значительной степени обеспечивались ввозом техники, семян, технологий и т. д. Так, в 2021–2023 годах порядка 40-45% сельскохозяйственной техники поставлялось из-за рубежа142. Эта техника практически не может обойтись без импортных запчастей и расходных материалов — не только крупных и сложных узлов (например, электроники или гидравлики), но даже машинного масла и фильтров143. В те же годы на импорт приходилось 45-55% оборудования для пищевой промышленности144, причём в некоторых сегментах его доля намного выше и не снижается: в 2025 году в мясной, птицеперерабатывающей и сахарной промышленности она составляла около 70%, в масложировой и хлебопекарной отраслях, а также в сегменте фасовки и упаковки — около 80%145. Пищевая промышленность также остро нуждается в импорте некоторых видов сырья и полуфабрикатов, производство которых в России незначительно — например, заквасок для кисломолочных продуктов и хмеля для пивоварения146.
Сельское хозяйство зависит от зарубежного семенного материала не в меньшей степени, чем от оборудования. В 2022 году на импорт приходилось более 56% семян соевых бобов, 58% семян кукурузы, почти 70% семян рапса, более 75% семян подсолнечника, более 93% семян картофеля, более 98% семян сахарной свёклы; также преобладают импортные семена овощей — в 2020 году, по некоторым оценкам, на них приходилось более 80% посевных площадей в товарном овощеводстве147. Результатом сокращения закупок за рубежом и попыток перейти на отечественные семена стало снижение урожая (например, свёклы и подсолнечника, чьи семена российской селекции заметно хуже по своим качественным характеристикам, в т. ч. урожайности)148.
Российское животноводство критически нуждается в импорте кормовых добавок, ветеринарных препаратов и племенного материала. Некоторые аминокислоты в стране не производятся вообще, другие же (как и витамины) — в явно недостаточном объёме149. В 2021 году из-за рубежа поставлялись 90% кормовых добавок для производства комбикормов и 70% ветеринарных препаратов150. Доля импортного скота в 2017 году превышала 43% поголовья племенных животных, а среди крупного рогатого скота молочного направления импорт достигал 60%151. По данным Росптицесоюза, в мясном птицеводстве из-за рубежа завозится 98% племенной продукции (яиц и птиц-прародителей)152.
Крайне велика доля импорта в сфере потребительских товаров, особенно в некоторых сегментах (например, в продукции текстильной, обувной и кожевенной промышленности — 75%, товарах для детей, кроме детского питания — 65%, лекарствах — около 55%153). Официальная статистика не отражает реальный уровень зависимости потребительского рынка от внешней торговли, поскольку не берёт в расчёт происхождение промежуточной продукции. По её данным, на розничном рынке потребительских товаров на импорт приходилось 42-44% в начале 2010-х и 38-39% в 2019–2021 годах154 — иными словами, более трети личного потребления товаров напрямую обеспечивается иностранной продукцией и непосредственно зависит от зарубежных поставщиков. При этом среди продуктов питания на импорт приходилось лишь 28%, но его доля в розничной торговле непродовольственными товарами составила 75%155. Однако в этих данных не учитывается продукция, произведённая в России из импортного сырья и комплектующих. По некоторым оценкам, в начале 2010-х годов в потребительских товарах с учётом промежуточной продукции доля импорта составляла около 2/3156. В этом состоит одна из основных причин всплесков инфляции при падении курса рубля (например, в 2014–2015 годах).
Резюмируя сказанное в этом разделе, нужно ещё раз подчеркнуть крайне высокую зависимость от импорта базовых для функционирования и развития экономики отраслей. Она является проблемой в первую очередь, потому что без импорта невозможна работа самых сложных и высокотехнологичных производств, а также модернизация экономики в целом157. Зависимость такого рода нередко называют технологической158, подразумевая необходимые для развития стран полупериферии и периферии передовые технологии и соответствующие товары, полную или частичную монополию на которые, как правило, удерживают страны центра159. Сочетание экспортно-сырьевой ориентации, ценового диспаритета и других описанных выше особенностей экономики предопределяет низкий уровень инвестиций в отрасли, производящие конечную продукцию (в особенности средства производства), и их деградацию, что становится фактором, усиливающим технологическую зависимость160. В свою очередь сочетание экспортно-сырьевой ориентации и технологической зависимости определяет место России в мировом разделении труда как поставщика сырья и полуфабрикатов и преобладание экспорта трудоёмких товаров в обмен на импорт капиталоёмких161.
После 2022 года ситуация не претерпела значительных изменений — лишь отчасти поменялись направления экспорта и импорта. По-прежнему преобладает экспорт сырья и полуфабрикатов, но теперь основными рынками для них стали крупные азиатские страны, такие как Китай, Индия и Турция. Впрочем, продажи в страны центра продолжаются, как прямые (например, СПГ), так и опосредованные (например, нефтепродукты индийского производства из российской нефти). Несколько снизился в объёмах, но продолжается импорт высокотехнологичных товаров (в т. ч. промышленного оборудования) из стран метрополии, главным образом обходными путями — через посредников в Китае, странах СНГ и Ближнего Востока162. Отчасти продукция первых была замещена выпущенной в Китае и других азиатских странах, но фактически это означает лишь смену одного источника зависимости на другой.
Типичный для периферийных экономик вывоз сырья и ввоз переработанной из него продукции характерен для большинства отраслей. В числе показательных примеров, наряду с экспортом металлов и импортом металлических изделий, машин и оборудования, можно назвать нефтепереработку163 и нефтехимию. Экспортируя в Китай большие объёмы нефтегазового сырья, Россия ввозит оттуда произведённые из него пластмассовые изделия (до 2022 года аналогичная ситуация складывалась в торговле с европейскими странами)164. Точно так же, взамен экспорта минеральных удобрений и сельскохозяйственного сырья (например, зерна и других злаков) импортируются продукты животноводства и кормовые добавки для производства комбикормов (включая те, которые производятся из этого сельскохозяйственного сырья)165.
Такая уже устоявшаяся специализация в мировом разделении труда имеет два ключевых негативных последствия для российской экономики. Во-первых, она оказывается крайне уязвимой к колебаниям внешнего спроса на сырьё и полуфабрикаты. Во-вторых, она становится жертвой постепенного ухудшения условий торговли из-за тенденции к повышению цен на конечную продукцию относительно сырьевых цен, которая, как правило, преобладает в долгосрочной перспективе. Соответственно, ухудшается положение на мировом рынке, что вынуждает вкладывать больше в добычу и транспортировку сырья для дальнейшего наращивания его экспорта (что было показано в предыдущем разделе). Подробнее об этих проблемах говорится в разделах 5.4 и 6.3.
Перепечатка. Оригинальная публикация размещена по адресу: https://o21.org/docs/our/special-path-of-dependence
Примечания
1 Примеры такой ценовой политики в XX веке см.: Гильфердинг Р. Указ. соч. С. 270, 310-311. Mandel E. Late Capitalism. P. 429-430. Характерно, что в начале кризиса 90-х российские предприятия, многие из которых были монополистами по отдельным видам продукции, стали в целях максимизации прибыли взвинчивать цены при сокращении спроса и объёма производства (Меньшиков С. Указ. соч. С. 25-26, 310, 396).
2 Существует множество свидетельств широкой распространённости такого принципа ценообразования, в т. ч. в последние десятилетия. К примеру, исследования, проведённые в 80-х и 90-х в США, показали, что цены на более чем 2/3 промышленных товаров устанавливались на основе полных затрат (издержек) и фиксированной наценки (full-cost pricing), т. е. были административными (см.: Shim E., Sudit E. F. How Manufacturers Price Products // Management Accounting. Feb. 1995 (https://www.researchgate.net/publication/285321858_How_manufacturers_price_products)). По данным исследований ценообразования в странах Евросоюза, проведённых в 2000-х, цены на товары и услуги были административными более чем у 70% компаний в Германии, более чем у 50% в Испании и Нидерландах, примерно у 40% во Франции и Италии (Fabiani S. et al. The pricing behaviour of firms in the euro area: new survey evidence. P. 14 (https://www.ecb.europa.eu/pub/pdf/scpwps/ecbwp535.pdf)). Примеры по другим странам см.: Mark-up Pricing in 11 Nations and the Eurozone: the Empirical Evidence (https://socialdemocracy21stcentury.blogspot.com/2014/02/mark-up-pricing-in-12-nations-empirical.html)
3 Дзарасов Р., Новоженов Д. Указ. соч. С. 20-24.
4 Там же. С. 118-119. Надо отметить, что это перераспределение происходит не только за счёт полной или частичной монополии на производство и сбыт определённых товаров, но и за счёт разницы в органическом строении капиталов в основных производственных отраслях стран центра и периферии. Об этом см.: Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 260. Mandel E. Late Capitalism. P. 71-74, 350-351, 359-361, 370-371. Марини Р. Диалектика зависимости. С. 19. Коуп З. Указ. соч. С. 341-342.
5 Хотя за последние десятилетия мировое разделение труда отчасти изменилось (некоторые страны метрополии стали крупными производителями и экспортёрами сырья, а многие зависимые экономики переориентировались на производство и экспорт промышленных товаров), разделение на центр и периферию в мировой торговле сохранилось и воспроизвелось на новом уровне. Подробнее об этом см. раздел 6.3.
6 «Внутренняя цена на российскую нефть формируется в результате оценки альтернативы поставки нефти на экспорт (железнодорожным транспортом) к продаже её давальцам для переработки на указанных НПЗ. Такая структура предложения нефти не позволяет говорить о свободной конкурентной цене нефти на внутреннем рынке России. Фактически внутренняя цена рассчитывается методом net-back (вычитание таможенной пошлины из экспортной цены)…». Доклад о состоянии конкуренции в Российской Федерации за 2007 год. С. 10-11. См. также: Там же. С. 97-98. Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 179. Шмат В. Указ. соч. С. 245-246.
7 Кроме того, как отмечалось в разделе 1.3, часть отраслей-бенефициаров ценового диспаритета, будучи крупнейшими потребителями продукции некоторых отраслей-жертв (нефтегазовый сектор по отношению к машиностроению), занимает положение, близкое к монопсонному, что даёт им дополнительные возможности перераспределения прибыли в свою пользу.
8 Двухсекторность экономик зависимых стран была отмечена во второй половине XX века авторами школы зависимого развития, но в рассматриваемых ими случаях сектора различались не только ориентацией преимущественно на экспорт или на внутренний рынок, но также принадлежностью предприятий — большинство компаний, тесно связанных с мировым рынком (экспортёров, импортёров и посредников), принадлежали иностранным собственникам или были совместными с ними (Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 112-113, 199-200. См. также: Дзарасов Р., Новоженов Д. Указ. соч. С. 122. Галеано Э. Указ. соч. С. 336-337). В этом отношении российская экономика отличается от ситуации, типичной для большинства таких стран, о чём будет подробно сказано в разделе 6.2.
9 «…первый (привилегированный) сектор российской экономики следует определить как экспортно-финансовый». (Волконский В., Кузовкин А. Диспаритет цен в России и мире). Это же разделение отмечает и деловая пресса (см., например: Дубовская В., Огородников Е., Ремизов М. Бенефициары кризиса // Эксперт. 2019. № 43). Подробнее о торгово-посреднических отраслях говорится в разделе 5.3.
10 Меньшиков С. Указ. соч. С. 48-49. Mandel E. Late Capitalism. P. 349. См. также: Шмат В. Указ. соч. С. 406.
11 Корнев А., Максимцова С., Трещина С. Рост цен на продукцию добывающей промышленности в постсоветский период и деиндустриализация экономики // Проблемы прогнозирования. 2016. № 5. Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. С. 258.
12 «Существует устойчивая иллюзия, будто нефтегазовый комплекс служит основным центром создания дохода, который в среднесрочной перспективе нужно перераспределить в пользу других видов деятельности. Реальная ситуация такова: в прибыли нефтегазового комплекса концентрируется значительная часть добавленной стоимости, создаваемой во всех видах деятельности отечественной экономики. Механизмом этой концентрации выступают заниженный курс рубля и монопольное ценообразование на внутреннем рынке. Часть монопольной прибыли, или ренты, нефтегазовый комплекс передаёт в бюджет, но значительная её часть вывозится за границу… Задача заключается не в том, чтобы с помощью налогово-бюджетной системы перераспределить монопольный доход, а в том, чтобы исключить концентрацию дохода в прибыли нефтегазового комплекса… Можно привести высказывание П. Самуэльсона "Может ли исправить зло, причиняемое монополией, введение налога на неё, равного её прибыли? Очевидно, что, в конце концов, монополист лишится прибыли… Однако потребитель по-прежнему получает слишком мало продукта, уплачивая за него слишком высокую цену… получателем монопольной прибыли становится государство, которое ничем не помогло исправить неправильное распределение ресурсов"». Маневич В. Указ. соч.
13 В отдельных отраслях (например, добыче нефти и газа, металлических руд) в некоторые годы рентабельность продаж достигала 25-50%, т. е. прибыль составляла от четверти до половины стоимости продукции. См.: Меньшиков С. Указ. соч. С. 409. Российский статистический ежегодник. 2015. С. 566. Там же. 2020. С. 346.
14 В конце 2000-х и в начале 2010-х на продовольственные товары и сельскохозяйственное сырье приходилось 2-3% общей стоимости экспорта или около 10-15 млрд долл., тогда как во второй половине 2010-х их доля выросла до 5,5-6% или 20-25 млрд. На рыбу и морепродукты приходится более 80% экспорта всей продукции животного происхождения, стоимость их экспорта в текущих долларовых ценах за 2008–2019 годы выросла более чем вдвое — с 2,4 до 5,3 млрд долл. (Российский статистический ежегодник. 2010. С. 704. Там же. 2015. С. 632. Там же. 2018. С. 582. Там же. 2019. С. 596. См. также: https://oec.world/en/profile/country/rus). С учётом двукратного падения курса рубля в 2014–2015 годах стоимость экспорта в рублёвом выражении и его прибыльность увеличились в разы.
15 Российский статистический ежегодник. 2001. С. 355-356, 359, 362, 365, 372, 375, 380. Промышленность России. 2005. С. 375.
16 Рассчитано по: Российский статистический ежегодник. 2010. С. 645-646. Там же. 2015. С. 566. Там же. 2017. С. 521.
17 Исследователи из ИНП РАН отмечают, что по мере увеличения глубины переработки продукции рентабельность производства резко снижается: если в добыче и обогащении металлических руд она составляет более 35%, а в производстве стали, чугуна и ферросплавов — более 18%, то в машиностроительных отраслях — лишь 1-3%. См.: Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. С. 360. Данные о рентабельности активов соответствующих производств в среднем за 2017–2023 годы.
18 Так, закупочные цены на нефть для промышленных предприятий в среднем за 2012–2014 годы выросли на 3%, на бензин и дизельное топливо — на 12 и 15 процентов соответственно, что ниже уровня инфляции за эти годы; в 2016 году средняя цена дизельного топлива практически не выросла по сравнению с годом ранее. Средняя цена природного газа для промышленности за 2013–2016 годы выросла на 19% — значительно ниже уровня инфляции. Схожую динамику в этот период показывали некоторые другие виды сырья, например, железная руда и большинство цветных металлов (Рассчитано по: Средние цены на приобретённые организациями отдельные виды товаров с 2012 г. по 2016 г. Российский статистический ежегодник. 2015. С. 614-615, 617. Там же. 2018. С. 564-565, 567). О динамике прибыли нефтегазовой отрасли и потребителей её продукции в эти годы см.: Маневич В. Указ. соч.
19 Структурные изменения в российской экономике и структурная политика. М., 2018. С. 54-55. Рентабельность отрасли составила 17,4% в 2014 году и 22,3-22,7% в 2015–2016 годах.
20 О некоторых других аспектах на примере добывающей промышленности см.: Корнев А. Потенциал обновления производственного аппарата реальной экономики // Проблемы прогнозирования. 2013. № 3.
21 О занижении прибыли в торговле см.: Ханин Г., Фомин Д. Оптовая торговля в современной России. Они же. Розничная торговля России: состояние и перспективы // Проблемы прогнозирования. 2005. № 6. Сокрытие прибыли, вероятно, имеет место и в финансовой деятельности; кроме того, её официальная рентабельность резко выросла в конце 2010-х — уже в 2018 году она превысила 17% (Российский статистический ежегодник. 2020. С. 347). Подробнее см. раздел 5.3.
22 Маркс К. Капитал. Т. 3 // Маркс К., Энгельс Ф. Сочинения. Т. 25. Ч. 1. Гл. 10.
23 Пример использования административного ресурса для недопуска конкурентов в цветной металлургии см.: Дзарасов Р., Новоженов Д. Указ. соч. С. 413-415. Разумеется, существуют и чисто экономические барьеры (в первую очередь это относится к обрабатывающей промышленности) — необходимость больших первоначальных вложений для запуска производства, долгий срок их окупаемости и т. д. (об этом на примере нефтепереработки см.: Доклад о состоянии конкуренции в Российской Федерации за 2010 год. С. 186-188. См. также: Шмат В. Указ. соч. С. 203-204).
24 Меньшиков С. Указ. соч. С. 362-363, 401. Ситуацию усугубляет то, что временами ключевая ставка ЦБ значительно превышает как уровень инфляции, так и рентабельность многих отраслей-жертв ценового диспаритета, в результате чего банковская система не работает как канал перераспределения финансовых ресурсов. См.: Посткризисное восстановление экономики и основные направления прогноза социально-экономического развития России. С. 100-101.
25 Примечательно, что поведение частных и государственных компаний в этом отношении практически не отличается. Ср. данные из финансовой отчётности крупнейших частных нефтяных компаний (Меньшиков С. Указ. соч. С. 418-420) и поведение государственных Роснефти и Роснефтегаза в кризис 2008 года и после него (Шмат В. Указ. соч. С. 150, 216-217). О покупке зарубежных активов см. там же, с. 151-158. Примечательно, что экспансию такого рода осуществляли в основном компании из экспортных отраслей — нефтегазовые и металлургические; однако рассмотрение этого вопроса выходит за рамки настоящей работы.
26 Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 418. С середины 2000-х объём финансовых вложений организаций был в разы выше, чем инвестиции в основной капитал, причём разрыв неуклонно возрастал: если до 2010 года он не превышал 3-х раз, то в 2010–2014 годах он составлял 5-6 раз, в 2015–2019 годах — 9-14 раз, в 2020–2022 годах — 15-17 раз (Рассчитано по: Инвестиции в России. 2023. С. 38, 114).
27 Можно предположить, что они имеют место и в отраслях, не относящихся к бенефициарам ценового диспаритета, если в них есть фирмы, занимающие доминирующее положение на рынке (о некоторых из таких отраслей говорилось в конце раздела 3.1). Но для подтверждения этого требуется отдельное исследование, которое выходит за рамки настоящей работы. Некоторые данные на этот счёт см.: Блохин А. и др. Эффекты институциональных различий и институциональной ренты в российской экономике. М., 2018. С. 27-33, 37-42. Также в пользу этого предположения косвенно свидетельствует исследование производительности труда в несырьевых отраслях (т. е. самые прибыльные экспортоориентированные отрасли в нём не рассматривались), проведённое сотрудниками ВШЭ в 2019 году. Оно показало крайне большую внутриотраслевую дифференциацию по производительности, измеренной в денежном выражении (которая обусловлена в т. ч. объёмом выручки и прибыли) — в большинстве отраслей она составила 4-8 раз. Более высокий уровень был отмечен у крупных предприятий и монополистов, причём лидерство вторых авторы прямо объясняют «ценовым фактором». См.: Симачёв Ю. и др. Факторы роста производительности труда на предприятиях несырьевых секторов российской экономики. М., 2020. С. 18-19, 31.
28 См. табл. 1. Ещё одна компания из этой группы (ТМК) упомянута в одном из примечаний к указанному разделу.
29 Блохин А. и др. Указ. соч. С. 60-64, 67. Оценивались показатели за 2008–2017 годы. Рентабельность по прибыли до налогообложения в первой группе в этот период составляла 5-15% (кроме 2009 и 2013–2015 годов), а во второй (к которой были отнесены крупнейшие независимые предприятия отрасли), как правило, не превышала 5%.
30 Mandel E. Late Capitalism. P. 544-545.
31 Ibid. P. 543, 546-547.
32 Хотя и для их предприятий проблема недостаточности капиталовложений временами может стоять очень остро, но из-за других причин — извлечения инсайдерской ренты и вывоза капитала за границу или вложений в финансовые инструменты вместо производственных инвестиций.
33 Инвестиции в добычу топливно-энергетических полезных ископаемых составляли 12-18% инвестиций в основной капитал во всей экономике в разные годы и около 14% в среднем за период, тогда как инвестиции в обрабатывающую промышленность — 13-16,5%, в среднем за период — 15%.
34 Меньшиков С. Указ. соч. Изд. 2-е, доп. С. 309. Российский статистический ежегодник. 2005. С. 661.
35 К примеру, в Аргентине в середине 80-х металлургия, целлюлозно-бумажная и химическая промышленности получали основную долю инвестиций; на нефтехимию и металлургию приходилось 60% всех капиталовложений против 12% у металлообработки и 4% у текстильной промышленности. См.: Kosacoff B. La industria argentina: un proceso de reestructuración desarticulada. Buenos Aires, 1993. P. 6, 20. Об инвестиционной политике в Чили см.: Gunder Frank A. Economic Genocide in Chile. Дерлугьян Г. Как устроен этот мир. Наброски на макросоциологические темы. М., 2013. С. 88-89. Рохас Р. Приливы и отливы в движении латиноамериканских левых (https://scepsis.net/library/id_3876.html).
36 Рассчитано по: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. Транспорт в России. 2005. С. 22. Там же. 2007. С. 18. Там же. 2009. С. 24. Там же. 2018. С. 17. Транспорт и связь в России. 2016. С. 19.
37 «За 1990–2017 гг. в России сократился объём транспортной работы: грузооборот железнодорожного транспорта снизился на 2%, а его пассажирооборот — на 55%, грузооборот автомобильного транспорта сократился на 16%. На этом фоне мощности российских морских портов выросли в 6 раз. Объём перегруженных в морских портах грузов за 2000–2015 гг. вырос с 82,9 до 676,7 млн т (в том числе 539,1 млн т экспортных грузов)… На экспорт природных ресурсов ориентированы и расширение и модернизация Транссиба и БАМа, а также немногочисленные железнодорожные ветки, построенные в постсоветский период: Обская — Бованенково — Карская (для обустройства газовых месторождений, строительства и функционирования завода СПГ на Ямале и нового порта Сабетта); ст. Тиман — ст. Чиньяворык (для вывоза бокситов на уральские алюминиевые заводы с целью последующего экспорта алюминия); Эльга — Улак… для экспорта коксующихся углей… Якутии… в азиатские страны». Вызовы и политика пространственного развития России в XXI веке. С. 136-137. Только за 2000–2017 годы число грузовых причалов и их протяжённость выросли почти в 3 раза; более ¾ всех грузов, перегружаемых в морских портах, приходится на экспорт. (Транспорт и связь в России. 2016. С. 65. Транспорт в России. 2018. С. 70).
38 Дзарасов Р., Новоженов Д. Указ. соч. С. 413. См. также там же, с. 407, 426.
39 Часть этих вложений, возможно, направлялась на здания, сооружения, машины и оборудование, однако в основном деятельность отрасли (при исключении научных исследований и разработок) состоит из купли-продажи и аренды недвижимости и земельных участков, работы риэлторских агентств, а также аренды машин и оборудования, т. е. относится сугубо к сфере услуг (см.: Общероссийский классификатор видов экономической деятельности (ОКВЭД) ОК 029-2007 (https://normativ.kontur.ru/document?moduleId=1&documentId=126199)). Об этом же косвенно свидетельствует преобладание неформальной и теневой деятельности в этой отрасли (см.: Недвижимость даёт максимальную тень (https://www.rbc.ru/newspaper/2019/08/29/5d651ed89a79474a0d725030)).
40 Так, в указанный период они превышали вложения в общее машиностроение (производство машин и оборудования), химическую и целлюлозно-бумажную промышленность вместе взятые.
41 Инвестиционный процесс и структурная трансформация российской экономики. С. 28.
42 С 2007 года доля обрабатывающей промышленности в общем объёме инвестиций практически всё время находилась на уровне 1994–1998 годов — 13,5-15% (он был заметно превышен лишь один раз, в 2015 году), когда отрасль пребывала в упадке и уровень вложений в неё был минимальным. (Там же. С. 33, 35-36. См. также: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12).
43 Инвестиционный процесс и структурная трансформация российской экономики. С. 29.
44 В сопоставимых ценах в 2016 году по сравнению с 2014 годом. См.: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. Российская экономика в 2018 году. Тенденции и перспективы. С. 234. Маневич В. Указ. соч.
45 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12. См. также: Индекс физического объёма инвестиций в основной капитал по полному кругу хозяйствующих субъектов (https://www.fedstat.ru/indicator/59049).
46 «Выскажем предположение — к 2014 г. российская экономика уже прочно интегрировалась в глобальную, причём, что важно, на правах периферии с сырьевой специализацией. Снижаются мировые цены на природные ресурсы или растут в данной модели уже не важно. Добывающие производства — основной источник валютных поступлений. Поэтому уровень инвестиций здесь слабо подвержен конъюнктурным изменениям». Инвестиционный процесс и структурная трансформация российской экономики. С. 30-31. Стоит уточнить, что в 2019–2020 годы инвестиции в добывающие отрасли всё же несколько снизились — судя по всему, это было вызвано обвалом сырьевых цен из-за кризиса, вызванного пандемией коронавируса.
47 Отрасль «производство машин и оборудования, не включённых в другие группировки» (Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12).
48 Об инвестиционной активности (новые акценты после выхода новой статистики). Этюд 6. Инвестиционная активность в турбулентную пятилетку. При этом с 2021 года доля инвестиций в машины и оборудование в общем объёме постепенно снижалась, в 2025 году она составляла уже менее трети (тогда как в 2021 году — почти 40%). См.: Российская экономика в 2025 году. Тенденции и перспективы. С. 180. Кроме того, есть обоснованные предположения, что, с одной стороны, при оценке инвестиций в машины и оборудование недостаточно учитывается их удорожание из-за логистических и финансовых издержек, вызванных необходимостью обхода санкций, а с другой — что часть зафиксированных статистикой инвестиций в здания и сооружения на деле отражали регистрацию ранее построенных объектов, а не новое строительство (Этюд 6. Инвестиционная активность в турбулентную пятилетку).
49 А был ли инвестиционный бум? Как было отмечено выше, с начала 2020-х фондоотдача в экономике практически не росла (а в некоторых отраслях — например, добывающей промышленности, строительстве, сельском хозяйстве — даже снизилась), при том что фондовооружённость заметно повысилась, что также свидетельствует о снижении объёма инвестиций в производительный капитал и/или их эффективности (там же).
50 Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия осенью 2020 года: деятельность в условиях пандемии COVID-19 и взгляды на переход к наилучшим доступным технологиям (НДТ) // Проблемы прогнозирования. 2021. № 3.
51 Кувалин Д., Моисеев А., Зинченко Ю. Российские предприятия в конце 2018 года. Доля отметивших достаточность инвестиций для проведения полной или хотя бы частичной модернизации с 2000 по 2020 годы ни разу не превысила 50% (Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия осенью 2020 года).
52 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 13. Российский статистический ежегодник. 2024. С. 307.
53 Российский статистический ежегодник. 2006. С. 328. Там же. 2017. С. 280. Там же. 2022. С. 313.
54 Промышленное производство в России. 2023. С. 72. Там же. 2021. С. 98.
55 А был ли инвестиционный бум? См. также: Российский статистический ежегодник. 2024. С. 311, 313.
56 Потенциальные возможности роста российской экономики. С. 38-39. По официальным данным, в 2020–2022 годах средний возраст машин и оборудования по промышленности в целом составлял чуть больше 10 лет, в 2024 году — чуть меньше 10 лет (Инвестиции в России. 2025. С. 96). Как отмечают исследователи, «основную часть (примерно две трети) всех производственных фондов сейчас составляют мощности, введённые в период с 2000–2015 гг., средний возраст которых приблизился к 15 годам» (Потенциальные возможности роста российской экономики. С. 37). Если говорить точнее, бόльшая часть указанных мощностей была введена в конце 2000-х и в начале 2010-х (Там же. С. 36-37). См. также: От 10 лет начинается средний возраст машин и оборудования в российской промышленности (https://iq-media.ru/archive/480903788.html).
57 Потенциальные возможности роста российской экономики. С. 38-39. «Цифра» растёт: как развивается автоматизация производств в России (https://plus.rbc.ru/news/5b5e4f937a8aa9225f10e22a)
58 Дзарасов Р. Возможен ли национально ориентированный капитализм?
59 Кувалин Д., Моисеев А., Лавриненко П. Российские предприятия в конце 2017 года: отсутствие значимых общеэкономических изменений и прогресс в машиностроении // Проблемы прогнозирования. 2018. № 3. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия осенью 2020 года.
60 См., например: Корнев А., Максимцова С., Трещина С. Указ. соч. Загадочный сибирский султанат (https://argumenti.ru/economics/n476/390020). Шмат В. Указ. соч. С. 357. Меньшиков С. Указ. соч. С. 292. Существуют и специфические для некоторых отраслей способы завышения объёмов инвестиций — так, по некоторым данным, в затраты на геологоразведку нефтяные компании наряду с инвестициями в разведочное бурение включают расходы на приобретение лицензий и платежи за пользование недрами (Шмат В. Указ. соч. С. 66-67).
61 Дзарасов Р., Новоженов Д. Указ. соч. С. 408-409. Вложения в такие активы могут составлять порядка четверти от общего объёма (там же. С. 405).
62 Об этом свидетельствует, например, сопоставление стоимости основных фондов разных отраслей. В 2010–2013 годах в добыче топливно-энергетических полезных ископаемых она была выше, чем во всей обрабатывающей промышленности вместе взятой, в 2014-2015 и 2017–2018 годах — немногим ниже. При этом в металлургии и производстве металлоизделий стоимость основных фондов была наивысшей среди всех обрабатывающих отраслей (Промышленное производство в России. 2016. С. 112-113. Там же. 2019. С. 86-87). О сокращении мощностей в обрабатывающей промышленности см., например: Корепанов Е. Импортозависимость и импортозамещение в машиностроении // Вестник Института экономики Российской академии наук. 2022. № 5. Потенциальные возможности роста российской экономики. С. 38.
63 Шмат В. Указ. соч. С. 63. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. См. также: Промышленность России. 2005. С. 129. Там же. 2008. С. 120.
64 Характерно, что уровень 1990 года (516 млн тонн) был превышен в 2012 году, и примерно с этого времени ежегодный прирост добычи замедлился до 1%.
65 Шмат В. Указ. соч. С. 49. Нефть и политика (https://web.archive.org/web/20190917223901/http://www.kreml.org/interview/164169714/). Тенденции развития российской нефтяной промышленности (http://www.finam.ru/analysis/forecasts00765/default.asp). Гидроразрыв пласта: методы добычи «Роснефти» остаются «колониальными» (https://web.archive.org/web/20131227013150/http://www.rusnord.ru/2007/1/25016?id=1&pid=25016&y=2009&m=8&d=6). Здесь можно в очередной раз увидеть проявление специфики российского бизнеса, о которой говорилось выше — ориентации на краткосрочные результаты и пренебрежение долгосрочным развитием. Этим же можно объяснить значительное снижение объёмов разведочного бурения — с начала 2000-х до начала 2010-х они были заметно ниже, чем в 2000–2001 годах, а по сравнению с уровнем последних лет СССР — ниже в 4,5 раза (Шмат В. Указ. соч. С. 66).
66 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 12, 15. При этом сделка России с ОПЕК оказала незначительное влияние на темпы роста, т. к. ограничения добычи начали вводиться лишь с 2017 года, а добыча нефти в 2018–2019 годах продолжала расти.
67 Шмат В. Указ. соч. С. 120-122, 350, 352. Соколов М. Указ. соч.
68 Подробнее см.: Шмат В. Указ. соч. С. 220-221, 245-248.
69 Маневич В. Указ. соч.
70 Так, доля нефти, на добычу которой распространяются налоговые льготы, выросла с 1% в 2006 году до 51% в 2018 году (Соколов М. Указ. соч. Обзор нефтесервисного рынка России — 2019).
71 «Концентрация дохода и инвестиций в отраслях с падающей предельной эффективностью капитала выступает главным структурным ограничением роста». Маневич В. Указ. соч. «Если исходить из потребностей внутренней экономики, масштабные вложения в освоение новых нефтяных и газовых месторождений не нужны, тем более — на шельфе Ледовитого океана. Нужно качественное сокращение экспорта энергоносителей. Курс на постепенное сокращение экспорта нефти позволит, по крайней мере в обозримой перспективе, ограничиться разработкой освоенных месторождений, расположенных в регионах с относительно развитой инфраструктурой и не экстремальными природными условиями, снизить предельные издержки и внутренние цены на энергоносители, высвободить инвестиционные ресурсы, необходимые для развития инфраструктуры, инновационных отраслей, для решения социальных проблем». Маневич В., Букина И. Указ. соч. В то же время при нынешней налоговой системе значительное сокращение экспорта углеводородов нанесёт удар по бюджету — выпадение экспортной части нефтегазовых доходов едва ли возможно быстро скомпенсировать ростом поступлений из других источников (об этом см., например: Соколов М. Указ. соч.).
72 Рассчитано по: Промышленное производство в России. 2016. С. 128, 299-302. Там же. 2019. С. 98, 247-250.
73 Такое сравнение правомерно как минимум с 2013 года, когда Росстат стал относить затраты на НИОКР к инвестициям в основной капитал. См.: Промышленное производство в России. 2016. С. 341, 345-346.
74 Шмат В. Указ. соч. С. 77-79. Доля импорта на российском рынке буровой техники выросла до 70 процентов (https://rg.ru/2011/08/09/demping.html). Расчёты ЦМТ в материале издания «Пронедра» о производстве бурового оборудования в России (https://web.archive.org/web/20170710001136/https://wtcmoscow.ru/pressroom/publications/raschety-tsmt-v-materiale-izdaniya-pronedra-o-proizvodstve-burovogo-oborudovaniya-v-rossii/).
75 Потенциальные возможности роста российской экономики. С. 38.
76 Качественное изменение производства: стимулы и барьеры. Обзор производственного сектора в России — 2019. М., 2019. С. 30, 56 (https://www.csr.ru/upload/iblock/162/162feee8471665a1011375392984aa08.pdf).
77 «Одной из основных проблем, с которой сталкиваются металлургия, как, впрочем, и вся промышленность — это высокий износ оборудования (до 60-70%), причём не только физический, но и моральный. При этом объем обновления основных фондов, не достигает и 2% в год. Технологическая отсталость металлургии очевидна… Далее можно назвать повышенные, по сравнению с зарубежными предприятиями-аналогами, удельные расходы сырья, материальных и энергоресурсов на производство однотипных видов металлопродукции… низкий уровень производительности труда, слабую восприимчивость предприятий к внедрению инноваций… Технологическая отсталость, высокая ресурсоемкость и низкая экологичность металлургического производства определяют низкую конкурентоспособность продукции». Владимир Гутенев: Основная проблема металлургии — износ оборудования (https://rg.ru/2013/11/08/gutenev.html). «По оценкам ЗАО “Литаформ” (СП КамАЗа и НИИТавтопрома), основные литейные производства РФ оснащены технологическим оборудованием 60 — 70-х годов прошлого века и не могут обеспечить требования современного машиностроения, что препятствует его дальнейшему развитию». Технологичный переплав (https://web.archive.org/web/20190508023224/https://expert.ru/ural/2014/13/tehnologichnyij-pereplav/).
78 «Компании, поставленные ценовым диспаритетом в привилегированное положение, обычно лишь незначительно расширяют свои производственные мощности. Качественный аспект описываемого явления проявляется в отказе корпораций от осуществления инвестиций в технологии мирового уровня. Эти организации увеличивают выпуск продукции с помощью некапиталоёмких вложений в активы низкого качества». Дзарасов Р., Новоженов Д. Указ. соч. С. 472. К приведённым выше примерам нефтяной и металлургической отраслей можно добавить химическую промышленность, где по состоянию на 2020 год около четверти производственных мощностей были введены до 2000 года (Потенциальные возможности роста российской экономики. С. 38).
79 «Извлекая инсайдерскую ренту, доминирующие группы тем самым ограничивают горизонт управленческих решений. Чем больше изъятия финансов, тем меньше нормативные сроки окупаемости и тем жёстче лимиты приведённых затрат на проекты». Дзарасов Р., Новоженов Д. Указ. соч. С. 359. Примеры см. там же, с. 407-409. Примеры в нефтегазовом секторе см.: Шмат В. Указ. соч. С. 81, 216-217, 239, 276-277.
80 Там же. С. 71, 121.
81 Наряду с уже упоминавшимися проектами, связанными с «Силой Сибири» (см.: Мечты срываются; Крах генерала Крутикова) можно привести пример судостроительного комплекса «Звезда», подконтрольного Роснефти и предназначенного для строительства танкеров и другой морской техники для нефтегазовой отрасли. Строительство комплекса сопровождалось многочисленными коррупционными скандалами (см.: «Звезда» смягчает приговоры (https://www.kommersant.ru/doc/4321876). Пошло по «Звезде»: как живут рабочие на стратегической судоверфи Приморья (https://news.ru/society/poshlo-po-zvezde-kak-zhivut-rabochie-na-strategicheskoj-sudoverfi-primorya)).
82 Корепанов Е. Указ. соч. Схожее соотношение, по некоторым оценкам, получается при сравнении общего уровня инвестиций в производственные отрасли в России и США на душу населения (по ППС); при этом в добывающей промышленности разрыв гораздо меньше, чем в обрабатывающей — 1,3-3 раза против 7-10 раз с середины 2000-х до конца 2010-х (Инвестиционный процесс и структурная трансформация российской экономики. С. 36-37, см. также там же, с. 38-39).
83 В качестве одного из индикаторов можно рассмотреть уровень роботизации отрасли, т. е. количество роботов в расчёте на 10 тыс. занятых. В 2019–2020 годах в Южной Корее, по разным оценкам, их было 700-900, в Германии — более 400, в США — 200, в Китае — более 90, среднемировой уровень составлял 100-120, тогда как в России их было 4-5, что примерно соответствует показателям Индии (Белоусов Д. Указ. соч. С. 107. Дмитрий Капишников, KUKA: Рынок промышленной робототехники в России ожидает активный рост. На революционном пути (https://www.kommersant.ru/doc/4389929)). В полупериферийных и периферийных европейских странах роботизация также значительно выше: так, ещё в 2016 году в Словакии на 10 тыс. работников обрабатывающих отраслей приходилось 135 роботов, в Чехии — 101, в Венгрии — 57, в Польше — 32 (Enter the robots: automation fills gaps in east Europe’s factories (https://www.reuters.com/article/us-easteurope-automation-insight/enter-the-robots-automation-fills-gaps-in-east-europes-factories-idUSKBN1FR1ZK)). В 2024 году роботизация промышленности в России оценивалась в 29 роботов на 10 тыс. работников против 162 в среднем по миру и 470 в Китае (А был ли инвестиционный бум?).
84 «…текущее почти трёхкратное отставание России по производительности труда от уровня наиболее развитых стран в среднем в пропорции 35:65 объясняется более низким уровнем капиталовооружённости и низкой совокупной факторной производительностью (параметр, характеризующий технологический уровень производства и качество организации труда — А. П.). При этом роль капиталовооружённости существенно выше (доходит до 70-100%) в объяснении разрыва с более близкими к России по производительности труда странами (Латвия, Венгрия, Чехия, Словакия и Словения)». Симачёв Ю. и др. Производительность труда в несырьевых секторах российской экономики: факторы роста на уровне компаний // Вопросы экономики. 2021. № 3. См. также: Симачёв Ю. и др. Факторы роста производительности труда на предприятиях несырьевых секторов российской экономики. С. 13-15. О необходимости инвестиций в основные фонды, внедрения технологических инноваций и ввода нового оборудования для повышения производительности говорят, в частности, результаты обследования производственных и инфраструктурных предприятий, проведённого сотрудниками ВШЭ в 2019 году (Там же. С. 6, 10, 17, 22, 24, 49. Симачёв Ю. и др. Производительность труда в несырьевых секторах российской экономики…).
85 Подробнее об уровне производительности труда в материальном производстве (в т. ч. сравнение с другими странами в денежном и натуральном выражении) и его изменении в постсоветский период см. раздел 2 предыдущей работы (Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России).
86 Так, по данным опроса представителей предприятий, в 2022 году в 44-67% случаев в зависимости от отрасли причиной использования импортных товаров и услуг была их более низкая цена по сравнению с российскими аналогами. В 64-90% случаев среди причин также называлось более высокое качество или новизна зарубежной продукции. См.: Симачёв Ю. Особенности политики импортозамещения в современных условиях. С. 51 (https://ecfor.ru/wp-content/uploads/2025/11/osobennosti-politiki-importozameshheniya-v-sovremennyh-usloviyah.pdf).
87 В разделе 3.1 уже приводился один пример снижения конкурентоспособности предприятия из этой отрасли (производство электродвигателей). Но в той или иной степени это относится ко многим отраслям обрабатывающей промышленности — например, к химической и нефтехимической, о чём говорилось там же (подробнее см., например: Шмат В. Указ. соч. С. 249-250, 491. Соколов М. Указ. соч.).
88 О работе ассоциации Росспецмаш (https://rosspetsmash.ru/novosti-assotsiatsii-rosspetsmash/5504-proizvoditeli-spetsializirovannoj-tekhniki-so-vsej-strany-obsudili-v-rostove-na-donu-polozhenie-del-v-otraslyakh-i-perspektivy-ikh-razvitiya; https://rosspetsmash.ru/attachments/article/5504/Константин Бабкин. О работе Росспецмаш.pdf). Ассоциация «Росспецмаш» рассказала о проблемах локализации компонентной базы в России (https://exkavator.ru/main/news/inf_news/143894_assotsiatsiya_rosspetsmash_rasskazala_o_problemah_lokalizatsii_komponentnoy_bazi_v_rossii.html). Константин Бабкин: «Локализация происходит через насилие» (https://gorodn.ru/razdel/vlast/biznes_i_vlast/lokalizatsiya-spotknulas-o-tseny-na-metall/).
89 Россия в цифрах. 2010. С. 209-210. Там же. 2017. С. 210-211.
90 Сальников В., Галимов Д. Статистика промышленного производства: некоторые наблюдения внимательных пользователей // Проблемы прогнозирования. 2020. № 1 (https://ecfor.ru/publication/analiz-statistiki-promyshlennogo-proizvodstva/). Росстат повысил оценку роста промпроизводства в 2016 году (https://rg.ru/2017/02/18/rosstat-povysil-ocenku-rosta-promproizvodstva-v-2016-godu.html). См. также: О динамике промышленного производства в июне 2019 г. (http://www.forecast.ru/_ARCHIVE/Analitics/PROM/2019/PR-OTR_2019-07.pdf).
91 Рассчитано по: Промышленное производство в России. 2023. С. 30. Россия в цифрах. 2017. С. 210-211; Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Учитывая, что в 1991 году в промышленности уже начался серьёзный спад, также уместно сравнение с 1990 годом. По оценкам Я. Миркина (на основе данных Росстата), в 2021 году индекс производства по промышленности в целом приблизился к уровню 1990 года, при этом в добывающей промышленности он составил 120%, тогда как в обрабатывающей — около 80%. См.: Миркин: Мы согласились внутренне, что мы — великая сырьевая держава (https://rg.ru/2022/01/18/mirkin-my-soglasilis-vnutrenne-chto-my-velikaia-syrevaia-derzhava.html).
92 Ханин Г. Промышленность РФ в 1987–2012 гг.: опыт экономического детектива // Развитие территорий. 2015. № 1. Корнев А. Производственный потенциал России: необходимость ускоренного обновления и перспективы // Проблемы прогнозирования. 2012. № 4
93 Промышленность России. 2002. С. 205, 218. Промышленное производство в России. 2023. С. 137-138. См. также: Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15.
94 Исследователи из ИНП РАН отмечают характерную особенность (на примере продукции металлургии и машиностроения) — уровень использования мощностей обратно пропорционален глубине переработки продукции: «мощности конечных стадий производства материалов загружены на 10–50%, в то время как базовые переделы — на 88-93%» (Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. С. 361; данные на середину 2020-х).
95 Об этом говорят данные обследований ИМЭМО РАН (Российский Экономический Барометр), которые в основном охватывали предприятия из отраслей, ориентированных на внутренний рынок (машиностроение, лёгкая и пищевая промышленность, производство стройматериалов). Так, с 1993 по 2018 годы лишь в течение 12 лет доля предприятий, у которых мощности увеличивались, была выше, чем тех, где они сокращались, причём до конца 90-х разрыв в пользу последних составлял 40-50 п. п. (подробнее см.: Российский Экономический Барометр. 2019. № 4. С. 21, 50).
96 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Российский статистический ежегодник. 2010. С. 398-400. Там же. 2015. С. 362-363. Там же. 2017. С. 336-337. Промышленность России. 2005. С. 169. Там же. 2010. С. 56. Промышленное производство в России. 2016. С. 60.
97 Белокрылов К., Белокрылова О. Санкционно-мобилизационные особенности современной экономики России // Научные труды ВЭО России. 2025. № 1 (251). Социально-экономические показатели Российской Федерации в 1991–2024 гг. Разд. 15. Денежно-кредитная и бюджетная политика в России: особенности взаимодействия. С. 362.
98 Инвестиционный процесс и структурная трансформация российской экономики. С. 14. «В 2017–2018 гг. когда, казалось бы, экономика уже должна адаптироваться и к санкционным и нефтяным шокам, ситуация не улучшилась. В 2018 г. по 40% позиций обрабатывающих производств было произведено меньше продукции, чем в 2016 г., а по машинам и оборудованию — и вовсе почти по половине» (там же).
99 Жиронкин С., Гасанов М., Колотов К. Возможно ли в России неоиндустриальное импортозамещение? // ЭКО. 2018. № 5.
100 Борисов В., Почукаева Н. Современные проблемы повышения эффективности развития машиностроения // Научные труды ИНП РАН. М., 2017.
101 Ленчук Е. Научно-технологический фактор в системе ускорения экономического роста в России // Экономика Польши и России перед лицом вызовов промышленной революции 4.0: Сборник. М., 2020.
102 Национальные счета России в 1997–2004 годах. С. 83. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 11.
103 Imports of goods and services (% of GDP) (https://data.worldbank.org/indicator/NE.IMP.GNFS.ZS?end=2020&locations=RU-US-IN-DE-JP-CN&start=2011).
104 Товарная структура экспорта и импорта Российской Федерации, годы (с 1995 г.). Российский статистический ежегодник. 2025. С. 553. См. также: Russia (https://oec.world/en/profile/country/rus?selector343id=Import&selector359id=HS2&selector1879id=percentage).
105 Доля импортной добавленной стоимости в конечном потреблении, данные на 2018 год (Симачёв Ю. Указ. соч. С. 48. См. также: Симачёв Ю., Федюнина А., Кузык М. Новые контуры промышленной политики. М., 2022. С. 47).
106 В литературе приводятся разные цифры (обусловленные различными методиками подсчёта), причём одни авторы говорят о сокращении зависимости от импорта средств производства, тогда как другие — о её росте. Так, по данным одного из исследований, зависимость инвестиций в основной капитал от импорта машин и оборудования выросла с 80% в 2000-х до 86% в начале 2020-х (Буданов И., Устинов В. Эффективность накопления основного капитала в России: тенденции и сценарии // Экономические и социальные перемены: факты, тенденции, прогноз. 2025. № 1). Другие авторы, напротив, говорят о снижении доли импортного машиностроительного оборудования в валовом накоплении основного капитала — с 91% в 2016 году до 74% в 2020 году (Калинин А. Импортозависимость и импортозамещение в России: оценка на основе таблиц ресурсов и использования // Проблемы прогнозирования. 2024. № 2 (https://ecfor.ru/publication/otsenka-importozavisimosti-i-importozameshheniya-v-rossii/). Впрочем, вполне вероятно, что сокращение доли импорта было обусловлено кризисом — в 2019 году она составляла 86% (Там же). Вне зависимости от оценок динамики импортозависимости, исследователи единодушно признают, что в этой сфере она огромна: «наиболее зависимыми из машиностроительных производств являются… производство машин и оборудования, не включённых в другие группировки, то есть большинство инвестиционных отраслей — от станкостроения до машиностроения для лёгкой и пищевой промышленности, которые можно определить как традиционное машиностроение» (Корепанов Е. Указ. соч.).
107 Минпромторг оценил готовность российских предприятий к цифровизации (https://www.rbc.ru/technology_and_media/03/07/2018/5b3a26a89a794785abc9f304).
108 Бутов А. Указ. соч. С. 2, 67-68. Ещё более выражена эта тенденция в сегменте кузнечно-прессового оборудования: в 2015 году на импорт в натуральном выражении приходилось 50%, тогда как в денежном — 95% (Там же. С. 69).
109 Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15. Доля отечественного производства во внутреннем потреблении снизилась с 19% в 2008 году до 9% в 2012 году (Бутов А. Указ. соч. С. 41).
110 Промышленное производство в России. 2016. С. 204, 226-227; Там же. 2019. С. 181; Там же. 2021. С. 176, 189. В других источниках приводятся несколько отличные оценки — например, по данным исследования рынка металлообрабатывающего оборудования, в 2018 году объем импортных поставок превышал внутреннее производство в 84 раза (Бутов А. Указ. соч. С. 71).
111 Там же. С. 68-70. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 15.
112 Гарин А. Анализ состояния станкостроительной отрасли в России // Прогрессивная экономика. 2025. № 7. Российский рынок станкостроения: аналитическое исследование (https://delprof.ru/press-center/open-analytics/rynok-stankostroeniya/). Российские предприятия пока заняли только 2% рынка станков и оборудования (https://www.vedomosti.ru/business/articles/2025/04/22/1105798-rossiiskie-predpriyatiya-zanyali). Российский статистический ежегодник. 2025. С. 378.
113 Состояние и перспективы литейного производства России (https://otlivka.info/articles/sostoyanie-i-perspektivy-litejnogo-proizvodstva-rossii/). См. также: Взять за бутылочное горлышко: 9 уязвимых мест, где российская промышленность критически зависит от импорта (https://theins.ru/inv/283618).
114 Шмат В. Указ. соч. С. 76-78.
115 Возрождение рынка нефтегазового оборудования (https://www.cdu.ru/tek_russia/issue/2020/9/804/). Схожая ситуация с оборудованием для новых нефтегазохимических предприятий: в некоторых категориях доля импорта составляла 40-55%, а по отдельным доходила до 90% (Кудияров С. Химпром: дефицит своих интеграторов // Эксперт. 2018. № 30-33).
116 Соколов М. Указ. соч.
117 Жиронкин С., Гасанов М., Колотов К. Указ. соч.
118 О работе ассоциации Росспецмаш.
119 «Если технологический уровень прямых поставщиков недостаточно высокий и они не готовы его повысить, предприятие принудительно купирует завершаемую им производственную цепочку с помощью прямого использования… импортных сырья, материалов и комплектующих. При этом от участия в производстве востребованной на рынке продукции отсекается разветвлённая система последовательных производств, внутри которой существуют потенциально перспективные или даже… высокотехнологичные производства. Их заменяют прямые поставки по импорту сырья, материалов, покупных изделий». Березинская О., Ведев А. Динамика производственной зависимости экономики России // Вопросы экономики. 2015. № 1. Яркий пример — автомобиль УАЗ Patriot, где российские комплектующие постепенно заменялись иностранными из-за неудовлетворительного качества первых: за 2005–2013 годы его локализация снизилась с 80 до 50 процентов (см.: UAZ Patriot будет комплектоваться импортными деталями (https://www.kolesa.ru/news/uaz-patriot-budet-komplektovatsya-importnymi-detalyami-2005-03-02). УАЗ Патриот — российского в нем все меньше, но становится ли он лучше? (https://autoreview.ru/articles/svoimi-glazami/antipatriot)).
120 Подробнее об этом и о последствиях разрыва экономических связей со странами центра и их союзниками для таких отраслей говорится в разделе 6.2.
121 Российский статистический ежегодник. 2010. С. 729. Там же. 2022. С. 592. Социально-экономические показатели Российской Федерации в 1991–2022 гг. Разд. 24.
122 Борисов В., Почукаева Н. Указ. соч. Березинская О., Ведев А. Указ. соч.
123 Симачёв Ю., Кузык М., Зудин Н. Импортозависимость и импортозамещение в российской обрабатывающей промышленности: взгляд бизнеса // Форсайт. 2016. № 4. См. также: Зависимость от импорта: как лечить промышленность (https://iq-media.ru/archive/204326723.html).
124 Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках. Данные по автомобилестроению выглядят неправдоподобно высокими, однако они подтверждаются другими источниками. Так, по расчётам на основе данных Росстата, в 2013 году в производстве легковых автомобилей зависимость от импорта составляла 75% против 17% в 2005 году (Березинская О., Ведев А. Указ. соч.). Вероятно, дальнейший рост зависимости связан со снижением курса рубля и, соответственно, ростом стоимости импортируемых комплектующих в середине 2010-х годов, а также увеличением их доли в новых моделях российских производителей. В целом же столь высокая доля импорта объясняется тем, что наиболее технологичные и дорогие автокомпоненты для машин российской сборки производятся за рубежом. Подробнее об этом и о причинах такой ситуации будет сказано в разделе 6.2.
125 Березинская О., Ведев А. Указ. соч. Бутов А. Указ. соч. С. 53. У нас на заводе: как в России восстанавливается станкостроение (https://www.rbc.ru/industries/news/680266049a794760bed8584b). Российский рынок станкостроения: аналитическое исследование.
126 Шмат В. Указ. соч. С. 71-73, 79.
127 Например, системы числового программного управления, в т. ч. датчики и другие электронные узлы, а также режущий инструмент. См.: Российский рынок станкостроения: аналитическое исследование. Тверской станкозавод инвестирует миллиард рублей в расширение производства (https://rg.ru/2025/03/11/reg-cfo/stanochnaia-tiaga.html). Взять за бутылочное горлышко.
128 «Силовые машины» усиливаются бюджетными деньгами (https://monocle.ru/expert/2020/01/silovyie-mashinyi-usilivayutsya-byudzhetnyimi-dengami/). Эксперты оценили зависимость России от импортных газовых турбин (https://www.rbc.ru/business/01/08/2022/62e7793f9a7947a9cdbbab12).
129 Так, уже после 2022 года и введения торговых ограничений доля импорта среди комплектующих и запчастей для сельскохозяйственной, строительно-дорожной и другой спецтехники составляла: по тормозным системам — 100%, гидравлическим системам — 91%, электрике — 76%, двигателям — 53% (все данные в натуральном выражении). См.: О работе ассоциации Росспецмаш.
130 Без подшипников далеко не уедешь (https://spb.vedomosti.ru/opinion/columns/2024/07/01/1047198-bez-podshipnikov-daleko-ne-uedesh). См. также: Взять за бутылочное горлышко.
131 Анализ рынка конденсаторов в России (https://www.press-release.ru/branches/equipment/analiz_rynka_kondensatorov_v_rossii_07_02_2022_17_18/). Анализ рынка конденсаторов в России (с базой импорта-экспорта) (https://drgroup.ru/1817-Analiz-rynka-kondensatorov-v-Rossii.html). О доле импорта по конденсаторам и другим электронным компонентам см. также: Российская электроника оказалась зависима от поставок из-за рубежа (https://lenta.ru/news/2024/10/03/netu/). Взять за бутылочное горлышко.
132 Березинская О., Ведев А. Указ. соч.
133 Оценена зависимость РФ от импорта катализаторов (https://iadevon.ru/news/petroleum/otsenena_zavisimost_rf_ot_importa_katalizatorov-17067/). Иностранные реагенты. Российский ВПК критически зависит от импорта химической продукции, в том числе и западной, выяснил The Insider (https://theins.ru/inv/287195).
134 Гнидченко А. Взаимосвязи России с ЕС, США, Китаем и АСЕАН в международных производственных цепочках. Симачёв Ю. Указ. соч. С. 56. Зависимость российской медицины от западных технологий превысила 70% (https://web.archive.org/web/20210714110834/https://www.finanz.ru/novosti/aktsii/zavisimost-rossiyskoy-mediciny-ot-zapadnykh-tekhnologiy-prevysila-70percent-1030605684). Импортозамещение с осложнениями (https://www.kommersant.ru/doc/6199802).
135 Березинская О., Ведев А. Указ. соч. Авторы отмечают: «Возможности импортозамещения, ослабления производственной зависимости от импорта определяются проведением модернизации производства, то есть радикальной активизацией инвестиционной… деятельности в российской экономике» и перечисляют необходимые меры на примере транспортного машиностроения: «Локализация выпуска транспортных средств (при сохранении их потребительских качеств) возможна только при модернизации смежных производств —… металлургии и металлообработки, производства резиновых и пластмассовых изделий, самого транспортного машиностроения, то есть системной активизации инвестиционного процесса в экономике России» (там же).
136 «О технологическом характере зависимости российской экономики от импорта свидетельствует и отсутствие видимой связи между курсом обмена валюты и импортозависимостью, особенно в части промышленных товаров. Изменение курса доллара не является существенным для сокращения импорта, так как соответствующей российской продукции не существует, а произвести её достаточно быстро нет возможностей… отсутствие связи импортозависимости и обменного курса может свидетельствовать о технологических причинах, лежащих в основе использования импортной продукции, по крайней мере, для промежуточного потребления и валового накопления …». Калинин А. Указ. соч.
137 «Анализ причин, по которым российские производители отдают предпочтение импортным продуктам, услугам и технологиям, на отраслевом уровне показывает, что проблема отсутствия отечественных аналогов особенно остро стоит в высокотехнологичном секторе: фармацевтике, производстве вычислительной техники и электроники, медицинской техники… низкое качество отечественных аналогов крайне актуально для автомобилестроения, а несоответствие технологическим требованиям — для производства станков». Симачёв Ю., Кузык М., Зудин Н. Указ. соч.
138 Симачёв Ю. Указ. соч. С. 50-52. Симачёв Ю. и др. Адаптация российских промышленных компаний к санкциям: первые шаги и ожидания. М., 2023. С. 18. Судя по всему, рост отметивших отсутствие российских аналогов объясняется тем, что аналоги импортного оборудования и агрегатов изготавливались из зарубежных комплектующих, а материалов — с использованием импортного сырья, и разрыв экономических связей привёл к прекращению поставок и остановке этих производств.
139 В связи с этим можно предположить, что ослабление рубля становится фактором, повышающим уровень эксплуатации работников в зависимых от импорта отраслях. Производители, которые не могут отказаться от иностранного оборудования и комплектующих, несут больше расходов на постоянный капитал, что побуждает их снижать издержки на переменный, т. е. сокращать реальный уровень заработной платы (например, индексируя её ниже уровня инфляции). В ином случае, при невозможности закупки импортного оборудования и обновления основных фондов, повышается их износ, либо оно замещается менее технологичным отечественным оборудованием; соответственно, растёт напряжённость труда или ухудшаются его условия. Подробнее об этом см.: Полянский А. Структура занятости, особенности рынка труда и трудовых отношений в современной России.
140 Кувалин Д., Моисеев А., Лавриненко П. Российские предприятия весной 2018 г.: скепсис по поводу качества экономической политики государства и усложнение ситуации с трудовыми ресурсами // Проблемы прогнозирования. 2018. № 6. Кувалин Д., Зинченко Ю., Лавриненко П. Российские предприятия весной 2021 года: что изменилось за год пандемии COVID-19 // Проблемы прогнозирования. 2021. № 6.
141 В этих отраслях (производство компьютеров, электронных и оптических изделий, электрооборудования, готовых металлических изделий, транспортных средств и оборудования, кроме автотранспорта) рост физических объёмов инвестиций за 2020–2025 годы составил 130-180%, а в химической промышленности, ориентированной как на экспорт, так и на гособоронзаказ — на 240%. При этом в остальных отраслях рост был в разы ниже (а в некоторых объём инвестиций и вовсе снизился), в среднем по экономике он составил 35%. Подробнее см.: А был ли инвестиционный бум?
142 Петриков А. Указ. соч. О работе ассоциации Росспецмаш.
143 Запчасти: бороться и искать. Как аграрии решают проблему ремонта сельхозтехники. (https://www.zol.ru/review/zapchasti-borotsya-i-iskat-kak-agrarii-reshayut-problemu-remonta-selkhoztekhniki-240038). Выше упоминалось, что доля гидравлики российского производства для сельскохозяйственной и специальной техники составляет 9%, электрики — 24%, а тормозные системы отсутствуют вовсе (см.: О работе ассоциации Росспецмаш).
144 Петриков А. Указ. соч. О работе ассоциации Росспецмаш.
145 Доля российского оборудования в АПК в 2025 году — 21–55% (https://www.zol.ru/n/4070d). В птицеводстве по разным категориям оборудования импорт в последние годы составлял от 60 до 90 процентов (Буяров А., Буяров В. Резервы повышения эффективности производства мяса бройлеров // Вестник ОрелГАУ. 2016. № 6. Минсельхоз предлагает временно ограничить экспорт яиц и птицы для снижения цен (https://www.bfm.ru/news/536709)).
146 Расхищение Европы. Владислав Иноземцев о том, чем Запад может ответить на национализацию своих активов в России (https://theins.ru/opinions/inozemtsev/263867). Молочники предупредили о риске сбоев поставок импортной закваски (https://www.rbc.ru/business/23/05/2022/628b2d329a7947b1ff471731). Минсельхоз ответил бизнесмену Бачину, что у российских предприятий достаточно закваски (https://www.gazeta.ru/business/news/2023/02/02/19639993.shtml). Как пивовары замещают импортный хмель российским (https://www.rbc.ru/wine/news/66dafef79a7947bc500eda51).
147 Как решается вопрос самообеспечения России семенами отечественной селекции? (https://www.zol.ru/review/kak-reshaetsya-vopros-samoobespecheniya-rossii-semenami-otechestvennoj-selektsii-256712). Нашествие гибридов. Способна ли отечественная селекция на реванш? (https://www.agroinvestor.ru/analytics/article/34839-nashestvie-gibridov-sposobna-li-otechestvennaya-selektsiya-na-revansh/).
148 Придётся несладко: почему в России не будет рекордного производства сахара. РЗС: снижение урожая зерна — результат падения технологичности в отрасли (https://www.agroinvestor.ru/markets/news/43027-rzs-snizhenie-urozhaya-zerna-rezultat-padeniya-tekhnologichnosti-v-otrasli/).
149 Российский кормовой рынок продолжает зависеть от импорта (https://zzr.ru/news/rossiyskiy-kormovoy-rynok-prodolzhaet-zaviset-ot-importa). Спасать страну от дефицита лизина взялся «Саратовбиотех» (https://monocle.ru/expert/2020/47/spasat-stranu-ot-defitsita-lizina-vzyalsya-saratovbioteh/).
150 Петриков А. Указ. соч. В частности, в птицеводстве, по некоторым оценкам, доля импортных биологически активных добавок и витаминов составляет до 90% (В Росптицесоюзе объяснили, почему дорожают яйца (https://www.pnp.ru/economics/v-rospticesoyuze-obyasnili-pochemu-dorozhayut-yayca-2.html)).
151 Учёный взгляд: почему племенное животноводство на импортной игле (https://milknews.ru/longridy/plemennoe-zhivotnovodstvo.html).
152 Курица с иностранным акцентом (https://www.pnp.ru/politics/kurica-s-inostrannym-akcentom.html).
153 Данные по продукции лёгкой промышленности за 2018 год, по товарам для детей — за 2023–2024 годы, лекарствам — за 2018 и 2020–2021 годы. Симачёв Ю., Федюнина А., Кузык М. Указ. соч. С. 47. Государственный доклад о положении детей и семей, имеющих детей, в Российской Федерации за 2024 г. (https://mintrud.gov.ru/docs/2764). Зависимость российской медицины от западных технологий превысила 70%. Лекарства пошли по субстанциям (https://www.kommersant.ru/doc/4782847). По некоторым данным, доля импортных лекарств снизилась до 33% в первом полугодии 2023 года (Импортозамещение с осложнениями).
154 Торговля в России. 2015. С. 60. Там же. 2021. С. 59. Там же. 2023. С. 55.
155 Непродовольственные товары — без учёта автомобилей и топлива. Данные на 2020 год (Торговля в России. 2021. С. 59. Салихов М., Кондратьев С. Указ. соч.).
156 Фомин Д. Указ. соч. Таким образом, реальная зависимость и в продовольственном (как показывают данные о происхождении посевного материала для растениеводства и племенной продукции для животноводства), и в непродовольственном сегменте оказывается ещё выше. Например, при доле импорта в 33-55% в поставках готовых лекарств и порядка 80% в поставках сырья для их изготовления итоговая зависимость оказывается на уровне 85-90% и выше.
157 По некоторым оценкам, в середине 2010-х отрасли т. н. четвёртого технологического уклада зависели от импорта в среднем на 60%, пятого — на 70%, шестого — практически на 100% (Жиронкин С., Гасанов М., Колотов К. Указ. соч.).
158 «…индустриальное развитие в значительной степени обусловливается технологической монополией империалистических центров… развивающиеся страны зависят от импорта оборудования и сырья для развития своей промышленности. Однако данные товары вовсе не свободно доступны на международном рынке, они запатентованы и, как правило, производятся крупными компаниями. Последние не продают оборудование и переработанное сырье обычным образом, они требуют патентных отчислений и т. д. при их использовании, или, в большинстве случаев, они конвертируют данные товары в капитал и предлагают их в форме собственных инвестиций». Дус Сантус Т. Структура зависимости (https://scepsis.net/library/id_2297.html). См. также: Галеано Э. Указ. соч. С. 296-297. Gunder Frank A. Capitalism and Underdevelopment in Latin America. P. 177-178, 211-212. Здесь надо отметить, что ограничения на передачу передовых технологий существуют даже в не самых высокотехнологичных сегментах, таких как производство полуфабрикатов (см., например: Кудияров С. Указ. соч.). Выше приводились оценки российских исследователей, также определяющих зависимость российской экономики как технологическую (см., например: Калинин А. Указ. соч.).
159 В разделе 3.2 уже приводились данные о мировом производстве и экспорте станков (порядка 50% приходится на 4 страны центра), оборудования для изготовления микрочипов и т. п. компонентов (более половины контролируется компаниями из США). В России в 2021 году на т. н. недружественные страны (т. е. на страны центра и их союзников) приходилось более 57% импорта машиностроительной продукции, в частности, почти 56% инвестиционной техники. Около четверти от всего объёма последней приходилось на три страны — ФРГ, Италию и США, ещё треть импортировалась из Китая, т. е. на четыре страны приходилось больше половины поставок. См.: Ганичев Н. Возможности форсированного импортозамещения в российском высокотехнологичном машиностроении (https://ecfor.ru/wp-content/uploads/2023/09/importozameshhenie-v-rossijskom-vysokotehnologichnom-mashinostroenii.pdf). Фролов И., Борисов В., Ганичев Н. Проблемы перехода к инновационноемкому развитию российской экономики в условиях форсированного импортозамещения // Проблемы прогнозирования. 2023. № 4.
160 Зависимость (в т. ч. технологическая) российской экономики от иностранного капитала рассматривается в разделе 6.2.
161 «…зависимым странам передаются низшие ступени промышленного производства (отметим, что чёрная металлургия, являвшаяся решающим признаком классической промышленной экономики, теперь концентрируется в таких странах, как Бразилия, которые уже экспортируют сталь), сохраняя за империалистическим центром более высокие ступени (такие как производство компьютеров и тяжёлая электронная промышленность в целом, открытие новых источников энергии …) и монополию на соответствующие технологии». Марини Р. Диалектика зависимости. С. 39-40.
162 См., например: The Insider нашел более 6000 экспортёров, торгующих с подсанкционными российскими фирмами и поставщиками ВПК, 4000 из них — из Китая (https://theins.ru/inv/289355).
163 Так, по меньшей мере до середины 2010-х годов основными экспортируемыми нефтепродуктами были мазут и вакуумный газойль — продукты первичной переработки нефти, используемые в странах-импортёрах как сырьё для нефтепереработки и нефтехимии. Шмат В. Указ. соч. С. 21-22, 208. См. также: Промышленность России. 2012. С. 290-291.
164 Вызовы и политика пространственного развития. С. 116. В 2021 году импорт пластмасс и изделий из них превышал их экспорт более чем в 2 раза (Российский статистический ежегодник. 2022. С. 595, 601), а более половины импорта приходилось на Китай, Германию, Южную Корею, Италию и Польшу (https://oec.world/en/profile/country/rus). «Особенностью внешней торговли пластмассами является то, что РФ закупает по импорту продукцию с более высокой добавленной стоимостью, а поставляет на экспорт в основном базовые марки. Например, основными экспортируемыми товарами являются гомополимеры пропилена и полистирол общего назначения» (Рынки крупнотоннажных полимеров 2017. С. 3 (https://dcenter.hse.ru/data/2018/02/04/1163443543/Рынки крупнотоннажных полимеров 2017.pdf)). Аналогична структура внешнего товарооборота по химической продукции в целом (Рынок минеральных удобрений 2017. С. 11 (https://dcenter.hse.ru/data/2017/08/30/1173968029/Рынок минеральных удобрений 2017.pdf)).
165 Вызовы и политика пространственного развития. С. 121-122. Спасать страну от дефицита лизина взялся «Саратовбиотех». Яркий пример — горох, одним из крупнейших экспортёров которого является Россия. Импортирующий его Китай производит гороховый белок, который экспортирует в другие страны по ценам, в разы или даже на порядок превосходящим закупочные цены сырья. Подробнее см.: Горох: Зерно, которое Россия разучилась готовить (https://www.zol.ru/review/gorokh-zerno-kotoroe-rossiya-razuchilas-gotovit-266986).